Chart der Woche
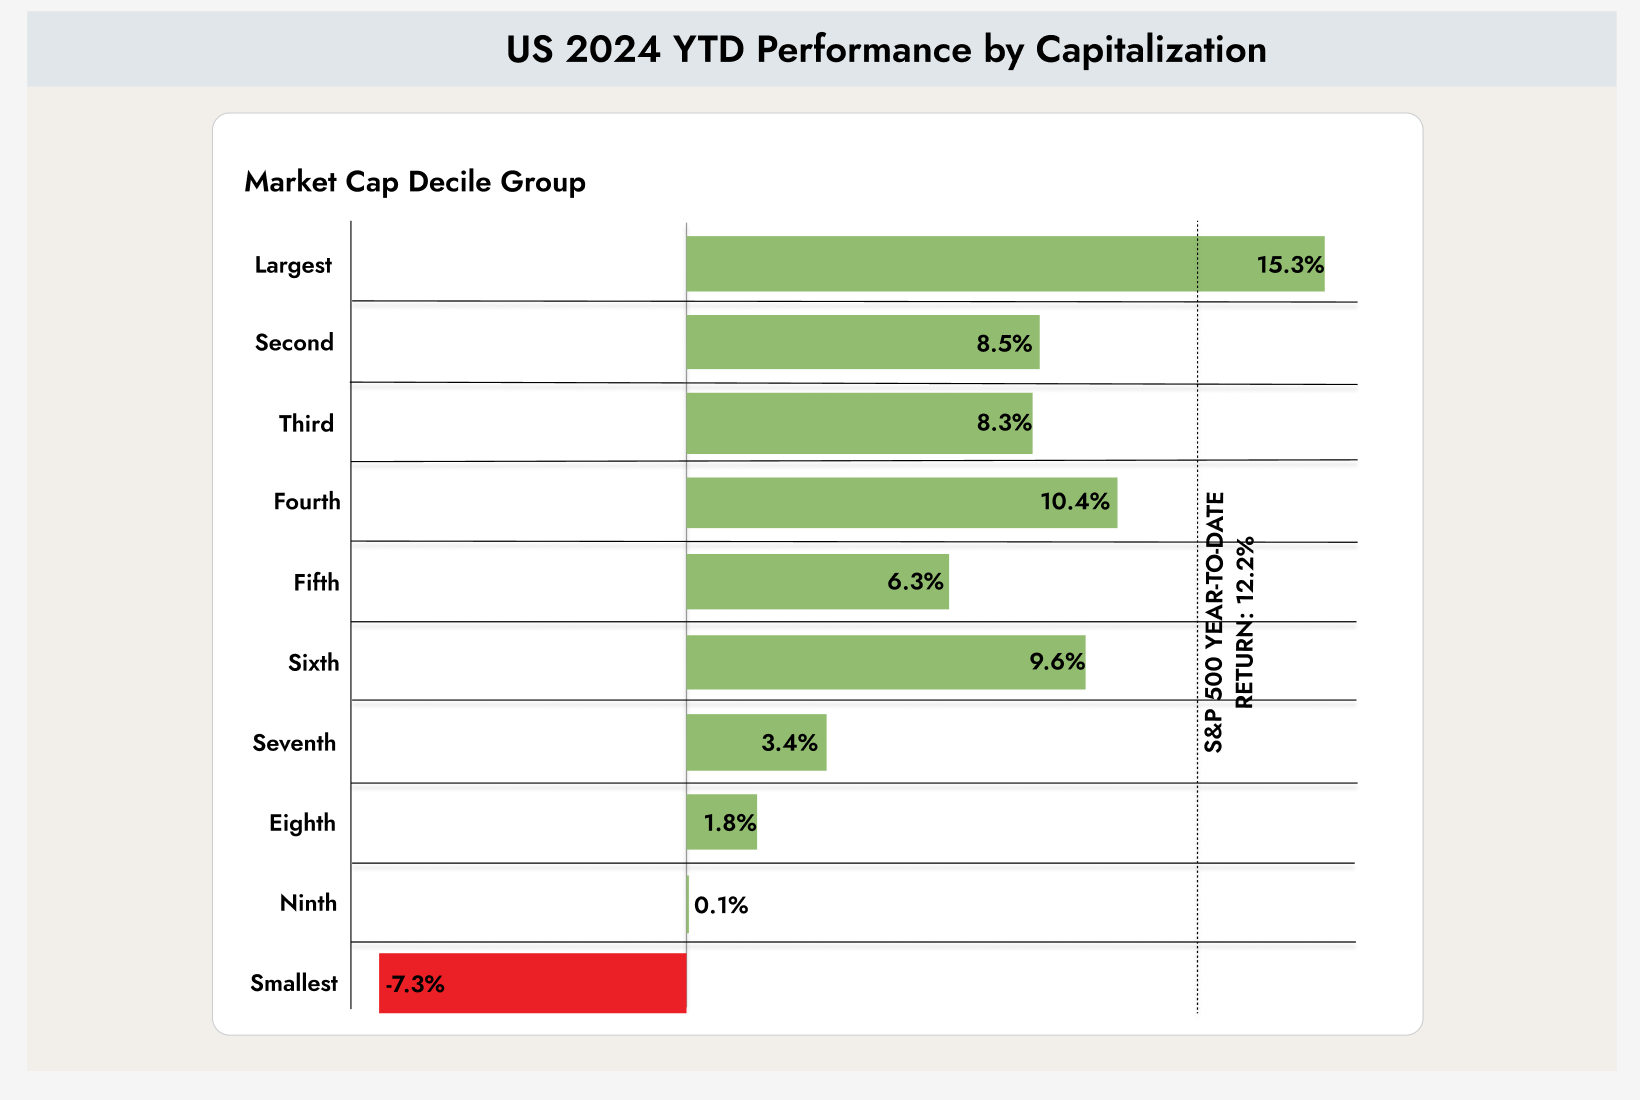
Das Diagramm zeigt die Rendite des S&P 500 (schwarz vertikal schraffierte Linie) im Vergleich zu den Renditen von Unternehmen mit unterschiedlicher Marktkapitalisierung.
Warum das wichtig ist
Im Jahr 2024 war es in den Vereinigten Staaten nur möglich, den Markt (S&P 500) zu schlagen, wenn man in Mega-Caps investierte, also in Unternehmen mit der größten Marktkapitalisierung. Je geringer die Marktkapitalisierung, desto schwächer fielen die Renditen aus.
Abgesehen von den Mega-Caps scheint sich der Markt auf eine mögliche Rezession einzustellen. In einem solchen Marktumfeld tragen Anleger bei sehr kleinen Unternehmen die größten Risiken, da die Insolvenzwahrscheinlichkeit in diesem Segment am höchsten ist.

Das Diagramm zeigt das Gewinnwachstum der fünf größten Unternehmen im vergangenen Jahr sowie die Erwartungen für die kommenden Jahre. Bei diesen fünf Unternehmen stiegen die Gewinne um mehr als 56 %, während die übrigen 495 Unternehmen im S&P 500 nur ein Wachstum von etwa 4 % verzeichneten. Für die kommenden Jahre wird ein Rückgang der Dominanz dieser Top-Fünf erwartet. Die Zeit für Aktien kleinerer Unternehmen dürfte jedoch erst 2025 kommen.
Das Portfolio ist daher derzeit besser auf Unternehmen mit großer Marktkapitalisierung ausgerichtet.
Zinsen bleiben in den USA stabil
Die Märkte befinden sich derzeit in einer Phase des Zögerns, während sie die Daten der letzten Woche verarbeiten. Die Zinssenkung der Europäischen Zentralbank scheint kaum Auswirkungen auf die Märkte gehabt zu haben. Die Europawahlen sorgen jedoch offenbar für Verunsicherung bei den Anlegern. Gleichzeitig deuten Daten aus den USA darauf hin, dass Zinssenkungen unwahrscheinlicher werden.

Das Diagramm zeigt die Erwartungen der Marktteilnehmer hinsichtlich der anstehenden Zinsentscheidungen der Federal Reserve. Das Szenario mit der höchsten Wahrscheinlichkeit ist blau hervorgehoben. Derzeit liegt der Zielkorridor für den Leitzins der Federal Reserve zwischen 5,25 % und 5,5 %.
Für die Sitzung der Federal Reserve am 31. Juli wird keine Zinssenkung erwartet. Für die Sitzungen am 18. September und 18. Dezember werden jedoch Senkungen prognostiziert.
Zum Vergleich: Zu Jahresbeginn erwartete der Markt noch bis zu sieben Zinssenkungen. Inzwischen sind die Erwartungen auf nur noch drei gesunken.

Das Diagramm zeigt das Abstimmungsverhalten und die Annahmen der einzelnen stimmberechtigten Mitglieder der Federal Reserve. Für 2024 sind die Ansichten nahezu identisch. Für 2025 und 2026 gibt es jedoch erhebliche Unterschiede in den Erwartungen.
Ein sehr positives Signal ist, dass keines der stimmberechtigten Mitglieder der Federal Reserve mit weiter steigenden Zinsen rechnet. Stattdessen gehen sie davon aus, dass die Zinsen stabil bleiben oder sinken werden.
In den letzten drei Monaten haben Anleger auch mit Anleihen Geld verloren, da sich der Markt an diese neue Situation anpassen musste. Diese Anpassung scheint nun erfolgt zu sein, und Investitionen in Anleihen sollten wieder sicherer werden.

Die Federal Reserve verfolgt zwei Hauptziele: Preisstabilität (niedrige Inflation) und Vollbeschäftigung. Die obige Grafik zeigt die Entwicklung der Vollbeschäftigung nach der ersten Zinserhöhung (die Nulllinie). Sie unterscheidet zwischen Fällen, in denen auf die Zinserhöhung eine Rezession folgte (blau, harte Landung), und Fällen ohne anschließende Rezession (lila, weiche Landung).
Die Grafik mahnt zur Vorsicht. Der Arbeitsmarkt verhält sich ähnlich wie in früheren Perioden, in denen auf eine Zinserhöhung eine Rezession folgte. Gleichzeitig stützt sie die Einschätzung der Federal Reserve, dass die Zinsen in Zukunft sinken könnten.
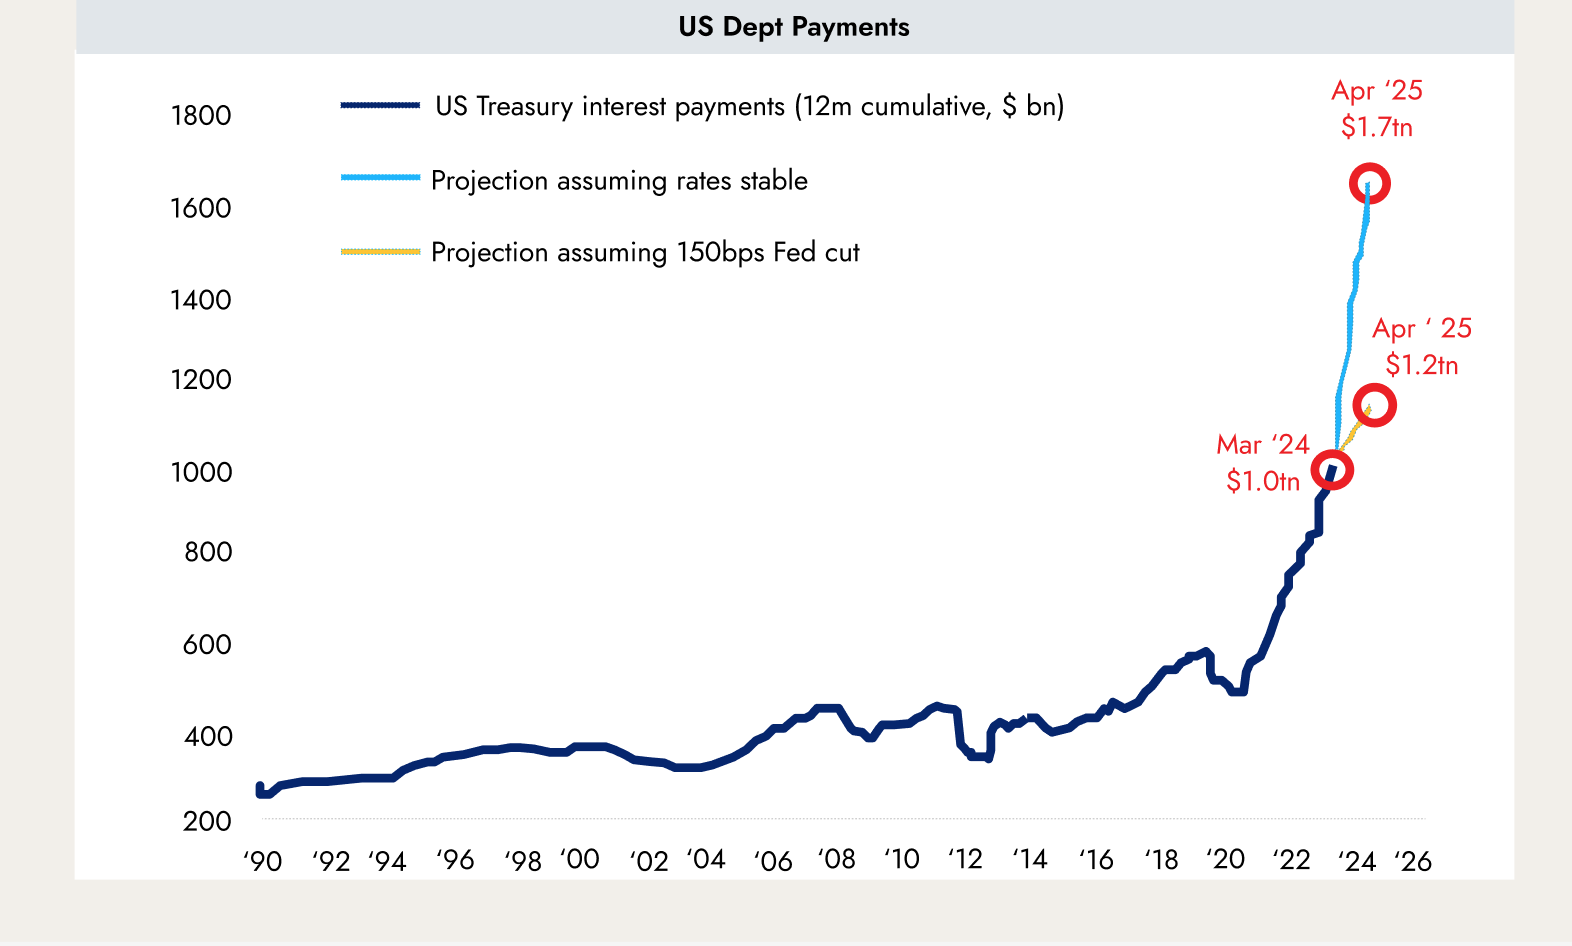
Die Grafik zeigt, wie viel die US-Regierung für Zinszahlungen auf ihre Anleihen aufwenden muss. Während der Phase negativer Zinsen waren diese Kosten sehr niedrig, doch für neue langfristige Schulden muss die US-Regierung nun mehr als 5 % zahlen.
Sollten die Zinsen über längere Zeit so hoch bleiben, werden die Zinszahlungen sprunghaft ansteigen (hellblaue Linie) und den politischen Handlungsspielraum der US-Regierung erheblich einschränken, unabhängig davon, wer der nächste Präsident wird. Bei drei Zinssenkungen würde der Zinsverlauf der gelben Linie folgen. Um eine Schuldenkrise in den USA zu verhindern, hat die Federal Reserve möglicherweise kaum eine andere Wahl, als die Zinsen in naher Zukunft zu senken.
Unsicherheit in Europa nach den Wahlen
Die Europawahlen, der Rechtsruck und insbesondere die Ankündigung von Neuwahlen in Frankreich haben bei Investoren für erhebliche Unsicherheit gesorgt.

Die Grafik zeigt, wie sich die Renditen von Staatsanleihen aus Frankreich (schwarz), Spanien (rot) und Italien (blau) im Vergleich zu deutschen Staatsanleihen entwickelt haben.
Diese sogenannten Spreads sind stets ein guter Indikator für Marktstress.

Die Grafik zeigt die wöchentliche Veränderung der Spreads zwischen französischen und deutschen Staatsanleihen. Der Anstieg war der größte seit mehr als 10 Jahren.
Der französische Präsident Emmanuel Macron geht mit den vorgezogenen Neuwahlen ein erhebliches Risiko ein, das das Land möglicherweise schwer regierbar macht. Sollten die Wahlergebnisse denen der Europawahl ähneln, könnte das Parlament seine Vorschläge während der verbleibenden zwei Jahre seiner Amtszeit blockieren. Es bleibt abzuwarten, wie sich die Wähler entscheiden.
Vorerst dürfte es klüger sein, mit dem Kauf von Staatsanleihen aus Frankreich, Spanien und Italien abzuwarten.