Die langfristige Vermögensplanung in Zumikon ist der Prozess der Abstimmung von Investitionen, Nachlassstrukturen, Steuerstrategien und Familienführung, um die finanzielle Stabilität über mehrere Generationen hinweg zu sichern. Dabei geht es nicht nur um die Anhäufung von Vermögenswerten. Es geht darum, einen Rahmen zu schaffen, der verhindert, dass das Vermögen beim Übergang von einer Generation zur nächsten schwindet. Fast 70 % der wohlhabenden Familien verlieren ihr Vermögen bis zur zweiten Generation, vor allem weil die Planung fragmentiert statt integriert ist. In Zumikon, wo Familien oft bedeutende generationenübergreifende Vermögenswerte halten, spielen Schweizer Rechtsstrukturen wie die Familienstiftung und der Erbvertrag eine zentrale Rolle in jeder glaubwürdigen Strategie zur Vermögenserhaltung.
Was sind die wesentlichen Bestandteile eines Generationenvermögensplans in Zürich, Küsnacht, Erlenbach und Zumikon?
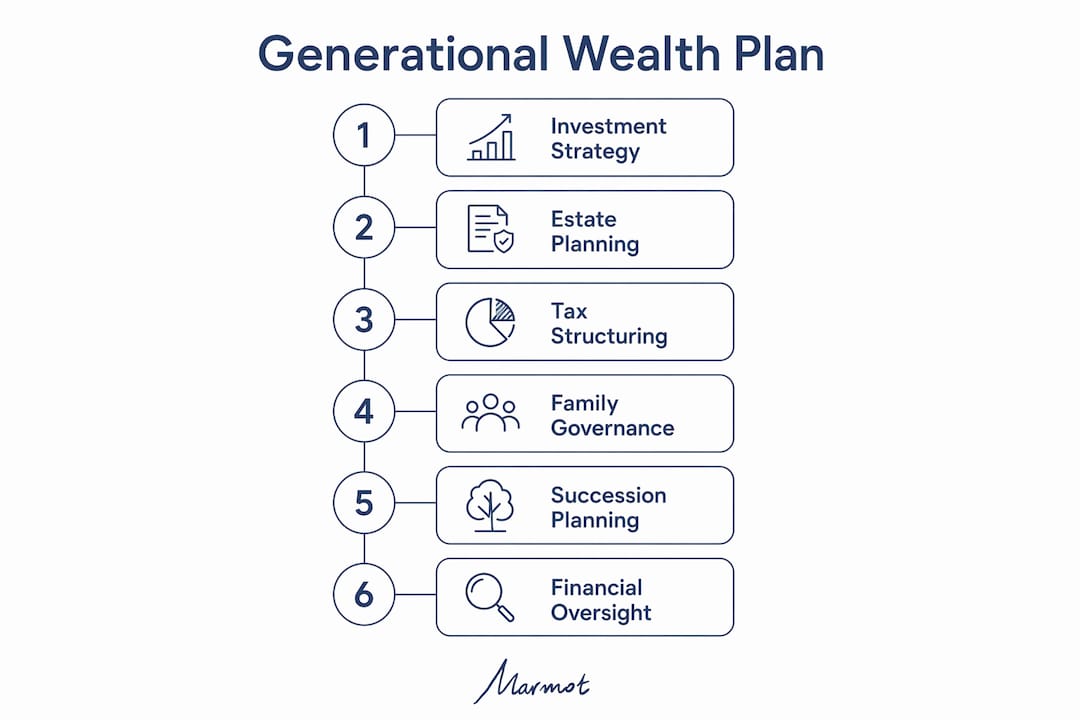
Ein Generationenvermögensplan erfordert sechs koordinierte Komponenten. Jede adressiert ein spezifisches Risiko für die langfristige finanzielle Sicherheit, und keine funktioniert isoliert betrachtet gut.
Anlagestrategie über verschiedene Zeithorizonte. Ein gut strukturiertes Portfolio unterteilt Vermögenswerte in kurzfristige Liquidität, mittelfristiges Wachstum und langfristiges Erbe. Dies verhindert, dass Familien gezwungen sind, langfristige Anlagen bei kurzfristigen Marktturbulenzen zu verkaufen.
Nachlassplanung durch Schweizer Rechtsinstrumente. Testamente, Erbverträge und Stiftungsstrukturen müssen mit den Schweizer Pflichtteilsregeln in Einklang stehen. Ohne diese Abstimmung können Vermögensübertragungen rechtlich angefochten oder rückgängig gemacht werden.
Steuereffiziente Schenkungen und Strukturierung. Jährliche Schenkungsregeln und steuereffiziente Vehikel reduzieren die Steuerlast bei Übertragungen. Familien, die Übertragungen proaktiv planen, behalten deutlich mehr Vermögen als diejenigen, die erst im Todesfall handeln.
Rahmenbedingungen für die Familienführung. Eine schriftliche Familienverfassung, regelmäßige Familientreffen und klare Entscheidungsprotokolle verhindern Streitigkeiten und Missmanagement. Führungsfehler führen über Generationen hinweg zu größeren Vermögensverlusten als schlechte Anlageergebnisse.
Nachfolgeplanung. Die Vorwegnahme von Führungswechseln und Vermögensverteilungen, bevor sie dringlich werden, reduziert Konflikte und Rechtskosten. Dies gilt gleichermaßen für Familienunternehmen wie für Anlageportfolios.
Einheitliche Finanzaufsicht. Ein einziger, transparenter Überblick über alle Vermögenswerte, Verbindlichkeiten und Verpflichtungen ermöglicht es Familien, koordinierte Entscheidungen zu treffen. Ohne dies arbeiten verschiedene Berater oft gegeneinander.
Profi-Tipp: Erstellen Sie eine schriftliche Bestandsaufnahme des Familienvermögens, bevor Sie einen Berater hinzuziehen. Genau zu wissen, was Sie besitzen, wo es gehalten wird und wie es rechtlich tituliert ist, bildet das Fundament für alle weiteren Planungsentscheidungen.
Wie prägen Schweizer Rechtsstrukturen die Vermögensübertragung in Zumikon?
Das Schweizer Recht bietet spezifische Instrumente für die Vermögensübertragung, doch jedes ist mit Einschränkungen verbunden, die Familien kennen müssen, bevor sie sich für eine Struktur entscheiden.
Die Familienstiftung unterliegt Artikel 335 des Schweizerischen Zivilgesetzbuches. Das Bundesgericht legt diese Bestimmung streng aus. Eine Familienstiftung kann nicht als private Familienbank fungieren oder laufende Lebenshaltungskosten finanzieren. Sie muss einem definierten Familienwohlzweck dienen, wie etwa der Ausbildung, Unterstützung oder beruflichen Etablierung von Familienmitgliedern. Diese Unterscheidung ist in der Praxis enorm wichtig, da Familien, die Stiftungen in der Erwartung eines uneingeschränkten Kapitalzugriffs gründen, feststellen werden, dass sie rechtlich stark eingeschränkt sind.
Der Erbvertrag ist das zuverlässigste Instrument zur Sicherung von Stiftungsvermögen und zur Verwaltung von Pflichtteilsansprüchen. Die Schweizer Pflichtteilsregeln können nicht einfach umgangen werden durch die Übertragung von Vermögenswerten in eine Stiftung. Pflichtteile gelten weiterhin für den Nachlass, und Vermögenswerte, die ohne einen ordnungsgemäß strukturierten Erbvertrag übertragen wurden, bleiben anfällig für Herabsetzungsklagen von Erben. Ein Erbvertrag, dem alle Parteien vor dem Tod zustimmen, bietet eine Rechtssicherheit, die ein Testament allein nicht bieten kann.
Die Kombination von Testamenten mit Erbverträgen stellt sicher, dass die Vermögensübertragung mit den Pflichtteilsgesetzen übereinstimmt und dennoch die Absichten der Familie widerspiegelt. Dieser duale Ansatz ist Standardpraxis für Familien in Zumikon mit komplexen Vermögensstrukturen.
Eine hybride Struktur, die eine Familienstiftung mit einer Holdinggesellschaft oder einem verwalteten Anlageportfolio kombiniert, bietet oft das beste Gleichgewicht zwischen Kontrolle und Liquidität. Die Stiftung hält die Governance-Befugnisse und langfristigen Vermögenswerte, während die Holdinggesellschaft die operative Liquidität und kurzfristigere Anlagen verwaltet. Dieser hybride Ansatz ist bei Schweizer Familien, die sowohl rechtlichen Schutz als auch praktische Flexibilität suchen, zunehmend verbreitet.
Profi-Tipp: Errichten Sie niemals eine Familienstiftung ohne einen gleichzeitigen Erbvertrag. Die Stiftung schützt das Vermögen zu Lebzeiten; der Erbvertrag schützt die Übertragung im Todesfall. Sie benötigen beides.
Für einen detaillierten Überblick über Grundlagen der Nachlassplanung nach Schweizer Recht behandelt der spezielle Leitfaden von Marmot die wichtigsten Instrumente und deren praktische Auswirkungen für vermögende Familien.
Welche Anlagestrategien sichern den Vermögenserhalt über Generationen hinweg?
Um Vermögen über Generationen hinweg zu erhalten, ist eine Portfoliostruktur erforderlich, die gleichzeitig mehrere Ziele verfolgt: Liquidität für den aktuellen Bedarf, Wachstum für die nächste Generation und Werterhalt für die darauffolgenden.
Der „Bucket-Ansatz“ unterteilt das Vermögen in drei Kategorien. Der kurzfristige Bereich hält Lebenshaltungskosten für ein bis drei Jahre in bar oder in kurzlaufenden Anleihen, um die Familie davor zu schützen, bei Marktabschwüngen zu Notverkäufen gezwungen zu sein. Der mittelfristige Bereich umfasst diversifizierte Wachstumsanlagen, einschließlich Aktien und Sachwerten, mit einem Zeithorizont von fünf bis fünfzehn Jahren. Der langfristige Legacy-Bereich enthält Anlagen mit der höchsten Risikotoleranz, wie Private Equity, Infrastruktur oder langlaufende Anleihen, die eher für die Erben als für laufende Erträge bestimmt sind.
Eine steuereffiziente Strukturierung innerhalb der Schweizer Vorschriften ist ebenso wichtig wie die Auswahl der Anlagen. Das Halten von Vermögenswerten über geeignete Rechtsformen, die zeitliche Planung von Veräußerungen zur Minimierung steuerlicher Auswirkungen und die Nutzung von steuereffizienten Vermögensstrukturen tragen dazu bei, mehr von den Erträgen des Portfolios zu bewahren. Familien, die die steuerliche Struktur auf Portfolioebene ignorieren, schneiden routinemäßig schlechter ab als diejenigen, die diese von Anfang an integrieren.
Alternative Anlagen, darunter Private Credit, Immobilien und Infrastruktur, bieten eine Diversifizierung jenseits der börsennotierten Märkte und generieren passive Einkommensströme, die weniger mit der Volatilität am Aktienmarkt korrelieren. Dies sind keine spekulativen Ergänzungen, sondern strukturelle Bestandteile eines Portfolios, das auf Jahrzehnte ausgelegt ist.
Die Ausbildung der Erben in Anlageprinzipien ist ebenso wichtig wie das Portfolio selbst. Vermögende Familien, die die finanzielle Bildung ihrer Erben priorisieren, verringern die Wahrscheinlichkeit eines Vermögensverlusts erheblich. Ein Erbe, der Zinseszinseffekte, Diversifizierung und die Kosten von Panikverkäufen versteht, ist ein weitaus zuverlässigerer Verwalter als jemand, der lediglich ein Portfolio erbt, das er nicht versteht.
Wie beeinflusst die Familiengovernance die langfristige Vermögenssicherheit?
Die Familiengovernance ist die am meisten unterschätzte Komponente der generationsübergreifenden Vermögensplanung. Die meisten Familien konzentrieren sich auf rechtliche Strukturen und Anlagerenditen, doch Governance-Fehler führen zu mehr Vermögensverlusten als Marktabschwünge oder eine schlechte Anlagenauswahl.
Eine Familienverfassung dokumentiert gemeinsame Werte, Entscheidungsprozesse und Erwartungen an die Rolle jeder Generation bei der Verwaltung des Familienvermögens. Es muss kein rechtliches Dokument sein. Ihr Wert liegt darin, ein gemeinsames Verständnis zu schaffen, bevor Konflikte entstehen, anstatt Streitigkeiten im Nachhinein zu schlichten.
Regelmäßige Familientreffen, die mindestens einmal jährlich stattfinden, halten alle Mitglieder informiert und eingebunden. Diese Treffen sollten die Portfolio-Performance, anstehende Übertragungen, Governance-Entscheidungen und die finanzielle Bildung jüngerer Mitglieder abdecken. Familien, die sich regelmäßig treffen, treffen bessere kollektive Entscheidungen und erleben weniger Streitigkeiten bei der Erbfolge.
Strukturierte Ausschüttungen verknüpfen das Erbe mit Meilensteinen, anstatt Pauschalbeträge in einem festen Alter auszuzahlen. Gestaffelte oder bedingte Ausschüttungen fördern die Eigenverantwortung und verringern das Risiko einer schnellen Vermögensauflösung. Eine Ausschüttung, die an den Abschluss einer Ausbildung, die Gründung eines Unternehmens oder das Erreichen einer Sparschwelle geknüpft ist, schafft Anreize für verantwortungsvolles Handeln statt für reinen Konsum.
Finanzielles Mentoring für Erben geht über die Erklärung von Anlagegrundlagen hinaus. Es beinhaltet, jüngere Familienmitglieder in echte Entscheidungen einzubeziehen, sie mit Beratern und Governance-Sitzungen vertraut zu machen und ihnen beaufsichtigte Verantwortung für einen Teil des Portfolios zu übertragen. Wahres Generationenvermögen verbindet Vermögenswachstum mit verantwortungsvoller Verwaltung, und diese Verwaltung lernt man durch Praxis, nicht allein durch das Erbe.
Profi-Tipp: Machen Sie Erben mindestens fünf Jahre vor einer bedeutenden Übertragung mit den Beratern der Familie und den Governance-Sitzungen vertraut. Die Vertrautheit mit den Personen und Prozessen reduziert Ängste und verbessert die Entscheidungsfindung im Moment des Übergangs.
Für Familien, die neben Nachlassdokumenten auch Governance-Rahmenwerke aufbauen, bietet dieser Leitfaden zur Nachlassplanung eine praktische Grundlage für die Strukturierung von Familienerwartungen und Nachfolgeabsichten.
Wichtige Erkenntnisse
Generationenvermögen in Zumikon erfordert die Integration von Schweizer Rechtsstrukturen, disziplinierten Investitionen und aktiver Familiengovernance in einen einzigen, koordinierten Plan.
<table>
<thead>
<tr>
<th>Point</th>
<th>Details</th>
</tr>
</thead>
<tbody>
<tr>
<td>Integrated planning prevents wealth loss</td>
<td>Nearly 70% of wealthy families lose assets by the second generation without coordinated planning.</td>
</tr>
<tr>
<td>Swiss legal instruments are non-negotiable</td>
<td>An Erbvertrag alongside a Familienstiftung provides legal protection that neither instrument offers alone.</td>
</tr>
<tr>
<td>Investment structure must serve multiple generations</td>
<td>The bucket approach separates liquidity, growth, and legacy assets to match different time horizons.</td>
</tr>
<tr>
<td>Governance matters more than returns</td>
<td>Family constitutions, regular meetings, and structured distributions prevent the governance failures that cause most wealth loss.</td>
</tr>
<tr>
<td>Heir education is a planning priority</td>
<td>Families that invest in financial education for heirs significantly reduce the risk of wealth dissipation.</td>
</tr>
</tbody>
</table>
Was ich aus der Arbeit mit Familien in Zürich, Küsnacht, Erlenbach und Zumikon über Generationenvermögen gelernt habe
Nach der Arbeit mit Familien in der ganzen Schweiz zum Thema Private Wealth Management ist das Muster, das ich am häufigsten sehe, kein Versagen der Anlagestrategie. Es ist ein Versagen der Koordination. Eine Familie hat ein exzellentes Portfolio, ein vor Jahren verfasstes Testament und eine auf rechtlichen Rat hin gegründete Stiftung, aber keine dieser Komponenten ist aufeinander abgestimmt. Der Nachlassplan spiegelt nicht die aktuelle Portfoliostruktur wider. Die Stiftung hat kein Governance-Rahmenwerk. Die Erben haben den Anlageberater noch nie getroffen.
Die unangenehme Wahrheit ist, dass die meisten Gespräche zur Vermögensplanung zu spät stattfinden. Familien werden erst dann ernsthaft aktiv, wenn ein gesundheitliches Ereignis oder ein Familienstreit das Thema erzwingt. Zu diesem Zeitpunkt sind die rechtlichen Spielräume enger, die steuerlichen Kosten höher und die emotionalen Belastungen erschweren rationale Entscheidungen.
Was wirklich funktioniert, ist, das Gespräch über die Governance zu führen, bevor es sich dringlich anfühlt. Eine Familie, die ihr erstes strukturiertes Treffen abhält, solange die ältere Generation bei guter Gesundheit ist und keine unmittelbare Übergabe ansteht, entwickelt die Gewohnheiten und Beziehungen, die auch dann Bestand haben, wenn es ernst wird. Die Familien, bei denen ich gesehen habe, dass sie ihr Vermögen über drei Generationen hinweg bewahren konnten, sind nicht unbedingt diejenigen mit den komplexesten rechtlichen Strukturen. Es sind diejenigen, bei denen die zweite Generation die Werte hinter dem Vermögen verstanden hat, nicht nur die Mechanismen des Erbes.
Das Schweizer Recht fügt eine Komplexitätsebene hinzu, die Familien aus anderen Rechtsordnungen oft unterschätzen. Der Erbvertrag ist in den meisten Rechtstraditionen kein Standardinstrument, und die Beschränkungen für den Zweck von Familienstiftungen überraschen viele Kunden, die davon ausgingen, Stiftungen böten uneingeschränkte Flexibilität. Frühzeitige lokale Rechtsberatung, noch bevor Strukturen errichtet werden, erspart später erhebliche Kosten und Komplexität.
Marmots Ansatz zur generationsübergreifenden Vermögensplanung in Zürich, Küsnacht, Erlenbach und Zumikon
Familien in Zumikon, die eine dauerhafte finanzielle Sicherheit aufbauen wollen, benötigen mehr als nur einen einzelnen Berater. Sie brauchen ein koordiniertes Team, das Vermögensverwaltung, Nachlassplanung, Steuerstrukturierung und Family Governance abdeckt und dabei nach einem gemeinsamen Plan arbeitet.
Marmot ist ein FINMA-akkreditierter Vermögensverwalter, der auf Schweizer und europäische Kunden spezialisiert ist, mit besonderem Fokus auf Familien und Frauen, die komplexe finanzielle Entscheidungen treffen müssen. Der Ansatz von Marmot kombiniert persönliche Beratung mit digitalen Tools, um Kunden einen klaren, einheitlichen Überblick über ihre finanzielle Situation zu geben. Ob Sie einen ersten Generationenplan erstellen oder eine bestehende Struktur überprüfen – das Team von Marmot bietet die fachkundige Vermögensverwaltung, die Sie benötigen, um das von Ihnen Geschaffene zu schützen und zu vermehren. Kontaktieren Sie uns, um zu besprechen, wie ein integrierter Plan für die spezifische Situation Ihrer Familie funktionieren kann.
FAQ
Was ist langfristige Vermögensplanung in Zürich, Küsnacht, Erlenbach und Zumikon?
Langfristige Vermögensplanung in Zürich, Küsnacht, Erlenbach und Zumikon ist die koordinierte Verwaltung von Investitionen, Nachlassstrukturen, Steuerstrategien und Family Governance, um Vermögen über mehrere Generationen hinweg innerhalb des Schweizer Rechtsrahmens zu bewahren und zu übertragen.
Warum verlieren so viele wohlhabende Familien ihr Vermögen bis zur zweiten Generation?
Fast 70 % der wohlhabenden Familien verlieren ihr Vermögen bis zur zweiten Generation, vor allem weil die Planung fragmentiert ist und Governance-Strukturen fehlen, nicht aufgrund einer schlechten Anlageperformance.
Was ist ein Erbvertrag und warum ist er in der Schweiz wichtig?
Ein Erbvertrag ist eine Vereinbarung zwischen Parteien, die vor dem Erbfall getroffen wird. Er ist das rechtlich zuverlässigste Instrument, um Pflichtteilsansprüche zu regeln und in Schweizer Familienstiftungen gehaltene Vermögenswerte vor Rückforderungsansprüchen zu schützen.
Kann eine Schweizer Familienstiftung ein Testament ersetzen?
Eine Schweizer Familienstiftung kann ein Testament oder einen Erbvertrag nicht ersetzen. Die Schweizer Pflichtteilsregeln gelten weiterhin für Vermögenswerte, die in eine Stiftung übertragen werden, und ein begleitender Erbvertrag ist erforderlich, um die Übertragung rechtlich abzusichern.
Wie schützt finanzielle Bildung für Erben das generationsübergreifende Vermögen?
Vermögende Familien, die der finanziellen Bildung ihrer Erben Priorität einräumen, verringern das Risiko eines Vermögensverlusts erheblich. Erben, die Anlageprinzipien und Governance-Verantwortlichkeiten verstehen, treffen im Moment des Erbes bessere Entscheidungen.
Empfohlen
- Generationsübergreifendes Vermögen bewahren: Private Wealth Management in der Schweiz | Marmot Finance
- Strategien zum Vermögensschutz in Zermatt: Vermögen sichern | Marmot Finance
- Grundlagen der Nachlassplanung in der Schweiz für wohlhabende Familien | Marmot Finance
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Investorenleitfaden | Marmot Finance