Finanzplanung für Expats in der Schweiz, die internationale Finanzen verwalten, ist der koordinierte Prozess, bei dem Steuerpflichten, Währungsrisiken, Bankstrukturen und Vorsorgelösungen in zwei oder mehr Ländern gleichzeitig aufeinander abgestimmt werden. Für diesen Artikel betrachten wir das Beispiel Horgen am westlichen Ufer des Zürichsees. Diese Stadt zieht eine Vielzahl internationaler Fachkräfte und Familien an, die alle finanzielle Verbindungen in ihre Heimatländer haben. Wenn diese Koordination von Anfang an stimmt, schützt dies das Vermögen, vermeidet kostspielige Compliance-Fehler und schafft ein stabiles finanzielles Fundament. Die Vermögensverwaltung macht nur 5–10 % dessen aus, was die Finanzplanung für Expats tatsächlich umfasst. Der restliche Fokus liegt auf grenzüberschreitenden Steuern, Währungsmanagement und Vorsorgestrukturen, was bedeutet, dass die Planungsarbeit weit komplexer ist, als nur zu entscheiden, wo investiert werden soll. Expats sollten zudem einen Notgroschen aufbauen, der 3–6 Monate der Lebenshaltungskosten deckt, zuzüglich eines Puffers von 15–20 % für unvorhergesehene Umzugskosten.
Was sind die wichtigsten steuerlichen Aspekte für Expats in der Schweiz?
Die steuerliche Ansässigkeit in der Schweiz beginnt in dem Moment, in dem Sie Ihren Hauptwohnsitz in der Schweiz begründen. Ab diesem Zeitpunkt erwartet die Eidgenössische Steuerverwaltung zusammen mit der zuständigen kantonalen Behörde in Zürich jährliche Steuererklärungen, in denen das weltweite Einkommen und Vermögen deklariert werden muss. Diese Verpflichtung ersetzt nicht die Anforderungen Ihres Heimatlandes. Sie besteht zusätzlich dazu.
Für britische Expats bewertet die HMRC die steuerliche Ansässigkeit weiterhin anhand des Statutory Residence Test, der die im Vereinigten Königreich verbrachten Tage, Bindungen zum Land und Beschäftigungsmuster berücksichtigt. Für US-Expats verlangt die Internal Revenue Service (IRS) jährliche Steuererklärungen, unabhängig davon, wo Sie leben. US-Expats müssen FBAR einreichen, wenn ausländische Kontostände 10.000 $ übersteigen, sowie das FATCA-Formular 8938, wenn ausländische Vermögenswerte über 50.000 $ liegen. Diese Schwellenwerte gelten pro Kalenderjahr und bei Nichteinhaltung drohen empfindliche Strafen.
Doppelbesteuerungsabkommen (DBA) sind das wichtigste Instrument, um eine doppelte Besteuerung desselben Einkommens zu vermeiden. Die Schweiz hat DBA mit über 100 Ländern, darunter das Vereinigte Königreich, die USA und Deutschland. Die Koordinierung der Schweizer Steuererklärung mit der des Heimatlandes unter Nutzung dieser Abkommen kann die Steuerlast erheblich senken, erfordert jedoch eine präzise und konsistente Berichterstattung in beiden Rechtsordnungen. Eine einzige Unstimmigkeit zwischen den Erklärungen kann Rückfragen beider Steuerbehörden auslösen.
Dual qualifizierte Steuerberater, also Fachleute, die sowohl im Schweizer Steuerrecht als auch im Steuerrecht Ihres Heimatlandes qualifiziert sind, sind hier die effektivste Ressource. Die Konsultation solcher Experten ist der sicherste Weg, um Compliance zu gewährleisten und die Vorteile der Abkommen voll auszuschöpfen. Generalistische Buchhalter, die nur ein System kennen, übersehen häufig Abkommensvorteile, die jährlich Tausende von Franken einsparen könnten.
Profi-Tipp: Reichen Sie Ihre Schweizer Steuererklärung und die Ihres Heimatlandes in der richtigen Reihenfolge ein. Die kantonalen Fristen in der Schweiz liegen oft vor den Fristen von IRS oder HMRC. Wenn Sie die Schweizer Erklärung zuerst fertigstellen, erhalten Sie genaue Zahlen für Ihre Steuererklärung im Heimatland, was die Anrechnung von Abkommensvorteilen maximiert.
Wie sollten Expats in der Schweiz ihre Finanzen und Bankgeschäfte in mehreren Währungen verwalten?
Das Währungsmanagement ist einer der am meisten unterschätzten Aspekte des Lebens im Ausland. Expats in Horgen erhalten ihr Einkommen in der Regel in Schweizer Franken, halten Ersparnisse in ihrer Heimatwährung und haben finanzielle Verpflichtungen in beiden. Ohne eine klare Struktur führt dies zu schlechten Wechselkursen, unerwarteten Engpässen und in einigen Fällen zu gesperrten Konten.
Die praktischste Struktur ist das Hub-and-Spoke-Bankmodell. Dieser Ansatz nutzt ein Konto im Heimatland als zentralen Knotenpunkt (Hub), während ein Schweizer Bankkonto und ein oder mehrere Multi-Währungs-Fintech-Konten als Speichen (Spokes) fungieren. Jedes Konto erfüllt einen bestimmten Zweck: Das Heimatkonto dient der langfristigen Ersparnis und bestehenden Verpflichtungen, das Schweizer Konto deckt lokale Ausgaben und Gehaltseingänge ab, und die Fintech-Konten verwalten Währungsumrechnungen und internationale Überweisungen.
- Eröffnen Sie ein Schweizer Bankkonto vor oder unmittelbar nach Ihrer Ankunft, um Ihre erste Gehaltszahlung ohne Verzögerung zu erhalten.
- Behalten Sie Ihr Konto im Heimatland als primären Knotenpunkt für Ersparnisse, Investitionen und bestehende Lastschriften bei.
- Fügen Sie ein Multi-Währungs-Konto wie Wise oder Revolut hinzu, um Überweisungen zwischen Währungen zu wettbewerbsfähigen Kursen abzuwickeln.
- Halten Sie jederzeit einen Puffer von mindestens einem Monat der Schweizer Lebenshaltungskosten in CHF bereit, um Lücken zwischen Gehaltszahlungen und Währungstransfers zu überbrücken.
- Überprüfen Sie regelmäßig den Zeitpunkt Ihrer Überweisungen. Die Umrechnung größerer Summen in weniger häufigen Abständen führt oft zu besseren Kursen als wiederholte kleine Überweisungen, wobei dies von den Marktbedingungen abhängt.
Kontosperrungen sind ein häufiges Risiko für Expats, die sich ausschließlich auf eine lokale Bank verlassen. Banken sowohl in der Schweiz als auch im Heimatland stufen Konten manchmal als inaktiv ein oder markieren ungewöhnliche internationale Aktivitäten. Eine Struktur mit mehreren Konten verhindert, dass eine einzelne Sperrung den Zugriff auf alle Gelder blockiert.
Profi-Tipp: Planen Sie Ihren Cashflow über Währungen hinweg mindestens drei Monate im Voraus. Wenn Sie wissen, wann große CHF-Ausgaben anfallen, wie z. B. Schweizer Krankenkassenprämien oder vierteljährliche Steuerraten, können Sie Währungsumrechnungen so timen, dass Sie nicht zu ungünstigen Kursen verkaufen müssen.
Was sollten Expats bei der Altersvorsorge und Rentenplanung in der Schweiz beachten?
Die Schweiz betreibt ein Drei-Säulen-System der Altersvorsorge. Die erste Säule ist die staatliche Vorsorge, bekannt als AHV, die durch obligatorische Beiträge von Arbeitgeber und Arbeitnehmer finanziert wird. Die zweite Säule ist die berufliche Vorsorge, die über die Pensionskasse Ihres Arbeitgebers verwaltet wird. Die dritte Säule, Säule 3a, ist eine freiwillige, steuerbegünstigte private Vorsorge, in die Expats einzahlen können, wenn sie ein Schweizer Einkommen erzielen.
Die Optimierung der Schweizer Altersvorsorge für Expats umfasst mehrere spezifische Maßnahmen, die weit über die bloße Einzahlung in eine betriebliche Vorsorge hinausgehen.
- Einzahlungen in die Säule 3a reduzieren jedes Jahr Ihr steuerbares Einkommen in der Schweiz bis zum jährlichen Höchstbetrag, der vom Bundesamt für Sozialversicherungen festgelegt wird. Für 2026 gilt dieser Höchstbetrag für Angestellte und es lohnt sich, ihn jedes Jahr in Anspruch zu nehmen, solange Sie in der Schweiz leben.
- Freiwillige Einkäufe in Ihre Pensionskasse der zweiten Säule ermöglichen es Ihnen, Lücken zu schließen, die durch Jahre der Arbeit im Ausland vor Ihrer Ankunft in der Schweiz entstanden sind. Diese Einkäufe sind steuerlich absetzbar und können für Besserverdienende erhebliche Einsparungen bedeuten.
- AHV-Beitragslücken entstehen, wenn Sie nicht in das Schweizer Staatssystem eingezahlt haben. Freiwillige Beiträge können einige dieser Lücken schließen, wobei die Regeln komplex sind und von Ihrer Nationalität und Ihrer Wohnsitzhistorie abhängen.
- Freizügigkeitskonten halten Ihre Gelder der zweiten Säule, wenn Sie die Schweiz vor der Pensionierung verlassen. Für diese Konten gelten spezifische Regeln, wann und wie Gelder bezogen werden können, und die steuerliche Behandlung variiert je nach Zielland.
Die grenzüberschreitende Koordinierung der Altersvorsorge erfordert ein Verständnis der unterschiedlichen Anwartschaftsregeln und steuerlichen Behandlungen in der Schweiz und Ihrem Heimatland. Die Auszahlung von Vorsorgegeldern zum falschen Zeitpunkt oder in der falschen Reihenfolge kann in beiden Ländern gleichzeitig Steuerpflichten auslösen.
Welche praktischen Schritte können Expats unternehmen, um ihre Finanzen vor dem Umzug in die Schweiz vorzubereiten?
Die Vorbereitung vor dem Umzug bestimmt, wie reibungslos die ersten sechs Monate in der Schweiz verlaufen. Expats, die ohne ein finanzielles Grundgerüst ankommen, verbringen viel Zeit und Geld damit, vermeidbare Probleme zu korrigieren.
- Erstellen Sie ein Umzugsbudget mit Puffer. Ein Puffer von 15–20 % zusätzlich zu Ihren geschätzten Umzugskosten deckt Kautionen, Agenturgebühren, Möbel und die unvermeidlichen Überraschungen ab, die mit jedem internationalen Umzug einhergehen.
- Legen Sie einen Notgroschen an. Lebenshaltungskosten für drei bis sechs Monate auf einem Konto, auf das Sie vom ersten Tag in der Schweiz an zugreifen können, bieten die nötige finanzielle Stabilität, während sich Ihr Schweizer Gehalt und Ihre Bankverbindungen einspielen.
- Klären Sie Ihren Einkommenszeitplan. Wissen Sie genau, wann Ihr erstes Schweizer Gehalt eingeht und ob es eine Lücke zwischen Ihrer letzten Zahlung im Heimatland und der ersten Schweizer Zahlung gibt. Genau dort entstehen Liquiditätsprobleme.
- Eröffnen Sie vor der Abreise Multi-Währungs-Konten. Konten bei Wise oder Revolut können bereits von Ihrem Heimatland aus eröffnet und verifiziert werden. Das spart Zeit und erspart Ihnen die frustrierende Situation, eine Schweizer Adresse zu benötigen, um ein Konto zu eröffnen, das Sie bereits vor Ihrem Umzug brauchen.
- Dokumentieren Sie alle bestehenden Vermögenswerte und Konten. Erstellen Sie eine klare Übersicht über jedes Bankkonto, Anlagekonto, jede Vorsorgeeinrichtung und jeden Immobilienbesitz in allen Rechtsgebieten. Diese Aufstellung bildet die Grundlage für Ihre Schweizer Steuererklärung und künftige grenzüberschreitende Meldepflichten.
Profi-Tipp: Verwenden Sie ein spezielles Finanz-Tracking-Tool oder eine Tabelle, um jedes Konto, dessen Rechtsgebiet, Währung und Meldepflichten zu erfassen. Versäumte Meldungen sind fast immer das Ergebnis einer mangelhaften Buchführung und nicht einer bewussten Nichteinhaltung.
Wie können Expats in der Schweiz einen langfristigen Finanzplan erstellen, der wirklich funktioniert?
Die effektivsten langfristigen Finanzpläne für Expats betrachten Steuern, Währungen, Bankwesen und Altersvorsorge als ein integriertes System und nicht als vier getrennte Probleme. Die Finanzplanung für Expats konzentriert sich stark auf die Koordinierung von Steuer- und Währungsfragen statt nur auf die Vermögensverwaltung. Diese Unterscheidung ist wichtig, da Expats, die sich primär auf Anlagerenditen konzentrieren und strukturelle Fragen vernachlässigen, häufig mit Steuernachzahlungen oder Währungsverlusten konfrontiert sind, die alle Anlagegewinne übersteigen.
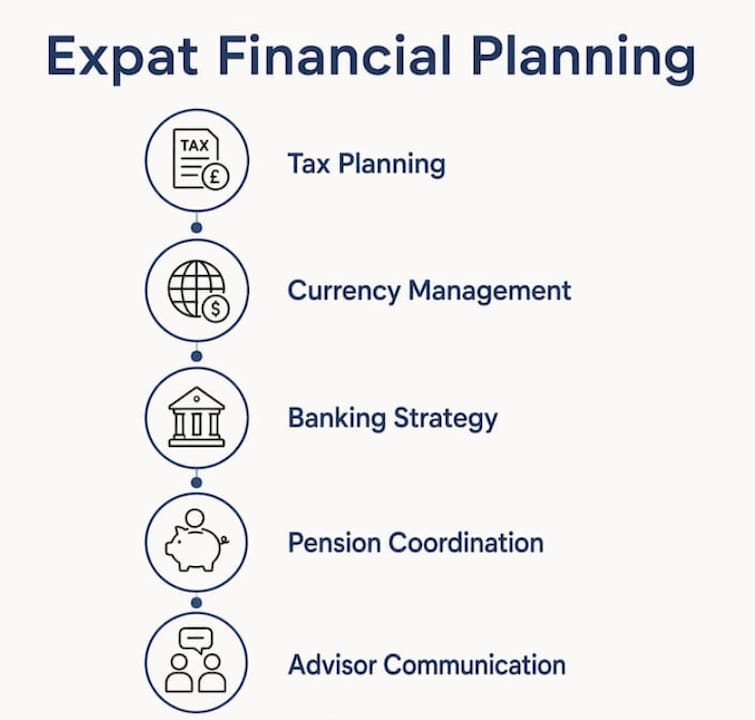
Die Vermögensallokation – also die Frage, welche Konten welche Arten von Anlagen halten – ist für die Steuereffizienz von erheblicher Bedeutung. Das Halten bestimmter Vermögenswerte in einer Schweizer Säule 3a statt in einem steuerpflichtigen Depot kann die jährliche Steuerlast deutlich senken. Die Strukturierung von Anlagekonten nach Domizil, um Meldepflichten zu vereinfachen, ist ein anerkannter Ansatz unter Beratern, die auf grenzüberschreitende Kunden spezialisiert sind.
Das Währungsrisiko verschwindet nicht, sobald Sie ein Schweizer Bankkonto haben. Wenn Ihre langfristigen finanziellen Ziele auf eine andere Währung als CHF lauten, wie etwa GBP oder USD, schwankt der Wert Ihrer Schweizer Ersparnisse im Verhältnis zu diesen Zielen bei jeder Wechselkursänderung. Dies erfordert eine bewusste Allokation über verschiedene Währungen hinweg, anstatt alles einfach in der Währung zu halten, in der Sie Ihr Einkommen beziehen. Für eine steuereffiziente Vermögensstrukturierung in der Schweiz ist das Zusammenspiel zwischen Währungsallokation und Kontostruktur besonders wichtig.
Der regelmäßige Kontakt mit Beratern in allen relevanten Rechtsgebieten ist kein optionaler Luxus. Steuergesetze ändern sich, die Auslegung von Abkommen verschiebt sich und Ihre persönlichen Umstände entwickeln sich weiter. Ein jährliches Gespräch mit Ihrem Schweizer Berater und Ihrem Steuerberater im Heimatland ist der Mindeststandard, um konform und finanziell effizient zu bleiben. Die Planung für eine eventuelle Rückkehr oder einen weiteren Umzug sollte ebenfalls lange vor dem Aufbruch beginnen, da die Auflösung von Schweizer Vorsorge- und Steuerpositionen Zeit in Anspruch nimmt und von einer frühzeitigen Vorbereitung profitiert. Marmots Expertise in der grenzüberschreitenden Finanzplanung deckt genau diese Art des integrierten, langfristigen Denkens für Expats in der Region Zürich ab.
Wichtige Erkenntnisse
Eine effektive Finanzplanung für Expats in der Schweiz erfordert von Anfang an die Integration von Steuerkoordination, Multi-Währungs-Banking, Optimierung der Schweizer Altersvorsorge und strukturierter Vermögensallokation in einen kohärenten Plan.
Was ich aus der Arbeit mit Expats in der Schweiz gelernt habe
Sophie Steinmanns Perspektive
Der häufigste Fehler, den ich sehe, ist, dass Expats ihre Schweizer Finanzen als völlig getrennt von denen in ihrem Heimatland betrachten. Sie eröffnen ein Schweizer Konto, zahlen in eine Vorsorgeeinrichtung ein und gehen davon aus, dass die beiden Welten nicht miteinander interagieren. Das tun sie jedoch ständig, und diese Interaktionen haben reale finanzielle Konsequenzen.
Die Expats, die das gut meistern, haben eine Gemeinsamkeit: Sie beginnen mit der Planung, bevor sie ankommen. Nicht Wochen, sondern Monate vorher. Sie haben bereits mit einem Steuerberater in ihrem Heimatland darüber gesprochen, was der Wegzug für ihren Wohnsitzstatus bedeutet. Sie haben bereits ein Multi-Währungs-Konto eröffnet. Sie haben ihre Vorsorgesituation bereits analysiert. Wenn sie in der Schweiz landen, steht die Struktur bereits, und sie setzen einfach einen bestehenden Plan um.
Die zweite Lektion ist, dass das Schweizer System diejenigen belohnt, die sich aktiv damit auseinandersetzen. Beiträge zur Säule 3a, Einkäufe in die zweite Säule und kantonale Steuerabzüge erfolgen nicht automatisch. Sie müssen diese geltend machen, verstehen und zeitlich korrekt planen. Expats, die Schweizer Steuern als etwas betrachten, das ihnen einfach widerfährt, lassen jedes Jahr bares Geld liegen.
Die Zusammenarbeit mit Beratern, die beide Seiten der Grenze verstehen, ist kein Luxus. Für Expats, die Vermögenswerte in CHF, EUR und USD über mehrere Rechtsgebiete hinweg verwalten, ist dies der einzige Ansatz, um kostspielige Überraschungen konsequent zu vermeiden.
— Sophie Steinmann
Wie Marmot Expats bei der grenzüberschreitenden Vermögensverwaltung unterstützt
Marmot ist ein FINMA-akkreditierter Vermögensverwalter mit spezifischer Expertise in der grenzüberschreitenden Finanzplanung für in der Schweiz lebende Expats. Marmot verwaltet Konten in CHF, EUR und USD und ist damit bestens aufgestellt, um Kunden mit Multi-Währungs-Finanzstrukturen zu unterstützen.
Der Beratungsansatz von Marmot kombiniert persönliche Gespräche mit praktischen Finanztools und deckt die Optimierung der Altersvorsorge, steuereffiziente Strukturierung sowie langfristige Vermögensverwaltung für internationale Kunden ab. Für Expats, die einen strukturierten, regelkonformen und klar erklärten Finanzplan wünschen, ist der Experten-Service für Vermögensverwaltung von Marmot der natürliche Ausgangspunkt. Kontaktieren Sie Marmot, um ein auf Ihre spezifischen grenzüberschreitenden Umstände zugeschnittenes Beratungsgespräch zu vereinbaren.
FAQ
Was beinhaltet die Finanzplanung für Expats in der Schweiz?
Die Finanzplanung für Expats in der Schweiz umfasst die steuerliche Koordination über verschiedene Rechtsordnungen hinweg, Multi-Währungs-Banking, die Optimierung der Schweizer Vorsorge sowie eine strukturierte Vermögensverwaltung. Die Auswahl von Anlagen ist dabei nur ein kleiner Teil; der größte Mehrwert der Planung liegt in steuerlichen, währungsbezogenen und strukturellen Entscheidungen.
Wie helfen Doppelbesteuerungsabkommen Expats in der Schweiz?
Doppelbesteuerungsabkommen zwischen der Schweiz und Ihrem Heimatland verhindern, dass dasselbe Einkommen zweimal besteuert wird. Die korrekte Anwendung erfordert eine koordinierte Steuererklärung in beiden Ländern, idealerweise durch einen Steuerberater, der mit beiden Rechtssystemen vertraut ist.
Was ist die Schweizer Säule 3a und warum ist sie für Expats wichtig?
Die Säule 3a ist die freiwillige private Vorsorge in der Schweiz, die Personen mit Schweizer Erwerbseinkommen jährliche Steuerabzüge auf ihre Einzahlungen ermöglicht. Expats, die regelmäßig einzahlen, reduzieren jährlich ihr steuerbares Einkommen und bauen ein steuerbegünstigtes Altersguthaben auf.
Wie viel sollten Expats vor dem Umzug in die Schweiz sparen?
Expats sollten einen Notgroschen für 3 bis 6 Monate Lebenshaltungskosten bilden und einen Puffer von 15–20 % auf das gesamte Umzugsbudget einplanen, um unerwartete Kosten wie Kautionen, Gebühren und Einkommenslücken abzudecken.
Haben US-Expats in der Schweiz zusätzliche Meldepflichten?
Ja. US-Expats müssen das FBAR-Formular einreichen, wenn ausländische Kontostände 10.000 $ übersteigen, sowie das FATCA-Formular 8938, wenn ausländische Vermögenswerte über 50.000 $ liegen. Diese Verpflichtungen gelten jährlich, unabhängig vom steuerlichen Wohnsitz in der Schweiz.
Empfohlen
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance
- Grundlagen der Nachlassplanung in der Schweiz für vermögende Familien | Marmot Finance
- Optimierung der Schweizer Vorsorge in Lausanne | Marmot Finance
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Investorenleitfaden | Marmot Finance