Familien in Meggen mit nennenswertem Vermögen sollten auf professionelles Portfolio- und Familienvermögensmanagement setzen, anstatt komplexe Bestände eigenständig zu verwalten. Ein koordiniertes Reporting und eine auf die Nachfolge ausgerichtete Struktur sind entscheidend, sobald das Vermögen über Generationen oder Währungen hinweg besteht. Marmot Finance ist ein FINMA-lizenzierter Vermögensverwalter, der sich auf Familien und Frauen spezialisiert hat – die ideale Wahl für Haushalte, die sich Struktur wünschen, ohne auf eine persönliche Betreuung zu verzichten.
Kurz gefasst:
- Familien sollten einen FINMA-lizenzierten Verwalter wählen, um von koordiniertem Reporting, transparenten Gebührenstrukturen und klaren Richtlinien zur Vermeidung von Interessenkonflikten zu profitieren.
- Die Portfolioallokation muss individuell auf die Bedürfnisse der Familie zugeschnitten sein: Sie sollte Liquidität für kurzfristige Ziele, diversifizierte Anlagen für den Lebensunterhalt und aktives Management für den langfristigen Vermögensaufbau vereinen.
- Ein Familienkodex und klare Governance-Strukturen helfen, Konflikte bei der Nachfolge und Entscheidungsfindung zu vermeiden, während eine Familienholding den schrittweisen Vermögenstransfer unterstützt.
- Ein Single Family Office kann unter bestimmten Voraussetzungen ohne FINMA-Zulassung agieren, doch sobald externe Dienstleistungen angeboten werden, ist eine entsprechende Regulierung in der Regel erforderlich.
- Professionelles Management ist besonders für Familien mit Vermögenswerten in verschiedenen Währungen, Jurisdiktionen oder über mehrere Generationen hinweg sinnvoll, da es eine Koordination und Disziplin bietet, die in Eigenregie kaum zu leisten ist.
Welche Leistungen umfasst das Portfoliomanagement für Familien in Meggen?
Ein Mandat zur Familienvermögensverwaltung bündelt in der Regel verschiedene Dienstleistungen, die sonst bei unterschiedlichen, unkoordinierten Beratern liegen würden. Eine frühzeitige Weichenstellung erspart jahrelangen bürokratischen Aufwand und verhindert das Versäumen von Steuerfristen.
- Vermögensverwaltung mit Mandat, bei der der Verwalter innerhalb vereinbarter Leitplanken die täglichen Anlageentscheidungen trifft.
- Anlageberatung, für Familien, die jede Transaktion selbst freigeben möchten.
- Konsolidiertes Reporting, das Vermögenswerte über verschiedene Banken und Währungen hinweg in einer übersichtlichen Aufstellung zusammenführt.
- Depotführung und Mehrwährungskonten, besonders relevant für Haushalte, die Vermögen in CHF, EUR und USD halten.
- Steuerliche Koordination mit dem Steuerberater der Familie sowie Immobilienverwaltung für Immobilienbesitz.
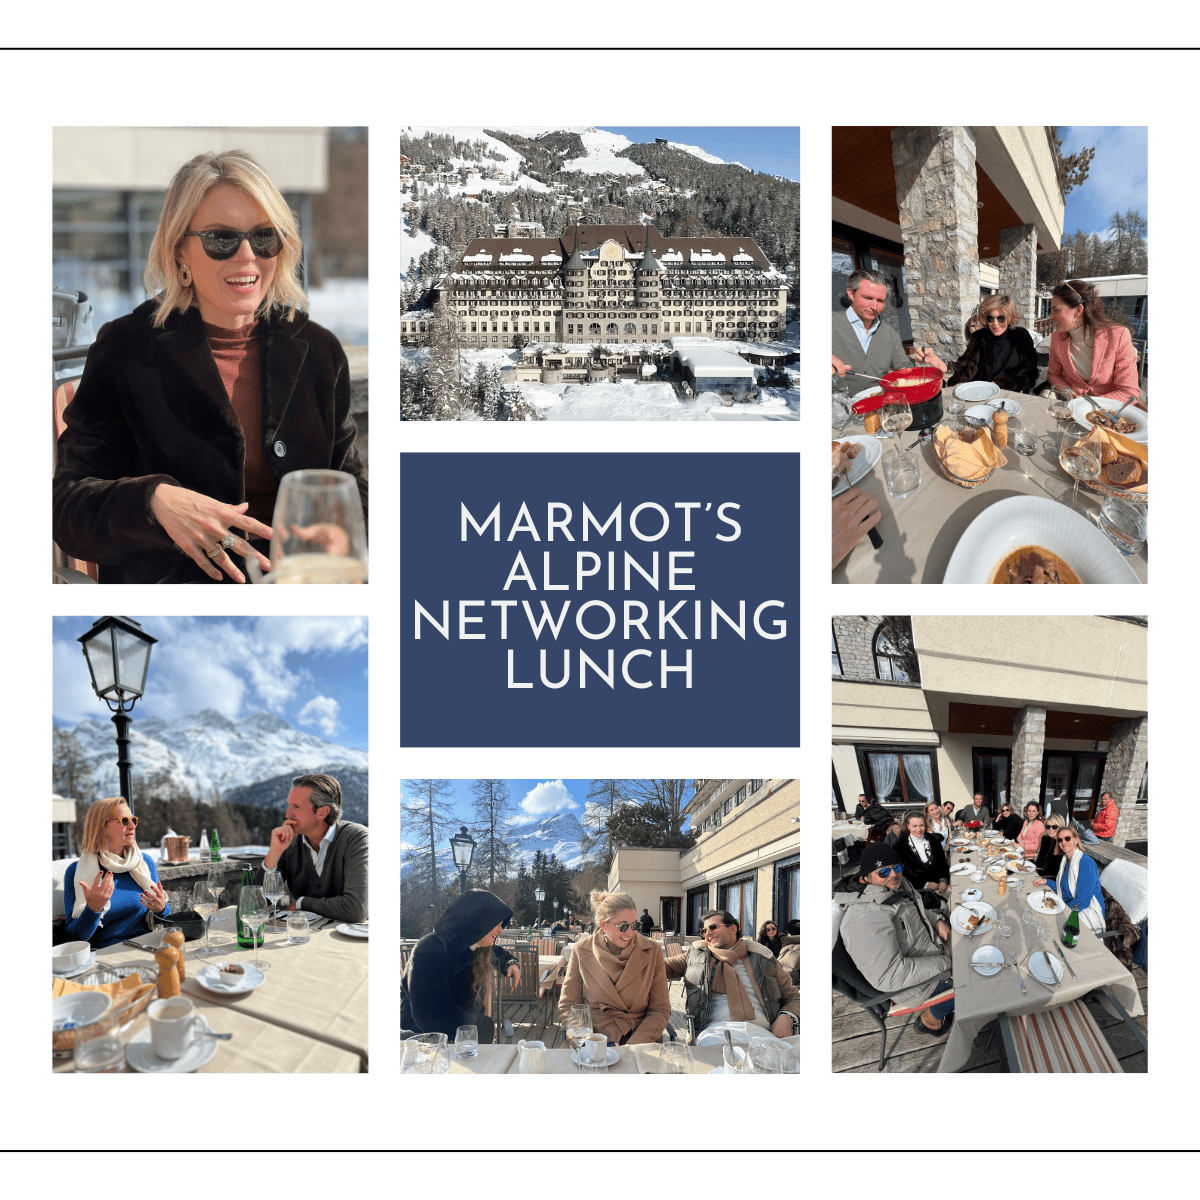
Manche Familien benötigen ein voll ausgestattetes Single-Family-Office. Die meisten jedoch nicht. Ein Family Office in der Schweiz kann Verwaltung, Reporting und Governance zentralisieren, ohne dass die Familie ein eigenes Team aufbauen muss. Outsourcing oder die Koordination durch ein Multi-Family-Office ist oft kosteneffizienter als die Personalausstattung eines internen Büros. Marmot Finance bietet diese Art der koordinierten Vermögensverwaltung in Meggen an. Zudem werden Dienstleistungen im Stil eines Family Office an Standorten wie St. Moritz für Familien mit komplexeren, länderübergreifenden Vermögenswerten angeboten.
Woran erkennen Sie, dass ein Vermögensverwalter vertrauenswürdig ist?
Wenn es um die Zukunft Ihrer Familie geht, zählen Qualifikationen mehr als Charisma. Beginnen Sie mit dem regulatorischen Status: FINMA-Akkreditierung bedeutet, dass ein Verwalter unter der Aufsicht der Eidgenössischen Finanzmarktaufsicht steht, was definierte Verhaltensregeln, Kapitalanforderungen und Beschwerdeverfahren einschließt.
Achten Sie darüber hinaus auf:
- Eine schriftlich fixierte Anlagestrategie (Investment Policy Statement, IPS), die Ziele, Risikogrenzen und Überprüfungstermine festlegt.
- Klare, veröffentlichte Gebührenstrukturen ohne versteckte Kosten.
- Eine Richtlinie zu Interessenkonflikten, die darlegt, wie das Unternehmen mit Produktempfehlungen umgeht.
- Konsolidierte Berichte, die verständlich sind und nicht nur aus Fragmenten verschiedener Banken bestehen.
Über 350 Frauen haben die Beratung von Marmot Finance in Anspruch genommen, einschließlich Tools wie dem Money Makeover Quiz, um Klarheit über ihre Finanzen zu gewinnen und stärkere Portfolios aufzubauen. Das ist eine Erfolgsbilanz, die auf praktischen Ergebnissen basiert, nicht auf Werbetexten.
Wie sollten Familienportfolios für Wachstum und Sicherheit strukturiert sein?
Eine gute Allokation beginnt bei dem Zweck, für den das Geld bestimmt ist, und nicht bei einem allgemeinen Risikofragebogen. Eine Familie, die in acht Jahren die Studiengebühren für zwei Kinder finanzieren muss, hat ein anderes Haftungsprofil als eine Familie, die ein Unternehmen an die nächste Generation übergibt – und das Portfolio sollte diese Unterschiede widerspiegeln.
- Bildung und kurzfristiger Bedarf: risikoarme, liquide Anlagen, die bei einem Marktabschwung nicht gerettet werden müssen.
- Lebenshaltungskosten: ein Kern mit moderatem Risiko, der oft aus diversifizierten ETFs für ein kosteneffizientes Markt-Exposure besteht.
- Vermächtnis und generationenübergreifendes Kapital: Spielraum für aktive Manager und alternative Anlagen, da dieses Kapital über Jahrzehnte hinweg wachsen kann.
Die Vermögensallokation ist der wichtigste Faktor für die langfristige Performance, und es gibt kein universelles Modell. Sie muss den Lebenszyklus, den Einkommensbedarf und die Risikobereitschaft jeder Familie widerspiegeln, so ATAG Family Office. Auch die Liquiditätsplanung ist entscheidend. Eine Familie sollte in der Lage sein, folgende Frage zu beantworten: Wenn die Märkte um 20% fallen und wir 200.000 CHF für einen Notfall benötigen, woher kommt das Geld, ohne dass wir einen Verlust realisieren müssen? Thematische und nachhaltige Strategien, einschließlich ESG- und Gender-Lens-Investments, lassen sich gut in diesen Rahmen integrieren, sofern sie die tatsächlichen Werte der Familie widerspiegeln und nicht nur aus Imagegründen hinzugefügt werden.
Profi-Tipp: Bitten Sie Ihren Vermögensverwalter, Ihr Portfolio einem Stresstest zu unterziehen: Was passiert, wenn Sie innerhalb von 30 Tagen Bargeld für sechs Monate Lebenshaltungskosten benötigen? Wenn die Antwort den Verkauf in einem fallenden Markt erfordert, ist Ihr Liquiditätspuffer zu gering.
Was beinhaltet Familien-Governance eigentlich?
Governance ist der Bereich, den Familien oft vernachlässigen, und meist ist es genau der Punkt, der später den größten Schaden anrichtet. Ein Familienverfassung ist ein schriftliches Dokument, das gemeinsame Werte festlegt, regelt, wie wichtige finanzielle Entscheidungen getroffen werden, und vorsorglich klärt, wie bei Meinungsverschiedenheiten zu verfahren ist.
Die meisten Familien, die dieses Thema ernst nehmen, orientieren sich an einigen praktischen Schritten:
- Entwurf einer Familienverfassung zur Regelung von Entscheidungsbefugnissen, Kommunikationserwartungen und der Beilegung von Streitigkeiten.
- Einrichtung von Führungsgremien, in der Regel ein Familienrat für Werte und Beziehungen sowie ein Anlageausschuss für die Portfolioüberwachung.
- Stufenweise Nachfolgeplanung, bei der die nächste Generation durch Mentoring begleitet und Verantwortung schrittweise statt auf einmal übertragen wird.
- Wahl der richtigen Struktur: ein Single-Family-Office für sehr komplexe Situationen mit hohem Vermögen, ein Multi-Family-Office oder externe Koordination für die meisten anderen Fälle.
- Jährliche Überprüfung, da sich familiäre Umstände und die Komplexität von Vermögenswerten meist schneller ändern als die Verfassung selbst.
Eine Familienholding wird oft eher aus Gründen der Governance und Nachfolge als aus rein steuerlichen Erwägungen genutzt; sie zentralisiert das Eigentum und unterstützt die stufenweise Übertragung an Nachkommen, so MB Projects, und sie funktioniert in der Regel besser, wenn sie durch die „weicheren“ Governance-Aspekte ergänzt statt durch diese ersetzt wird.
Wann benötigt ein Family Office eine FINMA-Bewilligung?
Dies ist der Punkt, bei dem Familien am häufigsten Fehler machen, meist in der Annahme, ein Family Office sei automatisch von der Aufsicht befreit. Das ist nicht der Fall, und die Prüfung hängt davon ab, wen Sie betreuen.
- Reine Single-Family-Aktivitäten, bei denen ausschließlich die eigene Familie betreut wird, können bei korrekter Strukturierung oft außerhalb des regulierten Bereichs der FINMA bleiben.
- Dienstleistungen für externe Kunden anbieten, selbst auf informeller Basis, erfordert in der Regel die Einhaltung der Zulassungs- und Compliance-Standards der FINMA, gemäß dem Compliance-Rahmenwerk von Familiarize.
- Grundlegende Compliance-Anforderungen , die unabhängig davon erfüllt sein müssen, umfassen Geldwäschereiprävention (AML) und KYC-Prüfungen sowie Risikomanagement-Praktiken, die den Anforderungen an die Verhältnismäßigkeit entsprechen.
Laut MB Projects gelingt es vielen Familien nicht, ihr Vermögen über die zweite Generation hinaus zu erhalten. Die Gründe dafür sind meist menschlicher oder struktureller Natur und weniger auf schlechte Anlageentscheidungen zurückzuführen. Wer die regulatorische Einstufung bereits in der Planungsphase korrekt vornimmt – noch bevor Vermögenswerte übertragen oder Personal eingestellt wird –, vermeidet die kostspielige Überraschung, später eine Lizenz nachrüsten zu müssen.
Was passiert, wenn Sie einen Vermögensverwalter beauftragen?
Der Prozess ist unkomplizierter, als die meisten Familien erwarten, und sollte sich niemals überstürzt anfühlen.
- Bestandsaufnahme: eine vollständige Erfassung aller Vermögenswerte, Verbindlichkeiten und rechtlichen Strukturen – oft das erste Mal, dass alles übersichtlich an einem Ort zusammengeführt wird.
- Zielsetzung: gemeinsame Festlegung der Ziele und Erstellung der Anlagerichtlinien (Investment Policy Statement).
- Umsetzung: Aufbau der Portfolios, Einrichtung der Depotführung und Etablierung eines konsolidierten Reportings, üblicherweise mit vierteljährlichen Überprüfungen und einem jährlichen Strategietreffen.
- Laufende Gebühren: in der Regel ein gestaffelter Prozentsatz des verwalteten Vermögens; Coaching oder Finanzplanung werden teilweise separat in Rechnung gestellt.
Profi-Tipp: Lassen Sie sich vor Vertragsabschluss ein Muster für einen konsolidierten Bericht zeigen. Wenn Sie diesen nicht innerhalb von fünf Minuten verstehen, erfüllt er seinen Zweck nicht.
Reicht die Eigenverwaltung der Finanzen für eine Familie mit komplexer Vermögenssituation aus?
Die Eigenverwaltung funktioniert gut für ein einzelnes Portfolio mit klaren Zielen. Sie stößt jedoch an ihre Grenzen, sobald eine Familie über grenzüberschreitendes Vermögen, unternehmerische Beteiligungen, mehrere Währungen oder Kinder verfügt, die schrittweise in Entscheidungsprozesse einbezogen werden müssen.

Der ehrliche Vergleich dreht sich nicht darum, wer die besseren Aktien auswählt. Ein kompetenter Privatanleger kann auch ohne Hilfe ein solides ETF-Portfolio aufbauen. Was jedoch allein schwerfällt, ist die Koordination der steuerlichen Behandlung über verschiedene Rechtsordnungen hinweg, die Aufrechterhaltung eines konsistenten Risikorahmens bei sich wandelnden Zielen über ein Jahrzehnt hinweg sowie der Aufbau von Governance-Strukturen, die verhindern, dass das Vermögen bei der Weitergabe an die nächste Generation zerstückelt wird. Professionelles Management rechtfertigt seine Gebühren weniger durch Markt-Timing als vielmehr durch die Koordination, Disziplin und Berichterstattung, für die vielbeschäftigte Familien selten Zeit haben.
Es gibt zudem verhaltensbedingte Kosten bei der Eigenverwaltung, die leicht unterschätzt werden. Familien, die ihr Vermögen selbst verwalten, reagieren oft emotional auf Markteinbrüche oder kommen schlichtweg nicht dazu, ihr Portfolio neu auszubalancieren. Ein verwaltetes Mandat mit einer vereinbarten Anlagerichtlinie (Investment Policy Statement) nimmt diese Entscheidung aus der Hitze des Gefechts heraus. Der Kompromiss sind die Kosten: Professionelles Management ist nicht kostenlos, und eine Familie mit einem einfachen Portfolio und ohne komplexe Nachfolgeplanung benötigt es möglicherweise tatsächlich nicht. Am meisten profitieren Familien, die gleichzeitig mehrere Ziele, Währungen oder Generationen unter einen Hut bringen müssen.
Was sollten Sie fragen, bevor Sie einen Vermögensverwalter in Meggen wählen?
Bei der Auswahl eines Verwalters geht es weniger um den größten Namen als vielmehr darum, wer am besten zur Komplexität Ihrer Familie passt. Ein paar direkte Fragen helfen, das Marketing-Gerede zu durchschauen.
Fragen Sie, ob das Unternehmen FINMA-akkreditiert ist, und bitten Sie um eine Erläuterung, was diese Aufsicht tatsächlich abdeckt, anstatt sie nur zu nennen. Fragen Sie nach der Gebührenstruktur – ob es sich um einen festen Prozentsatz des verwalteten Vermögens, eine Performance-Komponente oder separate Gebühren für Beratung und Planung handelt – und bitten Sie um konkrete Beispiele statt um Spannen. Fragen Sie, wer Ihr Konto im Tagesgeschäft tatsächlich betreut, nicht nur, wer auf der Marketingseite steht. Fragen Sie, wie oft Sie konsolidierte Berichte erhalten, und fordern Sie ein Muster an.
Warnsignale sind meist leicht zu erkennen, wenn man weiß, worauf man achten muss. Von einem Verwalter, der sich vage über seinen regulatorischen Status äußert, sich scheut, Gebühren schriftlich festzuhalten, oder jedem Kunden ungeachtet der Ziele ein einziges hauseigenes Produkt aufdrängt, sollte man Abstand nehmen. Das gilt auch für jeden, der seine Richtlinien zu Interessenkonflikten nicht in einfacher Sprache erklären kann. Die frühzeitige Integration von Steuer-, Nachfolge- und Anlageplanung verhindert die häufige Falle, eine Struktur allein aus steuerlichen Gründen zu wählen, die später die Erbfolge verkompliziert – ein Fehler, der in der Entwurfsphase weitaus leichter zu vermeiden ist, als ihn Jahre später rückgängig zu machen, wie vom RegServices-Beraterregisterangemerkt.
Was machen Familien am häufigsten falsch?
Das häufigste Versäumnis ist keine schlechte Anlageentscheidung. Es ist eine isolierte Beratung: ein Steuerberater, der nie mit dem Vermögensverwalter spricht, und ein Familienrat, der nur auf dem Papier existiert, aber nie wirklich tagt. Governance ist die „weiche“ Infrastruktur, die alles andere erst funktionsfähig macht; ihr Fehlen untergräbt still und leise selbst gut aufgebaute Portfolios.
Abhilfe schafft hier meist die Kombination einer echten Beratungsbeziehung mit Tools, die die Familie auch zwischen den Treffen einbinden, anstatt Governance als einmaliges Dokument zu betrachten. Dieser hybride Ansatz – persönliche Anleitung gepaart mit digitalen Werkzeugen, die den Fortschritt leicht nachvollziehbar machen – schließt die Lücke zwischen guten Absichten und guten Ergebnissen.
Wie Marmot Finance Familien in Meggen unterstützt
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der speziell für Familien und Frauen konzipiert wurde. Wir verwalten CHF-, EUR- und USD-Konten mit der koordinierten Berichterstattung und dem Governance-bewussten Ansatz, den dieser Artikel beschreibt. Im Gegensatz zu einer traditionellen Privatbankbeziehung, in der Sie nur ein Konto unter Tausenden sind, kombiniert Marmot einen persönlichen Berater mit praktischen digitalen Tools, einschließlich des Money Makeover Quiz, damit Sie zwischen den Treffen immer wissen, wo Sie stehen.
Bevor Sie das erste Gespräch führen, stellen Sie eine grobe Liste Ihrer Vermögenswerte und Verbindlichkeiten zusammen, notieren Sie bestehende rechtliche Strukturen (Stiftungen, Holdinggesellschaften) und halten Sie fest, was Sie tatsächlich erreichen möchten – sei es die Finanzierung der Ausbildung, die Vorbereitung einer Nachfolge oder einfach ein klarerer Überblick. Eine erste Planungssitzung verschafft Ihnen in der Regel ein klares Bild Ihrer aktuellen Position und einen ersten Rahmen für Ihre Anlagerichtlinie.
Entdecken Sie Vermögensverwaltung in Meggen oder die Hauptseite für Vermögensverwaltungsdienstleistungen um ein erstes Gespräch zu vereinbaren.
Quellen
- Family Office in der Schweiz — Goldblum & Partners
- Dokumente
- Vermögensübertragung in der Schweiz — MB Projects
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie vor jeglichen Entscheidungen einen qualifizierten Finanzexperten, der Ihre persönliche Situation beurteilen kann.
Empfohlen
- Vermögensverwaltung in Meggen | Marmot Finance
- Family Office Dienstleistungen in St. Moritz: Verwaltung komplexer Vermögen | Marmot Finance