
Chart der Woche
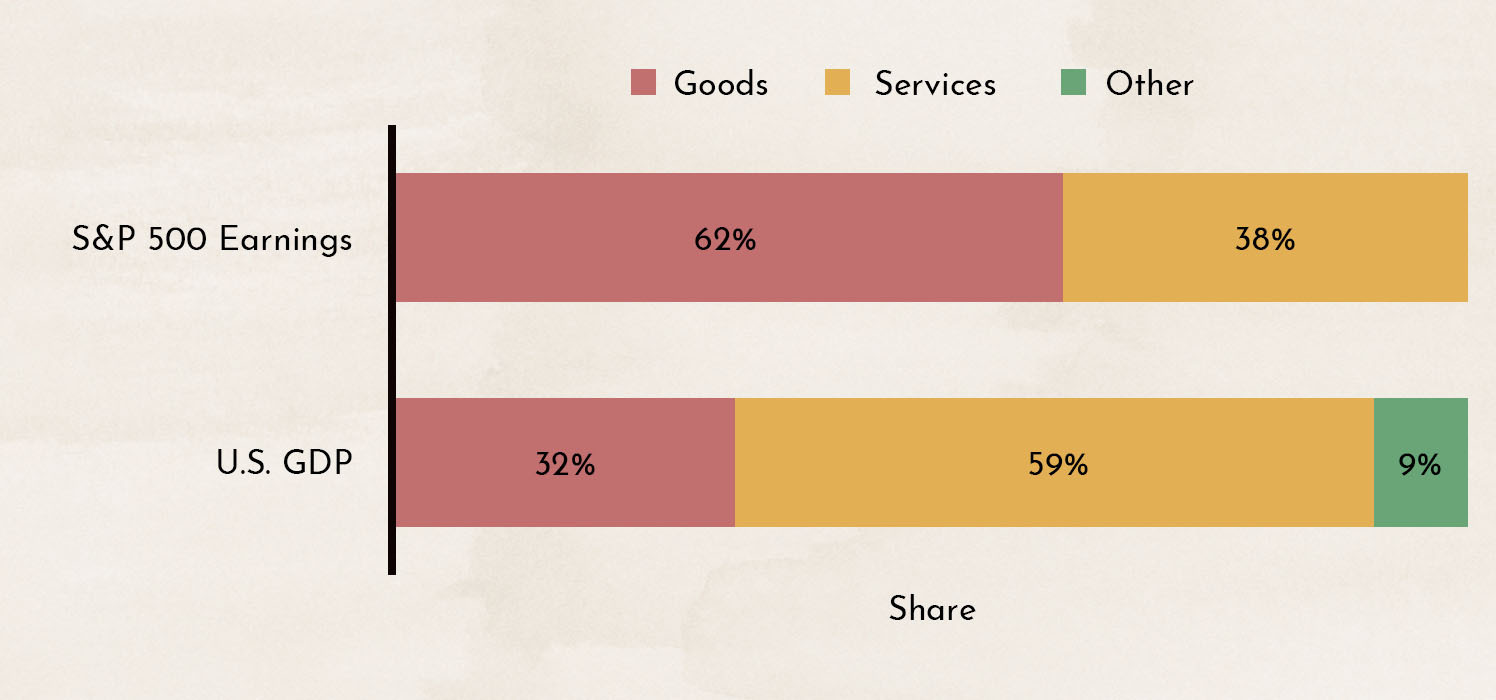
Die Grafik zeigt die Zusammensetzung des US-BIP sowie die Erträge des S&P 500 nach Waren und Dienstleistungen. Es wird sofort deutlich, dass die beiden Indikatoren unterschiedlich strukturiert sind. Das Wirtschaftswachstum wird primär vom Dienstleistungssektor getragen, während die Gewinne des breiten Marktindex vom Warensektor dominiert werden.
Warum das wichtig ist
Bei der Veröffentlichung von Wirtschaftsdaten nennen die Medien meist nur den Gesamtwert (die sogenannte Headline-Zahl). Hier ist es immer wichtig, genauer hinzusehen. Findet die aktuelle wirtschaftliche Abschwächung eher im Waren- oder im Dienstleistungssektor statt? Je nach Antwort können die Auswirkungen auf den Aktienmarkt größer oder kleiner ausfallen.
Die US-Notenbank zerstört alle Hoffnungen auf moderatere Zinserhöhungen
Viele der in den letzten Wochen veröffentlichten Wirtschaftsdaten (Gewinnberichte von Restaurantketten, persönliche Einkommen und Konsumausgaben, Bautätigkeit usw.) zeigen deutlich, dass sich die Wirtschaft spürbar abkühlt.

Die Grafik zeigt die Entwicklung der Immobilienpreise (gemäß Case-Shiller-Index) und einen Indikator, der aus verschiedenen wohnungsbaurelevanten Teilindikatoren wie neuen Hypothekenanträgen und der Bautätigkeit abgeleitet wurde. Dieser Indikator hat in der Vergangenheit eine hohe Vorhersagekraft bewiesen. Aktuell deutet er auf eine deutliche Abkühlung des Immobiliensektors und sinkende Immobilienpreise hin.
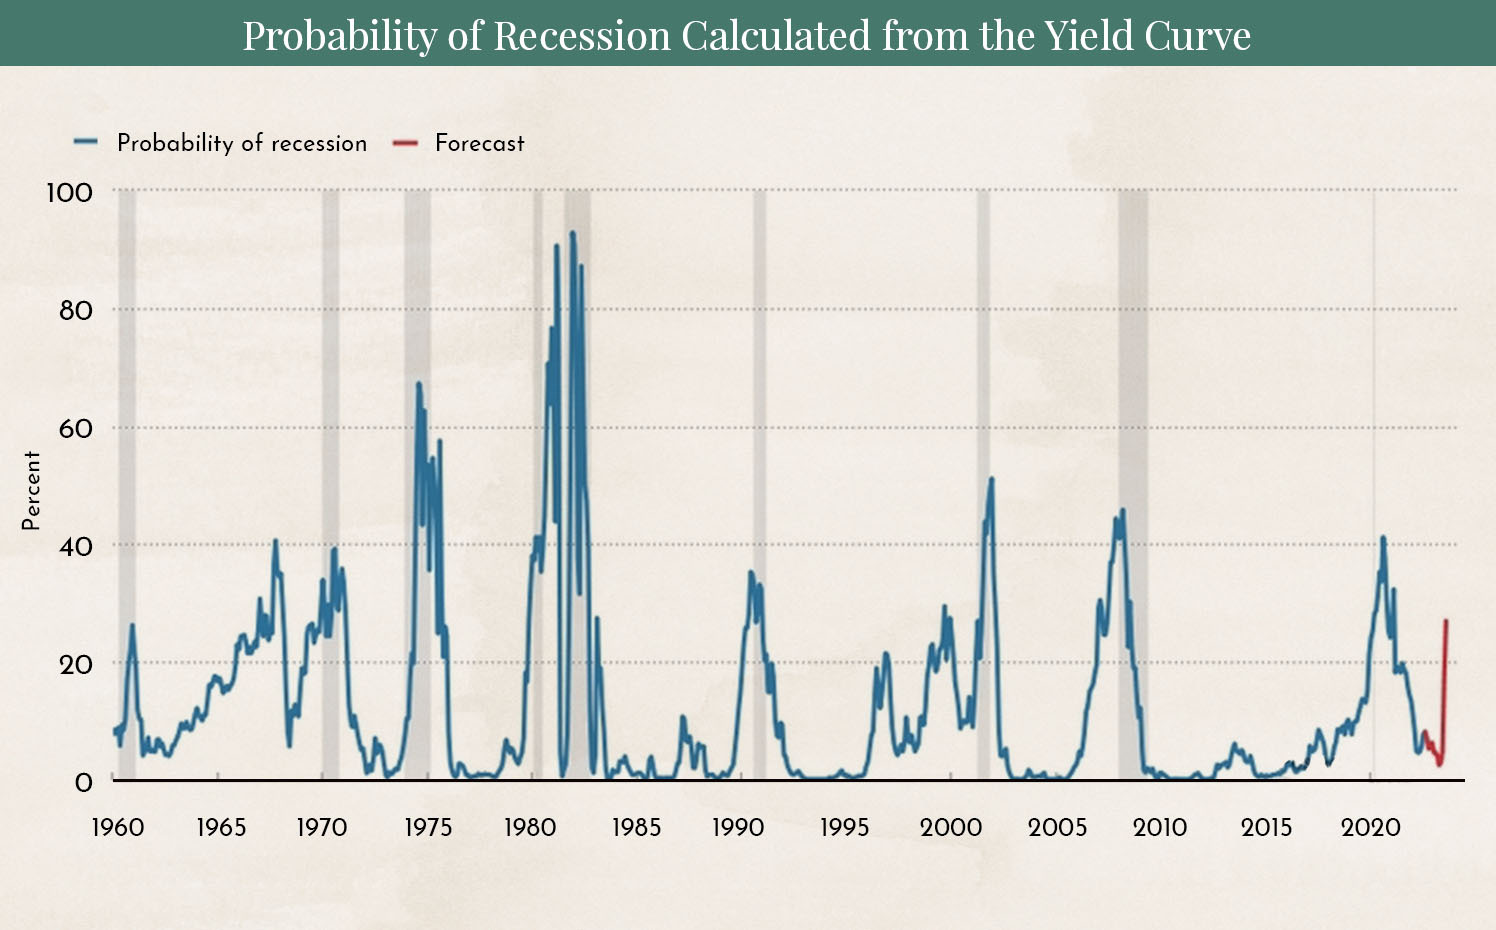
Die Grafik zeigt die Wahrscheinlichkeit, mit der Marktteilnehmer derzeit eine Rezession einpreisen. Diese Wahrscheinlichkeit lässt sich aus der Form der Zinsstrukturkurve ableiten. Die in den letzten Wochen veröffentlichten Wirtschaftsdaten, die auf eine sich abschwächende Wirtschaft hindeuten, haben die Rezessionswahrscheinlichkeit erhöht.
Infolgedessen begannen viele Marktteilnehmer darauf zu hoffen, dass die US-Notenbank das Tempo ihrer Zinserhöhungen drosseln könnte.
In einer Rede auf dem Jackson-Hole-Symposium, bei dem sich jährlich die wichtigsten Zentralbanker treffen, stellte Jerome Powell, Vorsitzender der US-Notenbank, am Freitag klar, dass es keine Verlangsamung bei den Zinserhöhungen geben wird.
Viele Marktbeobachter erinnern sich an eine ähnliche Situation im Jahr 2008, als eine Rede des US-Notenbankchefs einen Mini-Crash auslöste und der Aktienmarkt um 15 % einbrach. Wir erwarten derzeit kein ähnliches Szenario, aber die Märkte sind momentan hochgradig nervös und große Tagesschwankungen sind an der Tagesordnung. Anleger brauchen jetzt starke Nerven und eine klare langfristige Anlagestrategie, um nicht zum ungünstigsten Zeitpunkt zu kaufen oder zu verkaufen.

Wir haben in unserem Blog bereits mehrfach darauf hingewiesen, dass es typischerweise nach der zweiten oder dritten Zinserhöhung durch die US-Notenbank zu einer Verschiebung der Marktkapitalisierungstrends kommt. Ab diesem Zeitpunkt tendieren Small-Cap-Aktien dazu, die bekannten Large-Cap-Werte zu übertreffen. Bisher gibt es jedoch keine Anzeichen für diese Trendwende. Die großen, bekannten Unternehmen liefern weiterhin bessere Renditen oder fallen weniger stark als die Aktien kleinerer Unternehmen. Aus diesem Grund haben wir noch keine Umschichtungen im Portfolio vorgenommen, da wir zunächst eine Bestätigung unserer These abwarten wollen.
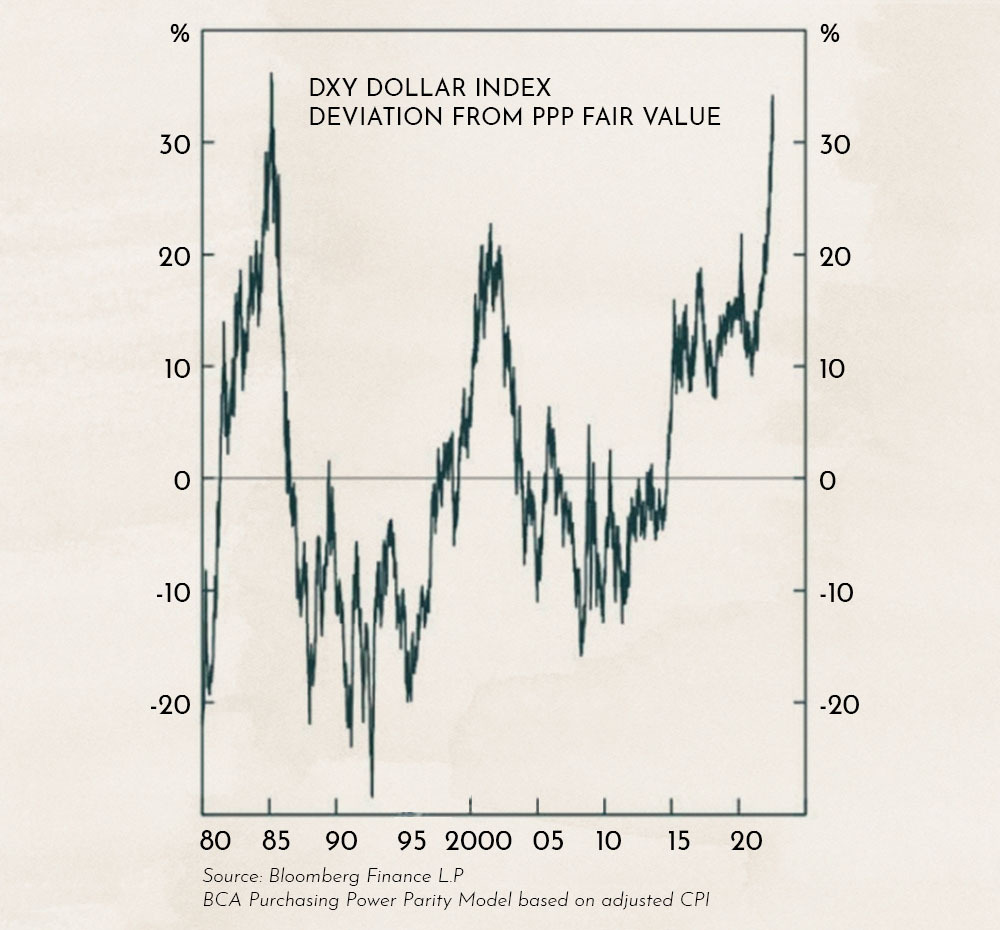
Die Grafik zeigt den von BCA Research berechneten US-Dollar-Index und dessen Abweichung von der Kaufkraftparität zum fairen Wert. Die Abweichung ist so groß wie zuletzt 1980. In unserem letzten Blogartikel haben wir darauf hingewiesen, dass die meisten institutionellen Anleger den US-Dollar für überbewertet halten. Aktuell wird die Stärke des USD vor allem durch den Ukraine-Krieg und die Flucht in den US-Dollar als Weltreservewährung getrieben. Auch die deutlich aggressiveren Zinserhöhungen in den USA im Vergleich zu Europa tragen zu diesem Trend bei.
Es ist anzumerken, dass selbst das kleinste Anzeichen von Hoffnung auf ein baldiges Ende des Ukraine-Krieges eine sehr starke und schnelle Trendwende auslösen könnte.

Die Grafik zeigt die Stärke von Gegenbewegungen in Bärenmärkten (sogenannte Bärenmarktrallyes) seit 1929. Der S&P 500 hat 53 % seines Rückgangs wieder aufgeholt, was dem oberen Ende einer typischen Bärenmarktrallye entspricht. Wir betrachten die aktuelle Marktkorrektur daher eher als normale Gegenbewegung denn als Beginn eines neuen größeren Abschwungs.
Weitere Bildquellen: Gestaltet von Freepik
Haftungsausschluss:
Die Inhalte dieser Blogartikel dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu betrachten. Marmot.Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wer auf Basis dieser Blogartikel Anlageentscheidungen trifft, handelt vollständig auf eigene Verantwortung und eigenes Risiko. Marmot.Finance übernimmt keine Haftung für Verluste, die auf Informationen in diesem Blogbeitrag beruhen. Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Zudem ist Marmot.Finance vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












