
Ein Finanzplan besteht aus den Gewohnheiten, Zahlen und Überzeugungen, die im Stillen darüber entscheiden, was mit jedem Franken oder Euro geschieht, der Ihnen zur Verfügung steht. Sie können noch heute damit beginnen, ihn zu gestalten: Erstellen Sie ein einfaches Budget, bauen Sie einen kleinen Notgroschen auf und starten Sie eine regelmäßige, steueroptimierte Altersvorsorge. Der Rest dieses Leitfadens zeigt Ihnen, wie die einzelnen Teile ineinandergreifen.
Kurz gefasst:
- Betrachten Sie die 70/20/10-Budgetaufteilung als Ausgangspunkt und passen Sie diese dann an Ihre tatsächlichen Kosten und Ziele an, anstatt sie starr zu befolgen.
- Halten Sie etwa drei Monatsausgaben für den Lebensunterhalt auf einem separaten, liquiden Sparkonto bereit. Wenn Ihr Einkommen unregelmäßig ist oder Sie eine Familie versorgen, sollten Sie einen höheren Betrag vorhalten.
- Investieren Sie kein Geld, das Sie innerhalb von ein oder zwei Jahren benötigen. Stimmen Sie diversifizierte Anlagen auf Ihren Zeithorizont und Ihre Risikotoleranz ab, anstatt einzelnen Aktien hinterherzujagen.
- Schweizer Sparer sollten regelmäßige Einzahlungen in die Säule 3a mit Einkaufsmöglichkeiten in die Säule 2 koordinieren und die jährlichen Abzugsregeln sowie Fristen anhand aktueller Steuerrichtlinien prüfen.
- Wenn Sie über mehrere Einkommensquellen, grenzüberschreitendes Vermögen oder eine wachsende Familie verfügen, sollten Sie einen professionellen Berater hinzuziehen, um Ihre gesamte finanzielle Situation zu prüfen.
Marmot Finance
Erstellen Sie einen klareren Finanzplan für Ihre Familie
Marmot Finance unterstützt Frauen und Familien in der Schweiz bei der Geldanlage mit maßgeschneiderten Strategien, persönlicher Beratung und digitalen Tools.
Was ein Finanzplan tatsächlich umfasst
Ein Finanzplan ist die Kombination aus Ihrer finanziellen Einstellung (was Sie über Geld, Risiko und Sicherheit denken) und den praktischen Systemen, die Sie zu deren Verwaltung nutzen: Budgetierung, Sparen, Investieren und Altersvorsorgeplanung. Er funktioniert, weil er Psychologie mit Prozessen verbindet. Gute Vorsätze verblassen, aber ein wiederholbares System funktioniert auch in Wochen, in denen die Motivation fehlt.
Die Hauptkomponenten sind:
- Budgetierung: zu wissen, was reinkommt und wohin es fließt.
- Sparen: ein Puffer, der Sie vor unvorhergesehenen Ereignissen schützt.
- Investieren: Geld langfristig für sich arbeiten lassen.
- Vorsorge- und Steuerplanungsicherstellen, dass die Strukturen um Sie herum (wie das Drei-Säulen-System) für Sie arbeiten.
- Mindset und Überprüfung: die Gewohnheiten und Kontrollpunkte, die das Ganze am Laufen halten.
Jeder weitere Abschnitt in diesem Leitfaden greift einen dieser Punkte auf und wandelt ihn in etwas um, das Sie diesen Monat tatsächlich umsetzen können.
Budgetierung: der erste Baustein
Ein Budget ist einfach eine Aufzeichnung Ihrer Einnahmen und Ausgaben, die so strukturiert ist, dass Sie Entscheidungen treffen können, anstatt zu raten. Beginnen Sie mit der Auflistung Ihrer Einnahmen, dann Ihrer Fixkosten (Miete, Versicherungen, Kreditraten) und schließlich dem, was für variable Ausgaben übrig bleibt.
- Listen Sie jede Einnahmequelle auf für einen typischen Monat, einschließlich unregelmäßiger Einnahmen als Durchschnittswert.
- Notieren Sie die Fixkosten wie Miete, Versicherungen, Abonnements und Kreditrückzahlungen.
- Schätzen Sie die variablen Ausgaben: Lebensmittel, Freizeit, Shopping, die kleinen Dinge, die sich summieren.
- Wenden Sie eine grobe Aufteilung an, wie zum Beispiel 70 % Lebenshaltungskosten, 20 % Sparen und Investieren, 10 % Freizeit oder Spenden, und passen Sie diese an Ihre eigene Situation an, anstatt sie starr zu befolgen.
- Behalten Sie den Überblick mit einem Tool, das Sie auch wirklich nutzen werden: eine Banking-App, eine einfache Tabellenkalkulation oder ein Konto, das eingehende Zahlungen automatisch in verschiedene Töpfe aufteilt.
Das Ziel ist nicht die Genauigkeit bis auf den letzten Cent. Es geht um Transparenz, damit Entscheidungen über Sparen und Investieren auf der Realität basieren und nicht auf einem vagen Gefühl, wie die Dinge normalerweise laufen.
Sparen und Ihr Notgroschen: was man vorhalten sollte und warum
Ein Notgroschen ist Geld, auf das Sie innerhalb weniger Tage zugreifen können. Er ist speziell dafür gedacht, dass Sie bei einer kaputten Heizung oder einem wegfallenden Auftrag nicht gezwungen sind, Investitionen zu einem ungünstigen Zeitpunkt zu verkaufen oder einen Kredit aufzunehmen.
- Planen Sie etwa drei Monate Ihrer wesentlichen Ausgaben ein als praktischer Ausgangspunkt, mehr, wenn Ihr Einkommen unregelmäßig ist oder Sie der Hauptverdiener einer Familie sind.
- Halten Sie es liquide und risikoarm: ein Sparkonto, kein Anlagekonto, denn Sie brauchen Verfügbarkeit, kein Wachstum.
- Trennen Sie es von Ihrem Ausgabengeld damit es nicht unbemerkt im Alltag aufgezehrt wird.
- Automatisieren Sie den Aufbau: Ein Dauerauftrag am Tag nach dem Gehaltseingang nimmt Ihnen die Versuchung, einen Monat auszusetzen.
Profi-Tipp: Eröffnen Sie ein separates Konto nur für den Puffer, auch wenn der Zinssatz nicht besonders hoch ist. Die Hürde (das Geld aktiv überweisen zu müssen) verhindert, dass es einfach verschwindet.
Grundlagen der Geldanlage für Ihren Finanzplan
Sobald ein Puffer vorhanden ist, sorgt die Geldanlage dafür, dass Ihr Kapital für Sie arbeitet, anstatt ungenutzt herumzuliegen. Vier Prinzipien sind wichtiger als jedes spezifische Produkt: Ihr Zeithorizont, die anfallenden Kosten, Ihre Diversifizierung und wie viel Risiko Sie wirklich ertragen können, ohne beim ersten Abschwung in Panik zu geraten.
- Zeithorizont: Geld, das Sie innerhalb von ein oder zwei Jahren benötigen, hat in volatilen Anlagen nichts zu suchen.
- Kostenkontrolle: Gebühren wirken sich genauso negativ auf Ihr Vermögen aus wie Renditen positiv – deshalb schlagen kostengünstige, breit gestreute Instrumente auf lange Sicht meist teure, eng gefasste Anlagen.
- Diversifizierung: Streuung über Regionen, Branchen und Anlageklassen hinweg, anstatt auf einige wenige Favoriten zu setzen.
- Risikotoleranz: eine ehrliche Selbsteinschätzung, nicht das Risikoniveau, das Sie gerne hätten.
Für die meisten Einsteiger sind breit gestreute Indexfonds oder regelmäßige Sparpläne in diversifizierte Portfolios eine sinnvolle Kategorie, anstatt einzelnen Aktien oder Trends hinterherzujagen. Passen Sie Ihre Beiträge an Ihre Ziele an: kleinere, stetige Beträge für eine Anzahlung auf ein Haus in fünf Jahren; größere, konsequentere Beträge für die Altersvorsorge, bei der die Zeit den Großteil der Arbeit für Sie erledigt.
Vorsorge, Steuern und steuerbegünstigte Maßnahmen
Für jeden, der im Schweizer System spart, lässt ein Finanzplan, der die Vorsorge ignoriert, den wirkungsvollsten Hebel ungenutzt. Das Drei-Säulen-System (staatliche Vorsorge, berufliche Vorsorge und private Säule 3a) funktioniert am besten, wenn die Teile gemeinsam geplant werden, anstatt sie getrennt voneinander laufen zu lassen. Viele Menschen betrachten die Säule 3a als Last-Minute-Aufstockung, anstatt sie mit Einkäufen in die Säule 2 und persönlichen Investitionen zu koordinieren, was die verfügbare Steuereffizienz schleichend untergräbt, da Ratgeber für Selbstständige beim Sparen weist darauf hin.
- Zahlen Sie regelmäßig in die Säule 3a ein, idealerweise per Dauerauftrag statt durch eine Einmalzahlung gegen Jahresende.
- Prüfen Sie Ihre Optionen für die Säule 2 (BVG), insbesondere freiwillige Einkäufe, wenn Ihr Einkommen steigt.
- Achten Sie auf die zeitliche Planung der Unterlagen, da Abzüge und Beitragsfristen beeinflussen, was Sie geltend machen können.
Die jährliche Steuererklärung führt Beiträge zur Säule 3a als abzugsfähige Position auf, und die offiziellen Steuerformulare sind der richtige Ort, um die aktuellen Höchstbeträge und deren korrekte Angabe zu prüfen, da sich diese Details ändern und es sich lohnt, sie jedes Jahr zu verifizieren, anstatt sich auf das Gedächtnis zu verlassen.
Ein einfacher 6-Schritte-Finanzplan, den Sie dieses Quartal umsetzen können
Ein Plan verdient seinen Namen erst, wenn er von der Idee in die Tat umgesetzt wird. Hier ist eine Version in sechs Schritten, die Sie realistisch innerhalb eines Quartals abschließen können.
- Setzen Sie sich ein konkretes Ziel (Woche 1): eine Zahl und ein Datum, kein vager Wunsch.
- Erstellen Sie Ihr Budget (Wochen 1 bis 2): Einnahmen, Fixkosten und variable Ausgaben, erstmals richtig erfasst.
- Bauen Sie Ihren Puffer auf (Wochen 2 bis 6): Automatisieren Sie Überweisungen, bis Sie etwa drei Monatsausgaben für das Nötigste angespart haben.
- Investieren beginnen oder überprüfen (Monat 2): Wählen Sie einen diversifizierten, kostengünstigen Ausgangspunkt, der auf Ihren Zeithorizont abgestimmt ist.
- Eine Vorsorge- oder Steuermaßnahme ergreifen (Monat 2 bis 3): Richten Sie einen Beitrag zur Säule 3a ein oder erhöhen Sie diesen, oder prüfen Sie Einkaufsmöglichkeiten in die Säule 2.
- Einen Überprüfungstermin vereinbaren (Quartalsende): Ein fester Termin, um den Fortschritt zu prüfen, kein vages „irgendwann“.
SchrittZeitrahmenSchneller ErfolgZiel setzenWoche 1Ein klarer ZielbetragBudget erstellenWochen 1 bis 2Überblick über AusgabenPuffer aufbauenWochen 2 bis 6Erste automatisierte ÜberweisungInvestieren beginnenMonat 2Erster Beitrag geleistetVorsorge oder SteuernMonate 2 bis 33a-Beitrag eingerichtetÜberprüfungQuartalsendeFortschrittskontrolle
Messen Sie Ihren Fortschritt anhand einfacher Indikatoren: Ist die Puffergröße erreicht, wurden die Beiträge fristgerecht geleistet und hat die vierteljährliche Überprüfung tatsächlich stattgefunden? Wenn Ihre Situation mehrere Einkommensquellen, grenzüberschreitende Vermögenswerte oder eine wachsende Familie umfasst, ist dies meist der Punkt, an dem ein Gespräch mit einem professionellen Berater mehr einbringt, als es kostet.
Wie Marmot Finance Ihnen hilft, einen Finanzplan zu erstellen
Wir haben Marmot Finance als Vermögensverwaltung für Frauen und Familien konzipiert, weil wir davon überzeugt sind, dass Finanzplanung besser funktioniert, wenn sie auf den Menschen zugeschnitten ist und nicht auf eine allgemeine Vorlage. Unser Ansatz kombiniert persönliche Beratung mit digitalen Tools, damit Sie einen Plan erhalten, der auf Ihren tatsächlichen Zahlen basiert und keine Einheitslösung darstellt.
- Finanzcoaching: strukturierte Unterstützung für die Denkweise und die Gewohnheiten hinter Ihrem Finanzplan, nicht nur für die Tabellenkalkulation.
- Personalisierte Portfolioverwaltung: Strategien, die auf Ihre Ziele, Ihren Zeithorizont und Ihre Risikotoleranz abgestimmt sind, mit jährlichen Gebühren ab 0,65 %, je nach Plan.
- Bildungs-Webinare und Community-Events: kontinuierliches Lernen, damit sich Ihr Finanzplan so weiterentwickelt wie Ihr Leben.
Wenn Ihre Finanzen komplexer geworden sind – etwa durch gemischte Einkünfte, grenzüberschreitende Aspekte oder die Verantwortung für eine Familie –, lohnt es sich, das Gesamtbild gemeinsam mit einem Experten zu betrachten, anstatt nur einzelne Bereiche isoliert zu verwalten.
Wie Ihr familiärer Hintergrund Ihren finanziellen Bauplan prägt
Die ersten Überzeugungen über Geld werden den meisten Menschen nicht direkt vermittelt. Sie werden unbewusst übernommen, indem man beobachtet, wie Eltern über Rechnungen streiten, einen Bonus feiern oder bei diesem Thema plötzlich verstummen. Wenn Sie in einem Haushalt aufgewachsen sind, in dem Geld knapp oder unvorhersehbar war, neigen Sie vielleicht entweder zu extremer Kontrolle oder zu plötzlichen Ausgaben – beides sind Reaktionen auf dieselbe unterschwellige Unsicherheit. War Geld zwar vorhanden, wurde aber nie offen darüber gesprochen, fühlen Sie sich als Erwachsener beim Ausgeben vielleicht sicher, sind aber bei der Budgetierung oder den Grundlagen der Geldanlage überraschend unsicher, einfach weil Ihnen niemand den Umgang damit vorgelebt hat.
Kulturelle und familiäre Einstellungen zum Sparen, zu Schulden und dazu, ob man überhaupt offen über Geld spricht, prägen Ihren finanziellen Bauplan, ohne dass Sie es merken. Wer gelernt hat, dass Schulden eine Schande sind, meidet vielleicht selbst sinnvolle Kredite wie eine Hypothek. Wer hingegen gelernt hat, dass Sparen etwas ist, das „andere Leute“ tun, hat vielleicht Schwierigkeiten, ein finanzielles Polster aufzubauen – nicht aus Unfähigkeit, sondern weil das entsprechende Vorbild fehlt.
Zu erkennen, woher Ihre Instinkte kommen, bedeutet nicht, Ihrer Erziehung die Schuld zu geben. Es bedeutet, zu bemerken, welche Gewohnheiten Ihnen nützen und welche Sie übernommen haben, ohne sie jemals bewusst gewählt zu haben. Diese Unterscheidung ist oft der erste echte Schritt, um die Bereiche zu korrigieren, die nicht funktionieren, anstatt jahrelang im Stillen dagegen anzukämpfen.

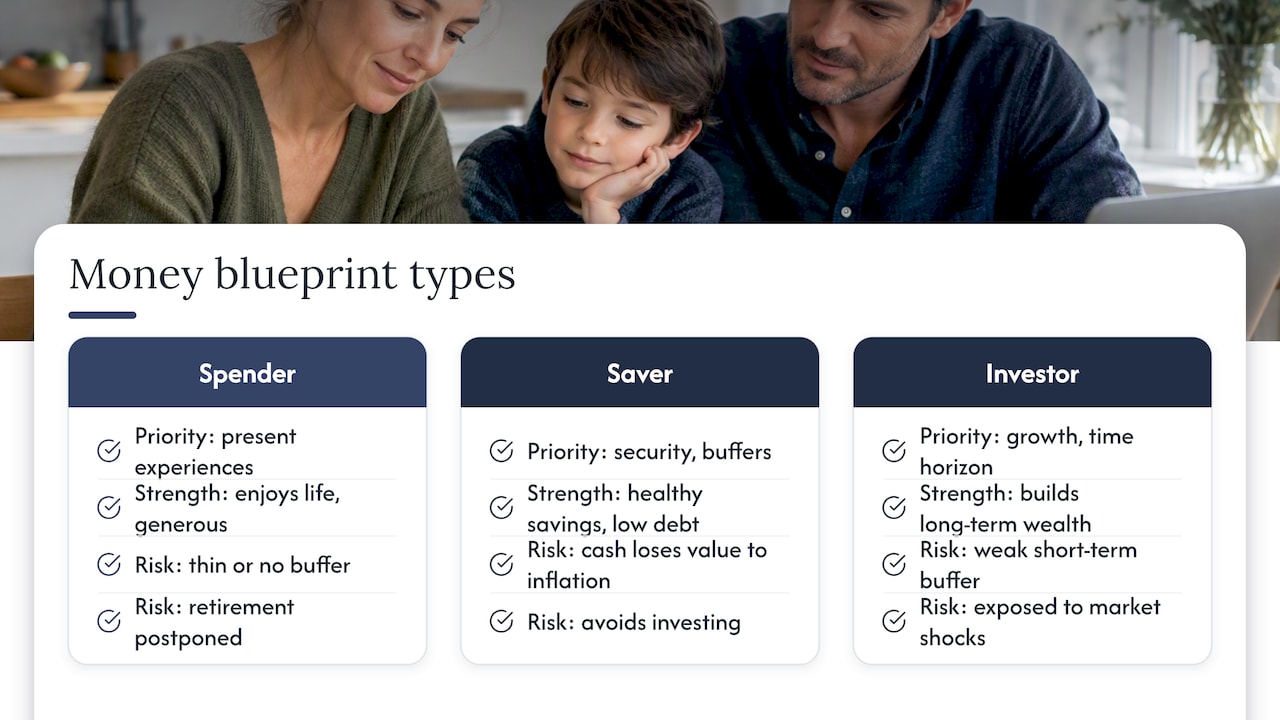
Ausgeber, Sparer, Anleger: Typische finanzielle Baupläne
Menschen neigen dazu, in erkennbare Muster zu verfallen. Diese zu benennen, ist oft der schnellste Weg, um zu erkennen, wo Ihr Bauplan Aufmerksamkeit benötigt.
Der Ausgeber stellt die Gegenwart in den Vordergrund. Geld fließt fast so schnell ab, wie es reinkommt, oft für Erlebnisse oder sichtbaren Komfort statt für materielle Dinge. Die Stärke liegt hier in der Lebensfreude und Großzügigkeit. Das Risiko besteht in einem dünnen oder nicht vorhandenen Puffer und einer Altersvorsorge, die auf „später“ verschoben wird.
Der Sparer stellt Sicherheit über fast alles andere. Finanzielle Puffer sind solide, Schulden minimal und Ausgaben wohlüberlegt. Das Risiko liegt hier auf der anderen Seite: Geld liegt jahrelang auf niedrig verzinsten Konten und verliert durch die Inflation schleichend an Wert, weil der Schritt zur Geldanlage als zu unsicher empfunden wird.
Der Anleger fühlt sich wohl dabei, Geld für sich arbeiten zu lassen, und denkt in Kategorien von Wachstum und Zeithorizont. Dieser Bauplan baut langfristig oft effektiv Vermögen auf, kann aber den kurzfristigen Puffer vernachlässigen. Das macht den Plan anfällig, falls ein finanzieller Schock eintritt, bevor die Investitionen Zeit hatten, sich zu erholen.
Die meisten Menschen sind eine Mischung aus diesen Typen und neigen unter Druck zu der einen und in ruhigen Zeiten zu der anderen Verhaltensweise. Die nützliche Übung besteht nicht darin, sich ein Etikett zu verpassen, sondern zu bemerken, in welchen Typ Sie verfallen, wenn das Geld knapp wird, und die Disziplin aufzubringen, gegenzusteuern, anstatt dem Automatismus freien Lauf zu lassen.
Perspektive des Autors: Die Einstellung, die einen Bauplan nachhaltig macht
Die technische Seite eines Finanzplans – Budgets, Puffer, Rentenbeiträge – ist leicht zu erklären, aber schwer durchzuhalten. Was wirklich darüber entscheidet, ob ein Plan im echten Leben Bestand hat, ist weniger spektakulär, als man denkt: langweilige Entscheidungen automatisieren, Fortschritte an festen Terminen überprüfen statt nur bei Motivationsschüben und Rückschläge als Datenpunkte statt als Scheitern betrachten. Finanzielle Bildung ist zudem keine einmalige Aufgabe. Die Gewohnheiten, die sich langfristig auszahlen, sind bescheiden und werden regelmäßig gepflegt, statt sie nur einmal im Jahr als große Vorsätze zu fassen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Was ist ein Finanz-Blueprint?
Ein Finanz-Blueprint ist die Kombination aus Ihren finanziellen Gewohnheiten, Überzeugungen und Systemen – von der Budgetierung über das Sparen und Investieren bis hin zur Altersvorsorge –, die bestimmt, wie Sie Ihren Alltag finanziell gestalten. Er verbindet die richtige Einstellung mit praktischen Abläufen. Genau deshalb können zwei Personen mit ähnlichem Einkommen am Ende in völlig unterschiedlichen finanziellen Situationen stehen.
Wie viel Geld muss ich investieren, um 1.000 $ im Monat zu verdienen?
Der Betrag hängt vollständig von der erwarteten Rendite und Ihrer Währung ab; es gibt keine allgemeingültige Zahl. Daher ist es sinnvoller, Ihre individuellen Zahlen gemeinsam mit einem Finanzberater durchzugehen, anstatt sich auf eine pauschale Faustregel zu verlassen. Wichtiger als die Fixierung auf ein bestimmtes Ziel-Einkommen ist es, kontinuierlich Beiträge zu leisten und einen diversifizierten Ansatz zu verfolgen.
Was ist die 70/20/10-Regel für Finanzen?
Es dient eher als Ausgangspunkt denn als starre Regel, und die meisten Menschen passen die Aufteilung an ihre eigenen Kosten und Ziele an.
Was ist ein Blueprint im Finanzwesen?
Im Finanzkontext bezeichnet ein Blueprint den strukturierten Plan und die zugrunde liegende Einstellung, die jemand für den Umgang mit Geld nutzt. Dabei werden Budgetierung, Sparen, Investieren und Altersvorsorge als zusammenhängende Teile und nicht als isolierte Aufgaben betrachtet. Der Begriff unterstreicht, dass ein funktionierender Finanzplan sowohl ein praktisches System als auch die entsprechenden Gewohnheiten erfordert, um ihn dauerhaft umzusetzen.
Quellen











