Andermatt bietet vielen Haushalten eine tatsächlich geringere effektive Einkommensteuerbelastung und eine wettbewerbsfähige Vermögenssteuer im Vergleich zum Schweizer Durchschnitt. Der tatsächliche Gewinn hängt jedoch davon ab, wie Sie dies gegen die lokalen Lebenshaltungskosten abwägen. Wer 100.000 CHF verdient, zahlt in Andermatt etwa 11,6 % effektive Einkommensteuer, während der Schweizer Durchschnitt eher bei 15,7 % liegt. Dieser Unterschied ist relevant, führt aber nur dann zu echtem Vermögensaufbau, wenn er mit den richtigen Instrumenten kombiniert wird.
Bevor Sie sich festlegen, sollten Sie sich auf drei Hebel konzentrieren:
- Wohnortwahl: In welcher Gemeinde im Kanton Uri Sie sich niederlassen, da der Gemeindesteuerfuss Ihre endgültige Steuerrechnung beeinflusst.
- Säule 3a: Maximieren Sie Ihren Beitrag in diesem Steuerjahr für einen sofortigen, garantierten Abzug.
- Holdingstrukturen: Wenn Immobilien- oder Geschäftseinkünfte im Spiel sind, sollten Sie die Eigentümerstruktur vor dem Kauf festlegen, nicht danach.
Führen Sie eine schnelle Einkommens- und Vermögensberechnung durch, stocken Sie Ihre Säule 3a auf, wo immer möglich, und sprechen Sie mit einem FINMA-akkreditierten Berater, bevor Sie Ihren Wohnsitz verlegen oder eine Holdingstruktur gründen.
Die wichtigsten Erkenntnisse
Andermatt kann Ihre effektive Steuerlast tatsächlich senken, aber nur Haushalte, die zusätzlich die Säule 3a nutzen, den Zeitpunkt der Pensionierung planen und die richtige Holdingstruktur wählen, schöpfen den vollen Nutzen aus.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Steuereffiziente Vermögensverwaltung in Andermatt: Was die Zahlen wirklich aussagen
Die Kernaussage ist eindeutig. Ein Einwohner in Andermatt mit einem Einkommen von 100.000 CHF hat eine effektive Einkommensteuerbelastung von rund 11,6 % bzw. 11.647 CHF, verglichen mit einem Schweizer Durchschnitt von etwa 15,7 %. Dieser Unterschied summiert sich über ein Erwerbsleben hinweg zu einem beachtlichen Betrag, wenn er reinvestiert statt ausgegeben wird.
Bei der Vermögenssteuer verhält es sich anders. Uri besteuert Einwohner auf ihr weltweites Nettovermögen zum Stichtag 31. Dezember jedes Jahres. Der effektive Steuersatz liegt für viele verheiratete Steuerpflichtige bei etwa 0,20 %, was nach Schweizer Massstäben tatsächlich niedrig ist. Die Gemeindesteuerfüsse kommen dann noch zum kantonalen Tarif hinzu und können Ihre endgültige Steuerrechnung stärker beeinflussen, als viele erwarten.
Andermatt auf einen Blick: effektive Einkommensteuer von rund 11,6 % bei 100.000 CHF Einkommen, mittlere Miete für eine 3,5-Zimmer-Wohnung bei ca. 2.323 CHF pro Monat und Krankenkassenprämien von durchschnittlich etwa 376 CHF pro Monat für einen Erwachsenen.
Dieser Mietwert ist wichtig, da der Mietmarkt in Andermatt aufgrund des Wachstums des Resorts seit 2012 angespannt ist. Eine Steuerersparnis von einigen tausend Franken pro Jahr verliert an Wert, wenn sie direkt durch höhere Wohnkosten wieder aufgezehrt wird. Die ehrliche Herangehensweise:
- Berechnen Sie Ihre voraussichtliche Steuerersparnis im Vergleich zum Schweizer Durchschnitt für Ihre Einkommensklasse.
- Vergleichen Sie diese Ersparnis mit den lokalen Miet- und Versicherungskosten für Ihre Haushaltsgrösse.
- Entscheiden Sie erst dann, ob Andermatt finanziell sinnvoll ist – nicht nur steuerlich.
Wie funktioniert die Pauschalbesteuerung für Einwohner in Uri?
Uri bietet ausländischen Staatsangehörigen, die ihren Hauptwohnsitz in den Kanton verlegen, ohne in der Schweiz einer Erwerbstätigkeit nachzugehen, die Pauschalbesteuerung an. Anstatt das weltweite Einkommen im Detail zu deklarieren, werden qualifizierte Einwohner auf Basis ihrer Lebenshaltungskosten besteuert. Dies eignet sich in der Regel für Rentner, Investoren, die von Portfolioerträgen leben, oder Personen mit komplexen internationalen Einkünften, die Planungssicherheit wünschen. Der Überblick von KPMG zur Pauschalbesteuerung weist darauf hin, dass die Anspruchsvoraussetzungen und Berechnungsmethoden je nach Kanton variieren; was in Uri gilt, muss also nicht zwingend den Regeln eines anderen Kantons entsprechen.
Innerhalb von Uri spielt die Wahl der Gemeinde eine enorme Rolle, da Gemeindesteuerfüsse zusätzlich zum kantonalen Steuersatz erhoben werden. Zwei benachbarte Dörfer können für ansonsten identische Steuerpflichtige spürbar unterschiedliche Steuerrechnungen zur Folge haben.
Bevor Sie davon ausgehen, dass Sie die Voraussetzungen erfüllen, gehen Sie diese Schritte durch:
- Prüfen Sie Ihre Aufenthaltsbewilligungskategorie und ob diese eine Pauschalbesteuerung zulässt.
- Planen Sie Ihren Umzug sorgfältig, da das Steuerjahr Ihrer Ankunft Ihre erste Veranlagung beeinflussen kann.
- Stellen Sie frühzeitig Unterlagen zu Ihrem weltweiten Vermögen und Ihren Ausgaben zusammen, da das kantonale Steueramt Uri vor einer Einigung klare Verhältnisse sehen möchte.
- Holen Sie vor Ihrem Umzug eine schriftliche Bestätigung des kantonalen Steueramtes Uri ein, nicht erst danach.
Welche Steuerinstrumente sollten Sie dieses Jahr nutzen?
Die effektivste Steuerplanung findet statt, lange bevor Sie überhaupt an einen Umzug denken. Die Säule 3a, das private Vorsorgesystem der Schweiz, bleibt eines der zuverlässigsten Instrumente für jeden Steuerzahler – egal, ob Sie in Andermatt oder anderswo im Land leben.
So setzen Sie sie richtig ein:
- Schöpfen Sie Ihren Beitrag zur Säule 3a vor dem 31. Dezember voll aus. Bei einem Single mit einem Einkommen von 100.000 CHF kann ein voller Beitrag allein in diesem Steuerjahr eine sofortige Steuerersparnis von rund 1.173 CHF bewirken. Das ist keine Prognose, sondern bares Geld, das Sie dieses Jahr weniger an Steuern zahlen.
- Überprüfen Sie das Zusammenspiel Ihrer 2. Säule mit Ihren 3a-Ersparnissen. Wenn Sie kurz vor der Pensionierung stehen, beeinflusst der Zeitpunkt eines Kapitalbezugs sowohl Ihr steuerbares Einkommen in diesem Jahr als auch Ihre spätere Vermögenssteuerbelastung, da eine Kapitalauszahlung zwar separat zu einem reduzierten Satz besteuert wird, nach Erhalt jedoch Ihr Nettovermögen erhöht.
- Denken Sie über die Hypothekarstruktur nach, falls Sie Wohneigentum besitzen oder kaufen möchten. Eine Hypothek reduziert Ihr steuerbares Nettovermögen, da die Schweizer Vermögenssteuer auf dem Netto- und nicht auf dem Bruttovermögen berechnet wird. Dies ist nur sinnvoll, wenn die Zinskosten niedriger sind als der Ertrag, den Sie durch eine Tilgung der Hypothek erzielen würden – daher ist hier eine fundierte Modellierung statt einer Faustregel gefragt.
- Stellen Sie jetzt Ihre Unterlagen zusammen, auch wenn Sie noch nicht umziehen: Vorsorgeausweise, Immobilienbewertungen und eine Übersicht Ihres weltweiten Vermögens. Jeder Berater, der sein Honorar wert ist, wird diese Dokumente anfordern, bevor er Ihnen konkrete Zahlen nennt.
Profi-Tipp: Betrachten Sie die Säule 3a nicht als lästige Pflichtaufgabe im Januar. Wenn Ihr Einkommen schwankt – sei es durch Boni, selbstständige Erwerbstätigkeit oder Anlagegewinne –, überprüfen Sie vierteljährlich Ihre Beitragskapazität, damit Sie kein Abzugspotenzial verschenken.
Hier geht es nicht darum, Schlupflöcher zu finden. Es geht darum, die Instrumente, die die Schweiz jedem Steuerzahler bereits bietet, richtig zu nutzen. Ein Haushalt, der ein Jahrzehnt lang jährlich die 3a-Beiträge maximiert und den Zeitpunkt der Vorsorgeauszahlung sinnvoll koordiniert, steht am Ende meist deutlich besser da als einer, der lediglich in eine steuergünstigere Gemeinde zieht und es dabei belässt.
Sollten Sie Immobilien direkt oder über eine Holdinggesellschaft erwerben?
Hier machen viele einen Fehler, denn die Antwort hängt ganz von Ihrer individuellen Situation ab und nicht von einer starren Regel. Privateigentum ist einfacher: Sie können tatsächliche Unterhaltskosten oder eine Pauschale sowie Hypothekarzinsen direkt von Ihrem Einkommen abziehen. Das eignet sich für Selbstnutzer und die meisten Familien.
Eine Immobiliengesellschaft funktioniert anders. Sie kann für bestimmte Anlegerprofile den Netto-Cashflow verbessern, indem sie betriebliche Abzüge und eine planbarere Ausschüttung ermöglicht, wobei eine Vergleichsanalyse von LCA Tax verdeutlicht, dass die optimale Struktur einzelfallabhängig und nicht universell ist. Sie eignet sich meist für Investoren mit mehreren Immobilien, Mietportfolios oder Plänen, Familienmitglieder später als Aktionäre einzubinden.
Andermatt has a unique feature worth knowing: the resort benefits from an exemption to the standard Lex Koller restrictions that typically limit the acquisition of Swiss real estate by foreigners. Furthermore, Andermatt Swiss Alps operates a formal rental program for owners who wish to rent out their property when they are not using it themselves.
Some points to consider early on:
- Private ownership is straightforward for a single-family home, but structures become increasingly important when dealing with multiple properties.
- Succession planning becomes significantly easier when the ownership structure is clarified before a death or divorce forces the issue. Our Guide to Preserving Generational Wealth covers this in more detail.
When should you consult a FINMA-accredited wealth manager?
As soon as your decision involves more than one variable—residence, retirement timing, and real estate structure simultaneously—DIY planning usually starts to cost more than it saves. To correctly model these interactions, you need someone who sees the big picture, not just a tax return.
Marmot Finance is FINMA-accredited and works exclusively with women and families in Switzerland and Europe. Personal consultations are combined with digital tools such as the Money Makeover Quiz. Over 350 women have already used Marmot's advice to restructure their finances. The services most directly linked to the decisions covered in this article include:
- Residence and relocation modeling, where your current tax situation is compared with a move to Andermatt or elsewhere in the Canton of Uri.
- Pillar 3a and retirement optimizationabgestimmt auf Ihr Einkommen und Ihre Pensionspläne.
- Analyse von Holdingstrukturen für Immobilien oder Geschäftsvermögen, inklusive der Prüfung, ob eine Immobiliengesellschaft für Sie sinnvoll ist.
- Nachlass- und Nachfolgeplanung, insbesondere bei grenzüberschreitenden familiären Bindungen.
Halten Sie für ein erstes Gespräch Ihre aktuellen Steuererklärungen, Vorsorgeausweise und etwaige Immobilienbewertungen bereit. Die Honorare variieren je nach Art des Mandats – ob einmalige Beratung oder laufende Portfolioverwaltung –, fragen Sie daher vorab nach einer klaren Honorarstruktur, anstatt von einem Pauschalpreis auszugehen.
Wie vermeiden Sie eine Doppelbesteuerung bei grenzüberschreitenden Vermögenswerten?
Wenn Sie Vermögenswerte, Einkünfte oder eine Vorsorge ausserhalb der Schweiz halten, besteht ohne richtige Planung ein reales Risiko der Doppelbesteuerung. Dies ist einer der am häufigsten falsch gehandhabten Bereiche für international mobile Familien. Die Schweiz hat mit den meisten europäischen Ländern und vielen weiteren Staaten weltweit Doppelbesteuerungsabkommen unterzeichnet. Diese Verträge legen in der Regel fest, welcher Staat das primäre Besteuerungsrecht für eine bestimmte Einkunftsart hat, etwa bei Erwerbseinkommen, Dividenden, Mieteinnahmen oder Rentenzahlungen.

Der praktische Ausgangspunkt ist die korrekte Bestimmung Ihres steuerlichen Wohnsitzes, da die Entlastung durch Abkommen erst greift, wenn der Wohnsitz gemäss den spezifischen „Tie-Breaker“-Regeln des jeweiligen Abkommens feststeht – und nicht einfach dort, wo Sie die meisten Nächte verbringen. Bei Dividenden und Zinsen aus dem Ausland können in der Schweiz ansässige Personen die an der Quelle einbehaltene Steuer gemäss dem entsprechenden Abkommen oft zurückfordern, wobei sich das Verfahren und der rückforderbare Prozentsatz je nach Land unterscheiden.
Einkünfte aus Immobilien bilden eine eigene Kategorie. Mieteinnahmen aus einer Immobilie im Ausland werden in der Regel dort besteuert, wo sich die Immobilie befindet. Die Schweiz verlangt jedoch, dass diese zur Satzbestimmung deklariert werden. Das bedeutet, sie beeinflussen den Steuersatz, der auf Ihr Schweizer Einkommen angewendet wird, auch wenn derselbe Franken nicht doppelt besteuert wird. Bei grenzüberschreitenden Renteneinkünften wird es besonders komplex, da das Quellenland, die Vertragsbedingungen und die Schweizer Regeln für Kapital- versus Rentenbezug je nach Ursprung der Rente unterschiedlich ineinandergreifen können.
Für jeden, der über nennenswerte grenzüberschreitende Vermögenswerte verfügt – sei es eine Familienimmobilie in Italien oder im Ausland gehaltene Anlagekonten –, ist eine koordinierte Betrachtung beider Jurisdiktionen vor jeder Steuererklärung die Investition in eine fundierte Beratung wert. Strukturierungsberatung von Marmot Finance behandelt diese Art der grenzüberschreitenden Koordination detaillierter und vergleicht den Schweizer Ansatz mit anderen Systemen, wie etwa Italiens Pauschalsteuersystem für vermögende Privatpersonen, was verdeutlicht, wie unterschiedlich diese Systeme von Land zu Land sein können.
Welche Regeln gelten für die Erbschafts- und Schenkungssteuer in Andermatt?
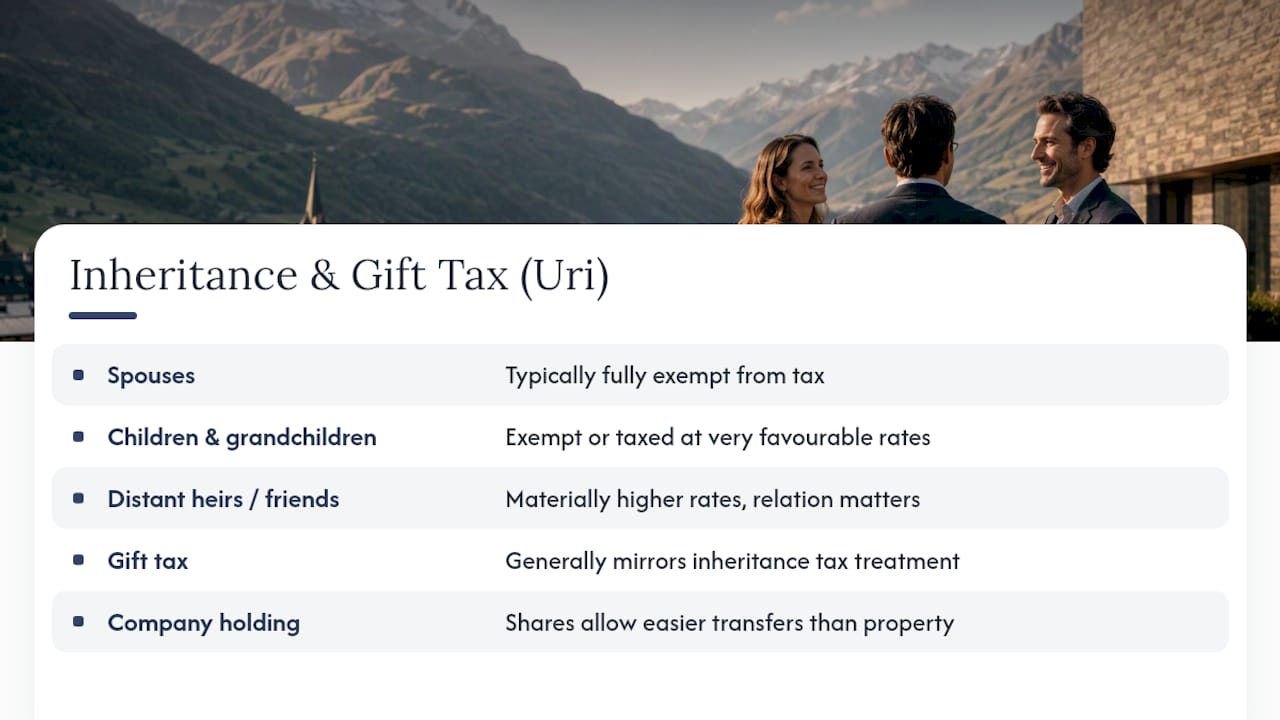
Die Erbschafts- und Schenkungssteuer wird in der Schweiz kantonal und nicht auf Bundesebene geregelt. Das bedeutet, dass die Vorschriften des Kantons Uri massgeblich sind und kein nationaler Standard. Direkte Nachkommen, also Kinder und Enkel, sind in den meisten Schweizer Kantonen in der Regel befreit oder unterliegen sehr günstigen Steuersätzen. Uri folgt diesem Muster, was die Nachfolgeplanung für Familien im Vergleich zu Kantonen, die direkte Erben stärker besteuern, vergleichsweise attraktiv macht.
Ehepartner sind in Uri in der Regel vollständig von der Erbschaftssteuer befreit, wie es in der gesamten Schweiz üblich ist. Teurer wird es bei nicht verwandten Erben oder entfernteren Verwandten wie Nichten, Neffen oder Freunden, die je nach Verwandtschaftsgrad und übertragenem Wert mit deutlich höheren Sätzen rechnen müssen.
Die Schenkungssteuer entspricht in der Regel der Behandlung der Erbschaftssteuer, da die Schweizer Kantone die Schenkungssteuer teilweise nutzen, um zu verhindern, dass Erbschaftssteuern durch Vermögensübertragungen zu Lebzeiten umgangen werden. Wenn Sie planen, Immobilien oder Anlagevermögen zu Lebzeiten an Ihre Kinder zu übertragen, können der Zeitpunkt und die Struktur dieser Schenkung sowohl Ihre eigene Vermögenssteuersituation als auch die spätere Erbschaftsberechnung beeinflussen.
Für Familien mit Immobilien speziell in Andermatt hat die bereits erwähnte Wahl zwischen privatem Halten oder einer Firmenstruktur auch hier direkte Auswirkungen. Anteile an einer Holdinggesellschaft lassen sich mitunter flexibler übertragen als eine physische Immobilie, insbesondere wenn mehrere Erben beteiligt sind und niemand ein Chalet gemeinsam besitzen möchte. Eine korrekte Strukturierung, idealerweise Jahre im Voraus, verhindert, dass in einer für die Familie ohnehin schwierigen Zeit überstürzte Entscheidungen getroffen werden müssen.
Redaktioneller Beitrag: Was die meisten Ratgeber über Andermatt falsch verstehen
Die gängige Empfehlung bei einem Umzug aus steuerlichen Gründen betrachtet die Entscheidung als reine Tabellenkalkulation: Steuersätze vergleichen, den niedrigsten wählen, umziehen. Das ist der falsche Ansatz. Unsere Analysen legen eine andere Reihenfolge nahe. Bringen Sie zuerst die Grundlagen in Ordnung – Säule 3a, Vorsorgezeitpunkte, sinnvolle Hypothekarstrukturierung –, denn diese Faktoren sind unabhängig von Ihrem Wohnort in der Schweiz relevant. Erst dann lohnt es sich, die Frage des Wohnsitzes fundiert zu beantworten.
Überschätzt wird oft der reine Steuersatz. Unterschätzt hingegen wird der Steuerfuss der jeweiligen Gemeinde im Kanton Uri. Da zwei nur wenige Kilometer voneinander entfernte Gemeinden zu deutlich unterschiedlichen Steuerrechnungen führen können, ist es erstaunlich, dass dies vor der Unterzeichnung eines Mietvertrags kaum jemand prüft.
Wenn Sie nur eine Erkenntnis aus diesem Artikel mitnehmen, dann diese: Priorisieren Sie die Überprüfung Ihrer Vorsorge und Säule 3a, bevor Sie sich überhaupt mit der Wohnsitzfrage befassen. Das ist der Hebel, den Sie dieses Jahr vollständig selbst in der Hand haben, ganz gleich, wo Sie sich letztlich niederlassen.
Ein klarerer Weg zur steuereffizienten Vermögensplanung
Wohnsitzfragen, Zeitpunkte für die Säule 3a und Holdingstrukturen in Eigenregie zu klären, ist zwar machbar, doch übersieht man dabei leicht Wechselwirkungen, die am Ende mehr kosten, als sie einsparen. Marmot Finance wurde speziell für Frauen und Familien entwickelt, die genau vor solchen Entscheidungen stehen. Wir kombinieren persönliche Beratungsgespräche mit digitalen Tools wie dem Money Makeover Quiz, damit Sie einen Plan erhalten, der auf Ihren tatsächlichen Zahlen basiert und nicht auf allgemeinen Ratschlägen. Wenn Sie Andermatt mit Ihrer aktuellen Situation vergleichen oder dort bereits eine Immobilie besitzen, können unsere Vermögensverwaltungsdienste die Fragen zu Wohnsitz, Vorsorge und Struktur ganzheitlich statt isoliert modellieren. Beginnen Sie mit unserem Finanzplanungs-Leitfaden , um zu sehen, wo Sie aktuell stehen, bevor Sie einen Umzug in Erwägung ziehen.
Quellen
- Steuern im Kanton Uri — Standort Uri
- Immobiliensteuern: Privatvermögen vs. Immobiliengesellschaft im Vergleich — LCA Tax (Airoldi)
Empfohlen
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Investorenguide | Marmot Finance
- Strategien zur Vermögenssicherung in Zermatt: Ihr Kapital schützen | Marmot Finance
- Vermögensverwaltung in Andermatt | Marmot Finance