Der beste Schritt, den Sie diesen Monat machen können, ist simpel: Ermitteln Sie Ihre Vorsorgelücke, bevor Sie Ihr Portfolio anfassen. Anlagerisikomanagement in Kilchberg beginnt mit einer einzigen Zahl, nicht mit einer Tabelle voller Daten – und diese Zahl zeigt Ihnen, wo Sie zuerst ansetzen müssen.
Hier ist die wichtigste Checkliste:
- Führen Sie eine Risiko-Lücken-Analyse anhand Ihres Pensionskassenausweises durch
- Legen Sie eine Notfallreserve an, auf die Sie innerhalb weniger Tage zugreifen können
- Erstellen Sie eine diversifizierte Zielallokation, die auf Ihren Zeithorizont abgestimmt ist
- Überprüfen Sie Ihre Einkommensabsicherung: Invaliditätsvorsorge, Risikolebensversicherung, Krankentaggeld
- Planen Sie regelmäßiges Rebalancing und eine einfache Governance-Routine ein
Statistik: Viele Schweizer Familien verfügen nach einem Todesfall oder bei langfristiger Invalidität über deutlich weniger als ihr bisheriges Einkommen, sofern sie die Lücke nicht im Voraus geschlossen haben, so ein Bericht der NZZ.
Profi-Tipp: Holen Sie sich noch heute Ihren aktuellen Pensionskassenausweis. Das ist der schnellste Weg, um zu sehen, was AHV/IV und Pensionskasse im Ernstfall tatsächlich auszahlen würden.
Ein FINMA-regulierter Berater wie Marmot Finance kann dies in einem einzigen Gespräch mit Ihnen durchgehen.
Die wichtigsten Erkenntnisse
Die größte Vorsorgelücke zuerst zu schließen, anstatt jedes erdenkliche Risiko zu versichern, ist der kosteneffizienteste Schritt im Anlagerisikomanagement.
So bewerten Sie Ihr Anlagerisiko in Kilchberg
Führen Sie diese Berechnung durch, bevor Sie irgendetwas umschichten. Sie zeigt Ihnen genau, welche Absicherungen Priorität haben, und dauert weniger lange, als Sie denken.
Stellen Sie zuerst diese Unterlagen zusammen:
- Ihr Pensionskassenausweis
- Aktuelle Depot- und Kontoauszüge
- Monatliche Fixkosten und Hypothekenunterlagen
- Bestehende Versicherungspolicen und Konditionen des Arbeitgeber-Krankentaggelds
Führen Sie dann eine grobe Lückenberechnung durch:
- Addieren Sie die jährlichen Fixkosten, Ihren gewünschten Liquiditätspuffer sowie etwaige Kinderbetreuungs- oder Übergangskosten
- Subtrahieren Sie die erwarteten AHV/IV- und Pensionskassenleistungen
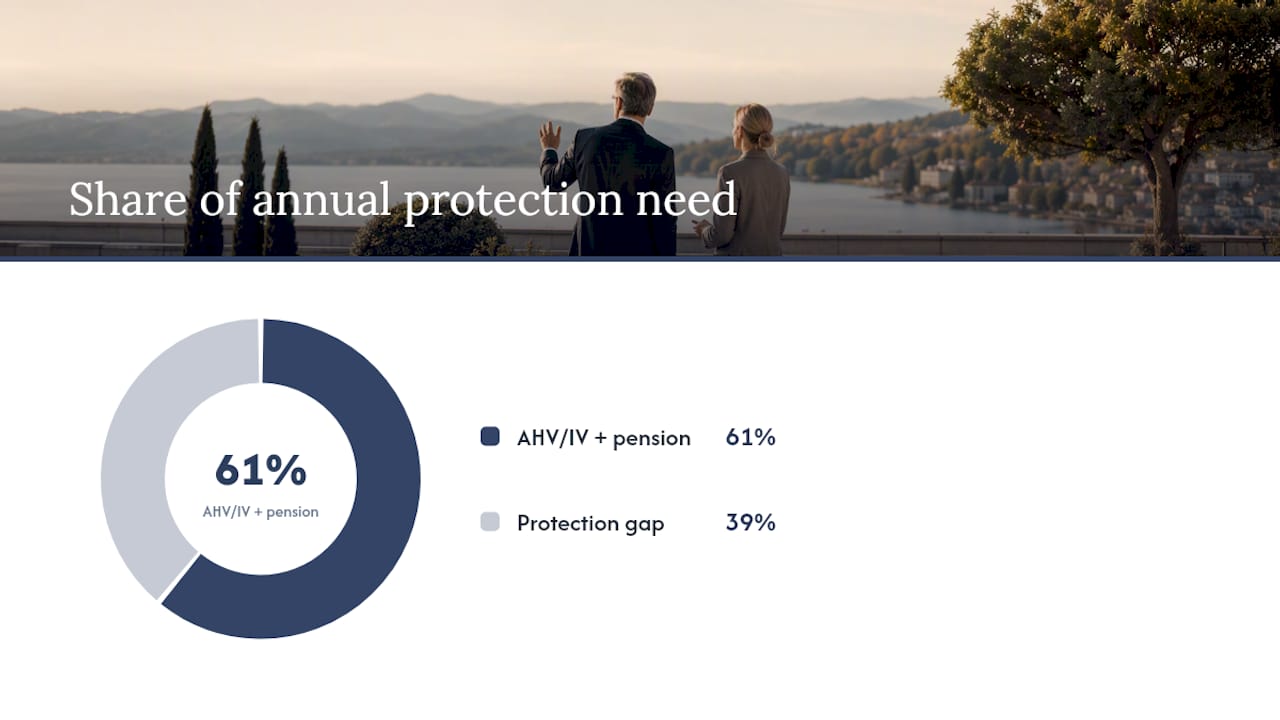
- Was übrig bleibt, ist Ihre Vorsorgelücke
Angenommen, Fixkosten und Puffer belaufen sich auf 90.000 CHF pro Jahr und AHV/IV sowie Pensionskasse decken 55.000 CHF ab. Ihre Lücke beträgt 35.000 CHF jährlich – diesen Betrag müssen Sie durch Versicherungen oder Ersparnisse schließen.
Risikotoleranz ist nicht nur ein Gefühl. Als grobe Orientierung gilt: Jüngere Anleger mit einem Anlagehorizont von zehn Jahren oder mehr setzen oft auf einen höheren Aktienanteil, während diejenigen, die kurz vor der Kapitalentnahme stehen, eher konservativ agieren. Die richtige Mischung für die Portfoliodiversifikation hängt von Ihrer spezifischen Lücke ab, nicht von einem Standardmodell.
Profi-Tipp: Fragen Sie Ihre PK nach den Prozentsätzen für Invaliditäts- und Hinterlassenenleistungen auf Ihrem Ausweis. Diese eine Zeile offenbart oft die größte Deckungslücke in der Familienplanung.
Was Familien bei ihren Risikolücken am meisten überrascht
Wir sehen immer wieder dieselben drei Punkte: Pensionskassenlücken, die niemand beziffert hat, Begünstigtenregelungen, die nach einem Umzug oder einer Heirat nicht aktualisiert wurden, und Liquidität, die auf dem Papier gut aussieht, aber nicht wirklich verfügbar ist.
Es ist selten kompliziert. Es wurde einfach nur liegen gelassen. Die Berater von Marmot Finance sind FINMA-reguliert und arbeiten in Kilchberg direkt mit Familien genau an diesem Prozess.
Wie Marmot Finance Ihnen hilft, die Lücke zu schließen
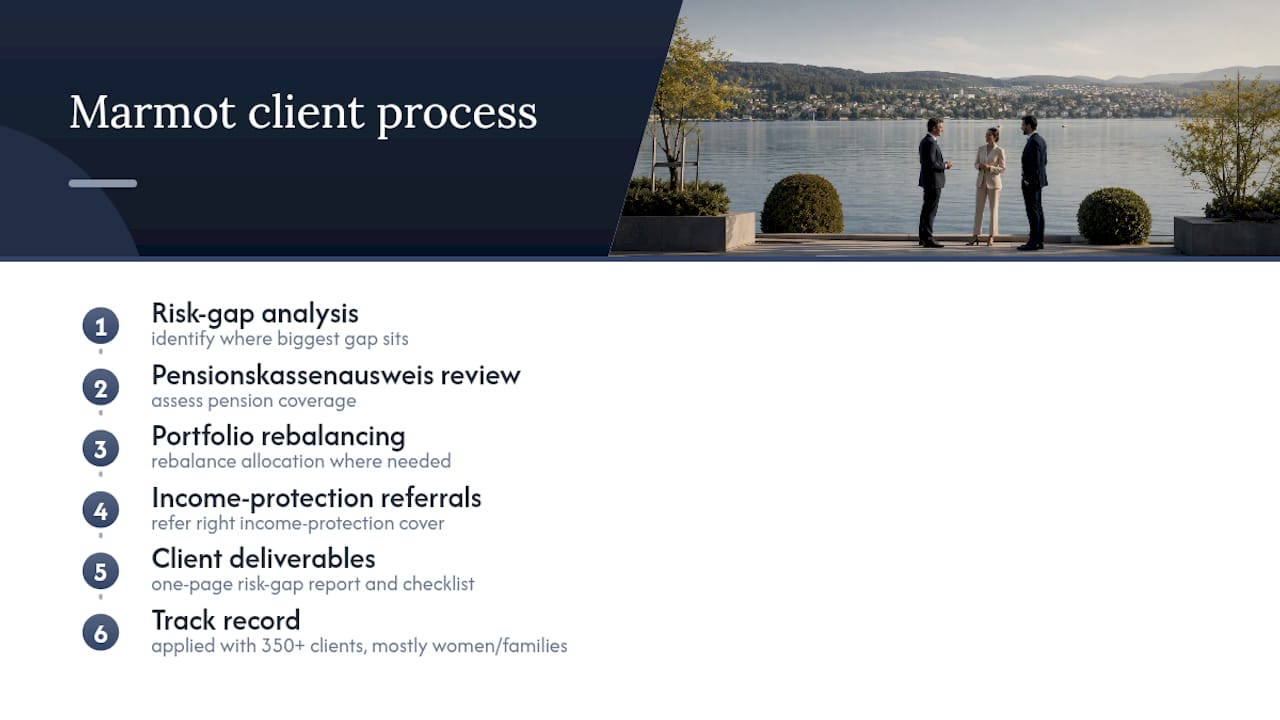
Marmot Finance bietet Anlegern in Kilchberg einen unkomplizierten Prozess: eine Risikolückenanalyse, eine Prüfung des Pensionskassenausweises, bei Bedarf eine Portfolio-Neugewichtung und Empfehlungen für den passenden Einkommensschutz. Sie erhalten einen einseitigen Risikobericht und eine Prioritätenliste – ohne Fachchinesisch.
Die institutionellen Prinzipien dahinter sind nicht exotisch. Der Risikoprozess der Schweizerischen Nationalbank setzt auf Diversifikation, Limits und regelmäßige Stresstests – diese Ansätze lassen sich perfekt auf ein Familienportfolio übertragen. Marmot Finance hat diese Denkweise bereits bei über 350 Kunden angewandt, vor allem bei Frauen und Familien, die Klarheit statt weiterer Tabellen suchten.
Wenn Sie in Kilchberg eine Zweitmeinung zu Ihrer Allokation, Ihrer Pensionskassendeckung oder Ihrer größten Lücke wünschen, buchen Sie ein Gespräch über unsere Seite für Vermögensverwaltung. So erhalten Sie am schnellsten eine fundierte Antwort statt bloßer Vermutungen.
Quellen
- Prozess zur Kontrolle von Anlagerisiken — Schweizerische Nationalbank
- Familie finanziell absichern gegen Tod und Invalidität: Die 5 wichtigsten Tipps — NZZ
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Empfohlen
- Finanzrisikomanagement in Küsnacht | Marmot Finance
- Vermögensverwaltung in Zürich | Marmot Finance
- Vermögenserhalt in Kilchberg bei Marktvolatilität | Marmot Finance