Vermögenserhalt bezeichnet die Praxis, bestehendes Vermögen vor Wertverlusten durch Marktabschwünge, Inflation und steuerliche Belastungen zu schützen, während die langfristigen finanziellen Ziele gewahrt bleiben. Für Einwohner und Investoren in Kilchberg konzentrieren sich effektive Strategien zum Vermögenserhalt in volatilen Marktphasen auf drei Säulen: Portfoliosegmentierung, Diversifikation über unkorrelierte Anlageklassen und eine steuerbewusste Planung, die die lokalen Gemeindesteuern berücksichtigt. Kilchberg liegt im Kanton Zürich, und der Gemeindesteuerfuss von rund 72 % macht die Nachsteuerrendite zu einem entscheidenden Faktor für jeden Vermögenserhaltungsplan. Allgemeine Marktanalysen berücksichtigen dies selten. Die Ansätze, die hier tatsächlich funktionieren, sind spezifisch, strukturiert und auf Ihre Lebensziele ausgerichtet statt auf Marktprognosen.
Wie erhöht die Portfoliosegmentierung die Widerstandsfähigkeit gegenüber Marktvolatilität?
Die Portfoliosegmentierung ist die Praxis, Ihr Vermögen in verschiedene Töpfe aufzuteilen, die jeweils einem anderen Zweck und Zeithorizont dienen. Die praktischste Struktur nutzt drei Segmente: ein Cash-Portfolio für den unmittelbaren Bedarf, ein Erhaltungsportfolio für mittelfristige Ziele und ein Wachstumspfad für langfristige Ziele. Vermögensverwalter empfehlen diesen Rahmen für Resilienz durch Multi-Portfolio-Strukturen genau deshalb, weil er verhindert, dass eine einzelne Marktstörung Ihren gesamten Finanzplan gefährdet.
Die Logik ist einfach. Wenn die Märkte stark fallen, ist der Instinkt, zu verkaufen. Wenn Ihre kurzfristigen Lebenshaltungskosten bereits in bar gehalten werden, haben Sie keinen Grund, Ihre Wachstumsanlagen im ungünstigsten Moment anzutasten. Diese Trennung ist es, die Ihren langfristigen Plan intakt hält. Liquiditätsmanagement mit einem dedizierten Cash-Puffer und einer Erhaltungsschicht bedeutet, dass Sie kurzfristige Bedürfnisse decken können, ohne Wachstumsanlagen vorzeitig liquidieren zu müssen.
Jedes Segment sollte entsprechend Ihren tatsächlichen Zielen bemessen sein, nicht nach abstrakten Prozentsätzen. Ihr Cash-Portfolio könnte die Lebenshaltungskosten für 12–24 Monate decken. Ihr Erhaltungsportfolio könnte Anleihen, Schweizer Immobilienfonds oder andere Anlagen mit geringerer Volatilität enthalten, die an ein Ziel in fünf bis zehn Jahren gebunden sind. Ihr Wachstumsportfolio kann dann Aktien und andere renditestärkere Anlagen mit einem echten langfristigen Horizont halten.
- Definieren Sie Ihre Ziele und weisen Sie jedem einen Zeithorizont zu.
- Weisen Sie jedem Segment Anlagen zu, basierend darauf, wann Sie das Geld benötigen.
- Überprüfen Sie die Gewichtung jährlich oder nach einer wesentlichen Lebensveränderung.
- Widerstehen Sie dem Drang, Segmente in ruhigen Marktphasen zusammenzulegen.
Profi-Tipp: Führen Sie Ihr Cash-Portfolio auf einem separaten Konto, nicht nur als mentale Kategorie. Die physische Trennung macht es wesentlich einfacher, in einem Abschwung nicht auf Wachstumsanlagen zurückzugreifen.
Welche Rolle spielt eine diversifizierte Vermögensallokation beim Schutz des Vermögens in Kilchberg?
Diversifikation ist das zuverlässigste Instrument zur Reduzierung des Abwärtsrisikos in volatilen Märkten. Das Prinzip ist einfach: Die Risikostreuung über Anlagen, die sich nicht im Gleichschritt bewegen, bedeutet, dass ein Verlust in einem Bereich nicht auf Ihr gesamtes Portfolio durchschlägt. Wenn Schweizer Aktien fallen, können ertragsstarke Immobilien ihren Wert halten oder unter denselben makroökonomischen Bedingungen sogar steigen. Dieser Ausgleich ist der praktische Nutzen echter Diversifikation.
Für Investoren in Kilchberg sollte die Diversifikation sowohl Anlageklassen als auch geografische Regionen umfassen. Wer nur Schweizer Aktien hält, konzentriert sein Risiko auf einen einzigen Markt. Die Beimischung von europäischen Anleihen, globalen Aktienfonds und Schweizer Immobilienfonds schafft ein Portfolio, in dem verschiedene Segmente unterschiedlich auf dasselbe wirtschaftliche Ereignis reagieren. Die Allokationen sollten so aufgebaut sein, dass keine zwei Hauptsegmente unter demselben Marktszenario gleichzeitig steigen und fallen.
Rebalancing ist die Disziplin, die dafür sorgt, dass Diversifikation über die Zeit funktioniert. Ohne sie führt eine starke Aktienrallye dazu, dass Ihr Portfolio übergewichtet in Wachstumsanlagen ist, was Ihr Risiko genau dann erhöht, wenn die Bewertungen bereits ausgereizt sind. Ein praktischer Rebalancing-Zeitplan, sei es vierteljährlich oder ausgelöst durch eine prozentuale Abweichung, hält Ihr Risikoprofil im Einklang mit Ihren ursprünglichen Zielen. Marmots Leitfaden zur Portfoliodiversifikation für Schweizer Investoren erläutert die Mechanismen hierzu im Detail.
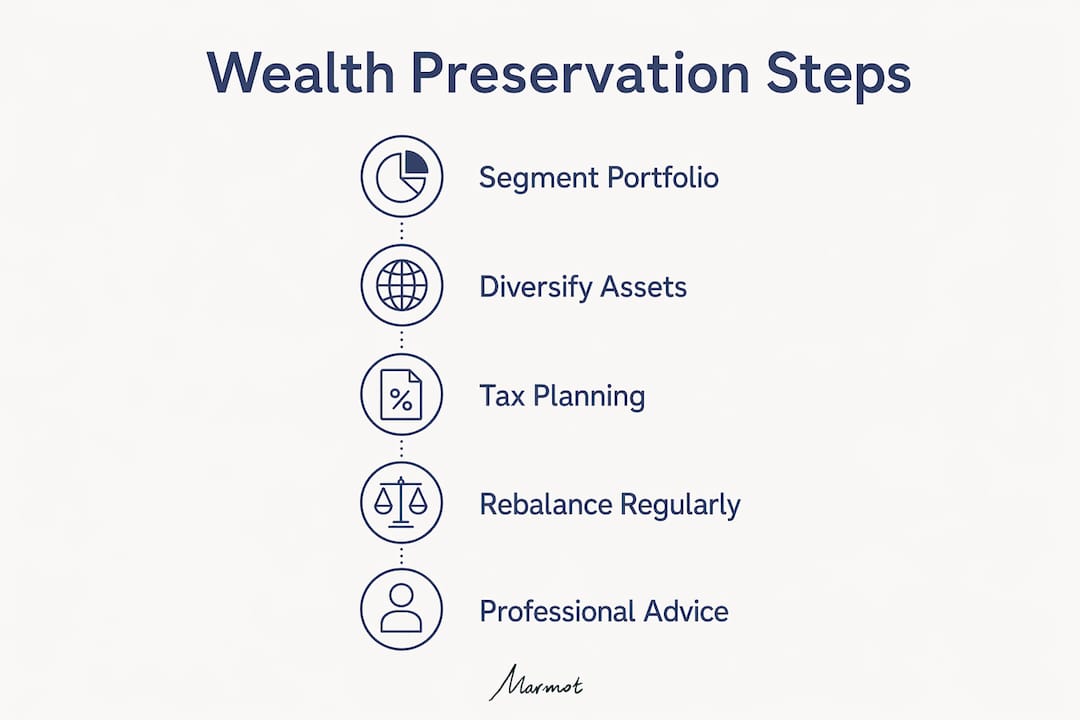
Profi-Tipp: Diversifikation über unkorrelierte Anlagen bedeutet nicht, viele Dinge zu besitzen. Es geht darum, Dinge zu besitzen, die sich unterschiedlich verhalten. Qualität ist wichtiger als Quantität.
Wie beeinflusst das steuerliche Umfeld in Kilchberg den Vermögenserhalt?
Der Gemeindesteuerfuss von Kilchberg von rund 72 % ist einer der konkretsten lokalen Faktoren, die die Anlagestrategie hier prägen. Die steuerliche Belastung, also die kumulierte Renditeminderung durch jährliche Steuerpflichten, kann erheblich beeinflussen, wie viel Vermögen Sie über ein Jahrzehnt tatsächlich erhalten. Steuereffekte bestimmen oft das Endergebnis des Vermögenserhalts in der Schweiz über mehrere Jahre, insbesondere für Investoren, die bei der Auswahl von Anlageklassen die Nachsteuerrendite ignorieren.
Die praktische Konsequenz ist, dass zwei Portfolios mit identischen Bruttorenditen je nach steuerlicher Struktur sehr unterschiedliche Ergebnisse erzielen können. Anlagen, die regelmässige steuerpflichtige Erträge generieren, wie hochverzinsliche Anleihen oder dividendenstarke Aktien, verursachen in Kilchberg höhere Steuerkosten als Anlagen, die durch Kapitalzuwachs wachsen. Da die Schweiz private Kapitalgewinne auf bewegliches Privatvermögen nicht besteuert, sind wachstumsorientierte Strukturen aus steuerlicher Sicht besonders attraktiv.
Die Volatilitätsplanung in der Schweiz ist untrennbar mit der Steuerplanung verbunden. Ihre Entscheidungen zur Vermögensallokation sollten berücksichtigen, wo Einkünfte erzielt werden, wie Vermögenswerte gehalten werden und ob Strukturen wie Säule-3a-Vorsorgebeiträge Ihre Steuerbasis senken können. Der Leitfaden zur steuereffizienten Strukturierung von Marmot für Schweizer Anleger bietet einen praktischen Rahmen, um diese Überlegungen zu integrieren.
Profi-Tipp: Überprüfen Sie jährlich die ertragsstarken Vermögenswerte Ihres Portfolios. Ein Wechsel von einkommensstarken zu wachstumsorientierten Anlagen kann Ihre jährliche Steuerlast spürbar senken, ohne Ihr Risikoprofil zu verändern.
Welche praktischen Schritte können Anleger in Kilchberg unternehmen, um einen Erhaltungsplan umzusetzen?
Der Aufbau eines resilienten, steuerbewussten Portfolios erfordert keine komplette Umgestaltung Ihrer Finanzen. Er erfordert eine klare Struktur und konsequente Disziplin. Ein konsolidierter Überblick über Ihr Vermögen sowie ein klarer Plan für Steuern und Vermögensübertragung bieten die nötige Klarheit, um auch unter Druck gute Entscheidungen zu treffen.
Beginnen Sie mit einem vollständigen Bild dessen, was Sie besitzen, was es einbringt und wann Sie es benötigen. Viele Anleger in Kilchberg halten eine Mischung aus Schweizer Vorsorgegeldern, Immobilien und Anlagekonten, ohne einen klaren Plan, wie diese zusammenwirken. Genau diese mangelnde Klarheit führt in Abschwungphasen zu Fehlentscheidungen.
- Listen Sie alle Vermögenswerte auf und ordnen Sie diese einem Segment zu: Liquidität, Erhalt oder Wachstum.
- Identifizieren Sie, welche Vermögenswerte steuerpflichtiges Einkommen generieren, und prüfen Sie, ob dies noch sinnvoll ist.
- Legen Sie einen Rebalancing-Auslöser fest, entweder ein festes Datum oder eine prozentuale Abweichung von Ihrer Zielallokation.
- Bauen Sie einen Liquiditätspuffer auf, der mindestens 12 Monatsausgaben deckt, bevor Sie das Wachstumsexposure erhöhen.
- Überprüfen Sie Ihren Plan mindestens einmal jährlich sowie nach jeder signifikanten Marktbewegung mit einem qualifizierten Berater.
Professionellen Rat zu suchen ist kein Zeichen von Unsicherheit. Es ist der zuverlässigste Weg, um kostspielige Fehler zu vermeiden, die entstehen, wenn man aus Emotionen statt nach Struktur handelt. Marmot bietet professionelle Vermögensverwaltung für Schweizer Anleger, die persönliche Beratung mit praktischen digitalen Tools kombiniert, damit Sie einen Plan erstellen und pflegen können, der auch bei Volatilität Bestand hat.
Profi-Tipp: Schreiben Sie Ihren Investitionsplan und Ihre Rebalancing-Regeln nieder, bevor die nächste Marktkorrektur eintritt. Ein schriftlicher Plan ist in schnelllebigen Märkten weitaus einfacher zu befolgen als ein rein gedanklicher.
Wie helfen resilienzorientierte Ansätze dabei, häufige Anlegerfehler zu vermeiden?
Die größte Bedrohung für das Vermögen in volatilen Märkten ist nicht der Markt selbst. Es sind die Entscheidungen, die Anleger als Reaktion darauf treffen. Wachstumswerte am Tiefpunkt einer Korrektur zu verkaufen, nach einem starken Kurssturz komplett in Bargeld zu gehen oder einen langfristigen Plan aufgrund kurzfristiger Marktschwankungen aufzugeben – das sind die Verhaltensweisen, die vorübergehende Verluste dauerhaft machen.
Die Portfoliosegmentierung hilft, angstgesteuerte Kurzschlussentscheidungen zu vermeiden, indem sie Ihnen eine klare, auf langfristige Ziele ausgerichtete Struktur gibt. Wenn Sie wissen, dass Ihr unmittelbarer Bedarf durch Ihr Liquiditätssegment gedeckt ist, lässt sich die Volatilität in Ihrem Wachstumsportfolio leichter ertragen. Das Ziel der Segmentierung ist nicht, Märkte vorherzusagen. Es geht darum, die Resilienz zu erhöhen und Ihnen zu helfen, am Ball zu bleiben.
Häufige Fehler, die ein strukturierter Plan verhindert:
- Verkauf von Aktien mit Verlust, um kurzfristige Ausgaben zu decken, die ein Liquiditätspuffer abgedeckt hätte.
- Überkonzentration in einer einzelnen Anlageklasse nach einer Phase starker Renditen.
- Vernachlässigung der steuerlichen Belastung beim Vergleich von Anlageoptionen.
- Unterlassenes Rebalancing, wodurch das Portfolio nicht mehr mit den ursprünglichen Zielen übereinstimmt.
- Anpassung der Allokation aufgrund von Schlagzeilen statt aufgrund persönlicher finanzieller Ziele.
„Der Zweck eines resilienzorientierten Rahmens ist nicht die Eliminierung von Volatilität. Er soll sicherstellen, dass Volatilität Sie niemals zu einer Entscheidung zwingt, die Sie sonst nicht treffen würden.“
Disziplinierte Anleger, die ihre Struktur auch in Abschwungphasen beibehalten, erzielen langfristig konsistent bessere Ergebnisse als diejenigen, die nur reagieren. Diese Disziplin ist nicht angeboren. Sie entsteht durch klare Planung, regelmäßige Überprüfungen und das Vertrauen, das aus dem genauen Verständnis darüber resultiert, was Ihr Portfolio tut und warum.
Wichtige Erkenntnisse
Effektive Vermögenserhaltung in Kilchberg erfordert Portfoliosegmentierung, steuerbewusste Vermögensallokation und die Disziplin, einen strukturierten Plan auch bei Marktverwerfungen beizubehalten.
Was ich über Vermögenserhaltung in Kilchberg gelernt habe
Von Sophie Steinmann
Die Anleger, die in volatilen Märkten am meisten zu kämpfen haben, sind nicht diejenigen mit den falschen Anlagen. Es sind diejenigen ohne klare Struktur. Wenn die Märkte fallen und kein schriftlicher Plan vorliegt, fühlt sich jede Entscheidung dringlich an. Genau diese Dringlichkeit ist es, bei der Vermögen vernichtet wird.
Was in Kilchberg besonders gut funktioniert, ist die Kombination des resilienzorientierten Segmentierungsansatzes mit einem fundierten Verständnis der lokalen steuerlichen Auswirkungen. Der Gemeindesteuerfuss von 72 % ist keine Fußnote. Für Anleger, die ertragsstarke Vermögenswerte halten, bestimmt er die reale Rendite jedes investierten Frankens. Ihn zu ignorieren ist teuer.
Was ich außerdem beobachtet habe: Frauen und Familien, die sich regelmäßig, wenn auch nur kurz, mit ihren Finanzen befassen, treffen in Abschwungphasen deutlich bessere Entscheidungen als diejenigen, die erst hinsehen, wenn etwas schiefgeht. Eine vierteljährliche Überprüfung ist keine Last. Es ist die Gewohnheit, die einen guten Plan am Laufen hält.
Meiner ehrlichen Ansicht nach benötigen die meisten Anleger in Kilchberg keine komplexeren Produkte. Sie brauchen eine klarere Struktur, eine steueroptimierte Allokation und einen vertrauenswürdigen Berater, der das lokale Umfeld versteht. Diese Kombination ist wertvoller als jede einzelne Anlageidee.
— Sophie Steinmann
Wie Marmot Sie bei der Erhaltung Ihres Vermögens unterstützen kann
Marmot ist ein von der FINMA zugelassener Vermögensverwalter mit fundierter Expertise in der Schweizer Finanzplanung für Frauen, Familien und internationale Kunden. Wenn Sie in Kilchberg ansässig sind und ein Portfolio aufbauen möchten, das auch bei Marktvolatilität Bestand hat, kombiniert Marmot persönliche Beratung mit praktischen digitalen Tools, um einen Plan zu erstellen, der genau auf Ihre Ziele und Ihre steuerliche Situation zugeschnitten ist.
Die Berater von Marmot kennen die Landschaft der Vermögensverwaltung in der Region Zürich genau, einschließlich der kommunalen Steueraspekte, die sich auf die Rendite nach Steuern in Kilchberg auswirken. Ob Sie bei Null anfangen oder ein bestehendes Portfolio überprüfen möchten: Marmot entwickelt Strukturen, die Liquidität, Werterhalt und langfristiges Wachstum in Einklang bringen. Über 350 Kunden haben ihre finanziellen Ergebnisse bereits mit der Unterstützung von Marmot verbessert. Sprechen Sie über die Kontaktseite von Marmot mit einem Berater, um den nächsten Schritt zu gehen.
FAQ
Was sind Strategien zur Vermögenserhaltung in Kilchberg?
Strategien zur Vermögenserhaltung in Kilchberg sind strukturierte Ansätze zum Schutz von Vermögenswerten vor Marktverlusten und steuerlichen Belastungen. Sie umfassen in der Regel eine Portfoliosegmentierung, Diversifizierung über unkorrelierte Anlageklassen hinweg sowie eine steuereffiziente Allokation, die den lokalen Gemeindesteuerfuss von 72 % berücksichtigt.
Wie schützt die Portfoliosegmentierung vor Marktvolatilität?
Die Portfoliosegmentierung unterteilt das Vermögen in Cash-, Erhaltungs- und Wachstumssegmente, die auf unterschiedliche Zeithorizonte ausgerichtet sind. Diese Struktur verhindert, dass kurzfristige Marktturbulenzen zum vorzeitigen Verkauf von langfristigen Wachstumsanlagen zwingen.
Warum ist der Steuersatz in Kilchberg für die Anlagesicherheit wichtig?
Der Kilchberger Gemeindesteuerfuss von rund 72 % erhöht die steuerliche Belastung von ertragsorientierten Anlagen. Die Strukturierung eines Portfolios zugunsten von Kapitalwachstum statt laufender Erträge kann den Vermögenserhalt nach Steuern langfristig deutlich verbessern.
Was ist der häufigste Fehler, den Anleger bei Marktabschwüngen machen?
Der häufigste Fehler besteht darin, Wachstumsanlagen mit Verlust zu verkaufen, um kurzfristige Ausgaben zu decken, die durch einen dedizierten Liquiditätspuffer hätten abgedeckt werden können. Die Portfoliosegmentierung verhindert dies direkt, indem sie Gelder nach Zweck und Zeithorizont trennt.
Wie oft sollten Anleger in Kilchberg ihren Plan zur Vermögenserhaltung überprüfen?
Eine formelle Überprüfung mindestens einmal jährlich ist die Standardempfehlung. Eine zusätzliche Prüfung sollte bei signifikanten Marktbewegungen oder persönlichen Lebensveränderungen erfolgen. Regelmäßige Reviews halten das Portfolio auf Kurs und verhindern ein Abweichen von der ursprünglichen Allokation.
Empfohlen
- Generationenvermögen bewahren: Private Wealth Management in der Schweiz | Marmot Finance
- Vermögensverwaltung in Küsnacht | Marmot Finance
- Vermögensverwaltung in Klosters | Marmot Finance
- Vermögensverwaltung in Herrliberg | Marmot Finance