

Nutzen Sie diese Checkliste jetzt: Wählen Sie den Punkt mit der größten Lücke aus – sei es ein zu kleiner Notgroschen, eine ungeprüfte Versicherungspolice oder ein ungenutzter Säule-3a-Beitrag – und werden Sie diese Woche aktiv. Eine fundierte Finanz-Checkliste führt Sie durch die Bereiche Liquidität, Vorsorge, Steuern, Versicherungen, Anlagen und wichtige Dokumente. So wird Ihr gesamtes Finanzbild strukturiert, überprüft und verbessert, anstatt es dem Zufall zu überlassen.
Kurz gefasst:
- Halten Sie drei bis sechs Monatsausgaben für den Lebensunterhalt auf einem leicht zugänglichen Sparkonto oder einem Kündigungskonto bereit, statt in einer Festgeldanlage.
- Nutzen Sie die Kontoauszüge der letzten zwölf Monate, um Ihre Ausgabenbasis zu ermitteln, und automatisieren Sie dann Ihre Sparüberweisungen, bevor Sie Geld für den Konsum ausgeben.
- Überprüfen Sie Ihren Säule-3a-Beitrag vor Jahresende, da die Einzahlungen bis zum Stichtag eingegangen sein müssen, um für das jeweilige Steuerjahr abzugsfähig zu sein.
- Vergleichen Sie vierteljährlich Ihre Anlagestruktur mit Ihrem Zielportfolio und prüfen Sie die Kostenquoten der Fonds, da laufende Gebühren die Rendite stärker schmälern können als Transaktionskosten.
- Ein Testament deckt keine Handlungsunfähigkeit ab; überprüfen Sie jährlich Ihre Vorsorgevollmacht und Patientenverfügung, einschließlich der Frage, wer finanzielle oder medizinische Entscheidungen treffen darf.
Marmot Finance
Bringen Sie Ihre Finanzen auf den Punkt
Marmot Finance kombiniert persönliche Beratung mit digitalen Tools, um Frauen und Familien in der Schweiz bei ihrer finanziellen Reise zu unterstützen.
Eine praktische Checkliste zum Abhaken, unterteilt in Kategorien
Eine Finanz-Checkliste funktioniert nur, wenn man Dinge abhaken kann. Hier erfahren Sie, was in jedem Bereich als „erledigt“ gilt.
Notgroschen. Die meisten Empfehlungen raten zu einem Puffer von einigen Monatsausgaben, der an einem Ort liegt, auf den Sie ohne Strafgebühren oder Kündigungsfristen zugreifen können. Ein praktischer Schweizer Leitfaden zum Notgroschen empfiehlt genau diesen Bereich und warnt davor, das Geld in Produkten mit Auszahlungsbeschränkungen zu parken, da der Sinn dieses Geldes darin besteht, im Bedarfsfall sofort verfügbar zu sein. Ein Sparkonto oder ein Kündigungskonto ist hierfür meist besser geeignet als eine Festgeldanlage, auch wenn die Rendite niedriger ist.
Budget und Cashflow. Ziehen Sie die Kontoauszüge der letzten zwölf Monate heran und sehen Sie nach, wohin das Geld tatsächlich geflossen ist – nicht, wohin Sie glauben, dass es geflossen ist. Das passt vielleicht nicht perfekt auf jede Lebenssituation, gibt Ihnen aber eine Basis, von der aus Sie Anpassungen vornehmen können. Sobald Sie Ihre Aufteilung festgelegt haben, automatisieren Sie die Überweisungen, damit das Sparen erfolgt, bevor Sie die Gelegenheit haben, das Geld auszugeben.
Schulden. Listen Sie alle Ihre Schulden mit dem jeweiligen Zinssatz auf und gehen Sie zuerst die teuren an; Kreditkarten und Konsumkredite kosten in der Regel weit mehr als eine Hypothek. Wenn Sie eine Hypothek haben, prüfen Sie, ob Ihr Amortisationsplan noch zu Ihnen passt oder ob ein beschleunigter Rückzahlungsplan über die Zeit nennenswerte Zinskosten einsparen würde.
Versicherungen. Gehen Sie Ihre Kranken-, Haftpflicht-, Hausrat- und Lebensversicherungen durch und prüfen Sie, ob der Versicherungsschutz noch zu Ihrer aktuellen Lebenssituation passt – und nicht zu der, in der Sie sich bei Vertragsabschluss befanden. Aktualisieren Sie Begünstigte, falls sich Ihre familiäre Situation geändert hat, und bewahren Sie Policennummern sowie Verlängerungsdaten an einem zentralen Ort auf, damit Sie vor Ablauf von Fristen nicht in Hektik geraten.
Altersvorsorge und Renten. Sammeln Sie Ihre aktuellen Auszüge der 2. Säule (berufliche Vorsorge) und der 3. Säule (Säule 3a), um sich einen Überblick über Ihren Stand zu verschaffen. Falls Sie Ihren Säule-3a-Beitrag für dieses Jahr noch nicht ausgeschöpft haben, ist eine Einzahlung vor Jahresende eine der wenigen Möglichkeiten, Ihr steuerbares Einkommen sofort zu senken und gleichzeitig Ihre Altersvorsorge zu stärken.
Steuern. Sammeln Sie Belege für abzugsfähige Ausgaben, Berufskosten sowie Vorsorgebeiträge und prüfen Sie, welche weiteren Schritte Sie vor Ende des Steuerjahres noch unternehmen können. Eine Finanz-Checkliste zum Jahresende hebt insbesondere Einzahlungen in die Säule 3a und eine Überprüfung der Versicherungen als zwei der effektivsten Maßnahmen hervor, die Sie noch vor Jahreswechsel umsetzen können.
Anlagen. Überprüfen Sie Ihre Anlagestrategie im Hinblick auf Ihre tatsächlichen Ziele und Ihre Risikotoleranz – nicht basierend darauf, was sich in einem anderen Marktumfeld richtig anfühlte. Achten Sie besonders auf die laufenden Kosten Ihrer Fonds: Eine Fonds-Kostenanalyse der NZZ hat ergeben, dass indirekte Kosten wie die Gesamtkostenquote (TER) die langfristige Rendite stärker schmälern können als die Transaktionsgebühren, auf die Anleger meist achten. Führen Sie ein Rebalancing durch, falls Ihre Vermögensallokation deutlich von Ihrem Ziel abweicht.
Dokumente und Verwaltung. Stellen Sie Ihre wichtigsten Unterlagen, Rentennachweise, Versicherungspolicen und Ihr Testament zusammen und prüfen Sie, ob diese noch aktuell sind. Überprüfen Sie vergessene Abonnements und aktualisieren Sie Passwörter für Ihre Finanzkonten.
- Notgroschen: Drei bis sechs Monatsausgaben auf einem leicht zugänglichen Konto.
- Budget: Wenden Sie eine einfache Aufteilung an (z. B. 70/20/10) und automatisieren Sie Überweisungen.
- Schulden: Listen Sie Zinssätze auf, tilgen Sie teure Schulden zuerst und überprüfen Sie die Hypothekenamortisation.
- Versicherungen: Prüfen Sie, ob der Schutz zu Ihrer Lebenssituation passt, und aktualisieren Sie Begünstigte.
- Vorsorge: Sammeln Sie Auszüge der 2. und 3. Säule und ziehen Sie eine Einzahlung in Betracht.
- Steuern: Sammeln Sie Belege, prüfen Sie Abzugsmöglichkeiten und handeln Sie vor Ablauf der Frist.
- Anlagen: Überprüfen Sie die Allokation, achten Sie auf laufende Kosten und führen Sie bei Abweichungen ein Rebalancing durch.
- Dokumente: Sammeln Sie Auszüge und Testamente, bereinigen Sie Abos und Passwörter.
Profi-Tipp: Prüfen Sie zuerst Ihren Notgroschen und Ihre Versicherungen. Das nimmt am wenigsten Zeit in Anspruch und beseitigt die größten Risiken, falls dieses Jahr etwas schiefgehen sollte.
Laufende Fondskosten kosten Anleger auf lange Sicht oft mehr als die Transaktionsgebühren, die sie tatsächlich bemerken, weshalb die Überprüfung der TER Ihrer Fonds einen Platz auf dieser Liste verdient, auch wenn es sich wie ein unwichtiges Detail anfühlt.
So nutzen Sie die Checkliste: Timing, Priorisierung und ein einfacher Zeitplan
Eine Checkliste, die Sie nie öffnen, ist wertlos. Hier erfahren Sie, wie Sie sie tatsächlich abarbeiten.
- Beginnen Sie mit einer einstündigen Bestandsaufnahme. Überprüfen Sie Ihre Liquidität (haben Sie einen zugänglichen Notgroschen?), stellen Sie sicher, dass Ihre Versicherungspolicennummern und Verlängerungsdaten griffbereit sind, und suchen Sie die Steuerunterlagen für dieses Jahr zusammen. Allein diese drei Punkte beseitigen das Risiko böser Überraschungen weitgehend.
- Führen Sie vierteljährliche Checks durch. Werfen Sie alle drei Monate einen Blick auf Ihr Budget im Vergleich zu den tatsächlichen Ausgaben und prüfen Sie, ob Ihre Anlagestrategie noch Ihrem Ziel entspricht. Zehn Minuten, konsequent durchgeführt, sind besser als eine hektische Aktion am Jahresende.
- Heben Sie sich die größeren Schritte für das Jahresende auf. Eine Einzahlung in die Säule 3a und alle steuerrelevanten Entscheidungen gehören ins letzte Quartal, wenn Sie Ihr Jahreseinkommen kennen und Abzüge richtig planen können.
- Priorisieren Sie nach Dringlichkeit und Auswirkung. Eine fehlende Versicherung oder ein leerer Notgroschen sind sowohl dringend als auch folgenreich – erledigen Sie das zuerst. Das Kündigen kleiner Abos ist beides nicht; das kann warten.
- Folgen Sie einem einfachen Zeitplan. Erledigen Sie im Dezember Ihre Einzahlung in die Säule 3a und letzte steuerliche Maßnahmen. Überprüfen Sie im Januar das vergangene Jahr und setzen Sie Ihr Budget sowie Ihre Sparziele für das kommende Jahr neu fest.
Worauf Sie in Ihren 20ern, 30ern, 40ern und ab 50 achten sollten
Die Checkliste bleibt gleich, aber die Schwerpunkte verschieben sich mit Ihrem Leben.
- In Ihren 20ern: Bauen Sie Ihren Notgroschen von Grund auf auf, beginnen Sie mit Pensionskassenbeiträgen, auch wenn diese klein sind, und sorgen Sie für eine grundlegende Haftpflicht- und Krankenversicherung. Eine jetzt aufgebaute Kredithistorie zahlt sich später aus, wenn Sie eine Hypothek benötigen.
- In Ihren 30ern: Dies ist oft die Zeit, in der Hypotheken, wachsende Familien und der Bedarf an Lebensversicherungen aufeinandertreffen. Mit steigendem Einkommen und der damit verbundenen Steuerprogression wird es immer wertvoller, die Beiträge in die Säule 3a zu erhöhen.
- In Ihren 40ern: Prüfen Sie Ihre Vorsorgeunterlagen auf Lücken und schließen Sie diese, solange Sie noch vom Zinseszinseffekt profitieren können. Sobald Sie Unterhaltspflichten und nennenswerte Vermögenswerte haben, ist eine Nachlassplanung kein optionales Thema mehr.
- In Ihren 50ern und darüber hinaus: Testen Sie verschiedene Rentenszenarien anhand Ihrer tatsächlichen Vorsorgeausweise, prüfen Sie Möglichkeiten zur Optimierung Ihrer Bezüge aus der Säule 2 und 3a und stellen Sie sicher, dass Ihre Nachlassdokumente lange vor dem Ernstfall geregelt sind.
Schweiz-spezifische Checks und praktische Einblicke
Einige Punkte sind besonders wichtig, wenn Ihre Finanzen einen Bezug zur Schweiz haben. Diese werden bei allgemeinen Checklisten leicht übersehen.
- Die Einzahlungslimits für die Säule 3a für das Steuerjahr 2026 bleiben auf dem Niveau, das von der Eidgenössischen Steuerverwaltung festgelegt wurde. Eine Einzahlung vor Ablauf der Frist ist die einzige Möglichkeit, den Abzug für dieses Jahr geltend zu machen. Prüfen Sie daher die aktuellen Grenzwerte vor Jahresende.
- Behalten Sie die laufenden Kosten Ihrer Fonds im Auge. Wie die NZZ-Analyse aufzeigt, schmälert eine hohe TER jedes Jahr unbemerkt Ihre Rendite, selbst wenn die ausgewiesene Performance des Fonds gut aussieht.
- Bevor Sie ein Beratungsgespräch führen, legen Sie Ihren BVG-Vorsorgeausweis, Ihre AHV-Unterlagen und Ihre letzte Steuererklärung bereit. Wenn Sie diese Dokumente zur Hand haben, wird aus einem vagen Gespräch ein konkretes.
- Wir haben ein „Money Makeover Quiz“ entwickelt, weil viele Frauen nicht wissen, wo sie anfangen sollen. Zahlreiche Frauen haben bereits ähnliche Hilfestellungen genutzt, um ihre Finanzen neu zu ordnen.
Profi-Tipp: Bewahren Sie Ihre Ausweise der Säule 2 und 3a im selben Ordner wie Ihre Steuererklärung auf. Wenn das Jahresende naht, haben Sie alles an einem Ort und müssen nicht unter Zeitdruck nach Dokumenten suchen.
Überprüfung der Kreditwürdigkeit und des Bonitätsausweises
Außerhalb der Schweiz möchten viele Leser ihre Bonitätsauskunft mindestens einmal jährlich prüfen, da Fehler in diesen Berichten häufig vorkommen und Ihre Kreditwürdigkeit beeinträchtigen können. Überprüfen Sie den Bericht auf Konten, die Sie nicht kennen, veraltete Salden oder verspätete Zahlungen, die eigentlich fristgerecht erfolgt sind.
Wenn Sie eine Hypothek, einen Autokredit oder eine neue Versicherung beantragen, sorgt eine saubere und korrekte Kredithistorie für einen schnelleren und oft günstigeren Prozess. Reklamieren Sie fehlerhafte Einträge sofort, sobald Sie diese bemerken, anstatt zu warten, bis Sie den Kredit tatsächlich benötigen, da Korrekturen Zeit in Anspruch nehmen können.
Dieser Check ist umso wichtiger, je näher Sie vor einer größeren Anschaffung stehen, aber er kostet fast nichts, wenn man ihn jährlich durchführt. Betrachten Sie ihn wie Ihre Versicherungsprüfung: ein kurzer Blick, der gelegentlich etwas aufdeckt, das sich beheben lässt, bevor es teuer wird.
Grundlagen der Nachlassplanung jenseits des Testaments
Ein Testament regelt, wer was erbt, aber es deckt nicht ab, was passiert, wenn Sie zwar leben, aber keine Entscheidungen mehr treffen können. Hier kommt ein Vorsorgeauftrag ins Spiel: ein Dokument, in dem Sie jemanden benennen, der Ihre finanziellen oder rechtlichen Angelegenheiten regelt, falls Sie dies selbst nicht mehr können – sei es durch Krankheit, Unfall oder Abwesenheit.
Eine Patientenverfügung erfüllt einen ähnlichen Zweck für medizinische Entscheidungen. Sie hält Ihre Wünsche für den Fall fest, dass Sie diese nicht mehr selbst äußern können, und benennt eine Person, die in Ihrem Namen die entsprechenden Entscheidungen trifft.
Beide Dokumente sind unkompliziert zu erstellen, werden aber leicht auf die lange Bank geschoben, da sie die Auseinandersetzung mit Szenarien erfordern, über die niemand gerne nachdenkt. Wenn Sie diese einmal jährlich zusammen mit Ihrem Testament überprüfen, stellen Sie sicher, dass sie tatsächlich Ihre aktuellen Wünsche und die Wahl Ihres Vertreters widerspiegeln – anstatt Entscheidungen, die vor einem Jahrzehnt unter anderen Umständen getroffen wurden.
Überprüfung der wichtigsten finanziellen Ziele und Fortschrittskontrolle
Eine Checkliste ohne konkrete Ziele ist reine Verwaltung. Schreiben Sie einmal im Jahr auf, worauf Sie tatsächlich hinarbeiten: eine Anzahlung für ein Haus, die Ausbildung Ihrer Kinder, ein früherer Ruhestand, finanzielle Unabhängigkeit – was auch immer es für Sie persönlich ist.
Prüfen Sie für jedes Ziel drei Punkte: Wie viel haben Sie bereits dafür gespart, reicht Ihre aktuelle Sparrate aus, um das Ziel rechtzeitig zu erreichen, und ist das Ziel selbst angesichts Ihrer veränderten Lebensumstände noch sinnvoll? Ein Ziel, das Sie vor fünf Jahren festgelegt haben, muss vielleicht angepasst werden – nicht weil Sie gescheitert sind, sondern weil sich Ihre Lebenssituation weiterentwickelt hat.
Dies ist auch der richtige Zeitpunkt, um Ziele zu identifizieren, die schleichend ins Stocken geraten sind. Wenn bei einem Vorhaben zwei Jahre lang kein Fortschritt erzielt wurde, sollten Sie sich entweder mit einem festen monatlichen Beitrag wieder ernsthaft dahinterklemmen oder das Ziel bewusst aufgeben, um die mentale Energie und das Geld in etwas zu investieren, das Ihnen heute wichtiger ist.
Planung für Ausbildungskosten
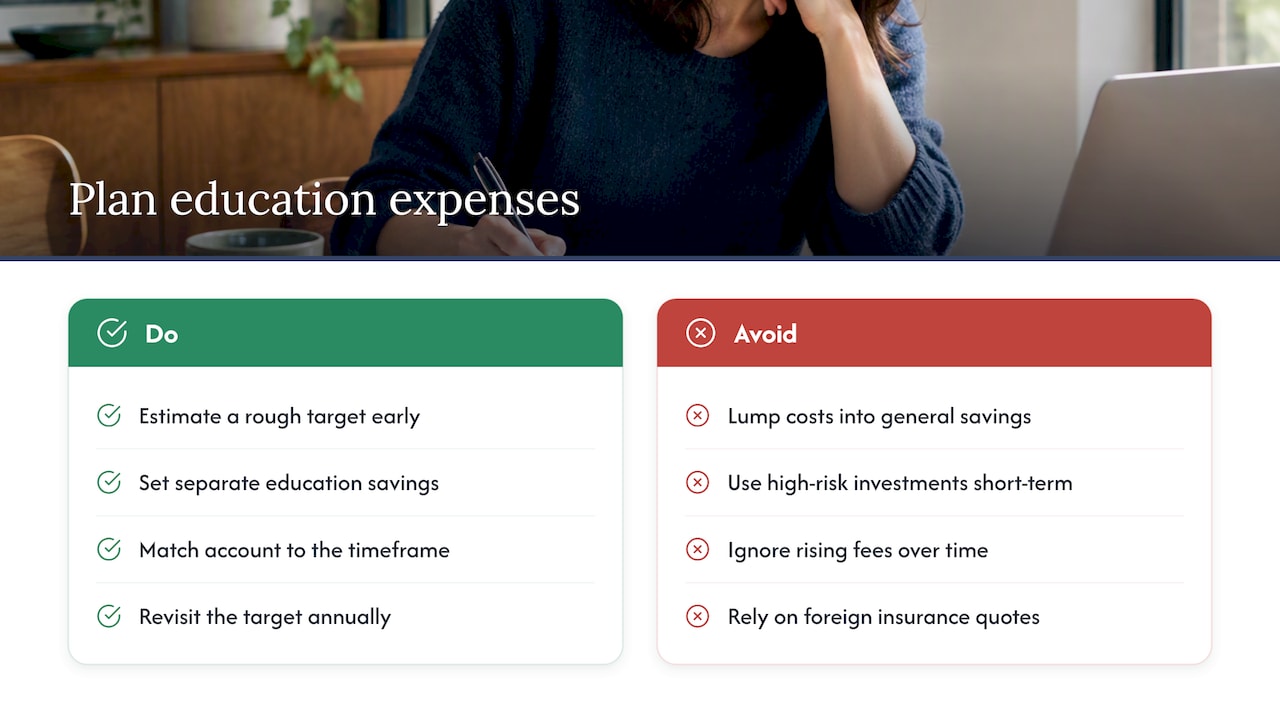
Wenn Sie Kinder haben oder eine Familie planen, verdienen die Ausbildungskosten einen eigenen Punkt in Ihrer jährlichen Überprüfung, anstatt sie einfach in die allgemeinen Ersparnisse einfließen zu lassen. Die Kosten variieren enorm, je nachdem, ob Sie an eine Privatschule, ein Studium im Ausland oder eine spätere Weiterbildung denken. Je früher Sie also einen groben Zielbetrag schätzen, desto realistischer kann Ihr Sparplan sein.
Zweckgebundene Ersparnisse für die Ausbildung, die getrennt von Ihrem allgemeinen Anlageportfolio geführt werden, erleichtern die Fortschrittskontrolle und verhindern, dass das Geld versehentlich für andere Zwecke ausgegeben wird. Je nach Zeitrahmen kann dieses Geld auf einem risikoärmeren Konto liegen, wenn die Ausgaben in wenigen Jahren anstehen, oder in einer langfristigen Anlage, wenn Sie zehn Jahre oder länger im Voraus planen.
Überprüfen Sie das Ziel jährlich. Schul- und Studiengebühren steigen tendenziell an, und ein Plan, der vor drei Jahren noch ausreichend erschien, könnte heute zu kurz greifen. Wenn Sie den Bedarf an einer Lebensversicherung zur Absicherung dieses Plans kalkulieren, kann ein Tool wie der „Final Expense Premium Estimator“ einen groben Anhaltspunkt für typische Prämienkosten geben. Leser in der Schweiz sollten Deckung und Preise jedoch direkt bei einem Anbieter prüfen, der auf ihrem Markt tätig ist.
Warum eine kurze jährliche Überprüfung besser ist als ad-hoc-Lösungen
Eine kurze, strukturierte Überprüfung einmal im Jahr ist konsequent besser als die Angewohnheit, Dinge erst dann zu reparieren, wenn sie kaputtgehen. Der größte finanzielle Schaden entsteht meist nicht durch eine einzelne Fehlentscheidung, sondern durch kleine Lücken, die über Jahre hinweg ignoriert wurden: ein Notgroschen, der nie ganz aufgefüllt wurde, ein ungenutzter Säule-3a-Beitrag oder ein Testament, in dem noch ein Ex-Partner als Begünstigter steht.

Wenn ich einen einzigen Verhaltenstipp geben müsste, dann diesen: Automatisieren Sie, was Sie können, und tragen Sie für alles andere einen festen Termin in Ihren Kalender ein. Automatisierung macht Willenskraft überflüssig, und ein fester jährlicher Termin erspart Ihnen das Erinnern.
Wenn Sie eine strukturiertere Anleitung für diesen Check wünschen, decken unsere Bildungsressourcen und Community-Veranstaltungen diese Themen das ganze Jahr über ausführlicher ab.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Was ist die 7-7-7-Regel für Finanzen?
Die 7-Regel ist kein allgemein anerkannter Finanzstandard; die Definitionen variieren je nachdem, wo man ihr begegnet. Wenn Sie sie irgendwo spezifisch erwähnt gesehen haben, betrachten Sie sie eher als persönliche Faustregel denn als feststehendes Gesetz und konzentrieren Sie sich stattdessen auf die oben genannten Kernpunkte.
Was ist die 70/20/10-Regel für Finanzen?
Es handelt sich eher um einen Ausgangspunkt als um eine starre Formel, und viele Menschen passen die Prozentsätze an, sobald sie ihre tatsächlichen Ausgabegewohnheiten kennen.
Was ist die 4-3-2-1-Regel in der Finanzwelt?
Wie die 7-Regel ist auch die 4-3-2-1-Regel kein einheitlich definierter Standard in Finanzquellen, daher sollten Sie jede Version, auf die Sie stoßen, mit Vorsicht genießen. Anstatt einer einprägsamen Formel nachzujagen, ist es meist sinnvoller, ein Budget und einen Sparplan auf Basis Ihrer eigenen Zahlen und Ziele zu erstellen.
Was sind die sieben Komponenten eines Finanzplans?
Ein Finanzplan umfasst üblicherweise Cashflow und Budgetierung, einen Notgroschen, Schuldenmanagement, Versicherungsschutz, Altersvorsorge, Anlagestrategie sowie Dokumente zur Nachlassplanung. Diese decken sich weitgehend mit den oben genannten Checklisten-Kategorien, weshalb es sinnvoll ist, sie einmal jährlich gemeinsam zu überprüfen, anstatt sie als separate Aufgaben zu behandeln.
Was kostet ein Finanzcoaching oder eine Vermögensverwaltung?
Die Kosten variieren je nach Anbieter und Leistungsumfang. Unsere jährliche Verwaltungsgebühr beginnt bei 0,65 % pro Jahr für den Marmot Easy-Plan, wobei Premium- und Select-Pläne je nach Servicelevel und verwaltetem Vermögen unterschiedlich bepreist sind.
Quellen











