

Prüfen Sie zunächst, ob Ihr Testament noch der aktuellen Rechtslage entspricht. Die Erbrechtsreform 2023 hat Erblassern in der Schweiz mehr Freiheit bei der Nachlassverteilung eingeräumt, und in Nidwalden zahlen nahe Angehörige oft gar keine Erbschaftssteuer. Überprüfen Sie vor allen anderen Schritten Ihre bestehenden Dokumente, klären Sie, was für Ihre Familie unter den neuen Pflichtteilsregeln gilt, und prüfen Sie die kantonale steuerliche Situation. Dieser Artikel führt Sie durch die rechtlichen Grundlagen, eine praktische Checkliste und die lokalen Schritte, die in Stansstad wichtig sind.
Kurz gefasst:
- Die Schweizer Erbrechtsreform 2023 hat die Pflichtteile für Nachkommen deutlich reduziert und die Pflichtteilsansprüche der Eltern gestrichen, wodurch Erblasser mehr Freiheit bei der Verteilung ihres Nachlasses haben.
- Schweizer Instrumente der Nachlassplanung wie eigenhändige Testamente, öffentliche letztwillige Verfügungen und Erbverträge müssen bei einer Erstellung vor 2023 aktualisiert werden, um die neuen gesetzlichen Pflichtteilsbestimmungen zu berücksichtigen.
- Die Erbschaftssteuerbefreiung in Nidwalden für nahe Angehörige wie Ehepartner und Kinder senkt die Kosten für Familien in Stansstad, während für Expatriates oder entfernte Erben höhere Steuern anfallen können.
- Eine ordnungsgemäße Nachlassdokumentation, Vermögensbewertung und Liquiditätsplanung sind entscheidend, um Streitigkeiten zu vermeiden, insbesondere bei komplexen Vermögenswerten wie Immobilien, Vorsorgegeldern und Schenkungen.
- Internationale Familien sollten ihre rechtlichen und steuerlichen Strategien grenzüberschreitend koordinieren, um widersprüchliche Gesetze und Doppelbesteuerungsprobleme zu vermeiden.
Wie die gesetzliche Erbfolge und das Parentelensystem funktionieren und Erläuterung der Reform 2023
Wenn jemand ohne Testament stirbt, bestimmt das Schweizer Recht die Erbfolge durch das sogenannte Parentelensystem. Es unterteilt Verwandte in drei Gruppen, die „Parentelen“: zuerst die Nachkommen, dann die Eltern und deren Nachkommen (Geschwister, Nichten, Neffen), dann die Großeltern und deren Linien. Innerhalb jeder Gruppe werden die Anteile zu gleichen Teilen aufgeteilt. Gibt es in keiner der drei Parentelen einen Erben, fällt der Nachlass gemäß Artikel 466 des Zivilgesetzbuches an den Wohnsitzkanton des Verstorbenen.
Wie sich dies auswirkt, hängt vollständig von Ihrer familiären Situation ab:
- Nur Nachkommen, kein Ehepartner: Die Kinder teilen den Nachlass untereinander zu gleichen Teilen auf.
- Ehepartner und Nachkommen: Der Ehepartner erhält in der Regel die Hälfte, die andere Hälfte wird unter den Kindern aufgeteilt.
- Kinderlos, mit überlebenden Eltern: Vor 2023 hatten Eltern einen Pflichtteilsanspruch. Dieser Schutz wurde nun vollständig aufgehoben.
Dieser letzte Punkt stellt die eigentliche Veränderung dar. Die Reform, die am 1. Januar 2023 in Kraft trat, kürzte den Pflichtteil für Nachkommen von drei Vierteln ihres gesetzlichen Erbteils auf die Hälfte und strich die Eltern gemäß einer detaillierten Aufschlüsselung der Änderungen des ZGB durch die Reform 2023 vollständig aus der Liste der pflichtteilsgeschützten Erben.
Was das in Zahlen bedeutet: Angenommen, eine kinderlose Witwe stirbt und beide Eltern leben noch. Nach altem Recht konnten ihre Eltern einen Pflichtteil beanspruchen, was den Spielraum für ihre freie Verfügung einschränkte. Nach geltendem Recht existiert dieser Anspruch nicht mehr, sodass sie den gesamten Nachlass per Testament einem Partner, einer Wohltätigkeitsorganisation oder einer anderen Person ihrer Wahl hinterlassen kann. Der Pflichtteil für Nachkommen wurde reduziert, was einen deutlich größeren frei verfügbaren Teil des Nachlasses bedeutet, als dies vor der Reform möglich war.
Testamente, Erbverträge und praktische Punkte zur Gestaltung
Das Schweizer Recht kennt drei Hauptinstrumente für die Planung außerhalb der gesetzlichen Erbfolge. Die Wahl des richtigen Instruments (oder deren Kombination) bestimmt, wie reibungslos Ihr Nachlass abgewickelt wird.
- Eigenhändiges Testament – vollständig handschriftlich verfasst, datiert und unterzeichnet vom Erblasser. Kostengünstig und diskret, aber anfällig für Formfehler.
- Öffentliche letztwillige Verfügung – erstellt mit einem Notar und Zeugen, was eine höhere Beweiskraft bietet und das Risiko einer späteren Anfechtung aufgrund von Formfehlern verringert.
- Erbvertrag (Erbvertrag) – eine verbindliche Vereinbarung zwischen dem Erblasser und einem oder mehreren Erben, die häufig genutzt wird, um die Nachfolge in Familienunternehmen oder bei Patchwork-Familien im Voraus zu regeln.
Daneben ermöglichen Nutzniessungsregelungen gemäß Artikel 473 dem überlebenden Ehepartner, Vermögenswerte wie das Familienheim zu nutzen und zu genießen, während das Eigentum schließlich an die Kinder übergeht. Dies bleibt eines der gebräuchlichsten Instrumente, um die Absicherung des Ehepartners mit den Erbrechten der Kinder in Einklang zu bringen.
Die häufigste Falle bei der Gestaltung ist nicht eine fehlende Unterschrift, sondern eine Formulierung, die sich auf alte Pflichtteilsquoten bezieht, als wären diese noch gültig. Ein Testament aus dem Jahr 2019, das den Nachlass auf Basis eines „Dreiviertel-Pflichtteils“ für Kinder aufteilt, könnte heute ein Ergebnis liefern, das der Erblasser nie beabsichtigt hat, da der tatsächliche Pflichtteil inzwischen auf die Hälfte gesunken ist. Berater empfehlen zunehmend, diese Formulierungen entweder in Prozentsätze nach aktuellem Recht oder in Vermächtnisse mit festen Beträgen umzuwandeln, da statische Formulierungen bei Gesetzesänderungen problematisch werden – ein Punkt, der in Analysen zu den praktischen Auswirkungen der Reform direkt angesprochen wurde.
Profi-Tipp: Wenn Ihr Testament oder Erbvertrag vor 2023 erstellt wurde, gehen Sie nicht davon aus, dass er noch Ihre aktuelle Absicht widerspiegelt. Lassen Sie von einem Notar prüfen, ob die Formulierungen zu den Pflichtteilen an das geltende Recht angepasst werden müssen.
Kantonale Erbschaftssteuer und worauf Familien in Stansstad achten sollten
In der Schweiz gibt es keine eidgenössische Erbschaftssteuer. Stattdessen legt jeder Kanton seine eigenen Regeln fest. Maßgeblich ist dabei der letzte Wohnsitz des Verstorbenen, nicht der Wohnort der Erben. Ein Vergleich der kantonalen Erbschaftssteuerregelungen zeigt: Einige Kantone wie Schwyz erheben gar keine Erbschaftssteuer, während andere entfernte Verwandte stark besteuern, nahe Angehörige jedoch befreien.
Nidwalden befreit Ehegatten, Kinder, Enkel, Eltern, Großeltern und deren Ehegatten sowie bestimmte langjährige Lebenspartner vollständig von der Erbschaftssteuer. Entferntere Verwandte zahlen 5 % (Geschwister), 10 % (Onkel und Tanten) oder 15 % für alle anderen. Zudem gewährt der Kanton laut der Steuerverwaltung Nidwalden einen jährlichen Freibetrag von 20.000 CHF pro Empfänger.
Für eine Familie in Stansstad ist dies eine sehr gute Nachricht, sofern der Nachlass an den Ehepartner, Kinder oder Enkel geht; durch die Befreiung entfällt eine finanzielle Belastung, die Familien in strengeren Kantonen weiterhin tragen müssen. Bevor Sie jedoch vom Bestfall ausgehen, sollten Sie einige Details prüfen:
- Klären Sie Ihren genauen Wohnsitzstatus, da längere Abwesenheiten im Ausland diesen verkomplizieren können.
- Prüfen Sie, ob ein Erbe nicht unter die befreiten Kategorien fällt (z. B. eine Nichte oder ein nicht verheirateter Partner).
- Fragen Sie nach, ob Ihre Gemeinde zusätzlich zu den kantonalen Sätzen eine lokale Steuer erhebt.
Weitere Einzelheiten zum Vergleich dieser Regeln mit anderen Kantonen finden Sie in dieser Übersicht zu den Grundlagen der Erbschaftssteuer in der Schweiz. Im Zweifelsfall ist das kantonale Steueramt in Nidwalden die richtige Anlaufstelle, insbesondere wenn Ihr Nachlass Vermögenswerte oder Erben in mehreren Kantonen umfasst.
Eine praktische Checkliste: Dokumente, Entscheidungen und Zeitplan
Gute Nachlassplanung ist nicht an einem Nachmittag erledigt. Es ist eine Abfolge von Entscheidungen, die in der richtigen Reihenfolge getroffen werden müssen.
- Stellen Sie Ihre Unterlagen zusammen. Grundbuchauszüge, Bank- und Depotauszüge, Vorsorgeausweise, Versicherungspolicen sowie bestehende Testamente oder Erbverträge. Ohne diese kann Ihnen kein Berater oder Notar eine präzise Empfehlung geben.
- Bestimmen Sie Erben und Willensvollstrecker. Entscheiden Sie, wer was erbt, wem Sie die Verwaltung des Nachlasses anvertrauen und ob Schenkungen zu Lebzeiten sinnvoll sind. Dies ist auch der richtige Zeitpunkt, um bei komplexen familiären Verhältnissen ein notarielles Testament oder einen Erbvertrag in Betracht zu ziehen.
- Bewerten Sie Ihr Vermögen und prüfen Sie die Liquidität. Ein Nachlass kann zwar wertvoll, aber nicht liquide sein. Wenn ein Eigenheim oder ein Unternehmen den Großteil des Wertes ausmacht, sollten Sie im Voraus klären, wie die Erben die Steuerrechnungen begleichen oder sich gegenseitig auszahlen können, ohne einen Notverkauf erzwingen zu müssen.
- Legen Sie einen Zeitplan für Überprüfungen fest. Gehen Sie Ihre Unterlagen alle paar Jahre durch oder unmittelbar nach einem wichtigen Lebensereignis: Heirat, Scheidung, Geburt eines Enkelkindes oder ein Umzug in einen anderen Kanton.
Profi-Tipp: Liquiditätsprobleme führen häufiger zu Familienstreitigkeiten als Uneinigkeiten darüber, wer was bekommt. Wenn Ihr Vermögen hauptsächlich in Immobilien oder einem Unternehmen gebunden ist, planen Sie die finanzielle Seite des Erbes genauso sorgfältig wie die Eigentumsverhältnisse.
Umgang mit wichtigen Vermögenswerten: Immobilien, Vorsorge und Schenkungen
Für verschiedene Vermögenswerte gelten bei der Nachlassplanung unterschiedliche Regeln. Es ist ein häufiger Fehler, alle gleich zu behandeln.
Immobilien erfordern frühzeitig eine Prüfung im Grundbuch, da Hypotheken mit dem Tod nicht verschwinden und Miteigentumsstrukturen eine Übertragung erschweren können. Wenn der Erhalt des Familienheims wichtig ist, sind Nießbrauchregelungen oder im Voraus vereinbarte Auszahlungsmechanismen – die regeln, wie ein Miteigentümer oder überlebender Partner im Objekt bleiben kann, ohne einen Notverkauf auszulösen – weitaus besser, als dies erst im Nachhinein zu klären, wie die Hinweise zur Nachlassplanung von Swiss Life verdeutlichen.
Vorsorgegelder, insbesondere aus der Säule 3a, sind meist nicht Teil des Nachlasses und folgen eigenen Begünstigungsregeln. Prüfen Sie diese zusammen mit Ihrem Testament und nicht erst im Nachhinein.
Schenkungen zu Lebzeiten sind ebenfalls wichtig. Schenkungen, die in den Jahren vor dem Tod getätigt wurden, werden bei der Berechnung der Pflichtteile oft hinzugerechnet („ausgleichungspflichtig“), sodass eine große Schenkung an ein Kind nicht einfach den geschützten Anteil eines anderen umgehen kann.
- Lebensversicherungsauszahlungen können Werte zwischen Erben ausgleichen, ohne ein physisches Objekt aufteilen zu müssen.
- Gestaffelte Zahlungen helfen, wenn ein Erbe den Anteil eines anderen an einem illiquiden Vermögenswert über einen längeren Zeitraum auszahlt.
Leitfaden für Patchworkfamilien, Lebenspartner und kinderlose Paare
Die Familienstruktur beeinflusst die richtige Strategie maßgeblich.
Patchworkfamilien nutzen häufig das Nießbrauchrecht, damit ein überlebender Ehepartner im Familienheim wohnen bleiben kann, während die Kinder aus erster Ehe als Nacherben das Eigentum erhalten. Diese Struktur gleicht die Absicherung des Partners mit den langfristigen Erbrechten der Kinder aus. Es ist ratsam, dies explizit zu besprechen, anstatt vorauszusetzen, dass alle mit der Regelung einverstanden sind.
Lebenspartner stehen vor einer harten Realität: Unverheiratete Partner haben nach Schweizer Recht kein gesetzliches Erbrecht, unabhängig von der Dauer der Beziehung. Die einzige Möglichkeit, einen Partner abzusichern, ist ein Testament oder ein Erbvertrag, der erstellt wird, solange sich beide Partner über die Bedingungen einig sind.
Kinderlose Paare haben heute deutlich mehr Freiheit, seitdem Eltern aus der Liste der Pflichtteilsberechtigten gestrichen wurden. Diese Änderung ermöglicht:
- Hinterlassen eines größeren Anteils oder des gesamten Nachlasses an einen Ehepartner oder Lebensgefährten.
- Zuweisung bedeutender Beträge an wohltätige Zwecke.
- Strukturierung von Vermächtnissen an Nichten, Neffen oder enge Freunde, ohne dass ein Pflichtteilsanspruch den verfügbaren Betrag schmälert.
Rolle und Ernennung von Willensvollstreckern oder Nachlassverwaltern
Ein Willensvollstrecker kümmert sich um die praktische Abwicklung des Nachlasses: Begleichung von Schulden, Verteilung von Vermögenswerten gemäß dem Testament sowie die Kommunikation mit Behörden und Erben. Das Schweizer Recht schreibt die Ernennung nicht zwingend vor, doch die Einsetzung eines Willensvollstreckers im Testament oder Erbvertrag beugt vielen Konflikten vor – insbesondere dann, wenn sich Erben uneinig sind oder der Nachlass ein Unternehmen oder eine Immobilie umfasst, die aktiv verwaltet werden muss.
Sie können jede Person Ihres Vertrauens ernennen, sei es ein Familienmitglied, ein Freund oder ein Profi wie ein Notar oder Anwalt. Bei größeren oder komplexeren Nachlässen ist ein professioneller Willensvollstrecker das Honorar meist wert, da er Unabhängigkeit und juristische Fachkenntnis mitbringt, die Familienmitgliedern oft fehlen, und weniger Gefahr läuft, in die emotionalen Dynamiken zwischen den Erben hineingezogen zu werden.
Wird kein Willensvollstrecker ernannt, kann die zuständige kantonale Behörde einen solchen einsetzen, oder die Erben müssen den Nachlass gemeinsam verwalten – was gut funktioniert, wenn Einigkeit herrscht, aber problematisch ist, wenn dies nicht der Fall ist. Jemanden vorab zu bestimmen und dies auch zu kommunizieren, nimmt genau in dem Moment eine Ebene der Unsicherheit weg, in dem Ihre Familie diese am wenigsten gebrauchen kann.
Willensvollstrecker müssen das Mandat formell annehmen (oder ablehnen) und erstellen in der Regel ein Inventar der Vermögenswerte und Schulden. Dieses Inventar bildet die Grundlage für die Steuererklärung bei der kantonalen Behörde – ein weiterer Grund, warum eine vorab erstellte Dokumentenliste wertvolle Zeit spart.
Umgang mit Schulden und Verbindlichkeiten im Erbgang
Erben übernehmen neben dem Vermögen auch die Schulden. Das überrascht viele Menschen häufiger, als es sollte. Wenn der Verstorbene eine Hypothek, Privatkredite oder unbezahlte Steuern hatte, gehen diese Verbindlichkeiten auf den Nachlass über und mindern das, was letztlich verteilt wird.
Das Schweizer Recht bietet Erben eine wichtige Absicherung: Sie können eine Erbschaft ausschlagen, wenn die Schulden das Vermögen übersteigen, oder ein öffentliches Inventar (Öffentliches Inventar) beantragen, um die tatsächliche finanzielle Lage des Nachlasses zu prüfen, bevor sie sich für oder gegen die Annahme entscheiden. Dies ist ein äußerst hilfreicher Schritt, wenn eine Familie nicht sicher ist, ob die Finanzen des Verstorbenen in Ordnung waren, und verschafft Zeit für eine fundierte Entscheidung, anstatt die Erbschaft blind anzutreten.
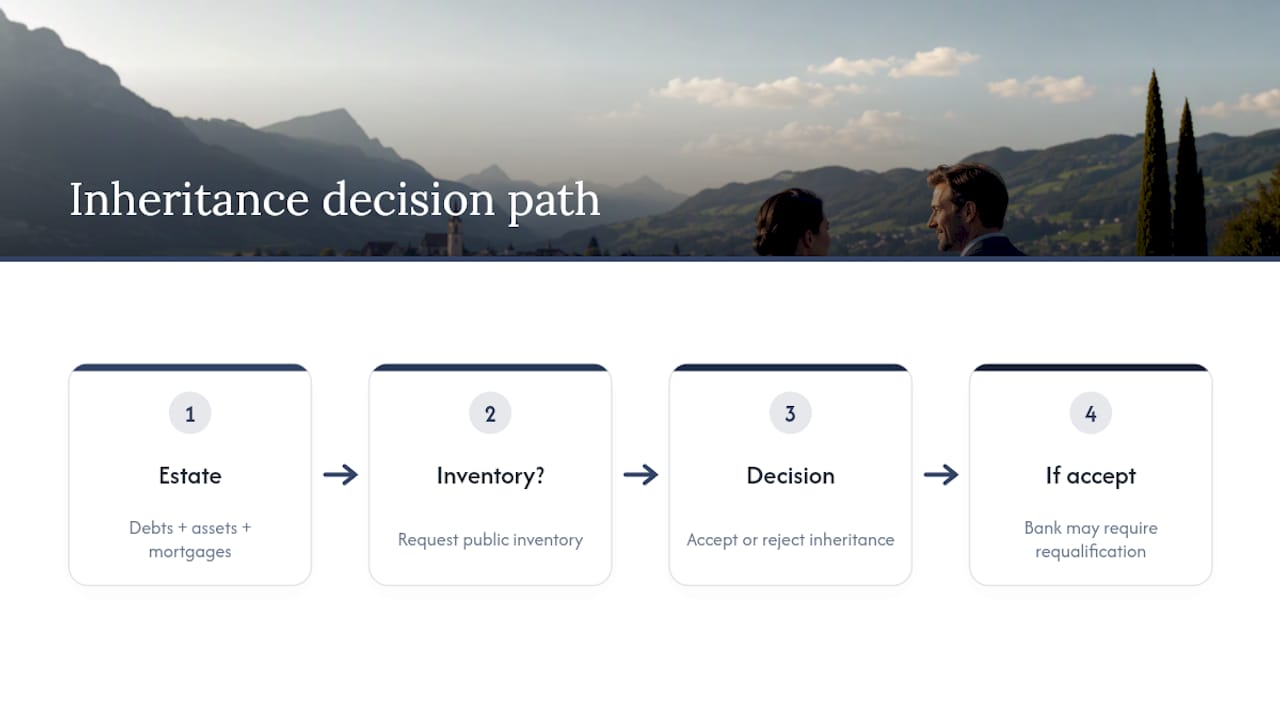
Hypotheken auf Immobilien verschwinden nicht einfach, nur weil das Eigentum auf die Erben übergeht; eine Bank verlangt vom neuen Eigentümer in der Regel eine erneute Kreditprüfung oder eine Umstrukturierung des Darlehens. Dies ist ein weiterer Grund, warum Liquiditätsplanung genauso wichtig ist wie die Vermögensplanung. Ein Nachlass, der auf dem Papier substanziell aussieht, kann Erben in Bedrängnis bringen, wenn der Großteil des Wertes in einer illiquiden Immobilie mit ausstehender Hypothek gebunden ist und keine Barreserven für den Übergang vorhanden sind.
Wenn Schulden unklar oder strittig sind, lohnt es sich, bereits vor der Annahme des Nachlasses einen Notar oder Anwalt hinzuzuziehen.
Mechanismen zur Streitbeilegung und Umgang mit potenziellen Konflikten unter Erben
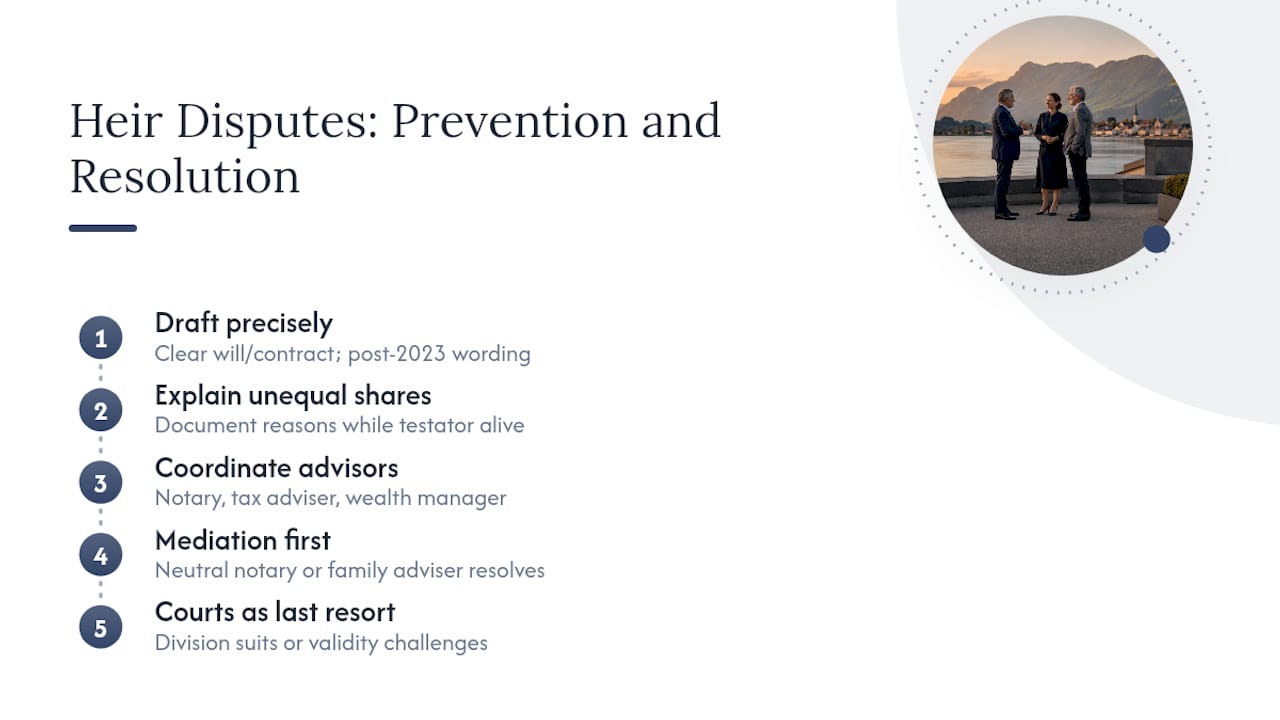
Meinungsverschiedenheiten unter Erben haben meist eine von zwei Ursachen: eine unklare Formulierung im Testament oder eine Ungleichbehandlung, die zu Lebzeiten des Erblassers nicht erklärt wurde. Beides ist weitgehend vermeidbar.
Die erste Verteidigungslinie ist ein gut formuliertes Testament oder ein Erbvertrag, der so wenig Interpretationsspielraum wie möglich lässt, insbesondere bei Pflichtteilen und Vermächtnissen. Klare, aktuelle Formulierungen – besonders nach 2023 – schließen viele der Argumente aus, die durch mehrdeutige oder veraltete Klauseln entstehen.
Sollte es dennoch zu Streitigkeiten kommen, bietet das Schweizer Recht formelle Wege: Mediation durch einen Notar, eine Erbteilungsklage (Erbteilungsklage) vor Gericht, wenn sich die Erben nicht über die Verteilung einigen können, oder eine formelle Anfechtung der Gültigkeit eines Testaments, falls Gründe dafür vorliegen (z. B. unzulässige Beeinflussung oder fehlende Urteilsfähigkeit). Gerichte sind das letzte Mittel. Eine Mediation, idealerweise unter Einbeziehung eines neutralen Notars oder Familienberaters, löst die meisten Streitigkeiten schneller und mit geringeren emotionalen und finanziellen Kosten.
Die frühzeitige Koordination zwischen Notar, Steuerberater und Vermögensverwalter reduziert in der Regel das Risiko von Notverkäufen illiquider Vermögenswerte, wenn ein Nachlass Verbindlichkeiten decken oder Erbanteile ausgleichen muss – ein Muster, das lokale Experten bei Nachlassangelegenheiten im Kanton Nidwalden häufig beobachten. Diese Koordination bereits vor Beginn eines Streits sicherzustellen, macht den entscheidenden Unterschied zwischen einem reibungslosen Übergang und einem langwierigen Familienkonflikt.
Auswirkungen grenzüberschreitender Elemente bei Familienmitgliedern oder Vermögenswerten im Ausland
Familien halten sich heute selten nur innerhalb der Grenzen eines Landes auf, was die Dinge verkompliziert. Wenn Sie Immobilien im Ausland besitzen, Erben außerhalb der Schweiz haben oder als ausländischer Staatsangehöriger in Nidwalden wohnhaft sind, kann potenziell mehr als eine Rechtsordnung Anspruch auf Teile Ihres Nachlasses erheben.
Das Schweizer internationale Privatrecht unterstellt den Nachlass einer Person mit letztem Wohnsitz in der Schweiz grundsätzlich dem Schweizer Erbrecht. Immobilien im Ausland unterliegen jedoch häufig dem Recht des Landes, in dem sie sich befinden. Dies kann zu einem gespaltenen Nachlass führen: Schweizer Recht für bewegliches Vermögen und Schweizer Immobilien, ausländisches Recht beispielsweise für ein Ferienhaus in Frankreich oder Italien.
Auch die Doppelbesteuerung ist ein reales Risiko. Einige Länder erheben unabhängig vom Schweizer Wohnsitz ihre eigene Erbschafts- oder Nachlasssteuer. Ohne ein Abkommen oder eine sorgfältige Planung kann ein Nachlass mit Steuerforderungen aus zwei Jurisdiktionen auf dieselben Vermögenswerte konfrontiert sein. Die Schweiz hat nur eine begrenzte Anzahl bilateraler Erbschaftssteuerabkommen; es lohnt sich daher, frühzeitig zu prüfen, ob Ihre spezifische Situation abgedeckt ist.
Für Familien mit internationalem Bezug – sei es durch im Ausland lebende Erben, Immobilien im Ausland oder doppelte Staatsbürgerschaften – ist ein koordinierter Ansatz unter Einbeziehung eines Schweizer Notars und eines grenzüberschreitenden Steuerberaters unerlässlich. Nur so lassen sich widersprüchliche Ansprüche auf denselben Nachlass zuverlässig vermeiden.
Marmot Finance: Wie spezialisierte Vermögensverwaltung Ihre Nachlassplanung unterstützt
Marmot Finance ist FINMA-akkreditiert und arbeitet exklusiv mit Frauen und Familien in der Schweiz und Europa zusammen. Nachlassplanung ist für uns daher kein Nebenthema, sondern von Anfang an fester Bestandteil unserer Finanzplanung. In der Praxis bedeutet das: Wir prüfen bestehende Testamente auf die Reform von 2023, erstellen Liquiditätspläne, damit Familien nicht gezwungen sind, Immobilien oder Unternehmen für Steuern oder Erbteilung zu verkaufen, und beraten zu Schenkungen oder Unternehmensnachfolgen, wenn dies wirklich zu den Zielen der Familie passt.
Dies ersetzt weder Notar noch Steuerberater. Wir ergänzen diese Experten, indem wir die finanzielle Seite koordinieren, damit rechtliche Entscheidungen und finanzielle Planung Hand in Hand gehen.
Wie Marmot Finance Familien in Stansstad unterstützen kann
Einige Unternehmen bieten eine Alternative zu traditionellen Banken oder allgemeinen Beratungsfirmen für die Nachlassplanung in Nidwalden. Sie koordinieren laufend Notare, Steuerberater und Anlagestrategien, um Finanzpläne mit der praktischen Realität in Einklang zu bringen.
Zu den Dienstleistungen gehören eine auf das Vermögen der Familie zugeschnittene Verwaltung, die Koordination des Nachlasses mit Rechtsberatern, Unterstützung bei komplexen Situationen sowie Finanzcoaching für Kunden, die ihre Entscheidungen besser verstehen möchten. Ein erstes Beratungsgespräch umfasst in der Regel die Durchsicht Ihrer Unterlagen, Ihre familiäre Situation und potenzielle Liquiditätsengpässe, gefolgt von konkreten nächsten Schritten.
Wenn Sie einen klareren Überblick über Ihre Optionen in der Vermögensverwaltung wünschen, vereinbaren Sie ein Beratungsgespräch oder informieren Sie sich über Unterstützung bei der Vermögensverwaltung in Basel, falls Sie einen lokalen Ansprechpartner suchen.
Quellen
Informationen zu Steuersätzen und Befreiungen finden Sie direkt auf der Website des kantonalen Steueramts Nidwalden. Details zur rechtlichen Grundlage der Reform von 2023 entnehmen Sie bitte diesem Fachbericht zu den ZGB-Änderungen. Vor Ort betreuen Engelberger Anwälte & Notare Stansstad und die Umgebung in notariellen und erbrechtlichen Angelegenheiten.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
- Erbschafts- & Schenkungssteuer - Steuern Nidwalden
- Die Schweizer Erbrechtsreform 2023: Was hat sich im ZGB geändert? | Recording Law
- Erbrechtsrevision und wesentliche Auswirkungen auf die Planungspraxis (Ius UZH paper)
- Erbrecht in der Schweiz – Leitfaden der Swiss Life zur Reform 2023
Empfohlen
- Erbschaftssteuer in der Schweiz
- Vermögensverwaltung in Nidwalden
- Erhalt von Generationenvermögen: Private Wealth Management in der Schweiz
- Grundlagen der Nachlassplanung in der Schweiz für vermögende Familien











