Ja. Wenn Sie sich eine persönliche Vermögensverwaltung in Kombination mit Finanzcoaching wünschen – statt einer umfassenden administrativen Family-Office-Betreuung für Trusts und Nachlassstrukturen –, dann ist dieser Service genau das Richtige für viele Frauen und Familien. Marmot Finance ist ein Beispiel dafür: ein FINMA-akkreditierter, hybrider Vermögensverwalter, der Frauen und Familien in der Schweiz und Europa betreut und Konten in CHF, EUR und USD verwaltet.
Dieser Artikel behandelt keine umfassende Single- oder Multi-Family-Office-Administration, also keine Trust-Strukturen, Erbrecht oder dediziertes Concierge-Personal. Das ist eine andere Dienstleistung für eine andere Art von Klientel.
- Das Fazit: Coaching-basierte Vermögensverwaltung ist verfügbar und oft die bessere Wahl als ein klassisches Family Office.
- Für wen: Frauen und Familien, die einen maßgeschneiderten Plan statt Bürokratie suchen.
- Was nicht enthalten ist: Nachlassverwaltung, Trust-Strukturierung, Concierge-Dienste für mehrere Generationen.
Die wichtigsten Erkenntnisse
Coaching-basierte Vermögensverwaltung funktioniert am besten, wenn sie eine schriftliche Anlagestrategie mit regelmäßiger Vorsorgeprüfung und konsequenter persönlicher Begleitung verbindet.
Was bedeutet „Family-Office-Dienstleistungen“ in diesem Kontext?
Der Begriff „Family Office“ wird online oft vage verwendet und kann alles bedeuten – von einer Assistenz, die die privaten Angelegenheiten eines wohlhabenden Haushalts regelt, bis hin zu einem multidisziplinären Team, das sich um Steuern, Trusts und Immobilien in drei Ländern kümmert. Darum geht es in diesem Artikel nicht.
Hier verstehen wir unter Family-Office-Dienstleistungen etwas Spezifischeres, das für die meisten Leser nützlicher ist: personalisierte Vermögensverwaltung, Finanzplanung, Coaching, digitale Tools und kontinuierliche Weiterbildung. Keine Trust-Verwaltung. Kein treuhänderischer Papierkram für eine Familienstiftung. Kein Concierge-Personal, das Ihren Urlaub bucht.
In der Praxis bedeutet das ein spezifisches Leistungspaket:
- Portfolioaufbau, der auf Ihre Ziele, Ihren Zeithorizont und Ihre Risikobereitschaft zugeschnitten ist, statt eines generischen Modellportfolios.
- Vorsorgeprüfung, bei der Ihre Situation in allen drei Säulen (AHV, Pensionskasse und private Säule 3a) analysiert wird, um Lücken frühzeitig zu erkennen.
- Säule-3a-Planung, inklusive Empfehlungen zur Beitragshöhe und der steuerlich optimalen Struktur.
- Coaching-Sitzungen, in denen Sie verstehen, was mit Ihrem Geld passiert und warum – statt nur einen Quartalsbericht zu erhalten.
- Konsolidiertes Reporting, damit mehrere Konten oder Währungen in einer übersichtlichen Ansicht zusammengefasst werden.
- Mehrwährungsfähigkeit, nützlich, wenn Sie Vermögenswerte oder Einkünfte in CHF, EUR und USD halten.
Was bewusst weggelassen wird: Nachlass- und Trust-Verwaltung, Steuererklärungen in Ihrem Namen sowie die Art von Full-Service-Concierge- oder Treuhanddiensten, wie sie ein großes Single-Family-Office anbietet. Wenn Sie jemanden benötigen, der einen Familientrust über verschiedene Rechtsordnungen hinweg verwaltet, sind umfassende Family-Office-Dienstleistungen ein völlig anderes Thema.
Profi-Tipp: Fragen Sie jeden Anbieter schriftlich, welche dieser sechs Leistungen standardmäßig enthalten sind und welche extra kosten. Vage Antworten sind hier das deutlichste Warnsignal.
Wer profitiert tatsächlich von dieser Art von Service?
Drei Gruppen profitieren besonders von einer Coaching-basierten Vermögensverwaltung.
Frauen, die nach einer Karrierepause, Scheidung oder Teilzeitarbeit ihre finanzielle Unabhängigkeit neu aufbauen, profitieren besonders, da Schweizer Vorsorgedaten zeigen, dass Teilzeitarbeit und Karriereunterbrechungen die Hauptursachen für die Rentenlücke bei Frauen sind. Eine Vorsorgeprüfung, die dies frühzeitig erkennt, ist weitaus wertvoller als eine, die erst mit 60 erfolgt.
Auch Familien, die mehrere Konten, Währungen oder Länder unter einen Hut bringen müssen, sind hier gut aufgehoben – besonders wenn sie sich einen koordinierten Plan wünschen, statt drei verschiedene Berater, die nicht miteinander kommunizieren.
Die dritte Gruppe sind Personen mit investierbarem Vermögen, die ihr Geld wirklich verstehen wollen, anstatt es nur auszulagern und sich nicht mehr darum zu kümmern. Coaching funktioniert nur, wenn man sich auch darauf einlässt.
Dennoch gibt es ein paar Voraussetzungen:
- Sie sollten über ein investierbares Vermögen verfügen, das über einen Notgroschen hinausgeht, denn für den Aufbau eines Portfolios muss eine Basis vorhanden sein.
- Ihre Situation sollte komplex genug sein, um einen Plan zu erfordern (mehrere Rentenansprüche, Einkommen in verschiedenen Währungen, eine berufliche Auszeit), aber nicht so komplex, dass Treuhänder nötig sind.
- Wenn Ihr Bedarf über die Nachfolgeplanung eines Familienunternehmens, länderübergreifende Trusts oder die Koordination von Anwälten und Steuerberatern in mehreren Ländern hinausgeht, ist ein vollwertiges Family Office tatsächlich die bessere Wahl. Coaching löst das nicht. Struktur schon.
Wie wählt man einen Anbieter aus, ohne auf die Nase zu fallen?
Die Gebührenstrukturen in der Vermögensverwaltung sind nicht immer transparent – fangen Sie also dort an.
- Fragen Sie, ob die Gebühren auf das verwaltete Vermögen (AUM), stundenweise oder als pauschale Coaching-Gebühr erhoben werden, und lassen Sie sich den genauen Prozentsatz oder Betrag schriftlich geben.
- Bestätigen Sie, dass das Unternehmen über eine FINMA-Akkreditierung oder eine gleichwertige regulatorische Aufsicht verfügt, und fragen Sie, was das in der Praxis bedeutet.
- Verlangen Sie Nachweise, dass sie speziell mit Frauen und Familien gearbeitet haben, nicht nur mit wohlhabenden Privatpersonen im Allgemeinen. Die Beratung unterscheidet sich hierbei.
- Prüfen Sie, ob Konten bei Bedarf tatsächlich CHF, EUR und USD führen können und wer die Verwahrung Ihrer Vermögenswerte übernimmt.
- Fordern Sie ein Muster für die Anlagestrategie an, bevor Sie etwas unterschreiben, damit Sie wissen, worauf Sie sich einlassen.
Wenn Sie mit einem potenziellen Berater zusammensitzen, fragen Sie direkt nach Ihrem AHV-Ausweis, Ihrem Stand in der Pensionskasse (zweite Säule) und Ihren Optionen für die Säule 3a. Fragen Sie, wie die Coaching-Sitzungen strukturiert sind und wie oft Sie Berichte erhalten. Fragen Sie ganz offen, ob sie Provisionen für empfohlene Produkte erhalten.
Profi-Tipp: Wenn ein Anbieter garantierte Renditen verspricht, suchen Sie das Weite. Kein seriöser Vermögensverwalter garantiert eine Marktentwicklung; wer das tut, versteht entweder das Risiko nicht oder verheimlicht etwas.
Warnsignale, die Sie im Kopf behalten sollten: Gebührenstrukturen, die niemand klar erklären kann, keine schriftliche Anlagestrategie und unklare Verwahrungsbedingungen für Ihr Vermögen.
Was passiert nach der Anmeldung und was kostet das?
Das Onboarding bei den meisten Anbietern in diesem Bereich läuft ähnlich ab.
- Ein Kennenlerngespräch oder eine Bestandsaufnahme, bei der Sie Ihre Ziele, Ihre familiäre Situation und Ihre aktuellen Konten besprechen.
- Zusammenstellung der Renten- und Kontoauszüge, einschließlich AHV, Pensionskasse und etwaiger Säule-3a-Policen.
- Ein Risikoprofil und eine schriftliche Anlagestrategie, die vereinbart werden, bevor Geld bewegt wird.
- Kontoeinrichtung und Übertragungen, was je nach bestehendem Anbieter einige Wochen dauern kann.
- Erste Coaching-Sitzungen, um den Plan durchzugehen und Fragen zu klären.
Danach können Sie standardmäßig vierteljährliche Berichte, eine jährliche Überprüfung mit Fokus auf Rentenoptimierung sowie Coaching-Folgetermine nach Ihrem Zeitplan erwarten. Gezielte Finanzbildung für Frauen funktioniert meist am besten, wenn sie mit konkreten, regelmäßigen Check-ins verbunden ist und nicht nur aus einer einmaligen Sitzung besteht.
Was die Kosten betrifft, erheben die meisten Anbieter in diesem spezialisierten Bereich eine Verwaltungsgebühr auf Basis des verwalteten Vermögens sowie eine separate Coaching- oder Beratungsgebühr. Was den Preis beeinflusst: die Komplexität des Portfolios, wie individuell die Strategie ist und wie intensiv Sie das Coaching nutzen. Ein einfaches Portfolio in einer Währung mit wenig Coaching kostet weniger als ein Währungs-Mix mit Rentenoptimierung und monatlichen Sitzungen.
Wie setzt Marmot Finance das konkret um?
Marmot Finance setzt auf ein hybrides Modell: persönliche Beratung kombiniert mit digitalen Tools, die speziell für Frauen und Familien entwickelt wurden, anstatt sie von einer allgemeinen Vorlage für die Vermögensverwaltung zu übernehmen.
- FINMA-akkreditiert, für Kunden in der Schweiz und Europa.
- Kontoführung in CHF, EUR und USD.
- EinFinanz-Check Quiz, das Ihnen vor dem ersten Treffen einen ersten Überblick über Ihre finanzielle Situation gibt.
- Ein digitaler Finanzplaner, der das menschliche Coaching ergänzt, nicht ersetzt.
- Bildungsressourcen und Community-Support für Kunden in ähnlichen Lebensphasen.
- Bisher haben über 350 Frauen die Dienste von Marmot genutzt, einschließlich regionaler Angebote wie dem Service für Küsnacht.
Die Lücke zwischen einem Finanzplan und dessen tatsächlicher Umsetzung ist der Punkt, an dem die meisten Menschen den Anschluss verlieren. Die Kombination aus einer schriftlichen Anlagestrategie, einem kurzen Quiz und einem Coach, der regelmäßig nachhakt, schließt diese Lücke deutlich zuverlässiger als ein PDF-Bericht, den niemand zweimal liest.
Der Ansatz von Marmot spiegelt einen breiteren Trend bei den Berichtsstandards von Family Offices wider: Konsolidierte Berichte und eine klare Vermögensübersicht sind wichtig, auch wenn der volle Verwaltungsapparat eines traditionellen Family Office nicht erforderlich ist.
Ein Hinweis zu Coaching und Vorsorgelücken
Coaching ist sein Geld nur wert, wenn es zu Verhaltensänderungen führt. Meiner Erfahrung nach funktioniert es am besten, Vorsorgethemen als ein Ziel zu betrachten, auf das man hinarbeitet, statt als ein Problem, das man im Stillen verwalten muss. Eine Frau, die eine Karrierepause eingelegt hat, ist nicht aus eigenem Verschulden im Rückstand; sie ist es, weil das Drei-Säulen-System nicht für Unterbrechungen ausgelegt ist. Ein schriftlicher, kalkulierter Plan zur Schließung dieser Lücke, der jährlich überprüft wird, bewirkt mehr als jedes einzelne beunruhigende Gespräch.
Bereit, Ihre finanzielle Situation zu prüfen?
Wenn Sie in Küsnacht zu Hause sind oder generell über eine hybride Vermögensverwaltung nachdenken, ist der nächste praktische Schritt ganz einfach. Machen Sie das Money Makeover Quiz von Marmot Finance, um einen ersten Überblick über Ihre Finanzen zu erhalten. Stellen Sie dann Ihren AHV-Ausweis, Ihren aktuellen Pensionskassenausweis und Details zu allfälligen Säule-3a-Policen zusammen, bevor Sie ein Erstgespräch vereinbaren.
DerVermögensverwaltungs-Service von Marmot Finance umfasst genau das in diesem Artikel beschriebene Modell aus personalisierter Anlageberatung und Coaching. Die Seite für Küsnacht vermittelt einen genaueren Eindruck davon, wie ein erstes Treffen vor Ort abläuft. Bringen Sie Ihre Vorsorgeunterlagen, eine grobe Vorstellung Ihrer Ziele und Ihre Fragen mit. Das reicht für den Anfang völlig aus.
Häufig gestellte Fragen
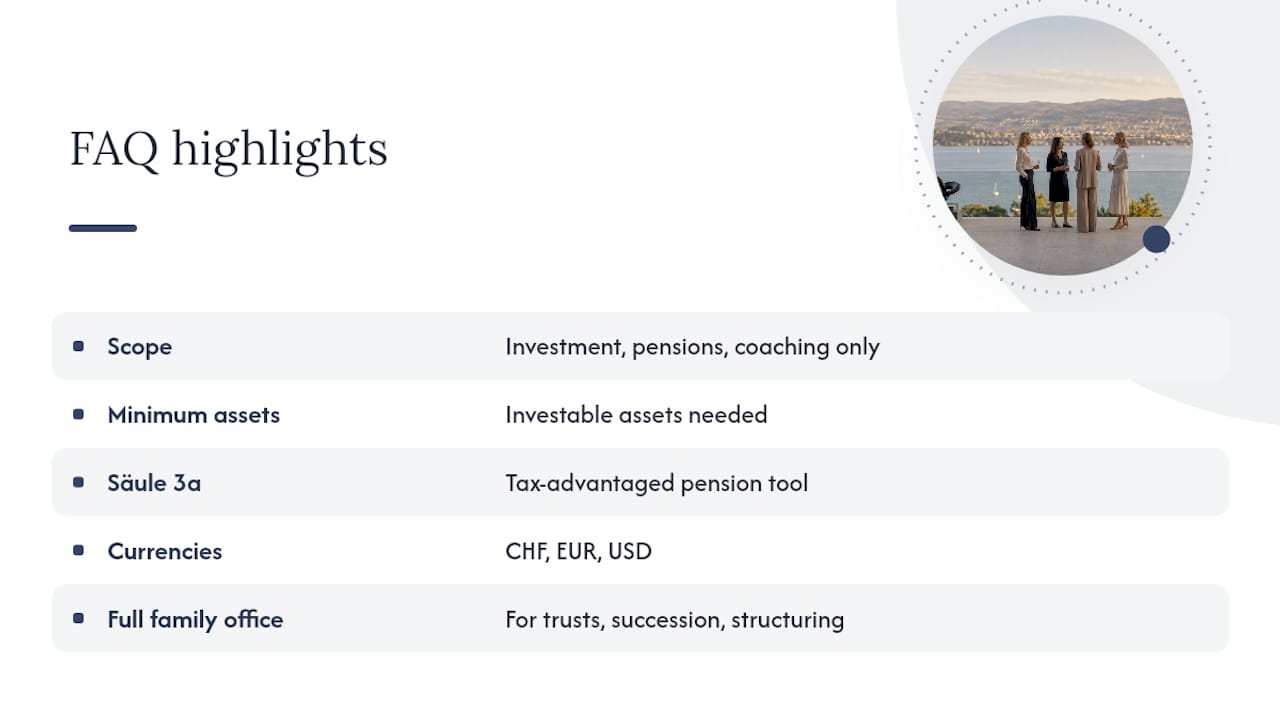
Ist das dasselbe wie ein traditionelles Family Office? Nein. Dieser Service konzentriert sich auf Vermögensverwaltung, Vorsorgeplanung und Coaching. Ein klassisches Family Office übernimmt zusätzlich Treuhandverwaltung, Nachlassplanung und Concierge-Dienste, was den Rahmen dieses Artikels sprengt.
Benötige ich ein Mindestvermögen, um diesen Service zu nutzen? Es gibt keine allgemeingültige Grenze, aber Sie sollten über investierbares Vermögen jenseits Ihrer täglichen Ersparnisse verfügen, damit der Aufbau eines Portfolios sinnvoll ist. Ihr Berater kann Ihnen in einem Erstgespräch erläutern, was zu Ihrer Situation passt.
Wie passt die Säule 3a in einen personalisierten Anlageplan? Die Säule 3a bietet Steuervorteile und ist eines der empfohlenen praktischen Instrumente zur Schließung von Vorsorgelücken, insbesondere für Frauen mit Karriereunterbrechungen. Ein guter Berater betrachtet sie im Kontext Ihrer AHV- und Pensionskassensituation und nicht isoliert.
Kann Marmot Finance Konten in verschiedenen Währungen verwalten? Ja. Marmot Finance verwaltet Konten in CHF, EUR und USD, was ideal für Kunden mit Einkommen, Vermögenswerten oder familiären Bindungen in der Schweiz und Europa ist.
Was, wenn sich herausstellt, dass ich ein vollwertiges Family Office benötige? In manchen Fällen ist das sinnvoll, insbesondere bei Nachfolgeplanungen, internationalen Trusts oder komplexen Unternehmensstrukturen. In diesem Fall lohnt es sich, die Dienstleistungen eines vollwertigen Family Office unabhängig von dem hier beschriebenen Coaching-Modell zu prüfen.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
- Vorsorge in der Schweiz: Was Frauen jetzt über AHV, Pensionskasse & Säule 3a wissen müssen — womenmatter/s
- Finanzberatung für Frauen: Ihr Weg zur finanziellen Unabhängigkeit - Everon AG
- Female Finance: Tipps für Frauen zum Thema Finanzen — ZKB
Empfohlen
- Family Office Dienstleistungen in St. Moritz: Verwaltung komplexer Vermögen | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance