Anleihen vs. Aktien: Was ist der Unterschied für Anleger?
7. Juli 2026
10 Min. Lesezeit
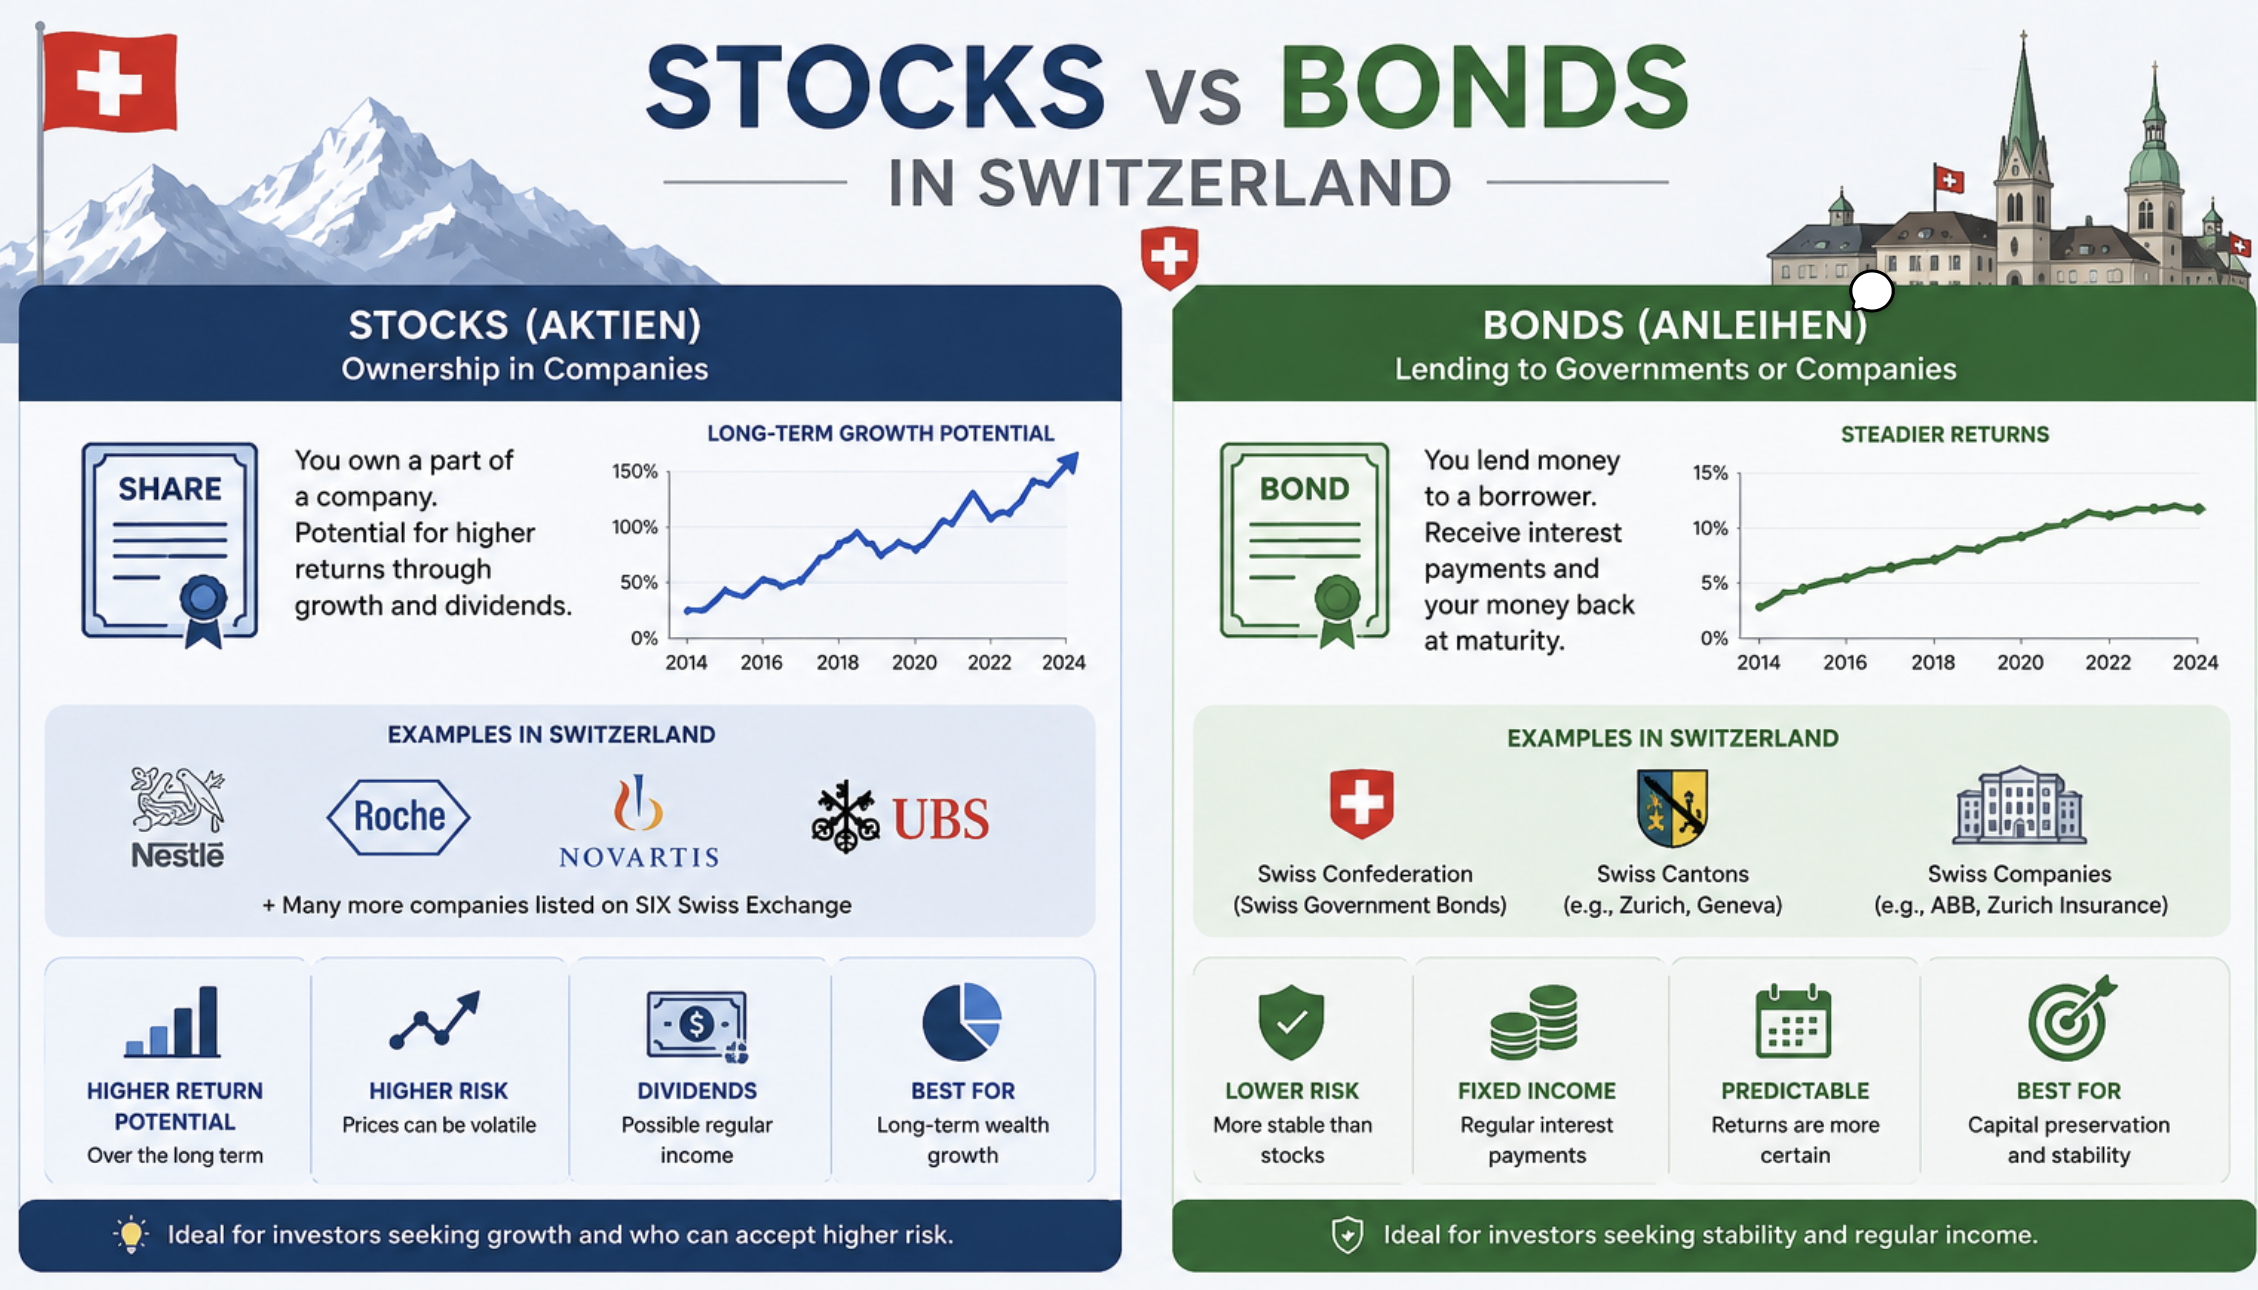
Aktien sind Eigentumsanteile an einem Unternehmen, die dem Inhaber einen Anspruch auf Gewinne und in den meisten Fällen ein Stimmrecht bei Unternehmensentscheidungen gewähren. Anleihen hingegen sind Schuldinstrumente: Der Anleger leiht einem Emittenten – sei es ein Staat oder ein Unternehmen – Geld und erhält dafür feste Zinszahlungen, sogenannte Kuponzahlungen, bevor das Kapital bei Fälligkeit zurückgezahlt wird. Den Unterschied zwischen Anleihen und Aktien zu verstehen, ist nicht nur theoretisch wichtig. Er bestimmt, wie hoch Ihr Risiko ist, wie sich Ihr Portfolio in einem Abschwung verhält und ob Ihr Vermögen wächst oder lediglich seinen Wert behält. Schweizer Marktdaten, die bis ins Jahr 1900 zurückreichen und von Pictet zusammengestellt wurden, zeigen, dass sich diese beiden Anlageklassen im Zeitverlauf grundlegend unterschiedlich verhalten. Die Wahl zwischen ihnen ist daher eine der folgenreichsten Entscheidungen, vor denen ein Anleger steht.
Was ist der Unterschied zwischen Anleihen und Aktien?
Aktien repräsentieren einen Eigentumsanteil an einem Unternehmen. Wenn Sie Aktien eines Schweizer Unternehmens kaufen, das im Swiss Performance Index gelistet ist, werden Sie Teilhaber. Sie haben Anspruch auf einen Teil der Gewinne durch Dividenden und können bei wichtigen Unternehmensentscheidungen mitbestimmen. Ihre Rendite hängt davon ab, wie erfolgreich das Unternehmen wirtschaftet und wie der Markt es zum jeweiligen Zeitpunkt bewertet.
Anleihen funktionieren nach einem völlig anderen Prinzip. Sie leihen einem Emittenten, wie etwa der Schweizerischen Eidgenossenschaft oder einem Großunternehmen, Geld und erhalten im Gegenzug regelmäßige Kuponzahlungen zu einem festen Zinssatz. Am Ende der Laufzeit zahlt der Emittent die ursprüngliche Summe zurück. Anleihen bieten kein Stimmrecht; es handelt sich um ein Gläubigerverhältnis, nicht um eine Eigentumsbeteiligung.
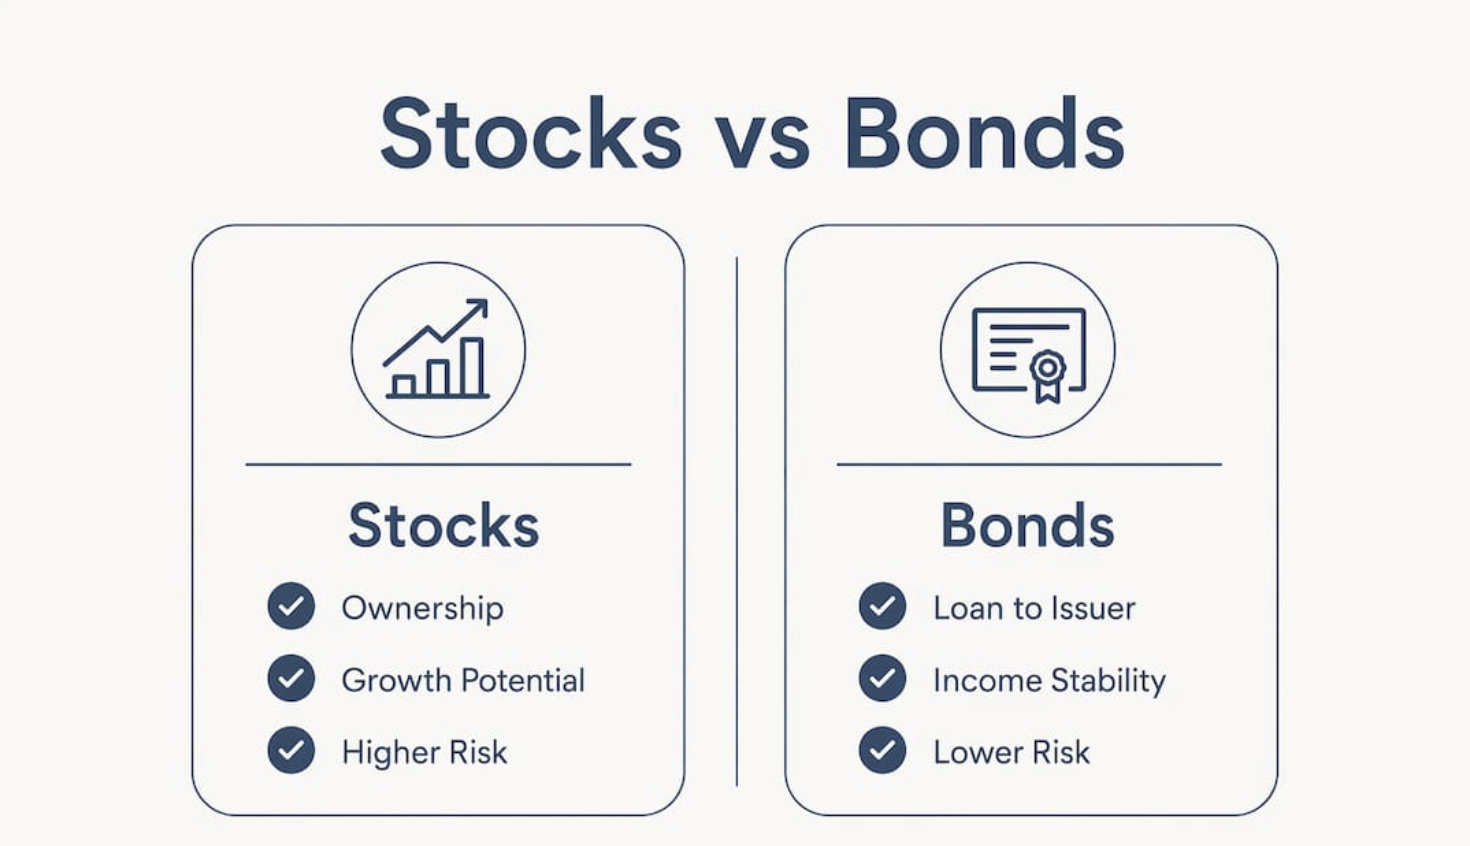
Der Kernunterschied ist folgender: Aktien bieten Wachstumspotenzial und Eigentumsrechte, während Anleihen Erträge und relative Stabilität bieten. Beide haben ihren Platz in einem gut strukturierten Portfolio, erfüllen jedoch unterschiedliche Zwecke und bergen unterschiedliche Risiken. Zu wissen, welche Anlage man bevorzugt und in welchem Verhältnis, ist das Fundament einer soliden Investitionsplanung.
Wie funktionieren Anleihen und was sind ihre Hauptmerkmale?
Eine Anleihe hat drei definierende Komponenten: den Emittenten, den Kupon und das Fälligkeitsdatum. Der Emittent leiht sich Kapital von Anlegern und verpflichtet sich, in regelmäßigen Abständen einen festen Kupon zu zahlen, der in der Regel als Prozentsatz des Nennwerts der Anleihe ausgedrückt wird. Am Fälligkeitsdatum zahlt der Emittent den Nennwert in voller Höhe zurück.
Anleihen werden an Börsen gehandelt, was bedeutet, dass ihr Marktpreis vor Fälligkeit schwankt. Wenn die Zinsen steigen, fallen die Preise bestehender Anleihen, da neuere Anleihen höhere Kupons bieten. Wenn die Zinsen fallen, steigen die Preise bestehender Anleihen. Diese Zinssensitivität ist eines der am meisten missverstandenen Merkmale von Anleiheninvestitionen.
Nicht alle Anleihen bergen das gleiche Risiko. Zu den Hauptkategorien gehören:
- Staatsanleihen: Werden von souveränen Staaten ausgegeben, wie etwa Anleihen der Schweizerischen Eidgenossenschaft. Diese weisen das geringste Ausfallrisiko auf.
- Unternehmensanleihen: Werden von Unternehmen ausgegeben. Das Risiko variiert stark je nach finanzieller Gesundheit des Emittenten.
- Senior-Anleihen: Stehen im Falle einer Insolvenz des Emittenten in der Gläubigerhierarchie an erster Stelle und bieten somit einen besseren Schutz.
- Nachrangige Anleihen: Stehen im Insolvenzfall hinter anderen Gläubigern zurück. Sie bergen ein höheres Risiko eines Totalverlusts und entschädigen Anleger mit höheren Kuponraten.
- Wandelanleihen: Können unter bestimmten Bedingungen in Aktien des emittierenden Unternehmens umgewandelt werden und verbinden Merkmale von Fremd- und Eigenkapital.
Anleihen spielen eine spezifische Rolle in einem Portfolio: Sie reduzieren die Gesamtvolatilität und sorgen für einen vorhersehbaren Einkommensstrom. Für Anleger, die neben einer gewissen Rendite auch den Kapitalerhalt anstreben, sind sie ein wesentlicher Baustein.
Profi-Tipp: Prüfen Sie beim Vergleich von Anleihen immer, ob es sich um Senior- oder nachrangige Anleihen handelt. Die Kuponrate allein verrät Ihnen nicht das ganze Risikobild. Ein höherer Kupon signalisiert oft ein höheres Ausfallrisiko und nicht unbedingt ein besseres Geschäft.
Was sind Aktien und wie unterscheiden sie sich in Bezug auf Eigentum und Risiko?
Aktien gewähren dem Anleger eine echte Beteiligung an einem Unternehmen. Dieses Eigentum bringt zwei potenzielle Renditequellen mit sich: Dividendenerträge, die aus Unternehmensgewinnen gezahlt werden, und Kursgewinne, die realisiert werden, wenn der Aktienkurs über den Kaufpreis steigt. Aktien bieten Dividendenerträge und Potenzial für Kursgewinne, sind jedoch mit stärkeren Preisschwankungen verbunden, die von der Rentabilität des Unternehmens und der Marktstimmung abhängen.
Zu den wichtigsten Merkmalen von Aktien gehören:
- Eigentums- und Stimmrechte: Aktionäre stimmen über die Besetzung des Verwaltungsrats, Fusionen und andere wichtige Entscheidungen ab.
- Dividendenerträge: Unternehmen können einen Teil ihrer Gewinne an die Aktionäre ausschütten, wobei Dividenden niemals garantiert sind.
- Kursgewinne: Wenn das Unternehmen wächst und der Markt dieses Wachstum honoriert, steigt der Aktienkurs.
- Höhere Volatilität: Aktienkurse reagieren oft heftig auf Gewinnberichte, Wirtschaftsdaten, geopolitische Ereignisse und die Stimmung der Anleger.
- Langfristiges Wachstumspotenzial: Über Jahrzehnte hinweg haben Aktien nominal durchweg besser abgeschnitten als Anleihen.
Schweizer Aktien wiesen historisch gesehen eine deutlich höhere Volatilität auf als Anleihen, mit annualisierten Standardabweichungen von 19 % gegenüber 5,2 % seit 1900. Dieser Wert ist bemerkenswert. Er bedeutet, dass ein Schweizer Aktienportfolio in jedem beliebigen Jahr stark in die eine oder andere Richtung schwanken kann, während ein Anleihenportfolio vergleichsweise ruhig bleibt.
Der Zielkonflikt ist eindeutig. Aktien bergen kurzfristig höhere Risiken, bieten dafür aber langfristig höhere Erträge. Für Anleger mit einem langen Anlagehorizont und der nötigen Gelassenheit, auch Abschwünge auszusitzen, sind Aktien der wichtigste Motor für den Vermögensaufbau.
Wie lassen sich die Renditen und Risiken von Aktien und Anleihen in der Schweiz historisch vergleichen?
Der Schweizer Markt bietet einen der längsten und zuverlässigsten Datensätze weltweit für den Vergleich dieser beiden Anlageklassen. Die Zahlen sind eindeutig.
Schweizer Aktien erzielten zwischen 1900 und 2025 eine jährliche Nominalrendite von 6,8 % und lagen damit deutlich über den 3,9 % für Schweizer Anleihen. Real, also nach Abzug der Inflation, betrug die Rendite von Aktien etwa 4,6 % pro Jahr gegenüber 1,8 % bei Anleihen. Dieser Unterschied summiert sich über Jahrzehnte erheblich.
AnlageklasseNominale JahresrenditeReale JahresrenditeAnnualisierte VolatilitätSchweizer Aktien6,8 %4,6 %19,0 %Schweizer Anleihen3,9 %1,8 %5,2 %60/40-Portfolio6,0 %ca. 3,5 %12,0 %
Das 60/40-Portfolio, bestehend aus 60 % Schweizer Aktien und 40 % Schweizer Anleihen, erzielte eine annualisierte Rendite von 6 % bei einer Volatilität von 12 %. Dies stellt eine deutliche Risikoreduzierung bei vergleichsweise geringem Renditeverzicht dar.
Anleihen dienen zudem als Puffer in Marktkrisen. In 29 von 37 Jahren, in denen Schweizer Aktien negative Renditen aufwiesen, erzielten Schweizer Anleihen positive Ergebnisse und federten so Verluste ab. Dieses Muster ist kein Zufall. Es spiegelt die Tatsache wider, dass Aktien und Anleihen unterschiedlich auf wirtschaftliche Veränderungen reagieren: Aktien werden von Gewinn- und Wachstumserwartungen getrieben, während Anleihen auf Zinssätze und die Nachfrage nach Sicherheit reagieren.
„Kein diversifiziertes Schweizer Portfolio, das seit 1912 über einen beliebigen 10-Jahres-Zeitraum gehalten wurde, hat einen Verlust erzielt. Diese Bilanz unterstreicht eindrücklich, wie effektiv die Kombination von Aktien und Anleihen über einen vollständigen Marktzyklus hinweg ist.“
Diese historische Bilanz ist keine Garantie für zukünftige Ergebnisse, verdeutlicht jedoch ein Prinzip, das zwei Weltkriege, mehrere Rezessionen und diverse Währungskrisen überdauert hat. Die Diversifizierung zwischen Aktien und Anleihen hat Schweizer Anleger konsequent vor katastrophalen dauerhaften Verlusten bewahrt.

Welche praktischen Überlegungen sollten Anleger berücksichtigen?
Die Wahl zwischen Aktien und Anleihen ist keine binäre Entscheidung. Die meisten Anleger profitieren davon, beides zu halten, wobei das Verhältnis von ihrer individuellen Lebenssituation abhängt. Die folgenden Faktoren beeinflussen diese Entscheidung.
- Anlagehorizont: Anleger, die ihr Kapital erst in 20 oder mehr Jahren benötigen, können es sich leisten, einen höheren Aktienanteil zu halten. Kurzfristig orientierte Anleger oder solche, die kurz vor der Pensionierung stehen, schichten ihr Vermögen meist in Anleihen um, um das Erreichte zu schützen.
- Risikotoleranz: Volatilität ist nicht nur eine Zahl. Sie führt zu realen Schwankungen im Portfolio, die selbst erfahrene Anleger verunsichern können. Wenn ein Wertverlust von 20 % Sie zum Verkauf bewegen würde, ist eine hohe Aktienquote nicht für Sie geeignet.
- Einkommensbedarf: Anleihen bieten planbare Zinserträge. Anleger, die auf regelmäßige Cashflows aus ihrem Portfolio angewiesen sind, wie etwa Ruheständler, nutzen Anleihen oft, um ihren Lebensunterhalt zu bestreiten, ohne Vermögenswerte verkaufen zu müssen.
- Zinsumfeld: Steigende Zinsen mindern den Marktwert bestehender Anleihen. In einem Umfeld steigender Zinsen können Anleihen mit kürzerer Laufzeit oder inflationsgeschützte Anleihen gegenüber langfristigen festverzinslichen Papieren vorzuziehen sein.
- Portfoliodiversifizierung: Die moderne Portfoliotheorie betont die Kombination von Aktien und Anleihen, um Wachstum und Stabilität in Einklang zu bringen. Anleihen steigen oft, wenn Aktien fallen – genau deshalb reduziert ein gemischtes Portfolio das Gesamtrisiko, ohne die Rendite proportional zu schmälern.
Für Anleger, die sich für globale Fondsmanagementstrategien interessieren, gilt international dasselbe Prinzip: Die Diversifizierung über Anlageklassen hinweg bleibt die zuverlässigste Methode, um Risiken über Marktzyklen hinweg zu steuern.
Profi-Tipp: Gehen Sie nicht davon aus, dass Anleihen immer „sicher“ sind. In einem Umfeld steigender Zinsen können Anleihen mit langer Laufzeit erheblich an Marktwert verlieren. Stimmen Sie die Laufzeit der Anleihen auf Ihren Anlagehorizont ab.
Ein weit verbreiteter Irrtum ist, dass Anleihen langweilig oder für wachstumsorientierte Anleger irrelevant seien. Die Daten aus der Schweiz zu Anlageklassen für Anlegerinnen zeigen, dass selbst wachstumsorientierte Portfolios von einer Anleihenbeimischung profitieren, insbesondere in Phasen von Stress an den Aktienmärkten.
Wichtige Erkenntnisse
Aktien liefern langfristig höhere Renditen als Anleihen, doch ein gemischtes Portfolio aus beidem reduziert die Volatilität erheblich, ohne die proportionalen Gewinne zu schmälern, wie die Schweizer Marktdaten von 1900 bis 2025 bestätigen.
Meine Perspektive zum Ausgleich von Anleihen und Aktien in der Schweiz
In meiner Arbeit mit Kunden in der Schweiz und Europa beobachte ich ein beständiges Muster: Anleger unterschätzen Anleihen, bis sie ihren ersten ernsthaften Aktiencrash erleben. Danach überschätzen sie diese. Keines der beiden Extreme ist für ein Portfolio förderlich.
Der Schweizer Markt ist im globalen Vergleich ungewöhnlich. Der Aktienmarkt ist stark auf eine kleine Anzahl sehr grosser, international tätiger Unternehmen konzentriert. Diese Konzentration führt dazu, dass sich Schweizer Aktien anders verhalten können als breitere europäische oder globale Indizes, was die Diversifikation durch Anleihen hier noch wertvoller macht als in stärker diversifizierten Märkten.
Am aufschlussreichsten finde ich die Zahl 29 von 37. In fast 80 % der Jahre, in denen Schweizer Aktien fielen, stiegen Anleihen. Das ist kein Zufall. Es ist der strukturelle Unterschied zwischen einem Eigentumsanspruch und einem Gläubigeranspruch, der sich über Jahrzehnte der Marktgeschichte zeigt. Diese Beziehung zu verstehen, unterscheidet Anleger, die am Ball bleiben, von jenen, die in Panik geraten und zum ungünstigsten Zeitpunkt verkaufen.
Die praktische Konsequenz für internationale Kunden mit Wohnsitz in der Schweiz ist eindeutig: Ihre Aufteilung zwischen Aktien und Anleihen sollte Ihren Zeithorizont und Ihren Einkommensbedarf widerspiegeln, nicht Ihre Stimmung gegenüber dem Markt. Die Überprüfung dieser Allokation mit einem qualifizierten Berater ist mindestens einmal jährlich keine Option, sondern Pflicht.
— Sophie Steinmann
Wie Marmot Sie bei Ihrer Investitionsplanung unterstützen kann
Marmot ist ein FINMA-akkreditierter Vermögensverwalter, der sich ausschliesslich auf Kunden in der Schweiz und Europa konzentriert und Portfolios in CHF, EUR und USD verwaltet. Das Team arbeitet mit Frauen, Familien und internationalen Kunden zusammen, die einen klaren, strukturierten Ansatz für den Portfolioaufbau wünschen, einschliesslich der richtigen Balance zwischen Aktien und festverzinslichen Wertpapieren.
Egal, ob Sie ein Portfolio von Grund auf neu aufbauen oder eine bestehende Allokation überprüfen, Marmot bietet eine persönliche Beratung, die auf fundierter Expertise des Schweizer Marktes basiert. Die Strategien zur Portfoliodiversifikation, die Marmot anwendet, basieren auf denselben langfristigen Daten, die auch diesem Artikel zugrunde liegen. Wenn Sie direkten Zugang zu dieser Expertise wünschen, kontaktieren Sie die Berater von Marmot, um Ihre spezifische finanzielle Situation und Ihre Ziele zu besprechen.
FAQ
Was ist der Hauptunterschied zwischen einer Anleihe und einer Aktie?
Eine Aktie verbrieft das Eigentum an einem Unternehmen, während eine Anleihe ein Kredit an einen Emittenten ist, der feste Zinsen zahlt und bei Fälligkeit das Kapital zurückgibt. Aktien bieten ein höheres Wachstumspotenzial; Anleihen bieten vorhersehbarere Erträge und eine geringere Volatilität.
Sind Anleihen für Schweizer Anleger sicherer als Aktien?
Anleihen wiesen historisch gesehen eine weitaus geringere Volatilität auf als Schweizer Aktien, mit annualisierten Standardabweichungen von 5,2 % gegenüber 19 % seit 1900. Anleihen bergen jedoch eigene Risiken, darunter das Zinsänderungsrisiko und bei nachrangigen Anleihen ein erhöhtes Ausfallrisiko.
Was ist ein gutes Aktien-Anleihen-Verhältnis für ein ausgewogenes Portfolio?
Eine 60/40-Aufteilung zwischen Schweizer Aktien und Anleihen hat historisch gesehen annualisierte Renditen von etwa 6 % bei einer Volatilität von 12 % erzielt und gilt daher als weit verbreiteter Ausgangspunkt. Das richtige Verhältnis hängt von Ihrem Zeithorizont, Ihrem Einkommensbedarf und Ihrer Risikotoleranz ab.
Verlieren Anleihen bei steigenden Zinsen an Wert?
Ja. Wenn die Zinsen steigen, sinkt der Marktpreis bestehender Anleihen, da neuere Anleihen höhere Kuponraten bieten. Anleger, die Anleihen bis zur Fälligkeit halten, erhalten weiterhin den vollen Nennwert, aber wer vor Fälligkeit verkauft, kann einen Verlust erleiden.
Kann ich sowohl Aktien als auch Anleihen in einem Schweizer Anlagekonto halten?
Ja. Die meisten Schweizer Anlagekonten und Vermögensverwaltungsmandate ermöglichen es Ihnen, eine Kombination aus Aktien und festverzinslichen Instrumenten zu halten. Der Service Vermögensverwaltung in Zürich von Marmot umfasst den Portfolioaufbau in beiden Anlageklassen für internationale Kunden.
Empfohlen
- Anleiherenditen und Inflationsausblick
- Aktien von grossen oder kleinen Unternehmen kaufen?
- Inflationserwartungen, Staatsverschuldung und Investitionen in Anleihen
- Finanzanlagen: Die 5 besten Ansätze für höhere Renditen