
Die Priorität für jeden Anleger, der ein Portfolio aufbaut oder überprüft, ist einfach: Legen Sie klare Ziele fest, bevor Sie Produkte auswählen, und arbeiten Sie nur mit einem Verwalter zusammen, den Sie tatsächlich überprüft haben. Bestätigen Sie, dass das Unternehmen über eine FINMA-Lizenz verfügt oder einer anerkannten Aufsichtsorganisation untersteht, verlangen Sie Gebührentransparenz in schriftlicher Form und fordern Sie Musterberichte an, bevor Sie etwas unterschreiben. Diese drei Schritte verhindern mehr Schaden als jede noch so kluge Vermögensallokation.
Kurz gefasst:
- Anleger sollten die Lizenz ihres Vermögensverwalters prüfen, einen Musterbericht nach Abzug der Gebühren anfordern und ihre Retrozessionsrichtlinien verstehen, bevor sie eine Vereinbarung unterzeichnen.
- Rebalancing-Regeln müssen im Voraus festgelegt und mit Kalendererinnerungen überwacht werden, um die Strategiedisziplin bei Marktvolatilität zu wahren.
- Die Kombination von breit gestreuten ETFs für Aktien und Anleihen mit einer moderaten Allokation in alternative Anlagen kann die Diversifikation optimieren und an das Risikoprofil des Anlegers anpassen.
- Gebühren und versteckte Kosten, wie Verwaltungs-, Depot-, Transaktions- und Retrozessionskosten, können die langfristigen Renditen erheblich schmälern, wenn sie nicht transparent verwaltet werden.
- Die lokalen Chancen des Schweizer Marktes erfordern gründliche Gebühren-, Governance- und Regulierungsprüfungen, insbesondere für grenzüberschreitende Anleger und das Management von Währungsrisiken.
Was sollten Anleger über die Vermögensverwaltung in Zürich wissen?
Vermögensverwaltung ist kein Produkt, das man einmal kauft. Es ist ein Prozess, den man wiederholt, und der Prozess ist wichtiger als jede einzelne Fondsauswahl. Hier ist die Abfolge, die tatsächlich funktioniert, in der richtigen Reihenfolge.
- Definieren Sie Ihre Ziele und Ihren Zeithorizont. Investieren Sie für den Ruhestand in zwanzig Jahren, eine Anzahlung für ein Haus in fünf oder die Ausbildung Ihrer Kinder in zehn? Jede Antwort weist auf eine andere Mischung aus Risiko und Liquidität hin.
- Quantifizieren Sie, was Sie tatsächlich investieren können. Addieren Sie Ihre liquiden Mittel und legen Sie dann einen Notgroschen beiseite – in der Regel drei bis sechs Monatsausgaben –, bevor auch nur ein einziger Franken in den Markt fließt.
- Bewerten Sie Ihre tatsächliche Risikotoleranz, nicht die, die Sie gerne hätten. Dies wird zu Ihrer strategischen Vermögensallokation: die Aufteilung zwischen Aktien, Anleihen, Bargeld und alternativen Anlagen, mit der Sie auch in einem schlechten Jahr leben können, nicht nur in einem guten.
- Legen Sie Rebalancing-Regeln im Voraus fest. Entscheiden Sie, ob Sie kalenderbasiert (z. B. alle sechs Monate) oder dann umschichten, wenn eine Anlageklasse mehr als fünf Prozentpunkte von ihrem Ziel abweicht. Halten Sie dies schriftlich fest, solange Sie ruhig sind, nicht wenn die Märkte fallen.
- Vereinbaren Sie Berichtsintervalle und Entscheidungsbefugnisse. Wer überprüft die Performance, wie oft und wer hat die Befugnis, die Strategie zu ändern? Für Paare oder Familien vermeidet dies spätere Streitigkeiten.
- Sammeln Sie Ihre Unterlagen und vereinbaren Sie die richtigen Termine. Stellen Sie aktuelle Kontoauszüge, Vorsorgebescheinigungen und ein grobes Budget zusammen, bevor Sie das erste Beratungsgespräch führen, damit es um Strategie geht und nicht um Verwaltung.
Die eigenen Leitlinien von Swiss Life für Privatanleger stützen diese Reihenfolge: Ziele definieren, Risikoprofil verstehen, dann passende Produkte auswählen, und den Plan regelmäßig überprüfen, anstatt ihn jahrelang unangetastet zu lassen. Letzterer Punkt bringt mehr Portfolios zu Fall als jede schlechte Anlageentscheidung. Eine Strategie, die 2020 festgelegt wurde, passt selten noch zu einem Leben im Jahr 2026.
Profi-Tipp: Setzen Sie sich jetzt eine Kalendererinnerung für Ihre Rebalancing-Regel, bevor Sie sie brauchen. Die Entscheidung, Gewinner zu verkaufen und Nachzügler zu kaufen, fällt im Januar viel leichter als mitten in einem Markteinbruch, wenn Emotionen dazu neigen, den Plan zu übersteuern.

Welche Anlageklassen und Instrumente sollten Sie tatsächlich nutzen?
Jedes Portfolio besteht aus denselben Grundzutaten. Was ein gutes von einem mittelmäßigen unterscheidet, ist die Gewichtung und Kombination dieser Zutaten.
Aktien treiben das langfristige Wachstum an, bringen aber eine Volatilität mit sich, die man aushalten können muss. Anleihen bieten Erträge und wirken als Stoßdämpfer, wenn die Aktienmärkte fallen, wobei die Renditen je nach Emittent und Laufzeit stark variieren. Bargeld verschafft Ihnen Liquidität und Handlungsspielraum, kostet Sie jedoch nach Berücksichtigung der Inflation eine reale Rendite von nahezu null.
Für die meisten Privatanleger sind Fonds oder börsengehandelte Fonds (ETFs) sinnvoller als die Auswahl einzelner Aktien. Ein einziger globaler Aktien-ETF kann Tausende von zugrunde liegenden Unternehmen halten – zu einem Bruchteil der Kosten, die entstehen würden, wenn man diese Streuung selbst aufbauen müsste. Direktanlagen machen erst dann Sinn, wenn ein Portfolio groß genug ist, um eine angemessene Diversifizierung über Einzelaktien hinweg zu erreichen, oder wenn ein Kunde einen spezifischen Grund hat (konzentrierte Mitarbeiteraktien, ein Familienunternehmen), etwas direkt zu halten.
Zur Frage aktiv versus passiv: Passive Indexfonds gewinnen über lange Zeiträume meist bei Kosten und Konsistenz, obwohl aktives Management in weniger effizienten Marktsegmenten, wie bei kleineren Unternehmen oder bestimmten Kreditsegmenten, einen Mehrwert bieten kann. Die Anlegerleitlinien der Zurich Versicherung spiegeln genau diese grundlegende Aufteilung von Produktkategorien passend zu den Anlegerzielen wider, was Ihnen etwas Nützliches verrät: Mainstream-Anbieter und Boutique-Verwalter arbeiten mit demselben Werkzeugkasten. Das eigentliche Unterscheidungsmerkmal ist, wie die Werkzeuge eingesetzt werden.
Alternative Anlagen (Private Equity, strukturierte Produkte, Gold, Sachwerte) können eine echte Diversifizierung bewirken, sind aber meist mit Mindestanlagebeträgen, längeren Sperrfristen oder geringerer Liquidität verbunden, weshalb die Eignung hier noch wichtiger ist als an jeder anderen Stelle im Portfolio.
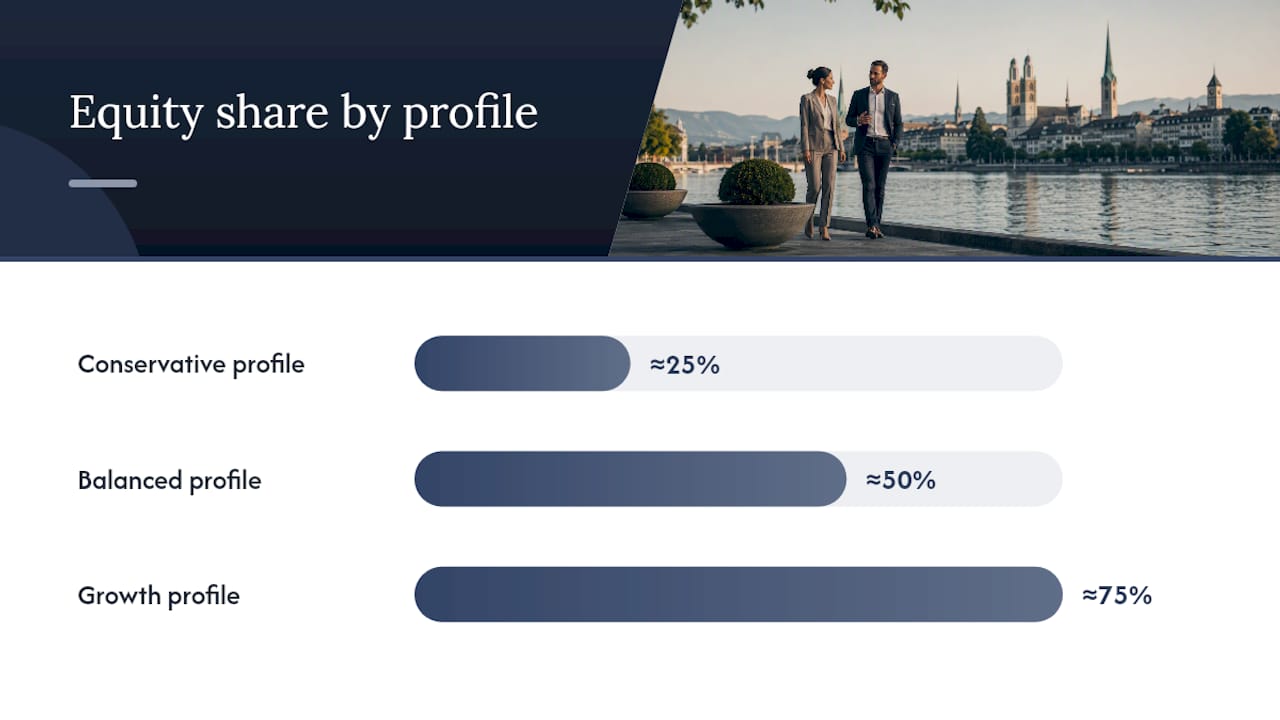
Drei grobe Vorlagen veranschaulichen, wie das Ganze zusammenkommt:
- Konservatives Profil: etwa 70 bis 80 % Anleihen und Bargeld, 20 bis 30 % Aktien, minimale alternative Anlagen.
- Ausgewogenes Profil: nahezu gleichmäßige Aufteilung zwischen Aktien und Anleihen, mit einer moderaten Allokation von 5 bis 10 % in alternative Anlagen oder Sachwerte.
- Wachstumsprofil: 70 % oder mehr in Aktien, eine geringere Anleihenquote als Ballast und Raum für eine Satellitenallokation in überzeugungsstarke oder thematische Positionen.
Dies sind keine verbindlichen Empfehlungen, sondern Anhaltspunkte für ein Gespräch mit Ihrem Vermögensverwalter.
Auf welche Gebühren und versteckten Kosten sollten Sie achten?
Gebühren sind der Faktor, durch den Portfolios schleichend am meisten an Wert verlieren. Da sie selten als ein einzelner Betrag ausgewiesen werden, übersieht man sie am leichtesten.
In der Regel begegnen Ihnen vier Ebenen: eine Verwaltungsgebühr Ihres Beraters oder Verwalters, Depotgebühren der Bank, bei der Ihre Vermögenswerte liegen, Transaktionskosten bei jedem Kauf oder Verkauf sowie die Gesamtkostenquote (TER), die in jedem Fonds oder ETF enthalten ist. Hinzu kommt ein fünfter, weniger sichtbarer Kostenfaktor: Retrozessionen. Dabei handelt es sich um Rückvergütungen, die einige Fondsanbieter an den Vertrieb für den Verkauf ihrer Produkte zahlen.
Warum das wichtiger ist, als die meisten Anleger glauben: Zusätzliche jährliche Gebühren von 0,5 bis 1 % können über zwanzig oder dreißig Jahre hinweg einen erheblichen Teil Ihrer Gesamtrendite auffressen – einfach deshalb, weil der Zinseszinseffekt dann gegen Sie arbeitet, statt für Sie. Unabhängige Schweizer Vermögensverwalter berechnen oft 0,8 bis 1,2 %, verglichen mit 1,5 bis 2,5 % bei typischen Mandaten von Privatbanken, vor allem deshalb, weil sie Retrozessionen ablehnen oder an den Kunden weitergeben, anstatt sie selbst einzubehalten.
Achten Sie auf diese Warnsignale, bevor Sie etwas unterschreiben:
- Ein Verwalter, der seine Richtlinie zu Retrozessionen nicht schriftlich festhalten will.
- Ein Portfolio, das mit firmeneigenen Fonds vollgestopft ist, anstatt eine wirklich offene Auswahl zu bieten.
- Depotgebühren auf Kontoauszügen ohne klare Erläuterung, was diese abdecken.
- Berichte, die nur die Bruttoperformance ausweisen, niemals die Performance nach Abzug aller Gebühren.
Fragen Sie im ersten Gespräch direkt: Wie hoch sind die Gesamtkosten in Prozent, erhalten Sie Retrozessionen und geben Sie diese an mich weiter, und kann ich einen beispielhaften Bericht über die Nettoperformance eines bestehenden Kunden einsehen? Ein Verwalter, der nichts zu verbergen hat, wird alle drei Fragen ohne Zögern beantworten.
Wie wählen Sie den richtigen Vermögensverwalter oder das passende Beratungsmodell?
Bei der Wahl eines Vermögensverwalters geht es weniger darum, die klügste Person im Raum zu finden, sondern jemanden, dessen Interessen mit Ihren übereinstimmen. Einige wenige Kriterien unterscheiden seriöse Anbieter vom Rest.
- Unabhängigkeit. Ist das Unternehmen an eine bestimmte Bank oder Produktpalette gebunden oder frei in der Auswahl am gesamten Markt? Unabhängige Schweizer Vermögensverwalter trennen in der Regel die Depotführung von der Beratung, was die Versuchung verringert, eigene Produkte zu forcieren.
- Regulatorischer Status. Überprüfen Sie die FINMA-Lizenz oder die Mitgliedschaft in einer Aufsichtsorganisation direkt im öffentlichen Register und nicht nur anhand von Angaben auf der Website.
- Gebührenmodell. Verlangen Sie eine vollständige Kostenaufstellung in Prozent, einschließlich etwaiger Retrozessionen, bevor Sie Angebote verschiedener Anbieter vergleichen.
- Depotstruktur. Wo genau liegen Ihre Vermögenswerte und ist die Depotbank unabhängig von der Beratungsfirma, die Ihre Strategie verwaltet?
- Transparenz der Berichterstattung. Fordern Sie vor Vertragsabschluss einen Musterbericht an. Er sollte die Performance nach Gebühren, die aktuelle Allokation und einen klaren Benchmark-Vergleich enthalten.
- Interessenkonflikte. Hängen die Einnahmen des Unternehmens vom Wachstum Ihres Portfolios ab oder davon, Ihnen bestimmte Produkte zu verkaufen, unabhängig davon, ob sie zu Ihnen passen?
Das richtige Modell hängt auch davon ab, wie viel Sie investieren. Kleinere Portfolios sind oft mit Beratungs- oder Robo-Advice-Modellen mit niedrigeren Mindestanlagesummen besser bedient. Vermögensverwaltungsmandate, bei denen der Verwalter tägliche Entscheidungen in Ihrem Namen trifft, eignen sich eher für größere Portfolios, bei denen die laufende, aktive Betreuung die höheren Gebühren rechtfertigt. Lokale Schweizer Vermögensverwalter, die Musterberichte und eine klare Retrozessionspolitik als Standard praktizieren, sind in der Regel ein sichereres Fundament als Anbieter, die dies als Sonderwunsch behandeln.
Profi-Tipp: Fragen Sie vor dem ersten richtigen Gespräch nach der Vorlage für die Anlagestrategie (Investment Policy Statement). Ein seriöser Verwalter hat diese griffbereit. Wenn eine Firma diese erst für Sie entwerfen muss, sagt das viel darüber aus, wie viele andere Kunden dieses Niveau an Dokumentation erhalten.
Welche steuerlichen und regulatorischen Aspekte sollten Anleger beachten?
Die FINMA beaufsichtigt Banken, Vermögensverwalter und Wertpapierhäuser in der Schweiz. Ihr öffentliches Register ist der schnellste Weg, um zu prüfen, ob ein Unternehmen tatsächlich lizenziert ist, anstatt dies nur zu behaupten. Diese einfache Überprüfung dauert nur wenige Minuten und schließt viele unseriöse Anbieter aus, bevor Sie auch nur einen Franken investiert haben.
Steuern sind eine sehr individuelle Angelegenheit, und kein allgemeiner Artikel kann eine auf Ihre Situation zugeschnittene Beratung ersetzen. Einige Punkte gelten jedoch allgemein:
- Grenzüberschreitend tätige Anleger unterliegen häufig Meldestandards wie FATCA und CRS, die Kontoinformationen zwischen Steuerbehörden austauschen.
- Die steuerliche Behandlung von Dividenden und Zinsen kann je nach Standort Ihres Depots und Ihrem Wohnsitzland erheblich variieren.
- Ihr steuerlicher Wohnsitz bestimmt in der Regel Ihre primäre Meldepflicht, nicht der Ort, an dem Ihre Vermögenswerte verwahrt werden.
- Der Verwahrungsort und Ihr Wohnsitz bestimmen gemeinsam sowohl Ihre Meldepflichten als auch Ihre Quellensteuerbelastung; daher sollten beide Aspekte zusammen und nicht getrennt betrachtet werden.
Wenn Sie Ihren Lebensmittelpunkt in zwei Ländern haben oder Vermögenswerte in mehreren Währungen und Jurisdiktionen halten, ziehen Sie einen Steuerspezialisten hinzu, bevor Sie Umstrukturierungen vornehmen. Ein steuereffizienter Vermögensstrukturierungsansatz, der Ihren spezifischen Wohnsitzstatus ignoriert, kann mehr Probleme schaffen, als er löst.
Wie sollten Anleger Risiken managen und ein Portfolio diversifizieren?
Diversifikation funktioniert nur, wenn sie echt ist. Zehn Schweizer Bankaktien statt einer zu halten, ist keine Diversifikation, sondern Konzentration mit zusätzlichem Aufwand.
- Streuen Sie Ihr Engagement über Anlageklassen, geografische Regionen und Währungen hinweg und seien Sie ehrlich zu sich selbst bezüglich des „Home Bias“ – der gut dokumentierten Tendenz, vertraute heimische Unternehmen überzugewichten, nur weil man ihre Namen kennt.
- Legen Sie Limits für die Positionsgrößen fest, damit keine einzelne Anlage das Portfolio gefährden kann, und halten Sie einen Liquiditätspuffer bereit, damit Sie in einem fallenden Markt nicht aus der Not heraus verkaufen müssen.
- Nutzen Sie Rebalancing-Regeln, steuern Sie die Duration bei Anleihen und setzen Sie bei hohem Auslandsanteil auf moderate Währungsabsicherungen, um das Risiko innerhalb der von Ihnen gesetzten Grenzen zu halten.
- Eine kleine, disziplinierte Beimischung von alternativen Anlagen kann die Rendite weiter glätten, sollte jedoch niemals die grundlegende Diversifikationsfunktion von Aktien und Anleihen ersetzen.
Rebalancing leistet im Laufe der Zeit einen echten Beitrag. Ein Anleger, der mechanisch jedes Jahr Gewinner reduziert und Nachzügler aufstockt, kauft tendenziell mehr von dem, was gerade günstig ist, und weniger von dem, was teuer ist – ganz ohne Prognosen. Es ist eine mechanische Disziplin, keine Vorhersagefähigkeit, und genau deshalb bewährt sie sich, wenn das eigene Urteilsvermögen versagt. Für einen tieferen Einblick in die praktische Anwendung erläutert der Diversifikationsleitfaden von Marmot Finance spezifische Techniken zur Reduzierung von Klumpenrisiken.
Warum Marmot Finance: Verifizierbare Qualifikationen und unsere Unterstützung für Anleger
Marmot Finance ist ein von der FINMA akkreditierter Vermögensverwalter, der sich exklusiv auf Frauen und Familien in der Schweiz und Europa konzentriert und Konten in CHF, EUR und USD führt. Unser Ansatz kombiniert persönliche Beratung mit praktischen digitalen Tools, darunter das Money Makeover Quiz, personalisierte Anlagemandate und kontinuierliches Finanzcoaching.
Kunden erhalten eine Strategie, die auf ihrem tatsächlichen Finanzprofil basiert und nicht auf einer Standardvorlage, ergänzt durch die Community und Bildungsangebote, die viele traditionelle Vermögensverwalter komplett vernachlässigen. Wenn Sie einen Verwalter prüfen – auch Marmot Finance –, fordern Sie stets dasselbe ein: einen Nachweis der Lizenz, einen beispielhaften Bericht über die Nettorendite nach Gebühren sowie eine klare schriftliche Gebühren- und Retrozessionspolitik. Ein Verwalter, der von seinem Service überzeugt ist, wird Ihnen diese Unterlagen ohne Zögern aushändigen.
Welche Performance-Benchmarks sollten Sie zur Beurteilung eines Schweizer Portfolios heranziehen?
Rohe Renditezahlen sagen für sich genommen fast nichts aus. Ein Portfolio mit einer Rendite von 6% im letzten Jahr wirkt stark, bis man erfährt, dass eine vergleichbare Benchmark 9% erzielte – oder schwach, bis man erfährt, dass die Benchmark um 2% fiel.
Die richtige Benchmark hängt vollständig von Ihrer Allokation ab. Ein ausgewogenes Portfolio, das grob zwischen globalen Aktien und Anleihen aufgeteilt ist, sollte an einem gemischten Index gemessen werden, der diese Aufteilung widerspiegelt – nicht an einem reinen Aktienindex, der ein ausgewogenes Portfolio in starken Bullenjahren schlechter aussehen lässt, als es ist. Auch Währungen spielen eine Rolle. Ein in Schweizer Franken anlegender Investor mit signifikantem Engagement in US-Dollar oder Euro muss sowohl währungsgesicherte als auch ungesicherte Benchmark-Vergleiche betrachten, da Währungsschwankungen die Performance-Zahlen verzerren können, ohne dass sich an den zugrunde liegenden Anlagen etwas geändert hat.
Verlangen Sie von jedem Verwalter, der über Ihre Performance berichtet, diese nach Abzug aller Gebühren und im Vergleich zu einer angemessenen Benchmark über einen Zeitraum von mindestens drei bis fünf Jahren auszuweisen. Ein gutes Jahr beweist wenig. Beständigkeit über einen vollständigen Marktzyklus hinweg, einschließlich mindestens eines deutlichen Abschwungs, sagt weit mehr darüber aus, ob eine Strategie tatsächlich funktioniert, als jede Momentaufnahme über zwölf Monate.
Seien Sie vorsichtig bei Verwaltern, die nur die Bruttoperformance ausweisen oder als Benchmark einen Index wählen, der nicht Ihrem tatsächlichen Risikoprofil entspricht. Diese Diskrepanz – ob beabsichtigt oder nicht – ist einer der einfachsten Wege, eine Underperformance zu verschleiern.
Welche rechtlichen Schutzmaßnahmen haben Anleger in Zürich und der Schweiz?
Der Schweizer Regulierungsrahmen bietet Anlegern mehrere konkrete Schutzebenen, wobei es wichtig ist zu verstehen, was diese abdecken und was nicht.
Die FINMA beaufsichtigt Banken, Wertpapierhäuser und lizenzierte Vermögensverwalter. Firmen, die Kundenvermögen auf diskretionärer Basis verwalten, benötigen in der Regel entweder eine direkte FINMA-Bewilligung oder die Mitgliedschaft in einer von der FINMA anerkannten Aufsichtsorganisation. Die Überprüfung des Status einer Firma im öffentlichen Register vor Unterzeichnung eines Mandats ist der nützlichste Schutzschritt, den jeder Anleger unternehmen kann.
Kundenvermögen, das bei einer lizenzierten Bank verwahrt wird, ist rechtlich von der Bilanz der Bank getrennt. Das bedeutet, dass diese Vermögenswerte im Falle eines Konkurses des Instituts nicht zur Konkursmasse gehören. Diese Trennung ist ein struktureller Schutz, der fest in der Schweizer Verwahrungspraxis verankert ist, und keine freiwillige Kulanzleistung einer einzelnen Firma.
Über die behördliche Aufsicht hinaus behalten Anleger ihre üblichen vertraglichen Rechte: das Recht auf einen klaren Mandatsvertrag, das Recht auf vollständige Offenlegung von Gebühren und Interessenkonflikten sowie das Recht, eine Beratungs- oder Vermögensverwaltungsmandatsbeziehung gemäß den im Vertrag festgelegten Bedingungen zu kündigen. Dies ersetzt bei komplexen, insbesondere grenzüberschreitenden Situationen keine unabhängige Rechtsberatung, bedeutet aber, dass die grundlegende Architektur zum Schutz Schweizer Anleger äußerst robust ist – vorausgesetzt, Sie haben es von Anfang an mit einem ordnungsgemäß lizenzierten Vertragspartner zu tun.
Was macht den Finanzplatz Zürich für Anleger so besonders?
Zürich zählt zu den etablierten Finanzzentren der Welt und beherbergt bedeutende Banken, Versicherungen sowie eine hohe Dichte an unabhängigen Vermögensverwaltern. Dies bietet lokalen Anlegern eine echte Auswahl statt nur einer Handvoll Standardoptionen.
Diese Dichte ist ein zweischneidiges Schwert. Mehr Auswahl bedeutet mehr Wettbewerb bei Gebühren und Servicequalität, was Kunden zugutekommt, die bereit sind, zu vergleichen und kritische Fragen zu stellen. Es bedeutet aber auch mehr Marketing-Lärm, den es zu filtern gilt – genau deshalb sind die Lizenzprüfung und Gebührentransparenz so wichtig, wie in diesem Leitfaden beschrieben.
Zu den lokalen Möglichkeiten, die man kennen sollte, gehören in der Schweiz domizilierte Aktien und Anleihen. Diese bieten vertraute Berichtsstandards und für viele Anleger eine einfachere steuerliche Behandlung als Anlagen im Ausland. Der langjährige Ruf des Schweizer Frankens als relativ stabile Währung prägt zudem das Denken vieler lokaler Anleger über Währungsrisiken innerhalb eines breiteren Portfolios; oft wird eine signifikante Allokation in der Heimatwährung für den Lebensunterhalt bevorzugt, selbst innerhalb einer international diversifizierten Strategie.
Für einen Anleger, der von oder für Zürich aus ein Portfolio aufbaut, ist die praktische Erkenntnis nicht, dass lokale Produkte grundsätzlich besser sind. Vielmehr führt die Tiefe des lokalen Angebots dazu, dass sich die in diesem Leitfaden behandelten Gebühren- und Governance-Prüfungen umso mehr lohnen, da eine mittelmäßige Option hier selten die einzige Wahl ist.
Wie beeinflusst die Schweizer Geldpolitik Ihr Portfolio?
Entscheidungen der Schweizerischen Nationalbank wirken sich auf Portfolios aus, was oft unterschätzt wird – insbesondere bei Anleihenbeständen und Währungsrisiken.
Wenn die SNB ihren Leitzins anpasst, reagieren Anleihekurse fast unmittelbar in die entgegengesetzte Richtung: Bestehende Anleihen mit niedrigeren Kupons werden weniger attraktiv, wenn neue Anleihen höhere Renditen bieten, und umgekehrt bei sinkenden Zinsen. Dies ist einer der Gründe, warum das Durationsmanagement – also die Steuerung der Zinssensitivität Ihrer Anleihen – zu den taktischen Risikoinstrumenten gehört, die wir in diesem Leitfaden bereits behandelt haben.
Die Währungspolitik ist ebenso entscheidend. Da der Schweizer Franken in Zeiten globaler Unsicherheit tendenziell aufwertet, können Anleger mit hohen Fremdwährungsbeständen Renditeschwankungen erleben, die allein durch Währungsbewegungen entstehen – unabhängig von der tatsächlichen Performance der zugrunde liegenden Anlagen. Genau deshalb sollten Entscheidungen zur Währungsabsicherung wohlüberlegt sein und nicht erst im Nachhinein getroffen werden.
Inflationszahlen und Wachstumsdaten fließen ebenfalls in diese Entscheidungen ein und verändern die relative Attraktivität von Aktien gegenüber Anleihen innerhalb einer strategischen Allokation. Das bedeutet nicht, dass man versuchen sollte, den nächsten Schritt der SNB vorherzusagen – das ist ein Spiel, das fast jeder verliert. Es geht vielmehr darum, ein Portfolio so robust aufzubauen, dass es Zins- und Währungsschwankungen standhält, ohne dass Sie raten müssen, wohin die Reise geht.
Was die meisten Ratgeber bei der Vermögensverwaltung in Zürich falsch machen
Die meisten Empfehlungen zu diesem Thema konzentrieren sich stark auf Asset-Allokationsmodelle, als wäre die richtige Aufteilung zwischen Aktien und Anleihen die größte Herausforderung. Das ist sie nicht. Die Recherche für diesen Leitfaden deutet auf einen weniger glamourösen Aspekt hin: Gebührentransparenz und die Überprüfung der Lizenz schützen langfristige Renditen besser als jede Anpassung der Allokation. Denn eine versteckte jährliche Gebühr von 1 % wirkt sich durch den Zinseszinseffekt jedes Jahr negativ aus, während eine leicht suboptimale Allokation über denselben Zeitraum oft deutlich weniger kostet.
Der klassische Rat, „zu diversifizieren und neu auszubalancieren“, ist zwar richtig, aber unvollständig. Er lässt die schwierigere Frage aus, wem Sie bei der Umsetzung dieser Strategie vertrauen und ob deren Anreize tatsächlich mit Ihren übereinstimmen. Ein Anleger, der vor Vertragsabschluss eine schriftliche Retrozessionsrichtlinie und einen Beispielbericht über die Nettorendite nach Gebühren verlangt, hat mehr echte Due Diligence betrieben als jemand, der den Unterschied zwischen Growth- und Value-Investing auswendig gelernt hat.
Wenn es eine Priorität gibt, dann diese: Überprüfen Sie die Lizenz, verlangen Sie eine schriftliche Gebührenaufschlüsselung und sprechen Sie erst dann über die Allokation. Wenn Sie diese Reihenfolge umkehren, kann selbst ein gut strukturiertes Portfolio aus Gründen unterdurchschnittlich abschneiden, die nichts mit den Märkten zu tun haben.
Bereit, dies in die Praxis umzusetzen?
Alles oben Genannte funktioniert besser mit einem Partner an Ihrer Seite, der es auch konsequent anwendet. Einige Vermögensverwalter spezialisieren sich auf Frauen und Familien, die Portfoliostrategien suchen, die zu ihrer finanziellen Situation passen, und bieten Verwaltung für CHF-, EUR- und USD-Konten für Kunden mit Wohnsitz oder Investitionen in der Schweiz und Europa an.
Der Einstieg ist unkompliziert. Sammeln Sie vor einem ersten Gespräch aktuelle Kontoauszüge, einen groben Überblick über Ihr monatliches Budget sowie alle vorhandenen Vorsorge- oder Anlagedokumente. Von dort aus begleitet Sie der Vermögensverwaltungsservice von Marmot Finance durch Ihre Ziele, Ihre Risikotoleranz und Ihren Zeithorizont und erstellt ein personalisiertes Mandat, das von Anfang an auf Gebührentransparenz und regelmäßigen Berichten nach Abzug der Gebühren basiert. Wenn Sie in Zürich ansässig sind, kann das lokale Vermögensverwaltungsteam mit Ihnen besprechen, wie ein Mandat für Ihre Situation aussehen könnte. Viele Kunden beginnen mit dem Money Makeover Quiz, um sich ein klares Bild ihrer finanziellen Lage zu verschaffen, bevor sie weitere Schritte unternehmen.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
- Geld anlegen und vermehren – Zürich Schweiz
- Vermögensverwaltung Schweiz – Fortune Swiss (Marktübersicht)
- Lassen Sie Ihr Geld für sich arbeiten: 10 Anlagetipps – Swiss Life
Empfohlen











