Die effektivsten Strategien für den Ruhestand sind derzeit recht simpel: Prüfen Sie Ihre AHV- und BVG-Unterlagen genau, nutzen Sie die steuerlichen Vorteile der Säule 3a voll aus und wägen Sie einen gezielten Einkauf in die Pensionskasse ab, bevor Sie sich allein auf die prognostizierte Rente verlassen. Die jüngsten BVG-Reformen haben die Annahmen für den Umwandlungssatz gesenkt, was eine frühzeitige, persönliche Überprüfung dringlicher macht als früher. Für viele Menschen wird ein vager Plan durch die Beratung eines regulierten Spezialisten wie Marmot Finance zu einem konkreten Vorhaben, insbesondere wenn Sie über Folgendes nachdenken: den Ruhestand an der Côte d’Azur.
Kurz gefasst:
- Fordern Sie Ihren AHV-Auszug und Ihren Pensionskassenausweis an und prüfen Sie, ob die Kasse obligatorisches und überobligatorisches Kapital mit einem einheitlichen Umwandlungssatz kombiniert.
- Zahlen Sie noch vor Jahresende in die Säule 3a ein, damit der Abzug für das laufende Steuerjahr gilt, und prüfen Sie den aktuellen Höchstbetrag für Ihre Vorsorge.
- Ein Einkauf in die Pensionskasse kann für Personen sinnvoll sein, die fünf bis fünfzehn Jahre vor der Pensionierung stehen. Fordern Sie jedoch eine Rentabilitätsberechnung an, da die Umwandlungssätze variieren.
- Planen Sie Krankenkassenprämien und Langzeitpflege separat ein, da die Prämien aus eigener Tasche gezahlt werden müssen und die Versicherung nur einen Teil der Pflegekosten deckt.
- Da Pensionskassenrenten nicht automatisch inflationsindexiert sind, sollten Sie deren langfristige Kaufkraft mit einer diversifizierten Anlagestrategie vergleichen und Ihren Plan regelmäßig überprüfen.
Marmot Finance
Planen Sie Ihren Ruhestand mit Zuversicht
Marmot Finance kombiniert persönliche Beratung mit digitalen Tools, um Frauen und Familien in der Schweiz dabei zu unterstützen, ihre Investitionen optimal auf ihr finanzielles Profil abzustimmen.
Kurz-Checkliste: So bewerten Sie Ihre aktuelle Vorsorgesituation
Bevor Sie entscheiden können, was zu tun ist, müssen Sie wissen, wo Sie stehen. Die meisten Menschen haben ihren AHV-Auszug oder Pensionskassenausweis seit Jahren nicht mehr genau angesehen, und die Zahlen sind oft überraschend.
Beginnen Sie damit, zwei Dokumente anzufordern: Ihren individuellen AHV-Kontoauszug und den aktuellen Ausweis Ihrer Pensionskasse. Dieser sollte den obligatorischen und den überobligatorischen Teil Ihres Kapitals getrennt ausweisen. Diese Unterscheidung ist wichtig, da der überobligatorische Teil nicht an den gesetzlichen Mindestumwandlungssatz gebunden ist. Kassen können hier einen niedrigeren, gemischten Satz anwenden, was Ihre erwartete Rente erheblich beeinflusst.
Sobald Ihnen die Unterlagen vorliegen, gehen Sie diese Punkte durch:
- Bestätigen Sie den Umwandlungssatz, den Ihre Pensionskasse derzeit anwendet, und fragen Sie, ob ein „einheitlicher“ Satz verwendet wird, der obligatorische und überobligatorische Anteile vermischt.
- Addieren Sie etwaige Lücken aus Teilzeitarbeit, Erwerbsunterbrechungen oder mehreren Arbeitgebern, da diese das angesammelte Kapital oft schmälern – ein Umstand, der Frauen häufiger betrifft als Männer.
- Prüfen Sie Ihre Freizügigkeitsgeschichte, falls Sie den Arbeitgeber gewechselt haben, um sicherzustellen, dass kein Kapital auf einem alten Konto zurückgeblieben ist.
Diese drei Prüfungen zeigen meist schon, ob Sie auf Kurs sind oder besser früher als später handeln sollten.
Praktische Taktiken, die funktionieren: Säule 3a, Säule 2 und privates Sparen
Sobald Sie Ihren Ausgangspunkt kennen, erledigen einige wenige Taktiken den Großteil der Arbeit. Sie sind nicht exotisch: Der Wert liegt darin, sie konsequent und zum richtigen Zeitpunkt einzusetzen.
- Einzahlungen in die Säule 3a: Diese reduzieren jährlich Ihr steuerbares Einkommen und wachsen bis zur Auszahlung weitgehend steuerfrei. Der jährliche Höchstbetrag wird von der ESTV festgelegt, wobei unterschiedliche Obergrenzen gelten, je nachdem, ob Sie auch in eine Pensionskasse einzahlen. Prüfen Sie daher den aktuellen Betrag, bevor Sie Ihre Aufstockung planen. Wenn Sie vor Ende des Kalenderjahres einzahlen, anstatt bis zum Frühjahr zu warten, gilt der Abzug für das laufende Steuerjahr.
- Einkäufe in die Säule 2 („Rachats“): Damit können Sie fehlende Beitragsjahre nachkaufen, was Ihren versicherten Lohn und Ihre zukünftige Rente erhöht. Dies ist besonders für Personen sinnvoll, die fünf bis fünfzehn Jahre vor der Pensionierung stehen, da die Steuerersparnis und die prognostizierte Rentenerhöhung erheblich sein können. Fragen Sie jedoch immer zuerst Ihre Pensionskasse nach einer Rentabilitätsrechnung, da die Umwandlungssätze je nach Kasse variieren und Einkäufe nicht immer kosteneffizient sind.
- Freizügigkeitsleistungen: Wenn Sie Ihren Arbeitgeber verlassen haben, vergleichen Sie die Aufbewahrung des Kapitals bei einer Freizügigkeitsstiftung mit den anfallenden Gebühren und Anlageregeln, anstatt es auf einem niedrig verzinsten Standardkonto liegen zu lassen.
- Private Anlagen: Außerhalb der drei Säulen erzielen diversifizierte, kostengünstige ETFs, die auf Ihren Zeithorizont abgestimmt sind, meist bessere Ergebnisse als punktuelle Aktienkäufe, während gleichzeitig genügend Liquidität für den nahenden Ruhestand erhalten bleibt.
Als grobe Orientierung gilt: Jüngere Anleger sollten den Vermögensaufbau und eine höhere Aktienquote priorisieren, während Personen kurz vor der Pensionierung ein garantiertes Einkommen stärker gewichten und Einkäufe nur dann in Betracht ziehen sollten, wenn die Zahlen eindeutig für sie sprechen.
Profi-Tipp: Fordern Sie eine schriftliche Einkaufssimulation bei Ihrer Pensionskasse an, bevor Sie Geld überweisen: Allein die Unterlagen zeigen oft, ob sich der Einkauf lohnt.
Wie die BVG- und AHV-Reformen die Situation verändern
Die Reformvorlage BVG 21 senkt den gesetzlichen Mindestumwandlungssatz von 6,8 % auf 6,0 %. Das bedeutet, dass das gleiche Alterskapital in eine geringere jährliche Rente umgewandelt wird als bisher. Um dies abzufedern, sieht die Reform Ausgleichsmaßnahmen vor, darunter Änderungen beim Koordinationsabzug und einen Übergangszuschlag für bestimmte Geburtsjahrgänge.
Ein Wert, den man sich genauer ansehen sollte: Die Umwandlungssätze der Pensionskassen sind seit Jahren rückläufig, und viele wenden bereits Umwandlungssätze an, die unter dem gesetzlichen Minimum liegen. Das bedeutet, dass die tatsächliche Prognose Ihrer Kasse bereits niedriger ausfallen könnte, als die offiziellen Zahlen vermuten lassen. Genau deshalb ist es wichtiger, Ihren persönlichen Vorsorgeausweis zu prüfen, als sich auf allgemeine Reformkommentare zu verlassen.
Die Reform AHV 21 bringt zudem mehr Flexibilität beim Referenzalter, einschließlich Optionen für einen Vorbezug oder einen Aufschub der AHV-Rente, sowie Übergangsmassnahmen für bestimmte Jahrgänge von Frauen. Die Senkung des Koordinationsabzugs im Rahmen der Reformen führt zudem tendenziell zu einer besseren Vorsorgeabdeckung für Teilzeitbeschäftigte und Geringverdiener – eine Gruppe, in der Frauen überproportional vertreten sind. Es lohnt sich daher zu prüfen, ob eine gezielte Aufstockung der Säule 3a oder der 2. Säule diesen Vorteil noch verstärken würde.
Zusammenarbeit mit einem Berater: Die richtigen Fragen und wie ein Plan aussehen sollte
Ein kurzes Gespräch mit dem richtigen Berater kann Ihnen jahrelanges Rätselraten ersparen – vorausgesetzt, Sie stellen die richtigen Fragen und bringen die passenden Unterlagen mit.
Bereiten Sie sich auf folgende Fragen vor:
- Welchen Umwandlungssatz wendet meine Pensionskasse aktuell an, und handelt es sich dabei um einen umhüllenden Satz?
- Welche Gebühren fallen für die Anlagen meiner Pensionskasse an, und werden diese transparent ausgewiesen?
- Kann ich fehlende Beitragsjahre einkaufen, und wie steht der Preis dafür im Verhältnis zur Rentenerhöhung?
- Welche Ausgleichsmassnahmen plant die Kasse als Reaktion auf die Reformen?
Ein guter Berater sollte die Vor- und Nachteile klar abwägen: Steuerersparnis gegenüber Liquidität, Einkaufskosten gegenüber der resultierenden Rentenerhöhung sowie Anlagerisiko gegenüber Ihrem angestrebten Ruhestandseinkommen – anstatt eine Option als die einzig richtige darzustellen.
Bringen Sie Ihren AHV-Ausweis, den Vorsorgeausweis, die letzte Steuererklärung sowie alle Unterlagen zu Freizügigkeitsleistungen mit. Ein realistischer Zeitrahmen vom ersten Gespräch bis zur Umsetzung beträgt etwa 90 Tage, inklusive Dokumentenbeschaffung, Einholung von Einkaufsofferten und etwaigen Überträgen.
Umsetzungs-Checkliste und realistischer Zeitplan
Es ist wichtiger, den Rat auch umzusetzen, als ihn nur einzuholen. Hier ist ein einfacher Ablauf:
- 0 bis 3 Monate: Fordern Sie Ihre AHV- und Pensionskassenausweise an, eröffnen oder stocken Sie ein Säule-3a-Konto vor Ende des Steuerjahres auf und berechnen Sie die tatsächliche Steuerersparnis für Ihre Steuerklasse.
- 3 bis 12 Monate: Fordern Sie Einkaufsofferten bei Ihrer Pensionskasse an, führen Sie Freizügigkeitskonten zusammen und überprüfen Sie Ihre persönliche Anlagestrategie im Hinblick auf Ihren Ruhestandshorizont.
- 1 bis 5 Jahre: Vereinbaren Sie eine jährliche Überprüfung, achten Sie auf Mitteilungen Ihrer Pensionskasse zu reformbedingten Änderungen und passen Sie Beiträge oder Anlagestrategien an, wenn sich Ihre Lebensumstände ändern.
Diese Vorgehensweise vermeidet den häufigen Fehler, auf den „perfekten“ Plan zu warten, bevor man überhaupt etwas unternimmt.
Eine Perspektive von Marmot Finance, wie man es richtig angeht
Dieser Rat berücksichtigt, dass allgemeine Empfehlungen zur Altersvorsorge oft die Lücken übersehen, die durch Teilzeitarbeit, Karrierepausen oder ein geringeres durchschnittliches Pensionskassenkapital entstehen. Eine moderate Aufstockung der Säule 3a in Kombination mit einem gut geplanten Einkauf kann das prognostizierte Renteneinkommen maßgeblich verbessern – oft stärker, als man bei einer so kleinen Anpassung erwarten würde. Für alle, die sich einen klareren Überblick über ihre Situation verschaffen möchten, können Tools wie ein „Money Makeover Quiz“ oder eine kurze Bestandsaufnahme ein sinnvoller erster Schritt sein.
Kosten für Gesundheit und Langzeitpflege gehören in Ihren Plan
Gespräche über die Altersvorsorge konzentrieren sich meist auf das Renteneinkommen und vernachlässigen die Gesundheitskosten. Dabei können Krankenkassenprämien und potenzielle Kosten für Langzeitpflege mit zunehmendem Alter einen immer größeren Teil des Budgets eines Rentners ausmachen. Die obligatorischen Krankenkassenprämien steigen mit dem Alter, variieren je nach Kanton und müssen nach dem Ausscheiden aus dem Berufsleben vollständig aus eigener Tasche gezahlt werden, anstatt vom Gehalt abgezogen zu werden – was die monatliche Budgetplanung im Ruhestand verändert.
Langzeitpflege, ob zu Hause oder in einer Pflegeeinrichtung, wird nur teilweise von der Krankenkasse übernommen. Der Rest bleibt in der Regel am Einzelnen hängen, wird durch Zusatzversicherungen gedeckt oder – sofern anspruchsberechtigt – durch Ergänzungsleistungen abgefedert. Wenn Sie für diese Kosten einen Puffer in Ihre Rentenprognosen einbauen, anstatt davon auszugehen, dass Ihre Rente allein ausreicht, vermeiden Sie böse Überraschungen in Ihren Siebzigern oder Achtzigern.
Ein praktischer Ansatz ist es, die Franchise Ihrer Krankenkasse und Ihren Zusatzversicherungsschutz lange vor der Pensionierung zu überprüfen, wenn die Prämien in der Regel noch überschaubarer sind, und zu klären, ob Ihre aktuelle Police Leistungen für Langzeitpflege enthält. Wenn Sie eine dedizierte Reserve für potenzielle Pflegekosten bilden, die getrennt von Ihrem eigentlichen Alterskapital verwaltet wird, schaffen Sie sich ein Polster, das in einer Standard-Rentenprognose nicht sichtbar ist. Dies ist auch ein nützliches Thema für ein direktes Gespräch mit einem Berater, da das richtige Gleichgewicht zwischen Versicherungsschutz und selbst finanzierten Reserven stark von Ihrem Gesundheitszustand, Ihrer Familiengeschichte und Ihrem bestehenden Versicherungsschutz abhängt.

Nachlassplanung und erbrechtliche Überlegungen für Ihr Vorsorgevermögen
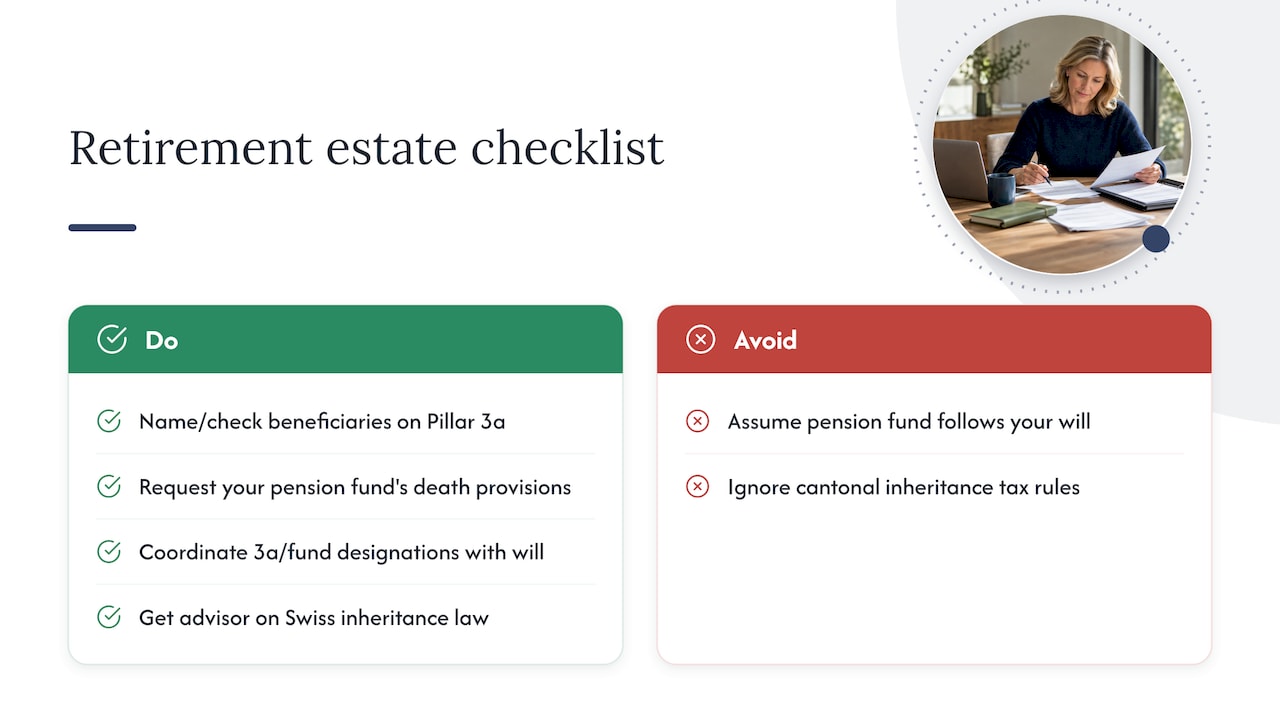
Kapital aus der Säule 3a und Freizügigkeitsleistungen aus der Säule 2 werden im Erbfall anders behandelt als andere Vermögenswerte. Wer hier Fehler macht, riskiert, dass Gelder an unbeabsichtigte Begünstigte fließen oder unnötige Steuerrechnungen entstehen. Bei Säule-3a-Konten können Sie Begünstigte direkt benennen – innerhalb einer gesetzlich festgelegten Rangfolge, die in der Regel den überlebenden Ehepartner oder eingetragenen Partner sowie Kinder vor anderen Erben bevorzugt. Die Überprüfung Ihrer Begünstigtenregelung bei Ihrem 3a-Anbieter ist daher ein einfacher, aber oft übersehener Schritt.
Todesfallleistungen aus der Pensionskasse (Säule 2) folgen den eigenen Reglementen der Vorsorgeeinrichtung, die von den allgemeinen erbrechtlichen Regeln Ihres Nachlasses abweichen können. Es lohnt sich daher, eine Kopie der Bestimmungen Ihres Vorsorgewerks anzufordern, anstatt davon auszugehen, dass diese Ihr Testament widerspiegeln. Erbschafts- und Schenkungssteuern werden in der Schweiz auf kantonaler Ebene festgelegt; Ehepartner sind in der Regel befreit, während die Sätze für andere Erben je nach Kanton und Verwandtschaftsgrad stark variieren können.
Wenn Ihre Altersvorsorge auch die spätere Vermögensweitergabe umfasst, ist es sinnvoll, die Begünstigtenregelungen Ihrer Säule 3a und Ihrer Pensionskasse mit Ihrem Testament sowie etwaigen Ehe- oder Erbverträgen abzustimmen, anstatt sie als getrennte Angelegenheiten zu betrachten. Ein Berater, der sowohl die Vermögensverwaltung als auch die Feinheiten des Schweizer Erbrechts versteht, kann Diskrepanzen zwischen Ihren Absichten und den tatsächlichen Unterlagen aufzeigen, bevor diese für Ihre Familie zum Problem werden.
Warum die Inflation Ihre Rentenrechnung verändert
Eine Rente, die heute komfortabel erscheint, kann über einen Ruhestand, der 25 Jahre oder länger dauern kann, an realer Kaufkraft verlieren. Deshalb verdient die Inflation explizite Aufmerksamkeit und sollte kein bloßer Nachtrag sein. AHV-Renten werden regelmäßig an die Lohn- und Preisentwicklung angepasst, aber Renten aus der beruflichen Vorsorge (BVG) sind nicht automatisch in gleicher Weise an die Inflation gekoppelt, sodass der reale Wert einer fixen Säule-2-Rente im Laufe der Zeit stetig sinken kann.
Dies ist eines der stärksten Argumente dafür, sich nicht ausschließlich auf Rentenzahlungen zu verlassen, sondern einen Teil der Altersvorsorge in diversifizierten Anlagen zu halten, die historisch gesehen besser mit der Inflation Schritt gehalten haben als Bargeld oder fixe Rentenzahlungen. Es bedeutet auch, dass Sie beim Vergleich zwischen Kapitalbezug und Rentenoption berücksichtigen sollten, wie sich beide Varianten über die Jahrzehnte gegenüber steigenden Lebenshaltungskosten behaupten – und nicht nur auf den Betrag schauen, der am ersten Tag genannt wird.
Wenn Sie Ihren Plan für das Renteneinkommen alle paar Jahre überprüfen, anstatt ihn einmal festzulegen und sich nicht mehr darum zu kümmern, können Sie Ihre Entnahmerate oder Anlagestrategie anpassen, falls die Inflation höher ausfällt als erwartet. Für Einwohner ist dies besonders relevant, da Immobilien- und Lebenshaltungskosten in Schweizer Städten tendenziell steigen. Ein statischer Plan läuft daher Gefahr, sich heute komfortabel anzufühlen, aber ein Jahrzehnt nach Renteneintritt deutlich knapper zu werden.
Unsere Einschätzung: Die Reformen belohnen Handeln, nicht Sorgen
Die BVG- und AHV-Reformen sorgen für viele Schlagzeilen, aber die praktische Schlussfolgerung ist einfacher, als die Berichterstattung vermuten lässt: Die Umwandlungssätze sinken, und die vernünftige Reaktion darauf ist, mehr anzusparen und die eigenen Zahlen zu prüfen, anstatt in Panik zu geraten, weil sich das System ändert. Herkömmliche Ratschläge beschränken sich oft auf „in die Säule 3a einzahlen“, was zwar korrekt, aber unvollständig ist. Dabei werden die drei Säulen als ein einheitliches System behandelt, obwohl in der Praxis der spezifische Umwandlungssatz Ihrer Pensionskasse und die Kostenstruktur für Einkäufe genauso wichtig sind wie die gesetzlichen Mindestvorgaben, über die alle sprechen.
Wir glauben, dass der Faktor Zeit oft unterschätzt wird: Ein Einkauf oder eine Aufstockung fünf Jahre vor der Pensionierung kann sich ganz anders auswirken als derselbe Schritt 15 Jahre vorher, doch die meisten allgemeinen Empfehlungen behandeln alle erwerbstätigen Erwachsenen als eine homogene Gruppe. Wenn Sie eines mitnehmen, dann dies: Fordern Sie Ihre eigenen Zahlen an, anstatt davon auszugehen, dass nationale Durchschnittswerte oder Schlagzeilen zu Reformen Ihre Situation beschreiben. Die individuelle Überprüfung ist der Punkt, an dem die wirklichen Entscheidungen getroffen werden – und für Frauen mit unterbrochenen Erwerbsbiografien deckt diese Überprüfung oft mehr Handlungsspielraum auf, als sie erwartet hätten.
Wie wir Ihnen helfen können, einen Plan auf Basis dieser Zahlen zu erstellen
Die richtige Mischung aus Säule-3a-Aufstockungen, Einkäufen und Anlagestrategie zu finden, ist mit einem zweiten Paar Augen einfacher – insbesondere mit jemandem, der versteht, wie sich Karrierepausen und Teilzeitarbeit auf die Ergebnisse der Schweizer Altersvorsorge auswirken. Wir bieten drei Möglichkeiten für diese Unterstützung an, abgestimmt auf den Grad der Beratung, den Sie wünschen.
- Marmot Easy erhebt eine jährliche Verwaltungsgebühr von 0,65 % und eignet sich für Leser, die eine unkomplizierte, kostengünstige Portfolioverwaltung ergänzend zu ihrer Altersvorsorge suchen.
- Marmot Premium, mit Gebühren zwischen 1,0 % und 0,8 % je nach verwaltetem Vermögen, bietet zusätzlich intensiveres Coaching und maßgeschneiderte Strategiearbeit.
- Marmot Select, ab 0,8 % bis 0,4 %, ist für größere Portfolios konzipiert, die eine engere, kontinuierliche Betreuung erfordern.
Wenn Sie einen Einkauf, eine 3a-Einzahlung oder einfach eine Überprüfung Ihrer Zahlen in Erwägung ziehen, sind unsere Vermögensverwaltungs- und Coaching-Dienstleistungen ein sinnvoller nächster Schritt. Unsere aktuellen Pläne und Gebühren finden Sie auf unserer Preisseite.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Welche Schweizer Pensionskasse erzielt die beste Performance?
Die Performance von Pensionskassen variiert je nach Anlagestrategie, Umwandlungssatz und Deckungsgrad erheblich. Daher gibt es keine einzelne Kasse, die für alle am besten abschneidet. Der Geschäftsbericht Ihrer eigenen Kasse sowie die Daten zum Umwandlungssatz von CHS PP sind die zuverlässigsten Quellen, um die Leistung Ihrer spezifischen Kasse zu prüfen.
Wie hoch ist die durchschnittliche Schweizer Rente?
Die Rentenhöhe hängt stark von der individuellen Beitragsdauer, dem Lohnniveau sowie möglichen Lücken durch Teilzeitarbeit oder Erwerbsunterbrüche ab; daher gibt es keinen allgemeingültigen Durchschnittswert. Ein Blick auf Ihren eigenen AHV-Ausweis und Ihren Vorsorgeausweis ist wesentlich aussagekräftiger als jeder nationale Durchschnittswert.
Ist die 2. Säule in der Schweiz obligatorisch?
Die berufliche Vorsorge (2. Säule) ist für Arbeitnehmende, die ein bestimmtes Einkommen überschreiten, im Rahmen des BVG obligatorisch, während sich Selbstständige in der Regel freiwillig versichern können. Da die genaue Eintrittsschwelle und der Koordinationsabzug laufenden Reformen unterliegen, empfiehlt es sich, die aktuellen Werte direkt bei Ihrer Pensionskasse zu erfragen.
Wie funktioniert das Schweizer Rentensystem?
Das System basiert auf drei Säulen: der staatlichen Vorsorge (AHV), in die alle einzahlen, der beruflichen Vorsorge (BVG), die durch Arbeitgeberbeiträge finanziert wird, und der freiwilligen privaten Vorsorge (Säule 3a) für steuerbegünstigtes Sparen. Die Übersicht zur AHV-21-Reform erläutert das Zusammenspiel der ersten beiden Säulen und die Auswirkungen der jüngsten Änderungen auf das Rentenalter sowie die Übergangszuschläge.
Quellen
- Réforme de la prévoyance professionnelle (LPP 21) — presentation
- Déductions maximales pilier 3a — ESTV