

Wenn Sie in Uster leben und fast alles in Schweizer Franken halten, bietet die Anlage in mehreren Währungen drei wesentliche Vorteile. Sie streuen Ihr Risiko über verschiedene Währungsräume, Sie können Ihre Vermögenswerte auf die Währung abstimmen, in der Sie später tatsächlich Ausgaben haben werden, und Sie verringern das Risiko, dass ein einzelner Wechselkurs Ihr langfristiges Ergebnis bestimmt. Dies bringt jedoch auch Kosten, steuerlichen Aufwand und Schwankungen mit sich, die Sie kennen sollten, bevor Sie beginnen. Dieser Artikel beleuchtet beide Seiten unter Berücksichtigung Schweizer Quellen, damit Sie beurteilen können, was zu Ihrer persönlichen Situation passt.
Uster gehört zum Kanton Zürich, und viele Haushalte dort haben eine Mischung aus Schweizer und ausländischen Verbindungen: einen Ehepartner aus Deutschland oder Italien, Kinder, die vielleicht im Ausland studieren, ein Ferienhaus in Frankreich, einen US-Arbeitgeber oder eine Rente. Für diese Haushalte stellt sich selten die Frage „Franken oder nicht“. Es geht vielmehr darum, wie viel von welcher Währung sinnvoll ist und warum.
Marmot Finance
Bauen Sie ein währungsübergreifendes Portfolio auf
Marmot Finance verwaltet Konten in CHF, EUR und USD mit Anlagestrategien, die auf das Finanzprofil jedes Kunden zugeschnitten sind.
Kurz gefasst
- Das Halten von Vermögenswerten in mehr als einer Währung begrenzt Ihre Abhängigkeit vom Schweizer Franken, der in den letzten 15 Jahren an Wert gewonnen hat und in Krisenzeiten tendenziell stärker wird.
- Die einfachste Logik besteht darin, Vermögenswerte in der Währung zu halten, in der Sie sie ausgeben werden: Euro für eine Immobilie in Frankreich, Dollar für ein Studium in den USA.
- Fremdwährungsanlagen müssen für Ihre Schweizer Steuererklärung unter Verwendung der offiziellen ESTV-Kurse in Franken umgerechnet werden, daher ist eine gute Buchführung wichtig.
- Währungsrisiken sind nicht kostenlos. Sie können in Franken zu Verlusten führen und sollten auf Ihre Liquidität und Ihre Fähigkeit, Schwankungen zu ertragen, abgestimmt sein.
- Bei Marmot Finance verwalten wir Konten in CHF, EUR und USD, sodass ein Multi-Währungs-Ansatz in ein einziges Portfolio integriert werden kann.
Was Multi-Währungs-Anlagen tatsächlich bedeuten
Der Begriff deckt verschiedene Dinge ab, die in Suchergebnissen oft vermischt werden. Einige Seiten beschreiben Multi-Währungs-Bankkonten für Zahlungen und Reisen. Andere sprechen vom direkten Devisenhandel. Eine dritte Gruppe beschreibt das Halten von Anlagen wie Aktien, Anleihen und Fonds, die auf verschiedene Währungen lauten.
Dieser Artikel befasst sich mit der dritten Bedeutung: einem langfristigen Portfolio, in dem ein Teil Ihres Vermögens neben Schweizer Franken auch in Euro oder US-Dollar gehalten wird. Sie wetten nicht auf Wechselkurse. Sie akzeptieren, dass Ihre Anlagen konstruktionsbedingt teilweise mit anderen Währungen als dem Franken steigen und fallen, und Sie wählen dieses Risiko bewusst und nicht zufällig.
Die Unterscheidung ist wichtig, denn ein globaler Aktienfonds in Franken enthält bereits ein Fremdwährungsrisiko: Die darin enthaltenen Unternehmen erwirtschaften ihre Erträge in Dollar, Euro und anderen Währungen und werden auch in diesen bewertet. Viele Anleger in Uster besitzen bereits ein Fremdwährungsrisiko, ohne sich bewusst dafür entschieden zu haben. Multi-Währungs-Anlagen machen diese Entscheidung lediglich sichtbar und steuerbar.
Vorteil 1: Weniger Abhängigkeit von einer einzigen Währung
Die Schweizerische Nationalbank erklärt in ihrem Überblick zum Franken, dass die Währung in den letzten 15 Jahren erheblich an Wert gewonnen hat und dass der Ruf der Schweiz für Stabilität ein wesentlicher Grund dafür ist. Dieselbe Seite beschreibt den Franken als sicheren Hafen in Zeiten globaler Unsicherheit, wie etwa der Finanzkrise, der Euro-Schuldenkrise und der Pandemie.
Für einen Sparer in Uster ist dies sowohl eine gute als auch eine schlechte Nachricht. Ein starker Franken hat die Kaufkraft von Schweizer Löhnen und Ersparnissen beim Kauf importierter Waren geschützt. Wenn jedoch der Großteil Ihres Portfolios im Ausland investiert ist und in Franken gemessen wird, verringert ein stärker werdender Franken den Wert dieser ausländischen Bestände bei der Rückrechnung. Und wenn Ihr Vermögen nur in Franken besteht, hängen Sie für Ihr langfristiges Ergebnis vollständig von einem kleinen Währungsraum ab.
Ein Leitfaden des Bundes für kleine Unternehmen nennt einen allgemeinen Punkt, der gleichermaßen für Privatanleger gilt: Die Streuung des Engagements über verschiedene Währungsräume begrenzt die Abhängigkeit von einer einzelnen Währung. Es ist dieselbe Logik wie bei der Entscheidung, nicht alles auf eine Aktie oder in einen Sektor zu setzen.
Das Schlüsselwort lautet „begrenzt“. Eine Diversifizierung über Währungen hinweg beseitigt das Risiko nicht. Sie bedeutet lediglich, dass nicht ein einziger Wechselkurs über alles entscheidet.
Vorteil 2: Abstimmung der Vermögenswerte auf zukünftige Ausgaben
Dies ist das praktischste Argument und dasjenige, das wir in Gesprächen mit Familien als am nützlichsten empfinden. Die Frage lautet nicht: „Welche Währung wird sich am besten entwickeln?“, denn das weiß niemand. Die bessere Frage ist: „In welcher Währung werde ich dieses Geld benötigen?“
Das Schweizer KMU-Portal des Bundes beschreibt ein einfaches Prinzip für Unternehmen: Einnahmen und Ausgaben nach Möglichkeit in derselben Fremdwährung auszugleichen, was einen natürlichen Hedge schafft und den Bedarf an komplexen Absicherungsinstrumenten reduziert. Dasselbe Konzept funktioniert auch für Privathaushalte. Wenn Sie damit rechnen, das Studium eines Kindes in den USA zu finanzieren, werden Sie Dollar benötigen. Wenn Sie planen, Ihren Ruhestand in Portugal zu verbringen oder eine Wohnung in Italien zu kaufen, werden Sie Euro benötigen.
Einen Teil Ihres Vermögens in der Währung dieser zukünftigen Ausgaben zu halten, bedeutet, dass Wechselkursschwankungen weniger ins Gewicht fallen. Wenn der Franken stärker wird, sind Ihre Euro-Vermögenswerte zwar weniger Franken wert, aber auch Ihre Ausgaben in Euro kosten weniger Franken. Die beiden Effekte gleichen sich weitgehend aus. Wenn Sie ein konkretes Beispiel aus dem Immobilienbereich suchen, gibt es eine nützliche Erläuterung zur Währungsabsicherung beim Immobilienkauf im Ausland, die genau dieser Logik folgt: Halten Sie die Währung, in der Sie bezahlen müssen.
Eine einfache Veranschaulichung
Nehmen wir einen Haushalt in Uster, der in etwa acht Jahren den Gegenwert von 100.000 CHF für eine Immobilie im Euroraum ausgeben möchte. Wenn dieses Geld in Franken angelegt ist und der Franken gegenüber dem Euro schwächer wird, verteuert sich der Kauf in Franken. Wenn der Haushalt hingegen den Euro-Betrag schrittweise in Euro-Anlagen aufbaut, zählt der zukünftige Preis in Euro, und der Wechselkurs am Tag des Kaufs spielt eine deutlich geringere Rolle. Der Haushalt stellt keine Prognosen an. Er beseitigt lediglich eine Quelle der Unsicherheit.
Dieses Beispiel dient nur der Veranschaulichung. Eine echte Planung würde den Zeithorizont, das Risiko der Anlagen selbst und die Flexibilität bei einer Verschiebung des Kaufdatums berücksichtigen.
Vorteil 3: Währungsrisiken akzeptieren wie die SNB
Es gibt ein aufschlussreiches Detail in der Art und Weise, wie die Schweizerische Nationalbank ihre eigenen Devisenreserven verwaltet. Die SNB gibt in der Beschreibung ihres Anlagerisikoprofils an, dass das Wechselkursrisiko eines der Hauptrisiken für ihre Reserven darstellt und dass sie diese nicht gegenüber dem Franken absichert. Der Verkauf von Fremdwährungen auf Termin gegen Franken würde faktisch ihrer Geldpolitik entgegenwirken, daher lebt die Bank mit diesem Risiko.
Ein Privatanleger ist nicht die SNB, und der Vergleich sollte nicht überstrapaziert werden. Dennoch zeigt er, dass ein Währungsengagement ein struktureller Bestandteil des Investierens aus der Schweiz heraus ist und kein Fehler, den es zu eliminieren gilt. Für Einzelpersonen und Familien ist es sinnvoll, das Fremdwährungsrisiko als normalen Bestandteil eines diversifizierten Portfolios zu betrachten, dessen Umfang so gewählt ist, dass man die Schwankungen tragen kann.
Was es Sie kosten kann
Eine ausgewogene Betrachtung erfordert, dass die Nachteile ebenso wie die Vorteile berücksichtigt werden.
Währungsschwankungen können in Franken zu Verlusten führen
Wenn Sie auf US-Dollar lautende Vermögenswerte kaufen und der Dollar gegenüber dem Franken an Wert verliert, erleiden Sie in Franken einen Verlust, selbst wenn die Anlage selbst in Dollar gestiegen ist. Die SNB veröffentlicht tägliche Kurse auf ihrer Seite mit aktuellen Wechselkursen. Am 22. Oktober 2026 war beispielsweise 1 Euro 0,9211 CHF und 1 US-Dollar 0,8199 CHF wert. Diese Zahlen ändern sich täglich, und über mehrere Jahre hinweg können die Veränderungen erheblich sein.
Die SNB weist zudem darauf hin, dass ein stärkerer Franken die Rolle der Währung als sicherer Hafen widerspiegelt. Dies ist eine langfristige Realität der Schweizer Anlagelandschaft und erfordert eine geduldige Strategie, statt auf jede Bewegung zu reagieren.
Umrechnungskosten und Gebühren
Bei jedem Währungswechsel zahlen Sie je nach Bank oder Plattform einen Spread oder eine Gebühr. Häufiges Umschichten kann die Rendite schmälern. Dies ist einer der Gründe, warum wir eine bewusste Allokation bevorzugen, die periodisch überprüft wird, anstatt ständiger Anpassungen.
Absicherung ist nicht kostenlos
Sie können eine Fremdwährungsposition zwar mit Absicherungsinstrumenten gegen Wechselkursschwankungen schützen, doch diese sind mit eigenen Kosten und Komplexität verbunden. Für die meisten Privatanleger ist der sauberere Ansatz, zu entscheiden, wie hoch das Risiko sein soll, und dieses – wie oben beschrieben – auf Ihre zukünftigen Ausgaben abzustimmen, anstatt zusätzliche Absicherungen vorzunehmen.
Liquidität und Risikofähigkeit
Das Fremdwährungsrisiko sollte gegen Ihren Liquiditätsbedarf und Ihre Volatilitätstoleranz abgewogen werden. Geld, das Sie innerhalb von ein oder zwei Jahren benötigen könnten, etwa für eine Steuerzahlung oder eine geplante Renovierung in Uster, sollte in der Regel in der Währung gehalten werden, in der Sie es ausgeben – meist in Franken.
Steuern: Was sich für Einwohner von Uster ändert
Die Schweiz besteuert in Franken. Die Eidgenössische Steuerverwaltung (ESTV) hält fest, dass Einkünfte in Fremdwährung in Franken umgerechnet werden müssen für die Veranlagung, und sie veröffentlicht zu diesem Zweck die offiziellen Wechselkurse. Für Unternehmen erläutert die ESTV, dass für die Gewinnsteuer der Durchschnittskurs der Periode gilt, während für die Kapitalsteuer der Schlusskurs am Ende der Periode maßgeblich ist, gemäß Bundes- und Harmonisierungsgesetz. Für Privatpersonen bedeutet dies in der Praxis, dass der Wert von Fremdwährungsbeständen für Ihre Vermögenssteuererklärung zum offiziellen Kurs in Franken ausgewiesen wird. Eine Währungsschwankung kann also Ihr steuerpflichtiges Vermögen verändern, selbst wenn die Anlage in ihrer eigenen Währung unverändert geblieben ist.
Zwei weitere Punkte sind wissenswert.
Kapitalgewinne aus beweglichem Privatvermögen sind in der Schweiz grundsätzlich steuerfrei. Das Kreisschreiben der ESTV zum gewerbsmäßigen Wertschriftenhandel erläutert jedoch, dass häufiger Handel, der intensive Einsatz von Fremdkapital oder andere Indikatoren dazu führen können, dass die Tätigkeit als selbstständige Erwerbstätigkeit eingestuft wird, wodurch die Gewinne als steuerbares Einkommen gelten. Jeder Fall wird anhand der gesamten Umstände beurteilt. Ein ruhiges, langfristig ausgerichtetes Multi-Währungs-Portfolio unterscheidet sich grundlegend von aktivem Devisenhandel, und dieser Unterschied wirkt sich auf Ihre steuerliche Behandlung aus.
Zweitens: Bewahren Sie Ihre Unterlagen auf. Sie benötigen Transaktionsbestätigungen und die Wechselkurse der jeweiligen Stichtage, da der Steuerpflichtige in der Lage sein muss, die Anschaffungskosten zu belegen. Wenn Ihre Situation komplex ist, etwa weil Sie als Expatriate Einkünfte in mehreren Ländern beziehen, sprechen Sie vor einer Investition mit einem im Kanton Zürich zugelassenen Steuerberater. Die Steuervorschriften variieren je nach Kanton und persönlichen Umständen; wir bieten in diesem Artikel keine Steuerberatung an.

Wer profitiert am meisten
Multi-Währungs-Investitionen sind nicht für jeden geeignet, aber für verschiedene Gruppen in und um Uster gibt es gute Gründe, sie in Betracht zu ziehen:
Expatriates und internationale Familien. Wenn Sie in Franken verdienen, aber erwarten, anderswo zu leben oder Ausgaben zu tätigen, tragen Sie Verbindlichkeiten in anderen Währungen.
Familien, die eine Ausbildung oder Immobilien im Ausland planen. Die Ausgabenwährung ist bekannt, daher ist die Logik der Währungsanpassung unkompliziert.
Unternehmer mit Auslandseinkünften. Geschäftsinhaber, die Zahlungen in Dollar oder Euro erhalten, verfügen oft über hohe Fremdwährungsbestände. Die Entscheidung, wie viel man in diesen Währungen hält, macht aus einem Nebeneffekt einen Plan.
Langfristige Anleger, die eine breitere Diversifizierung anstreben. Selbst ohne Ausgaben im Ausland wünschen sich manche Anleger Schutz vor dem Risiko, dass ein sehr starker Franken den Wert ihrer internationalen Anlagen schmälert.
Wer es wahrscheinlich lassen sollte. Wenn Sie all Ihre Ausgaben in Franken tätigen, Ihr Anlagehorizont kurz ist und Sie Volatilität vermeiden möchten, ist ein überwiegend auf Franken basierendes Portfolio möglicherweise angenehmer. Diversifizierte Fonds enthalten ohnehin bereits ein gewisses Fremdwährungsrisiko.
Schritt für Schritt zum Ziel
Die folgende Vorgehensweise eignet sich für die meisten Haushalte. Es handelt sich um einen Rahmenplan, nicht um eine persönliche Beratung.
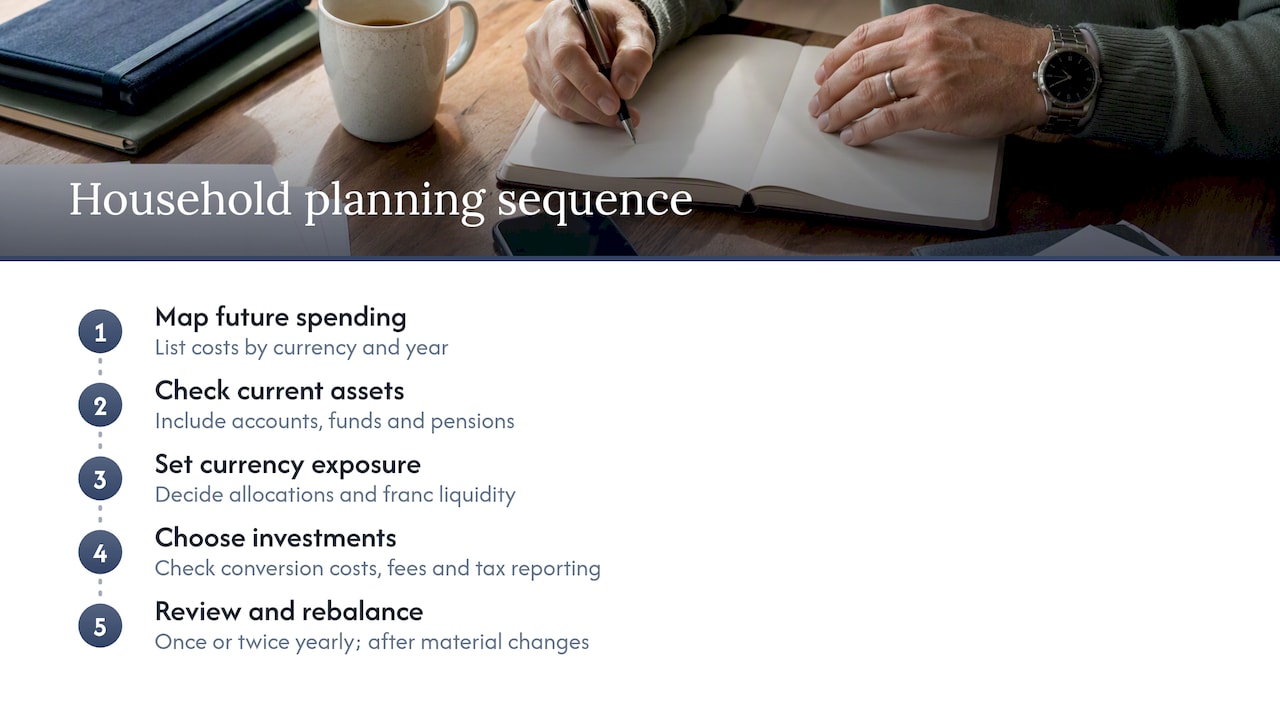
Listen Sie zunächst Ihre zukünftigen Ausgaben nach Währung und Jahr auf. Ausbildung, Immobilien, Altersvorsorge, regelmäßige Reisen und die Unterstützung von Verwandten im Ausland zählen dazu.
Vergleichen Sie diese Liste anschließend mit Ihrem heutigen Vermögensstand. Überprüfen Sie dabei nicht nur Ihre Konten, sondern auch das Währungsrisiko innerhalb Ihrer Fonds und Ihrer Vorsorgeeinrichtungen.
Legen Sie als Nächstes fest, wie hoch Ihr Engagement in den einzelnen Währungen sein soll und welchen Anteil Ihres Vermögens Sie in Franken liquide halten müssen. Halten Sie Ihre Überlegungen schriftlich fest, damit Sie diese in turbulenten Marktphasen in Ruhe überprüfen können.
Wählen Sie anschließend Anlagen, die zu diesem Plan passen, und achten Sie dabei auf Umrechnungskosten, Fondsgebühren und steuerliche Aspekte. Überprüfen Sie Ihr Portfolio schließlich ein- bis zweimal jährlich und nehmen Sie nur dann eine Umschichtung vor, wenn sich Ihre Pläne oder Ihre Allokation wesentlich geändert haben – nicht, weil sich ein Kurs in der letzten Woche bewegt hat.
Unsere Perspektive
Wir arbeiten mit Frauen und Familien in der Schweiz und in Europa zusammen, und die Währungsfrage kommt in fast jedem Erstgespräch auf. Oft hat eine Kundin ein Franken-Konto, ein paar vor Jahren gekaufte ausländische Aktien und ein vages Unbehagen gegenüber dem Dollar oder dem Euro. Was ihr fehlt, ist eine klare Regel.
Unser Ansatz ist es, vom Leben auszugehen, nicht von Prognosen. Wo werden Sie leben, was werden Sie bezahlen und in welcher Währung? Sobald dies schriftlich fixiert ist, ergibt sich die Allokation meist ganz von selbst. Wir verwalten Konten in CHF, EUR und USD, und das ist eine bewusste Entscheidung: Dies sind die Währungen, in denen unsere Schweizer und europäischen Kunden am häufigsten verdienen und ausgeben. Wir versuchen nicht, Wechselkurse vorherzusagen, und wir sind vorsichtig bei jedem, der behauptet, dies zu können.
Wir sind zudem der Meinung, dass Währungsentscheidungen ein gutes Beispiel dafür sind, warum finanzielle Bildung wichtig ist. Sobald die Logik in einfachen Worten erklärt ist, stellen viele Kunden fest, dass sie sich mit einem Fremdwährungsengagement wohler fühlen, nicht weniger. Unsere Webinare und Community-Events existieren unter anderem aus diesem Grund.
Wie Marmot helfen kann
Marmot Finance ist ein von der FINMA zugelassener Vermögensverwalter, der sich auf Frauen und Familien in der Schweiz und in Europa spezialisiert hat. Wir kombinieren persönliche Beratung mit digitalen Tools, sodass eine Währungsstrategie persönlich besprochen und anschließend online verfolgt werden kann. Unsere Marmot Easy-, Premium- und Select-Mandate haben ausgewiesene jährliche Verwaltungsgebühren von 0,65 % pro Jahr für Easy, 1,0 bis 0,8 % pro Jahr für Premium und 0,8 bis 0,4 % pro Jahr für Select. Einen Überblick darüber, was wir wie verwalten, finden Sie in unserem Vermögensverwaltungsangebot. Wenn Sie sich zunächst weiter informieren möchten, stehen unsere Bildungswebinare und Community-Events Interessierten in jeder Lebensphase offen.
FAQ
Ist es eine gute Idee, in andere Währungen zu investieren?
Das kann es sein, sofern es einem Zweck dient: um zukünftige Ausgaben im Ausland zu decken oder die Abhängigkeit vom Franken zu verringern. Weniger sinnvoll ist es, wenn damit auf Wechselkursgewinne spekuliert werden soll. Passen Sie das Engagement an Ihren Liquiditätsbedarf und Ihre Risikotoleranz an.
Muss ich in der Schweiz Steuern auf Währungsgewinne zahlen?
Gewinne aus beweglichem Privatvermögen sind in der Regel steuerfrei. Häufiger Handel oder andere Anzeichen einer gewerbsmässigen Tätigkeit können dies jedoch ändern, wie das ESTV-Kreisschreiben zum gewerbsmässigen Wertschriftenhandel erläutert. Ihre Fremdwährungsbestände werden für die Steuererklärung stets zu den offiziellen Kursen in Franken umgerechnet. Fragen Sie einen Steuerberater zu Ihrem spezifischen Fall.
Sollte ich das Währungsrisiko absichern?
Absicherung kann Schwankungen reduzieren, ist aber mit Kosten und Komplexität verbunden. Viele Privatanleger ziehen es vor, Anlagen auf zukünftige Ausgaben in derselben Währung abzustimmen, was als natürlicher Hedge ohne zusätzliche Instrumente dient. Die SNB selbst sichert ihre Devisenreserven nicht ab.
Welche Währungen kann Marmot verwalten?
Wir führen Konten in Schweizer Franken, Euro und US-Dollar und betreuen Kunden in der Schweiz und in Europa. Andere Währungen gehören nicht zu unserem Angebot.
Quellen
- SNB: Was bestimmt den Frankenkurs?
- SNB: Risikoprofil der Anlagen
- SNB: Aktuelle Zinssätze und Devisenkurse
- KMU-Portal: Währungsrisiken – wie sich KMU absichern können
- ESTV: Fremdwährungskurse
- ESTV: Denominierung des Kapitals in funktionaler Fremdwährung
- ESTV: Kreisschreiben Nr. 36, Gewerbsmässiger Wertschriftenhandel











