

Für Familien in St. Moritz bewähren sich vor allem die einfachen und frühzeitig umgesetzten Strategien: ein gültiges Testament oder ein Erbvertrag, ein auf die Ehe abgestimmter Güterstand, ein klarer Plan für das Chalet oder die Wohnung sowie eine regelmäßige Überprüfung bei Lebensveränderungen. Das Schweizer Recht gibt den Rahmen weitgehend vor; die eigentliche Aufgabe besteht darin, Ihre persönlichen Wünsche innerhalb dieses Rahmens festzulegen und in eine Form zu bringen, die von Notaren, Gerichten oder Steuerbehörden anerkannt wird.
Dieser Leitfaden erläutert die wichtigsten Instrumente, die Reform des Pflichtteilsrechts von 2023, wichtige Überlegungen bei Immobilien oder Staatsbürgerschaften im Ausland sowie den ersten Schritt zur Planung. Dies sind allgemeine Informationen und keine Rechts- oder Steuerberatung. Die Dokumente sollten von einem Schweizer Anwalt oder Notar erstellt oder geprüft werden, und steuerliche Fragen gehören in die Hände eines Steuerberaters in Ihrem Kanton.
Marmot Finance
Planen Sie die finanzielle Zukunft Ihrer Familie
Marmot Finance unterstützt Frauen und Familien in der Schweiz mit maßgeschneiderten Strategien, persönlicher Beratung und digitalen Tools bei ihrer finanziellen Lebensplanung.
Kurz gefasst
- Ohne Testament oder Erbvertrag bestimmt das Schweizer Recht, wer welchen Anteil erbt, aber nicht, wer welche Vermögenswerte erhält. Genau hier entstehen oft Streitigkeiten.
- Die wichtigsten Instrumente sind das Testament, der Erbvertrag, Schenkungen zu Lebzeiten und der Ehevertrag. Sie unterscheiden sich darin, wie verbindlich sie sind und wie einfach sie geändert werden können.
- Die Pflichtteilsregeln wurden zum 1. Januar 2023 gelockert, doch ein gesetzlicher Pflichtteil schränkt die freie Verfügbarkeit über den Nachlass weiterhin ein.
- Wenn Sie Immobilien oder Staatsbürgerschaften im Ausland haben, sollten Sie die Schweizer und ausländischen Vorschriften aufeinander abstimmen und die Erbschaftssteuerregeln mit dem Kanton und der Gemeinde klären.
- Überprüfen Sie Ihren Plan nach wichtigen Lebensereignissen und ziehen Sie eine erste Bestandsaufnahme um das 50. Lebensjahr oder bei Familiengründung in Betracht.
Warum Nachlassplanung in einem Ort wie St. Moritz wichtig ist
Haushalte in St. Moritz verfügen oft über eine Vermögensstruktur, die die Nachfolge komplexer macht als bei einem einfachen Bankkonto: ein Zweitwohnsitz, manchmal ein Familienunternehmen, Anlagen in verschiedenen Währungen sowie Kinder oder Verwandte, die in verschiedenen Ländern leben. Jeder dieser Punkte wirft Fragen auf, die das Gesetz standardmäßig beantwortet, wenn Sie es nicht selbst tun.
Die Standardantwort ist die gesetzliche Erbfolge. Ein Fachartikel aus dem Jahr 2024 erklärt, dass das Gesetz ohne Testament oder Erbvertrag zwar festlegt, wer welche Quote erbt, aber nicht, welche Vermögenswerte die einzelnen Personen erhalten. Mehrere Erben können so in eine Miteigentümergemeinschaft an einer Ferienwohnung geraten, ohne dass Einigkeit darüber besteht, wie diese genutzt, verkauft oder finanziert werden soll. Planung beseitigt zwar keine familiären Differenzen, reduziert aber die Unsicherheit, die diese befeuert.
Untätigkeit hat zudem praktische Konsequenzen. Die Schweizer Rechtslehre weist darauf hin, dass Vermögenswerte ohne Planung für die Begünstigten möglicherweise nicht sofort verfügbar sind, da sie in langwierigen gerichtlichen Verfahren blockiert werden können. Für einen Ehepartner, der auf die Konten des anderen angewiesen war, ist diese Verzögerung gravierend.
Wann sollte man beginnen?
Die ehrliche Antwort lautet: früher, als die meisten Menschen es tun. Ein Leitfaden einer Schweizer Bank empfiehlt, sich ab etwa 50 Jahren oder bei einem wichtigen Lebensereignis, wie der Familiengründung, damit zu befassen. Die Broschüre eines Versicherers zum Schweizer Erbrecht bringt es aus der anderen Perspektive auf den Punkt: Warten Sie nicht zu lange, egal ob Ihre Situation einfach oder komplex ist.
In der Praxis sind es meist drei Momente, die eine erste Planung auslösen: der Immobilienkauf, die Geburt von Kindern sowie eine Veränderung im Zivilstand. Ein vierter, oft übersehener Punkt ist der Zu- oder Wegzug in die Schweiz.
Die Instrumente des Schweizer Rechts
Die Schweizer Nachlassplanung basiert auf einer kleinen Auswahl an Instrumenten. Der Überblick einer Schweizer Anwaltskanzlei führt unter anderem Testamente, Erbverträge, Schenkungen und Lebensversicherungen auf, und der Chambers-Praxisleitfaden 2026 ergänzt dies um Erbvorbezüge, Darlehen, Nutzniessungsrechte und Familienstrukturen. Die Unterschiede zwischen diesen Instrumenten entscheiden über den Erfolg einer Planung.
Testamente
Ein Testament ist eine einseitige Verfügung, was bedeutet, dass Sie es jederzeit ändern oder widerrufen können. Die Schweizer Sektion der International Bar Association beschreibt die anerkannten Formen: das öffentliche Testament, das vor einer Urkundsperson und zwei Zeugen errichtet wird, das eigenhändige Testament, das datiert und unterschrieben sein muss, sowie in seltenen Fällen das Nottestament.
Für die meisten Menschen ist das eigenhändige Testament die zugänglichste Option, doch es unterliegt strengen Anforderungen. Das FAQ zum Erbrecht des WWF Schweiz betont, dass es vollständig von Hand geschrieben, datiert und unterschrieben sein muss. Zudem wird empfohlen, Vermögenswerte und Schulden aufzulisten, Erben unter Wahrung der Pflichtteile zu benennen, das Original sicher aufzubewahren und einen Willensvollstrecker in Betracht zu ziehen. Ein am Computer getipptes und lediglich unterschriebenes Testament erfüllt die Anforderungen an die Eigenhändigkeit nicht – ein häufiger und kostspieliger Fehler.
Im Rahmen der gesetzlichen Möglichkeiten erlaubt Ihnen ein Testament, Erben einzusetzen, Vermächtnisse auszurichten, eine Stiftung zu errichten oder Ersatzerben zu bestimmen, so derselbe IBA-Überblick.
Erbverträge
Ein Erbvertrag ist eine zweiseitige Vereinbarung zwischen Ihnen und einer oder mehreren anderen Personen, in der Regel Erben. Ein Überblick über das Schweizer Recht erläutert, dass für eine Änderung oder Aufhebung die Zustimmung der anderen Parteien erforderlich ist. Das macht ihn weitaus stabiler als ein Testament, aber auch deutlich unflexibler.
Er eignet sich für Situationen, in denen sich jemand auf die Regelung verlassen können muss: ein Kind, das den Familienbetrieb übernimmt und darin investiert, oder ein Ehepaar mit Kindern, das sich über die Aufteilung des Nachlasses einig ist. Der Preis für diese Sicherheit ist, dass Sie Ihre Meinung später nicht einfach ändern können; daher erfordert ein Erbvertrag sorgfältige Überlegung und eine professionelle Gestaltung.
Schenkungen zu Lebzeiten
Schenkungen sind sofortige Vermögensübertragungen. Sie können zur Steueroptimierung genutzt werden und ermöglichen es Ihnen, zu Lebzeiten zu sehen, wie Ihre Familie davon profitiert. Aber der gleiche Überblick der Anwaltskanzlei weist darauf hin, dass die kantonalen Rückforderungsfristen für solche Übertragungen in der Regel 3 bis 10 Jahre betragen, sodass eine Schenkung steuerlich oder erbrechtlich nicht immer endgültig ist. Eine Schenkung an ein Kind kann zudem später auf dessen Erbteil angerechnet werden, je nachdem, wie sie dokumentiert wurde.
Die Lehre daraus ist, jede bedeutende Schenkung schriftlich zu dokumentieren, festzuhalten, ob es sich um einen Erbvorbezug handelt, und vor der Übertragung größerer Vermögenswerte, insbesondere von Immobilien, die kantonalen Konsequenzen zu prüfen.
Ehegüterrechtliche Vereinbarungen
Dies ist das Instrument, das die meisten Paare übersehen. Wie Ihr Vermögen innerhalb der Ehe behandelt wird, bestimmt, was tatsächlich in den Nachlass fällt, bevor ein Testament überhaupt zur Anwendung kommt. Der Chambers-Leitfaden merkt an, dass ehegüterrechtliche Vereinbarungen darüber entscheiden, wie das Vermögen der Ehegatten behandelt wird, und dass Familienholdings oder Personengesellschaften eine geordnete, schrittweise Übertragung von Kontrolle und Vermögenswerten unterstützen können.
Für ein Paar mit einem Unternehmen oder einer Immobilie, die von einem Partner vor der Ehe erworben wurde, kann ein kurzes Gespräch mit einem Notar über den Güterstand das Ergebnis stärker beeinflussen als jedes Testament.
Was sich 2023 geändert hat und was nicht
Das revidierte Schweizer Erbrecht trat am 1. Januar 2023 in Kraft. Das Bundesamt für Justiz beschreibt das Ziel als mehr Flexibilität durch die Senkung der Pflichtteile und die Vergrößerung des frei verfügbaren Anteils. Der IBA-Überblick kommt zum gleichen Ergebnis: eingeschränkte Pflichtteilsrechte und eine größere Testierfreiheit.
Dabei sind zwei Punkte zu beachten. Erstens: Die Freiheit ist größer, aber nicht unbegrenzt. Der Chambers-Guide 2026 beschreibt die Testierfreiheit in der Schweiz nach wie vor als durch Pflichtteilsregeln begrenzt. Zweitens: Ein vor 2023 erstellter Plan spiegelt möglicherweise nicht mehr das wider, was Sie heute wählen würden. Wenn Sie vor Jahren ein Testament in der Annahme verfasst haben, dass der Pflichtteil Ihrer Kinder größer sei, lohnt es sich, dieses gemeinsam mit einem Anwalt erneut zu prüfen. Der neue Spielraum kann nützlich sein, um einem nicht verheirateten Partner, einem Stiefkind, einer Person, die Sie gepflegt hat, oder einer Stiftung mehr zu hinterlassen.
Immobilien und Steuern in Graubünden
Für Familien in St. Moritz ist das Eigenheim oder die Ferienwohnung oft das größte Vermögenswert, wobei die steuerliche Behandlung vom Kanton und manchmal von der Gemeinde abhängt. Graubünden hat diesbezüglich eine Debatte geführt. Im Jahr 2018 veröffentlichte der Kanton einen Vorschlag, der Ehegatten, Kinder, Eltern und Lebenspartner von der Erbschafts- und Schenkungssteuer befreit hätte und es den Gemeinden überlassen hätte, ob sie die Steuer für andere Empfänger erheben, wobei eine Obergrenze von 20 % vorgesehen war.
Dies war ein Vorschlag aus dem Jahr 2018 und keine Beschreibung der heutigen Regeln; verlassen Sie sich daher nicht darauf. Bevor Sie eine Immobilie übertragen, eine Schenkung tätigen oder ein Testament verfassen, das Vermögenswerte an Personen außerhalb Ihrer unmittelbaren Familie hinterlässt, erkundigen Sie sich bei einem lokalen Steuerberater oder dem kantonalen Steueramt, was aktuell gilt. Das Verhältnis zwischen Ihnen und dem Begünstigten bestimmt in der Schweiz in der Regel den Steuersatz, weshalb Zuwendungen an einen Partner, einen Freund oder ein Patenkind einer spezifischen Prüfung bedürfen.
Wir erörtern, wie Immobilien üblicherweise als langfristiges Familienvermögen behandelt werden, in unserem Beitrag über Family-Office-Dienstleistungen in St. Moritz, bei denen der Schwerpunkt auf dem langfristigen Halten statt auf dem Umschichten von Vermögenswerten liegt.
Ausländische Immobilien, ausländische Pässe
St. Moritz hat viele Einwohner und Teilzeitbesitzer mit Verbindungen ins Ausland, und bei grenzüberschreitenden Nachlässen werden Fehler teuer. Der Chambers-Leitfaden besagt, dass solche Nachlässe eine koordinierte Planung erfordern und dass ausländische Einwohner in der Schweiz unter bestimmten Voraussetzungen das Recht ihrer Staatsangehörigkeit für die Erbfolge wählen können.
Derselbe Leitfaden weist auf das Risiko der Doppelbesteuerung hin. Die Schweiz stützt sich auf bilaterale Abkommen, um diese zu reduzieren, aber die Verträge unterscheiden sich von Land zu Land und decken nicht alles ab. In der Praxis bedeutet dies drei Dinge:
Erstens: Listen Sie alle Vermögenswerte nach Ländern auf, einschließlich Konten, Immobilien und etwaiger Unternehmensbeteiligungen. Zweitens: Finden Sie heraus, welches Erbrecht und welche Steuerregeln für den jeweiligen Vermögenswert gelten könnten, da eine Wohnung in Italien oder ein Haus in Frankreich möglicherweise lokalen Regeln folgt, ungeachtet dessen, was in Ihrem Schweizer Testament steht. Drittens: Lassen Sie den gesamten Plan von einem Berater oder einem koordinierten Beraterpaar in jedem Land überprüfen, damit ein in der Schweiz gültiges Testament nicht mit einem ausländischen kollidiert.
Wenn Sie Expatriate sind, fragen Sie auch, ob die Wahl Ihres nationalen Rechts sinnvoll ist. Es kann vertraute Regeln mit sich bringen, aber möglicherweise auch Pflichtteilsregeln, die strenger sind als die schweizerischen.
Dokumente über das Testament hinaus
Bei der Nachlassplanung geht es nicht nur darum, was nach dem Tod geschieht. Handlungsunfähigkeit ist wahrscheinlicher, als die meisten Menschen erwarten, und die dafür erforderlichen Dokumente sind andere.
Die Broschüre des Versicherers beschreibt eine Patientenverfügung als Aufzeichnung der Behandlungen, die Sie wünschen oder ablehnen, falls Sie Ihre Wünsche nicht mehr äußern können. Sie kann eine Vertrauensperson benennen, sollte datiert und unterzeichnet sein, und die Broschüre empfiehlt, sie etwa alle zwei Jahre zu erneuern. FAQ des WWF Schweiz erwähnt neben dem Willensvollstrecker auch eine Vorsorgevollmacht und eine Patientenverfügung. Ergänzen Sie die Liste um digitale Vermögenswerte: Für E-Mails, Cloud-Speicher und Online-Konten ist ein dokumentierter Zugangsplan erforderlich, den der Leitfaden der Schweizer Bank unter Nachlassplanung aufführt.
So erstellen Sie einen Plan
Der Prozess ist einfacher als gedacht, wenn man ihn schrittweise angeht.
Beginnen Sie mit einer Bestandsaufnahme: alle Vermögenswerte und Schulden, wo sie gehalten werden, in welcher Währung und auf wessen Namen. Halten Sie dann Ihre Wünsche in einfacher Sprache fest, zum Beispiel, dass Ihr Ehepartner im Haus wohnen bleibt, ein Kind das Unternehmen übernimmt oder ein Teil an eine wohltätige Organisation geht. Prüfen Sie diese Wünsche anschließend auf Pflichtteile und die steuerliche Situation in Ihrem Kanton sowie in anderen betroffenen Ländern. Erst dann wählen Sie die Instrumente: ein Testament, einen Erbvertrag, Schenkungen, eine Änderung des Güterstandes oder eine Familienstruktur.
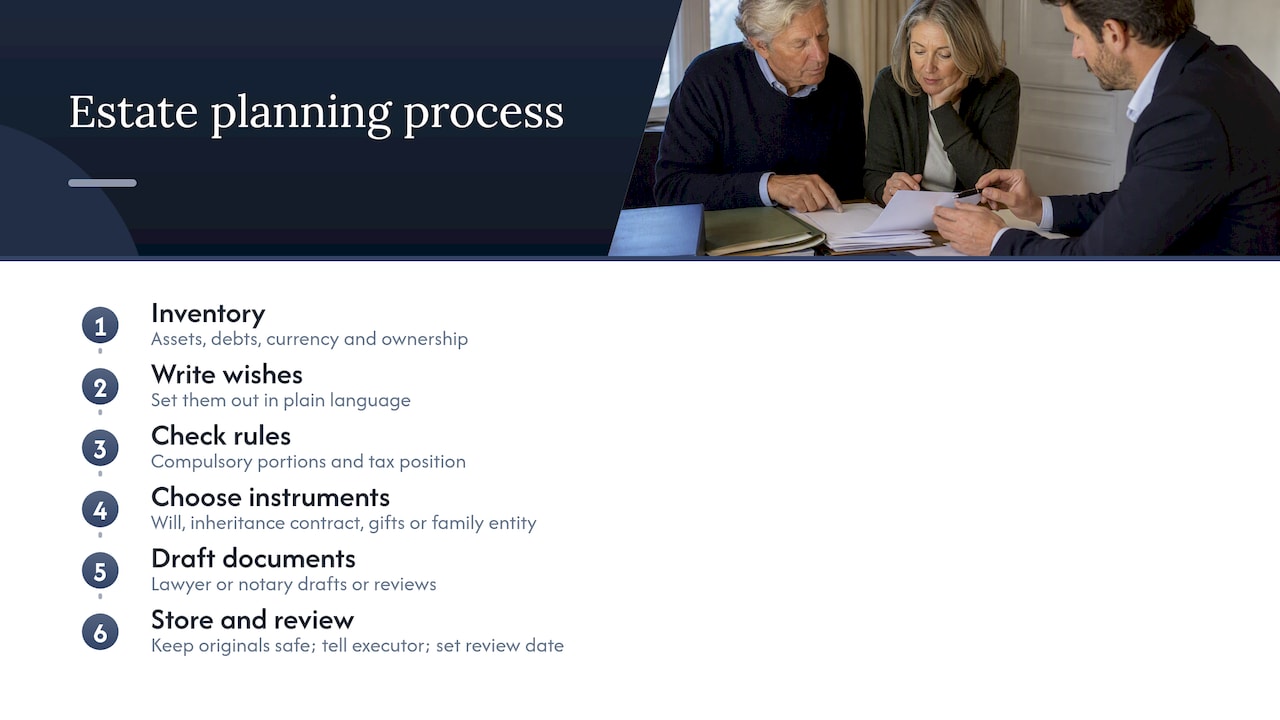
Ein Anwalt oder Notar setzt die Dokumente auf oder prüft sie. Bewahren Sie die Originale sicher auf und teilen Sie Ihrem Willensvollstrecker mit, wo sie sich befinden. Legen Sie abschließend einen Termin für eine Überprüfung fest. Der Leitfaden der Schweizer Bank besagt, dass regelmäßige Überprüfungen notwendig sind, um Lebensveränderungen, Ihre eigenen Wünsche und Gesetzesänderungen zu berücksichtigen. Eine Heirat, eine Scheidung, eine Geburt, ein Todesfall, ein Umzug ins Ausland oder eine größere Anschaffung sollten jeweils Anlass dazu geben.
Welche Rolle spielt die Geldanlage im Plan?
Ein rechtlicher Plan legt fest, wer was erhält. Er entscheidet jedoch nicht darüber, wie das Vermögen in der Zwischenzeit angelegt wird. Das ist wichtig, denn ein Testament kann kein Portfolio reparieren, das zu einseitig, zu vorsichtig oder nicht auf die Bedürfnisse Ihrer Familie abgestimmt ist. Vermögen, das über Generationen hinweg Bestand haben soll, benötigt eine Anlagestrategie, die für die künftigen Erben sinnvoll ist – in der Währung, die sie verwenden werden.
Hier kommen wir ins Spiel. Marmot Finance ist ein von der FINMA zugelassener Vermögensverwalter, der exklusiv mit Frauen und Familien in der Schweiz und Europa zusammenarbeitet und Konten in CHF, EUR und USD verwaltet. Wir kombinieren persönliche Beratung mit digitalen Tools und entwickeln Strategien, die auf das Profil jedes Kunden zugeschnitten sind – einschließlich ETF- und Fondsportfolios sowie thematischer Ansätze wie Nachhaltigkeit. Für einen hinterbliebenen Ehepartner oder eine Tochter, die zum ersten Mal erbt, ist ein klarer Investitionsplan oft die praktischste Hilfe, die es gibt.
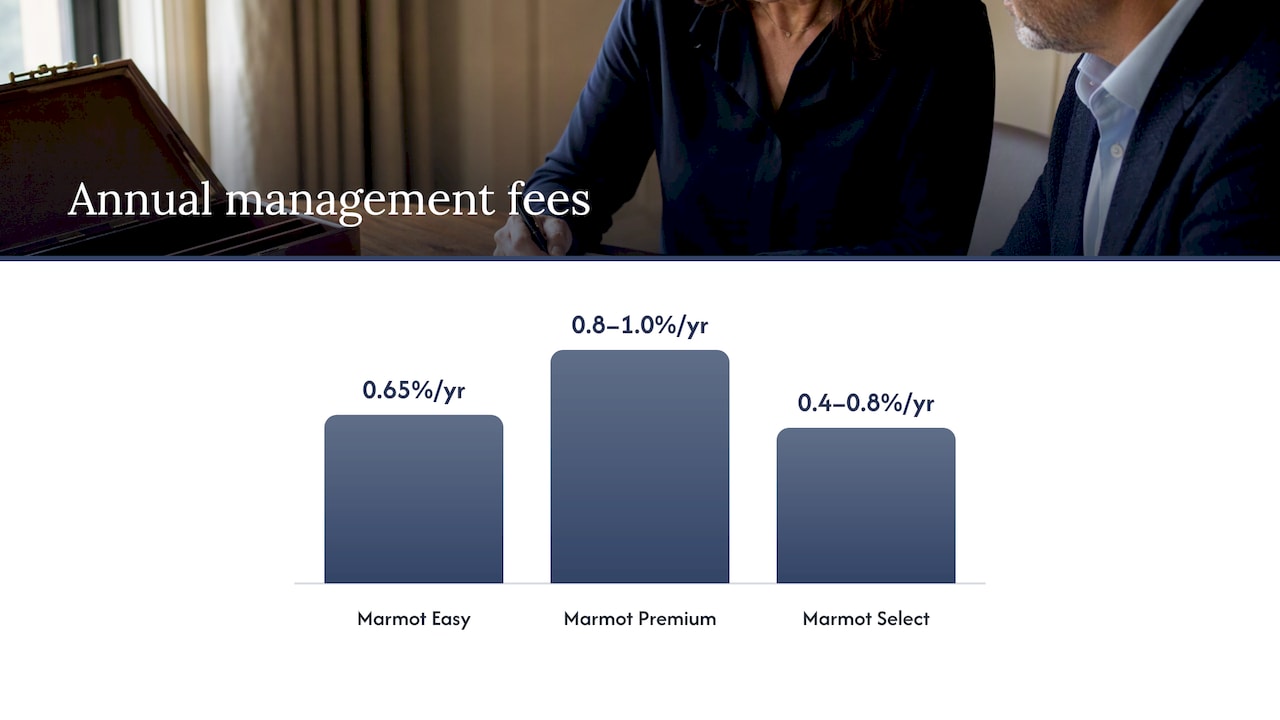
Unsere jährliche Verwaltungsgebühr hängt von der jeweiligen Dienstleistung ab: Marmot Easy beträgt 0,65 % pro Jahr, Marmot Premium liegt zwischen 1,0 % und 0,8 % pro Jahr und Marmot Select zwischen 0,8 % und 0,4 % pro Jahr, je nach verwaltetem Vermögen. Sie können nachlesen, wie unsere Vermögensmanagement und Finanzcoaching, Arbeit funktioniert, bevor Sie entscheiden, ob Sie mit uns sprechen möchten. Wir erstellen keine Testamente und erteilen keine Rechtsberatung; für diese Dokumente sind Ihr Anwalt oder Notar die richtigen Ansprechpartner.
Unsere Perspektive
Wir treffen viele Frauen, die jahrelang die Haushaltsentscheidungen getroffen haben, aber feststellen müssen, dass der Papierkram, die Konten und die Investitionen auf den Namen einer anderen Person laufen oder dass nichts schriftlich festgehalten wurde. Die Nachlassplanung ist oft der Moment, in dem eine Familie erkennt, wie vieles nie besprochen wurde.
Wir sind der Ansicht, dass rechtliche Dokumente und der Investitionsplan gemeinsam erstellt werden sollten. Ein Testament, das ein Portfolio an drei Kinder vererbt, ist nützlicher, wenn das Portfolio liquide, diversifiziert und für die Erben verständlich ist. Wir sind zudem der Meinung, dass die nächste Generation früher als üblich in diese Gespräche einbezogen werden sollte, denn Erben, die den Plan kennen, streiten weniger darüber.
Wir sehen die Frauen, mit denen wir zusammenarbeiten, als eigenständige Entscheidungsträgerinnen und nicht als bloßen Anhang zum Plan eines Partners. Deshalb beginnen wir mit finanzieller Unabhängigkeit und langfristigen Zielen und betrachten die Nachfolge als natürliche Konsequenz einer soliden Planung. Fangen Sie früh an, halten Sie alles schriftlich fest und überprüfen Sie es, wenn sich Ihr Leben ändert.
FAQ
Brauche ich ein Testament, wenn ich in der Schweiz verheiratet bin und Kinder habe?
Ja, es lohnt sich dennoch. Ohne Testament oder Erbvertrag legt das Gesetz zwar fest, wer eine Quote erbt, aber nicht, welche Vermögenswerte die einzelnen Personen erhalten – genau hier entstehen oft Familienstreitigkeiten. Mit einem Testament können Sie innerhalb der Pflichtteile festlegen, wie Haus, Konten und ein eventuelles Unternehmen aufgeteilt werden sollen.
Ist ein handschriftliches Testament in der Schweiz gültig?
Ja, sofern es vollständig von Hand geschrieben, datiert und unterschrieben ist. Maschinengeschriebene Testamente erfüllen diese Anforderung nicht. Bewahren Sie das Original an einem sicheren Ort auf, informieren Sie Ihren Willensvollstrecker über den Aufenthaltsort und lassen Sie es von einem Anwalt prüfen, wenn Ihr Nachlass Immobilien, ein Unternehmen oder Vermögenswerte im Ausland umfasst.
Kann ich nach der Reform von 2023 meinen Nachlass an jeden vererben, den ich möchte?
Nicht vollständig. Die Reform, die am 1. Januar 2023 in Kraft getreten ist, hat die Pflichtteile gesenkt und den frei verfügbaren Teil erhöht, aber die gesetzlichen Erbansprüche schränken Ihre Freiheit weiterhin ein. Ein Anwalt kann Ihnen genau sagen, wie hoch Ihr frei verfügbarer Teil in Ihrer familiären Situation ist.
Was ist, wenn ich Immobilien im Ausland besitze oder eine andere Staatsangehörigkeit habe?
Planen Sie die schweizerischen und ausländischen Regelungen gemeinsam. Ausländische Staatsangehörige mit Wohnsitz in der Schweiz können unter bestimmten Voraussetzungen das Recht ihrer Nationalität für die Nachfolge wählen, und Doppelbesteuerung ist ein Risiko, das durch Abkommen nur teilweise gemindert wird. Bitten Sie um eine koordinierte Prüfung, die alle Länder abdeckt, in denen Sie Vermögenswerte halten.
Wie oft sollte ich meine Nachlassplanung überprüfen?
Überprüfen Sie diese nach jedem wichtigen Lebensereignis, wie Heirat, Scheidung, Geburt, Todesfall, Umzug oder einem größeren Kauf, sowie bei Gesetzesänderungen. Eine Patientenverfügung sollte laut der Broschüre eines Schweizer Versicherers etwa alle zwei Jahre erneuert werden.
Quellen
- Nachlassplanung: Ihr Erbe in guten Händen (PostFinance)
- Warum es sich lohnt, sich frühzeitig mit der eigenen Nachlassplanung zu befassen (Legal 500)
- Broschüre zum Schweizer Erbrecht (Zürich)
- Warum Nachlassplanung für Ihr Vermögen und Ihre Familie unerlässlich ist (Centro Law)
- Nachfolgeplanung und Steueroptimierung (PBM Avocats)
- Nachlassplanung in der Schweiz (International Bar Association)
- Testamente und Nachlassverfahren in der Schweiz (Lexology)
- Erbrecht (Bundesamt für Justiz)
- Nachfolge- und Nachlassplanung 2026, Schweiz (Chambers)
- Der Kanton wechselt zur Erbanfallsteuer (Kanton Graubünden)
- FAQ Testament und Nachlassplanung (WWF Schweiz)











