

Familien gründen Single Family Offices, um die Kontrolle über ihr Vermögen zu zentralisieren, ihre Privatsphäre zu schützen und einen strukturierten Weg für die Vermögensnachfolge zu sichern – vorausgesetzt, die Kosten und der Governance-Aufwand stehen im Verhältnis zur Größe und Komplexität des zu verwaltenden Vermögens. Ein SFO ist keine Trophäe. Es ist eine funktionale Lösung für ein spezifisches Problem: fragmentierte Beratung, verstreutes Reporting und das Fehlen einer zentralen Verantwortungsstelle für die finanziellen Belange der Familie.
Kurz gefasst:
- Ein bedeutendes Liquiditätsereignis, wie etwa ein Unternehmensverkauf, ist oft der Auslöser für die Gründung eines Family Office, insbesondere wenn das Familienvermögen vom operativen Geschäft getrennt werden muss.
- Entscheiden Sie sich für ein Single Family Office bei grenzüberschreitenden Vermögenswerten, operativen Unternehmen oder dringender Nachfolgeplanung; einfachere Portfolios erfordern möglicherweise nur ausgelagerte Funktionen oder geteiltes Personal.
- Legen Sie Entscheidungsbefugnisse vor der Einstellung fest: Eine Familienverfassung, ein Streitbeilegungsprozess, ein Investitionsausschuss und unabhängige Audits können Voreingenommenheit des Gründers begrenzen und kollektive Interessen schützen.
- Da Gehälter, Compliance und Bürokosten auch in ruhigen Marktphasen fix bleiben, sollten Sie ausgelagerte Steuer- oder Anlagedienstleistungen testen, bevor Sie sich auf festes Personal festlegen.
Marmot Finance
Ein anderer Ansatz für Familienvermögen
Für Schweizer Familien, die ihre Vermögensverwaltung planen, kombiniert Marmot persönliche Beratung mit digitalen Tools für ein maßgeschneidertes Investmentmanagement.
Hauptgründe für die Gründung eines Single Family Office
Die meisten Familien, die ein Single Family Office gründen, tun dies nicht aus Prestigegründen. Sie lösen ein praktisches Problem, das für eine Handvoll externer Berater zu komplex geworden ist.
Privatsphäre steht ganz oben auf der Liste. Ein Single Family Office hält Aufzeichnungen, Entscheidungen und Familienangelegenheiten innerhalb einer kontrollierten Struktur, anstatt sie auf Banken, Anwaltskanzleien und Buchhalter zu verteilen, von denen jeder nur einen Teilaspekt kennt. Der EY Family Office Guide weist darauf hin, dass häufige Auslöser für eine Gründung ein plötzliches Liquiditätsereignis, wie der Verkauf eines Unternehmens, sowie die Notwendigkeit sind, das Familienvermögen von einer operativen Gesellschaft zu trennen, sobald diese keine tägliche Aufsicht durch die Familie mehr benötigt.
Die Interessenangleichung ist ebenso wichtig. Wenn eine Familie eigenes Personal einstellt, anstatt sich auf externe Anbieter zu verlassen, die gleichzeitig Produkte verkaufen, sind die Anreize klar ausgerichtet: auf die langfristigen Ziele der Familie und nicht auf vierteljährliche Verkaufsziele. Der Fundssociety-Kommentar beschreibt diese Interessenangleichung als den Hauptvorteil, den Branchenexperten nennen, wenn sie nach der Existenzberechtigung von SFOs gefragt werden.
Über die Interessenangleichung hinaus gründen Familien ein SFO in der Regel, um Direktbeteiligungen und Immobiliensowie maßgeschneiderte Mandate im Bereich Private Equity abzudecken, die in standardmäßigen Beratungsbeziehungen selten optimal abgebildet werden können.
- Direktinvestitionen und maßgeschneiderte Mandate in den Bereichen Private Equity, Direktanlagen und Immobilien, die mit standardmäßigen Beratungsbeziehungen selten gut abgedeckt werden können.
- Nachfolgeplanung, bei der das Office als Verwahrer von Familienverfassungen, Treuhandverträgen und den praktischen Mechanismen der Vermögensübertragung fungiert.
- Operative Konsolidierung von Steuerberichterstattung, Nachlassplanung, Philanthropie und täglicher Finanzverwaltung unter einem Dach.
Vorteile und Kompromisse: Was ein SFO leisten kann und was es kostet
Das größte Verkaufsargument eines SFO ist zugleich das am schwersten zu quantifizierende: eine bessere Übersicht. Wenn ein Team die gesamte Bilanz über Anlageklassen, Einheiten und Familienmitglieder hinweg im Blick hat, kann es Konzentrationsrisiken oder Liquiditätslücken erkennen, die drei getrennte Berater, von denen jeder nur seinen eigenen Bereich sieht, übersehen würden.
Diese Übersicht führt in der Regel zu einigen konkreten Vorteilen:
- Maßgeschneidertes Reporting, das Bestände über Banken, Verwahrstellen und Anlageklassen hinweg in einer kohärenten Übersicht zusammenführt.
- Schnellere Entscheidungsfindung, da die Familie nicht mehrere externe Parteien koordinieren muss, bevor sie handelt.
- Kontinuität des institutionellen Wissens, da die Mitarbeiter über Jahre hinweg bei der Familie bleiben, anstatt durch die Kundenliste einer Bank zu rotieren.
Nichts davon ist kostenlos. Ein SFO bringt Fixkosten, Mitarbeitergehälter, Compliance-Infrastruktur und Bürogemeinkosten mit sich, die auch in ruhigen Marktphasen nicht sinken. Der Family-Office-Leitfaden von EY führt das jüngste Wachstum von Family Offices auf Vermögensbildung sowie den Wunsch nach Kontrolle, Direktinvestitionen und Governance zurück, doch dieses Wachstum hat auch einen weniger sichtbaren Kostenfaktor offengelegt: Governance-Risiken. Berichte von Finews warnen davor, dass SFOs Probleme mit doppelten Agenturverhältnissen entwickeln können, bei denen Mitarbeiter eher den Wünschen des Gründers dienen als dem kollektiven Interesse der Familie, sowie vor Dynamiken zwischen Familien-Blockaktionären, die den Wert schleichend untergraben, wenn niemand das Management zur Rechenschaft zieht.
Profi-Tipp: Bevor Sie Ihren ersten SFO-Mitarbeiter einstellen, legen Sie schriftlich fest, wem diese Person unterstellt ist, wenn Familienmitglieder unterschiedlicher Meinung sind – denn diese Frage lässt sich nach der Einstellung weitaus schwerer klären als davor.
Governance, Nachfolge und praktische Gestaltungsentscheidungen
Die Zentralisierung von Vermögen in einem Office ist nur dann hilfreich, wenn sich die Personen, die mit diesem Vermögen arbeiten, über die Entscheidungsfindung einig sind. Hier zahlen sich Governance-Instrumente aus.
Eine Familienverfassung legt gemeinsame Werte, Entscheidungsrechte und Erwartungen fest, bevor Konflikte entstehen – oft ergänzt durch einen Familienrat, der den Mitgliedern, auch denjenigen außerhalb des operativen Managements, eine formelle Stimme gibt. Streitbeilegungsklauseln, die vorab festgelegt werden, bieten der Familie einen Prozess, auf den sie im Ernstfall zurückgreifen kann, anstatt in einer Sackgasse zu landen. Gremien oder Beiräte fungieren als Bindeglied zwischen professionellen Mitarbeitern und Familienmitgliedern, sodass die tägliche Entscheidungsbefugnis bei geschulten Managern liegt, während die Familie durch regelmäßiges Reporting, Überprüfungen durch Investitionsausschüsse und periodische externe Audits die Kontrolle behält.
Der Bedarf für diese Struktur ist nicht rein theoretischer Natur. Schweizer Single-Family-Offices bauen häufig maßgeschneiderte Governance-Strukturen auf, doch vielen fehlen formelle Mechanismen zur Beilegung familieninterner Streitigkeiten, eine Lücke, die laut Untersuchungen der Universität St. Gallen ein reales Risiko für den Vermögenserhalt über Generationen hinweg darstellt. Dieselbe Studie ergab, dass ein erheblicher Teil der Schweizer SFOs immer noch mindestens ein operativ tätiges Familienunternehmen umfasst, was bedeutet, dass das Office oft ebenso sehr für die unternehmerische wie für die finanzielle Kontinuität verantwortlich ist.
Praktische Gestaltungsentscheidungen, die Reibungsverluste reduzieren, umfassen:
- Festlegung eines festen Berichtszyklus, damit alle Familienmitglieder dieselben Zahlen zum gleichen Zeitpunkt erhalten, anstatt auf informelle Updates angewiesen zu sein.
- Übertragung der Befugnis für wichtige Allokationsentscheidungen an ein Investmentkomitee statt an ein einzelnes Familienmitglied.
- Regelmäßige Beauftragung eines externen Wirtschaftsprüfers, der unabhängig von den durch die Gründergeneration eingestellten Mitarbeitern agiert.
Wann ein SFO in Betracht gezogen werden sollte und welche Alternativen zu prüfen sind
Die reine Vermögensgröße ist selten ein Indikator dafür, ob ein SFO sinnvoll ist. Eine Familie mit einem überschaubaren Portfolio und einer einzigen Jurisdiktion benötigt unter Umständen weit weniger Infrastruktur als eine Familie mit dem gleichen Vermögen, das über mehrere Länder, verschiedene operative Unternehmen und drei Generationen mit unterschiedlichen Prioritäten verteilt ist.
Die entscheidenden Fragen betreffen die Komplexität, nicht nur den Umfang:
- Über wie viele Jurisdiktionen, Einheiten und Anlageklassen muss die Familie konsistent Buch führen und berichten?
- Wie stark ist die Familie geografisch verstreut und inwieweit erschwert dies die Kommunikation und Entscheidungsfindung?
- Wie dringlich ist die Nachfolgeplanung und gibt es bereits einen dokumentierten Prozess?
- Könnte ein schlankeres, ausgelagertes Modell die meisten Probleme zu einem Bruchteil der Fixkosten lösen?
Für Familien, die einige der Vorteile ohne den vollen Personalaufwand nutzen möchten, gibt es Alternativen. Ein Multi-Family-Office teilt sich Infrastruktur und Personal mit mehreren Familien, was die Fixkosten senkt, aber auch die individuelle Betreuung reduziert. Ein virtuelles Family-Office lagert spezifische Funktionen wie Steuern, Berichterstattung und Vermögensverwaltung an spezialisierte Dienstleister aus, während ein kleines internes Koordinationsteam beibehalten wird. Die Auslagerung einzelner Funktionen ist für Familien, die noch dabei sind, ihren genauen Bedarf zu ermitteln, oft sinnvoller als der Aufbau eines vollständigen Büros.
Der Schweizer und europäische Kontext: Domizil- und institutionelle Faktoren
Die Schweiz bleibt eine der Jurisdiktionen, die Familien bei der Standortwahl für ein Single-Family-Office am sorgfältigsten prüfen, wobei die Gründe eher institutioneller als steuerlicher Natur sind. Untersuchungen der Universität St.Gallen zeigen, dass Schweizer SFOs politische Stabilität, Rechtssicherheit und die persönlichen Verbindungen der Eigentümer zum Land als Hauptgründe für ihre Präsenz nennen, während steuerliche Aspekte und Lebensqualität eine untergeordnete, wenn auch relevante Rolle spielen.
Diese Gewichtung ist für jede Familie wichtig, die über den Standort eines Büros entscheidet. Die Steuerregeln einer Jurisdiktion ändern sich mit politischen Zyklen; Rechtssicherheit und institutionelle Stabilität verändern sich weitaus langsamer. Genau das scheint für SFOs am wertvollsten zu sein, wenn es um eine generationenübergreifende Planung geht und nicht um kurzfristige Optimierung.
Für Familien, die bereits in der Schweiz leben oder einen Wohnsitz dort in Erwägung ziehen, ergeben sich aus dieser Untersuchung einige praktische Punkte:
- Die über Jahrzehnte aufgebaute Bankenexpertise verschafft in der Schweiz ansässigen Büros einen leichteren Zugang zu spezialisierten Depotbanken und Beratern.
- Die Vernetzung mit anderen Single-Family-Offices (SFOs), häufig über Mitgliedsorganisationen, ist ein gängiger und geschätzter Weg, um Governance- und Risikopraktiken auszutauschen.
- Die steuerliche Behandlung sollte in die Entscheidung einfließen, doch Familien, die dies als einzigen Faktor betrachten, stellen oft erst später fest, dass Rechtssicherheit und Kontinuität wichtiger waren.
Die individuelle Steuer- und Wohnsitzsituation jeder Familie sollte mit einem qualifizierten Berater geklärt werden, da die Regeln je nach Kanton und persönlichen Umständen variieren.
Historische Entwicklung und Evolution von Single-Family-Offices
Single-Family-Offices sind keine neue Erfindung, auch wenn der Begriff erst in den letzten Jahrzehnten gebräuchlicher wurde. Das Modell geht auf wohlhabende Familien zurück, die ihre Vermögenswerte und geschäftlichen Interessen durch eigenes Personal verwalten ließen – ein Muster, das bei etablierten europäischen und amerikanischen Dynastien weit über ein Jahrhundert zurückreicht.
Was sich geändert hat, sind Umfang und Komplexität. Frühe Family-Offices bestanden oft aus einem vertrauenswürdigen Buchhalter oder Anwalt, der die Angelegenheiten einer Familie neben anderen Kunden betreute. Das moderne Single-Family-Office hingegen ist in der Regel eine dedizierte Einheit mit eigenem Investmentpersonal, Rechtsbeistand und operativer Infrastruktur, die speziell deshalb aufgebaut wurde, weil das Vermögen einer Familie und dessen Komplexität den Rahmen dessen sprengten, was ein einzelner externer Berater gut verwalten konnte.
Der EY Family Office Guide führt einen Großteil des jüngsten Wachstums bei Family-Offices auf Ereignisse der Vermögensbildung zurück, insbesondere auf den Verkauf von operativen Unternehmen, kombiniert mit einem wachsenden Interesse an Direktinvestitionen und dem Wunsch nach Governance-Strukturen, die externe Anbieter nicht vollständig replizieren können. Dieses Wachstum ist nicht gleichmäßig verteilt: Es konzentriert sich auf Regionen mit stabilen Rechtssystemen und tiefgreifender Finanzexpertise, was erklärt, warum bestimmte europäische Zentren, darunter die Schweiz, zu natürlichen Standorten für diese Art von Struktur geworden sind.
Typische Organisationsstrukturen und Personalausstattung von Single-Family-Offices
Es gibt keinen einheitlichen Bauplan für die Personalausstattung eines Single-Family-Offices, da die Struktur eher den tatsächlichen Bedürfnissen der Familie folgt als einer Standardvorlage. Dennoch tauchen einige Rollen regelmäßig auf, sobald ein Büro eine gewisse Größe erreicht hat.
Ein Geschäftsführer oder Chief Investment Officer leitet in der Regel die täglichen Entscheidungen, oft unterstützt durch ein kleines Investmentteam, das sich um die Vermögensallokation und die Auswahl der Manager kümmert. Rechts- und Steuerfachleute, ob intern oder fest beauftragt, verwalten die Strukturen, die das Familienvermögen über verschiedene Rechtsordnungen hinweg halten. Verwaltungspersonal kümmert sich um das Berichtswesen, die Rechnungsbegleichung und die praktische Maschinerie, die den Betrieb des Büros aufrechterhält. Größere Büros schaffen dedizierte Stellen für Philanthropie, Immobilien oder direkte Private-Equity-Geschäfte, je nachdem, worauf sich das Vermögen der Familie konzentriert.
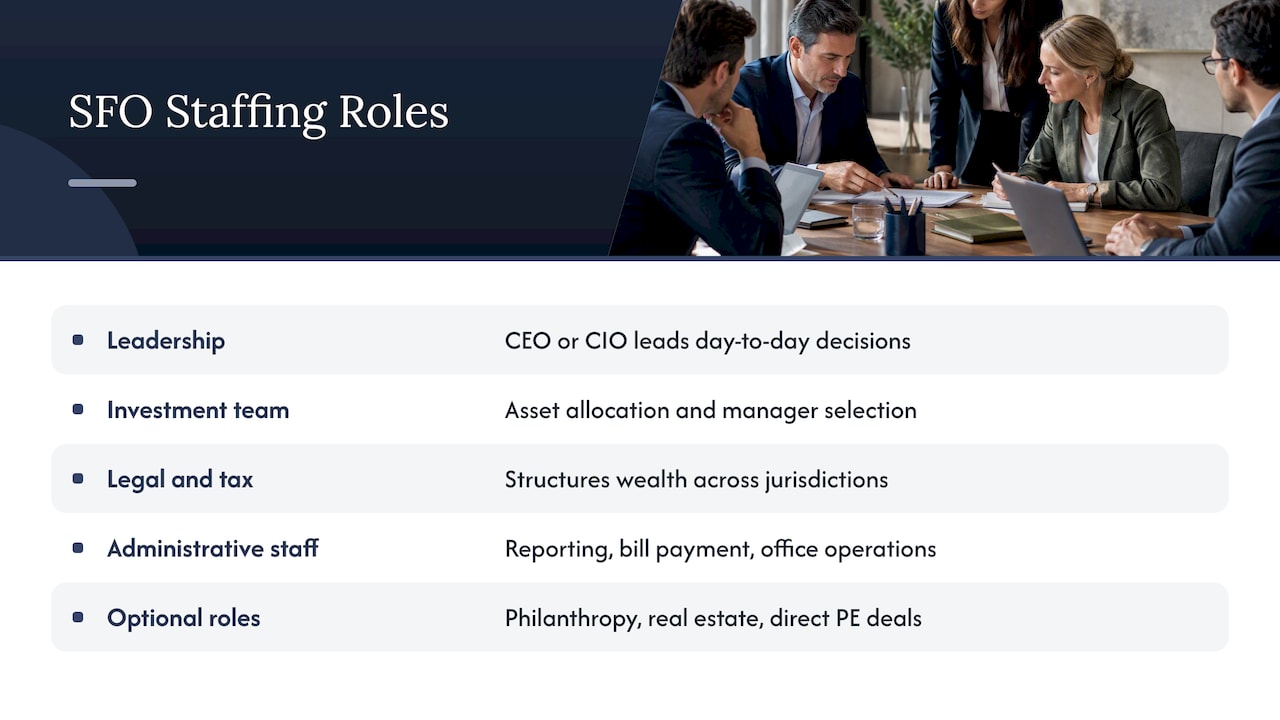
Die Größe des Personals variiert enorm. Manche Büros kommen mit zwei oder drei Personen aus, die alles erledigen; andere beschäftigen Dutzende von Mitarbeitern in den Bereichen Investment, Recht, Steuern und Concierge-Dienste. Der entscheidende Faktor ist meist die Komplexität und nicht die Höhe des Vermögens: Eine Familie mit einer einzigen Rechtsordnung und einem einfachen Portfolio kann ein schlankes Büro führen, während eine Familie, die über mehrere Länder mit verschiedenen operativen Unternehmen verteilt ist, in der Regel mehr und spezialisierteres Personal benötigt, um die Kohärenz zu wahren.
Herausforderungen für Single-Family-Offices und wie sie diese bewältigen
Die Herausforderungen, die Familien in ihr SFO begleiten, haben selten mit der Anlageperformance zu tun. Es geht meist um Menschen und Prozesse.
Governance-Lücken sind das hartnäckigste Problem. Untersuchungen der Universität St. Gallen haben ergeben, dass viele Schweizer SFOs zwar maßgeschneiderte Governance-Regelungen haben, ihnen aber ein formeller Prozess zur Beilegung von Streitigkeiten zwischen Familienmitgliedern fehlt – eine Lücke, die genau dann kostspielig wird, wenn sie am dringendsten benötigt wird: bei einem Generationswechsel oder einer familiären Meinungsverschiedenheit über die Strategie.
Eine zweite Herausforderung ist das von Finews beschriebene Prinzipal-Agent-Problem: Mitarbeiter, die eingestellt wurden, um dem Gründer zu dienen, könnten am Ende eher dessen Präferenzen als das kollektive Interesse der Familie bedienen, insbesondere wenn die Gründergeneration sich zurückzieht. Familien begegnen dem in der Regel durch unabhängige Beratungsausschüsse, klare vertragliche Bedingungen für das Personal und regelmäßige Audits durch Dritte, die das Management gegenüber der gesamten Familie rechenschaftspflichtig machen, nicht nur gegenüber der Person, die den ersten Arbeitsvertrag unterzeichnet hat.
Die Mitarbeiterbindung ist eine leisere, aber ebenso reale Herausforderung. Erfahrene Investment- und Rechtsexperten haben bei Banken und Vermögensverwaltern viele Optionen. Um qualifiziertes Personal in einem Single-Family-Office zu halten, muss man daher oft ein Maß an Autonomie und spannenden Aufgaben bieten, das größere Institutionen nicht leisten können.
Die Rolle von Technologie und digitalen Tools in modernen Single-Family-Offices
Technologie hat die Möglichkeiten eines schlanken Single-Family-Offices grundlegend verändert. Konsolidierte Reporting-Plattformen führen heute Daten aus verschiedenen Depotbanken, Banken und Vermögensverwaltungen in einem einzigen Dashboard zusammen – eine Arbeit, für die ein Team von Analysten früher tagelang manuell gebraucht hätte.
Dies ist vor allem für die Aufsicht entscheidend. Ein Family-Office, das sein gesamtes Engagement über Anlageklassen und Rechtsordnungen hinweg in Echtzeit überblicken kann, ist weitaus besser in der Lage, Konzentrationsrisiken oder Liquiditätsengpässe zu erkennen, bevor sie zum Problem werden. Genau diese zentralisierte Kontrolle macht ein SFO erst wertvoll. Digitale Tools unterstützen zudem einfachere administrative Funktionen: sichere Dokumentenablage für Rechts- und Nachlassunterlagen, automatisiertes Steuer-Reporting sowie Kommunikationsplattformen, die verstreut lebende Familienmitglieder ohne ständige persönliche Treffen auf dem Laufenden halten.
Nichts davon ersetzt jedoch Urteilsvermögen oder Governance. Technologie erleichtert zwar das Sammeln und Teilen von Informationen, doch die Entscheidungen darüber, was mit diesen Informationen zu tun ist, wie viel Risiko eingegangen werden soll oder wie Familienkonflikte gelöst werden, liegen nach wie vor bei den Menschen und den von ihnen vereinbarten Governance-Strukturen.
Auswirkungen der sich wandelnden regulatorischen Rahmenbedingungen auf den Betrieb von Single-Family-Offices
Die Regulierung von Family-Offices wurde in den letzten Jahren in mehreren Rechtsordnungen verschärft, und dieser Trend zeigt keine Anzeichen einer Umkehr. Meldepflichten bezüglich wirtschaftlicher Eigentümer, grenzüberschreitende Steuertransparenz und Geldwäschevorschriften haben den Compliance-Aufwand, den ein Single-Family-Office unabhängig von seinem Standort bewältigen muss, deutlich erhöht.
Für Familien hat dies eine praktische Konsequenz: Compliance ist von einem Hintergrundkostenfaktor zu einer Kernfunktion geworden, die dediziertes Personal oder externe Spezialisten erfordert. Ein SwissBanking-Panel zu den sich wandelnden Bedürfnissen von Family-Offices stellte fest, dass Nachhaltigkeitsberichterstattung und umfassendere regulatorische Anforderungen neben dem traditionellen Investmentmandat einen immer größeren Teil der Aufgaben von Family-Offices ausmachen.
Diese Verschiebung unterstreicht einen Punkt, der bei jeder ehrlichen Betrachtung der Existenzberechtigung von SFOs deutlich wird: Das Modell funktioniert nur dann gut, wenn die Governance und das Personal ausreichen, um den Verpflichtungen nachzukommen. Ein Family-Office, das für die Reporting-Anforderungen von gestern konzipiert wurde und keine Anpassungsfähigkeit besitzt, wird bei sich stetig ändernden Regeln eher zur Belastung als zum Vorteil. Familien, die den Aufbau oder die Erweiterung eines SFO erwägen, sollten einkalkulieren, dass Compliance-Kosten ein bewegliches Ziel und kein fester Posten sind.
Perspektive des Herausgebers: Pragmatische nächste Schritte für Familien
Bevor über Strukturen, Personal oder Büroräume gesprochen wird, halten wir die ehrliche erste Frage für entscheidend: Welches Problem möchten Sie eigentlich lösen, und wer trifft die Entscheidungen, sobald das Office existiert? Governance-Klarheit muss vor der Infrastruktur stehen, nicht danach.
Ein stufenweiser Ansatz ist für Familien meist sinnvoller, als sich vom ersten Tag an auf ein vollständiges Office festzulegen. Das Outsourcing von ein oder zwei Funktionen – etwa Steuer-Reporting oder Investmentmanagement – als Pilotprojekt ermöglicht es einer Familie, den tatsächlichen Bedarf zu testen, bevor dauerhaftes Personal und Gemeinkosten auf Basis von Annahmen aufgebaut werden, die sich möglicherweise nicht bewahrheiten.
Wir arbeiten mit Familien und Einzelpersonen genau an dieser Art von Klarheit und kombinieren persönliche Beratung mit praktischem Vermögensmanagement und Finanzcoaching, das auf die individuellen Ziele jeder Familie zugeschnitten ist, statt auf eine generische Vorlage zu setzen.
Sind Sie bereit, Klarheit in die Finanzplanung Ihrer Familie zu bringen?
Die Entscheidung, ob Sie ein vollständiges Single-Family-Office, ein schlankeres Outsourcing-Modell oder einfach eine bessere Koordination Ihrer bestehenden Strukturen benötigen, beginnt mit einem ehrlichen Blick auf Ihre eigene Komplexität – nicht mit einem Vergleich mit dem, was andere Familien aufgebaut haben. Wir bieten genau diesen Ausgangspunkt: persönliche Beratung gepaart mit digitalen Tools, die Ihr gesamtes Finanzbild an einem Ort bündeln, anstatt es auf mehrere Berater zu verteilen, die nie das große Ganze im Blick haben.
Unsere Pläne, von Marmot Easy bis hin zu Marmot Premium und Marmot Selectsind so konzipiert, dass sie mit der tatsächlichen Komplexität Ihrer Situation mitwachsen. Unsere jährlichen Verwaltungsgebühren spiegeln den Grad der individuellen Betreuung wider, den Sie benötigen, anstatt auf einer pauschalen Einheitslösung zu basieren. Wenn Sie abwägen, ob das Vermögen Ihrer Familie einen Punkt erreicht hat, an dem mehr Struktur sinnvoll ist, vereinbaren Sie ein Gespräch mit unserem Team. Wir helfen Ihnen ehrlich dabei herauszufinden, was zu Ihnen passt, bevor Sie sich zu irgendetwas verpflichten.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Was ist der Zweck eines Single-Family-Office?
Ein Single-Family-Office dient dazu, die finanziellen Entscheidungen, Unterlagen und Strategien einer Familie unter einem Dach zu zentralisieren, anstatt sie auf mehrere externe Berater zu verteilen. Sein Zweck besteht darin, die Anreize der Mitarbeiter auf die langfristigen Ziele der Familie auszurichten, die Privatsphäre zu schützen und die Nachfolgeplanung über Generationen hinweg zu unterstützen, wie der Branchenkommentar von Fundssociety beschreibt.
Warum gibt es Family Offices?
Family Offices existieren, weil die Verwaltung von bedeutendem Vermögen über mehrere Rechtsordnungen, Anlageklassen und Familienmitglieder hinweg irgendwann den Rahmen dessen sprengt, was eine Handvoll externer Banken oder Berater gut koordinieren kann. Häufige Auslöser sind laut dem EY Family Office Guide ein bedeutendes Liquiditätsereignis, wie etwa der Verkauf eines operativen Unternehmens, sowie die Notwendigkeit, die Verwaltung im Vorfeld einer Nachfolge zu professionalisieren.
Hat Mark Zuckerberg ein Family Office?
Wir können keine spezifischen Details zu den privaten Family-Office-Strukturen einzelner Personen bestätigen, da diese Informationen nicht in verifizierten Branchenquellen öffentlich gelistet sind. Es ist jedoch gut dokumentiert, dass Gründer und Unternehmer mit sehr hohem Nettovermögen häufig auf Single-Family-Offices zurückgreifen, sobald ihr Vermögen und dessen Komplexität das übersteigen, was standardmäßige Private-Banking-Beziehungen bewältigen können.
Was ist der Zweck eines Family Office?
Der Kernzweck ist derselbe, unabhängig davon, ob die Struktur einer oder mehreren Familien dient: zentralisierte Aufsicht, abgestimmte Anreize und ein engagiertes Team, das Investitionen, Steuern, Nachlassplanung und Nachfolge koordiniert verwaltet. Diese Konsolidierung ermöglicht es Familien, Risiken und Chancen zu erkennen, die bei fragmentierter, externer Beratung oft übersehen werden.
Quellen
- Die Schweizer Single-Family-Office-Landschaft (Universität St. Gallen, 2026)
- Die Dynamik von Family Offices: Wegweiser für erfolgreiches Familien- und Vermögensmanagement (Fundssociety)
- EY Family Office Guide (Centre for Family Business HSG / EY)
- Family Offices: Governance-Fallen und Personaldynamik (Finews)











