Unter Steueroptimierung für Unternehmer versteht man die legale Gestaltung von Einkommen, geschäftlichen Aktivitäten und Vermögenswerten, um die Steuerlast zu senken und gleichzeitig langfristig Vermögen aufzubauen. Für Unternehmer in Meilen und im Kanton Zürich schaffen die Eidgenössische Steuerverwaltung, die kantonalen Steuerämter und die AHV einen Rahmen, der echte Planungsmöglichkeiten bietet. Die effektivsten Ansätze zur Steueroptimierung für Unternehmer in Meilen kombinieren Beiträge in die Vorsorge, die Strukturierung von Gehalt und Dividenden sowie kantonale Anreize zu einem koordinierten Vermögensplan. Um dies im Jahr 2026 erfolgreich umzusetzen, ist ein genaues Verständnis der Beitragshöchstgrenzen und der regulatorischen Rahmenbedingungen erforderlich.
Wie Vorsorgebeiträge die Steuerlast für Unternehmer in Meilen senken
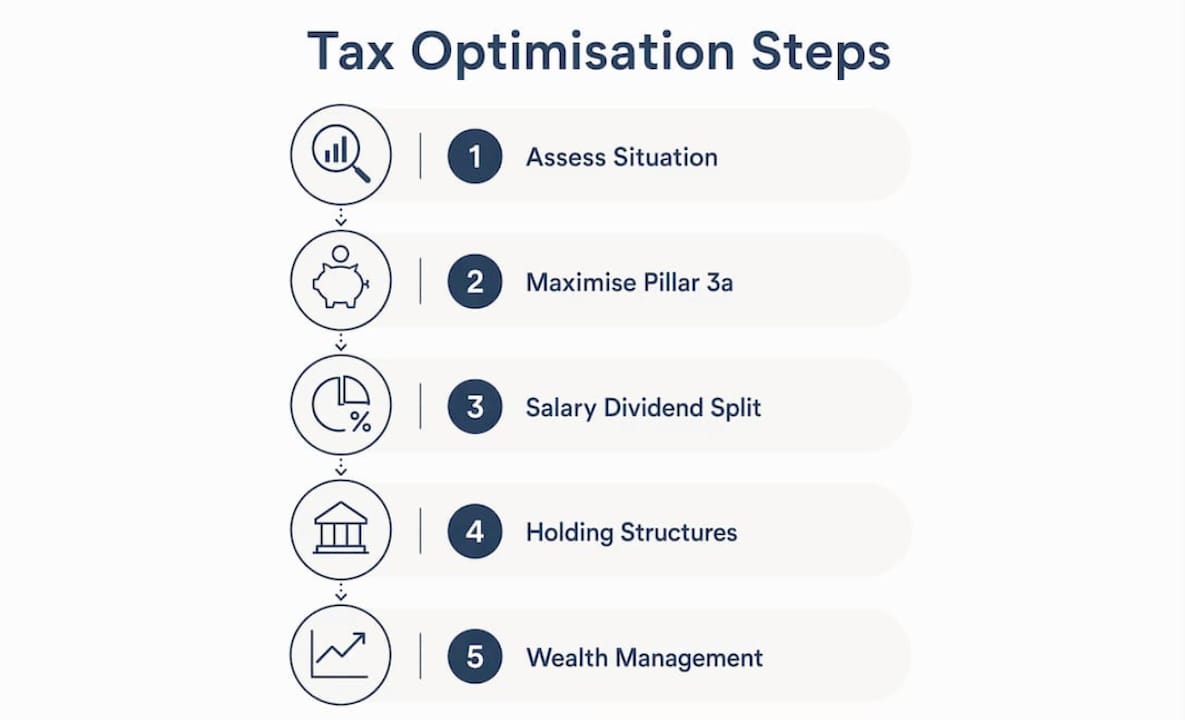
Das Schweizer Vorsorgesystem bietet Unternehmern einen der direktesten und legalsten Wege zur Senkung des steuerbaren Einkommens. Die 2. Säule deckt die berufliche Vorsorge ab, während die 3. Säule die private, freiwillige Vorsorge darstellt, die für Selbstständige die flexibelsten Steuervorteile bietet.
Für 2026 liegt der maximale Beitrag in die Säule 3a bei 7.258 CHF für Angestellte mit Pensionskasse und bei 36.288 CHF für Personen ohne Pensionskasse. Diese Obergrenze für Selbstständige ist beträchtlich. Ein Unternehmer ohne 2. Säule, der den vollen Betrag von 36.288 CHF einzahlt, kann sein steuerbares Einkommen um diesen gesamten Betrag reduzieren, was je nach Grenzsteuersatz zu einer jährlichen Steuerersparnis von 1.500 CHF oder mehr führt.
Der Zeitpunkt der Einzahlung ist entscheidend. Wer im Dezember statt im Januar des Folgejahres einzahlt, profitiert ein Jahr früher vom Steuervorteil. Unternehmer, die eine GmbH oder AG führen, können zudem freiwillige Einkäufe in ihre 2. Säule tätigen, die vom steuerbaren Gewinn der Gesellschaft abziehbar sind. Dies ist eines der am wenigsten genutzten Instrumente für Inhaber von Unternehmen in der Schweiz.
Auch die Planung der Auszahlung ist von zentraler Bedeutung. Durch eine gestaffelte Auszahlung über mehrere Jahre hinweg – unter Verwendung mehrerer Säule-3a-Konten – lässt sich verhindern, dass eine hohe Einmalauszahlung den Unternehmer in eine steile progressive Steuerprogression treibt. Wer frühzeitig mehrere Säule-3a-Konten eröffnet, statt alles auf einem Konto zu bündeln, gewinnt bei der Pensionierung deutlich mehr Flexibilität. Da das Schweizer Steuerrecht jede Kontoauszahlung separat besteuert, kann eine Aufteilung auf drei bis fünf Jahre die effektive Steuerbelastung erheblich senken.
Profi-Tipp: Eröffnen Sie so früh wie möglich mindestens drei separate Säule-3a-Konten. Bei der Pensionierung können Sie diese in verschiedenen Steuerjahren beziehen und so jede Auszahlung in einer niedrigeren Steuerprogression halten.
Für Unternehmer, die eine tiefergehende Beratung zu Vorsorgeplanungsstrategien suchen, erfordert das Zusammenspiel zwischen Einkäufen in die 2. Säule und Beiträgen in die Säule 3a eine sorgfältige Abstimmung, um steuerliche Fallstricke zu vermeiden.
Wie funktioniert die Aufteilung von Gehalt und Dividenden für GmbH- und AG-Inhaber?
Unternehmer, die eine GmbH oder AG in Meilen besitzen, können ihre Vergütung in Gehalt und Dividenden aufteilen. Diese Aufteilung senkt die gesamte Sozialversicherungsbelastung, da AHV-Beiträge von etwa 10,6 % auf das Gehalt, jedoch nicht auf Dividenden anfallen. Zudem werden Dividenden privilegiert besteuert: Auf Bundesebene sind 70 % der Dividende steuerbar, während die Kantone Sätze zwischen 50 % und 70 % anwenden.
Um von der Teilbesteuerung der Dividenden zu profitieren, muss der Unternehmer mindestens 10 % der Unternehmensanteile halten. Diese Schwelle ist für die meisten Inhaber leicht zu erreichen. In der Praxis bedeutet dies, dass eine Dividende von 100.000 CHF unter Umständen nur mit 50.000 bis 70.000 CHF als Einkommen versteuert werden muss, ohne dass darauf AHV-Beiträge anfallen.
Das Risiko liegt in beiden Extremen. Ein zu niedriges Gehalt führt zu Problemen bei der AHV-Konformität und mindert künftige Sozialversicherungsansprüche, einschließlich Alters- und Invalidenrenten. Ein zu hohes Gehalt erhöht hingegen unnötig die Einkommensteuer und die AHV-Kosten. Das optimale Gehaltsniveau entspricht in der Regel dem Betrag, der notwendig ist, um die Beiträge in die 2. Säule zu maximieren und die AHV-Ansprüche zu wahren, während überschüssige Gewinne als Dividenden ausgeschüttet werden.
Wichtige Überlegungen zur Gehalts-Dividenden-Aufteilung:
- Das Gehalt muss die AHV-Mindestgrenzen erfüllen, um Sozialversicherungsansprüche zu sichern.
- Für die Teilbesteuerung von Dividenden ist eine Mindestbeteiligung von 10 % erforderlich.
- Die Aufteilung sollte jährlich überprüft werden, da sich Gewinne, persönliche Umstände und kantonale Steuersätze ändern können.
- Beiträge in die 2. Säule basieren auf dem Gehalt; ein sehr niedriges Gehalt reduziert daher auch das Vorsorgepotenzial.
Profi-Tipp: Arbeiten Sie mit einem Steuerberater zusammen, um das exakte Gehaltsniveau zu ermitteln, das Ihre Einkaufsmöglichkeiten in die 2. Säule maximiert und gleichzeitig die AHV-Kosten in einem angemessenen Rahmen hält. Diese Berechnung führt oft zu den größten Einsparungen.
Für Unternehmer, die grenzüberschreitende Einkünfte oder internationales Vermögen neben ihrem Schweizer Unternehmen verwalten, erfordert die grenzüberschreitende Finanzplanung eine zusätzliche Komplexität, die eine spezialisierte Beratung rechtfertigt.
Welche kantonalen Steueranreize gibt es für Holdingstrukturen in Meilen?
Der Kanton Zürich, in dem Meilen liegt, bietet ein wettbewerbsfähiges Steuerumfeld für Holdinggesellschaften. Die kantonalen Steuersätze für Holdinggesellschaften können bei nur 0,6 % bis 1 % liegen, und IP-Box-Regelungen bieten weitere ermäßigte Sätze für Einkünfte aus geistigem Eigentum. Für Unternehmer mit hohen Gewinnen steht eine Holding-AG über der operativen Gesellschaft und erhält Dividenden dank des Beteiligungsabzugs weitgehend körperschaftsteuerfrei.
Der Beteiligungsabzug greift, wenn die Holdinggesellschaft mehr als 10 % an einer Tochtergesellschaft hält. Dividenden von qualifizierten Tochtergesellschaften sind auf Holdingebene effektiv von der Körperschaftsteuer befreit. Dies ermöglicht es, Gewinne anzusammeln und zu reinvestieren, ohne bei jeder Ausschüttung eine volle Steuerbelastung auszulösen. Holdingstrukturen werden besonders attraktiv, sobald die jährlichen Gewinne 200.000 CHF übersteigen, da die Vorteile der Steuerstundung und Reinvestition dann die Verwaltungskosten überwiegen.
Der Aufbau einer Holdingstruktur erfordert echte Substanz. Die FINMA und die kantonalen Steuerbehörden verlangen, dass Holdinggesellschaften eine lokale Substanz aufrechterhalten, einschließlich eines eingetragenen Sitzes, lokaler Geschäftsführer und teilweise auch Mitarbeitern. Ohne diese Substanz riskiert die Struktur, umqualifiziert zu werden, wodurch die steuerlichen Vorteile vollständig verloren gehen können.
Ein praktischer Ansatz für die Strukturierung für Unternehmer in Meilen:
- Gründen Sie eine Holding-AG über der operativen GmbH oder AG.
- Stellen Sie sicher, dass die Holding über einen echten eingetragenen Sitz und mindestens einen lokalen Geschäftsführer verfügt.
- Schütten Sie Gewinne aus der operativen Gesellschaft als Dividenden an die Holding aus, um den Beteiligungsabzug zu nutzen.
- Reinvestieren Sie das angesammelte Kapital innerhalb der Holding in Finanzanlagen oder weitere geschäftliche Aktivitäten.
- Überprüfen Sie die Struktur jährlich mit einem Steuerberater, um die Einhaltung der kantonalen Substanzregeln zu bestätigen.
Unternehmer, die verstehen möchten, wie steuereffiziente Vermögensstrukturierung über Schweizer Kantonsgrenzen hinweg funktioniert, werden feststellen, dass sich die in Zug angewandten Prinzipien mit geringfügigen Anpassungen gut auf den Kanton Zürich übertragen lassen.
Vermögensverwaltungstechniken, die die Steuerplanung ergänzen
Steuerplanung und Vermögensverwaltung funktionieren am besten, wenn sie als eine integrierte Disziplin und nicht als getrennte Aufgaben betrachtet werden. Die J.P. Morgan Private Bank identifiziert fünf steuerbewusste Vermögenskategorien: Standort (die steuerliche Behandlung verschiedener Anlageklassen), intelligente Entnahmen, Investitionen, Kreditaufnahme und integrierte Planung durch Strukturen wie Trusts und Family Offices. Jede Kategorie stellt einen Entscheidungspunkt dar, an dem die Steuereffizienz verbessert werden kann, ohne das zugrunde liegende Anlageziel zu ändern.
Die Wahl des Anlageortes ist eines der am meisten unterschätzten Instrumente. Die Platzierung steuerlich ineffizienter Anlagen, wie z. B. Anleihen, die regelmäßige Zinsen abwerfen, innerhalb eines Vorsorgemantels reduziert die jährliche Steuerbelastung. Wachstumsorientierte Aktien, die außerhalb von Vorsorgestrukturen gehalten werden, profitieren von der in der Schweiz für Privatanleger fehlenden Kapitalgewinnsteuer und eignen sich daher gut für steuerpflichtige Konten.
Auch die strategische Kreditaufnahme spielt eine Rolle. Unternehmer können Kredite, die durch Anlageportfolios oder Immobilien besichert sind, nutzen, um geschäftliche Bedürfnisse zu finanzieren, ohne eine steuerpflichtige Veräußerung auszulösen. Zinsen für geschäftlich bedingte Kredite sind in der Regel abzugsfähig, was die Nettokapitalkosten senkt. Dieser Ansatz erfordert eine sorgfältige Dokumentation, um die Anforderungen der kantonalen Steuerbehörden zu erfüllen.
Integrierte Planung, einschließlich Schenkungsstrategien und Vermögenserhalt für die nächste Generationwird relevant, sobald das Vermögen des Unternehmers wächst. Die Schweizer Erbschaftssteuerregeln variieren je nach Kanton, und eine frühzeitige Planung kann die letztendlichen Steuerkosten bei der Übertragung von Vermögenswerten auf die nächste Generation erheblich senken.
Profi-Tipp: Überprüfen Sie jährlich den Standort Ihrer Anlagen. Die Verlagerung eines Anleiheportfolios in einen Säule-3a- oder Säule-2-Mantel kann die jährliche Einkommensteuer auf Zinsen eliminieren, was den Zinseszinseffekt über Jahrzehnte hinweg verstärkt.
Für Unternehmer, die Planungen für ihr Ruhestandseinkommen in Betracht ziehen, erfordert das Zusammenspiel zwischen Pensionskassenauszahlungen, Kapitalerträgen und Erlösen aus Unternehmensverkäufen eine koordinierte Entnahmestrategie, die Jahre vor dem Ruhestand beginnt.
Häufige Fehler bei der Steuerplanung für Schweizer Unternehmer
Der kostspieligste Fehler, den Schweizer Unternehmer machen, ist die Auszahlung aller Vorsorgegelder in einem einzigen Jahr. Eine einmalige Kapitalauszahlung aus mehreren Säule-3a-Konten und eine Säule-2-Auszahlung im selben Steuerjahr führen zu einem hohen steuerpflichtigen Ereignis. Aufgrund der progressiven Steuersätze kann der Grenzsteuersatz auf den letzten Teil dieser Summe deutlich höher sein, als wenn die Gesamtsumme auf drei oder vier Jahre verteilt worden wäre.
Der zweite häufige Fehler ist ein zu niedrig angesetztes Gehalt, um AHV-Beiträge zu minimieren. Während dies kurzfristige Kosten senkt, schmälert es zukünftige Sozialversicherungsansprüche und begrenzt die Möglichkeiten für Säule-2-Beiträge. Die langfristigen Kosten durch geringere Rentenleistungen übersteigen häufig die kurzfristige Ersparnis.
Die Missachtung der Substanzregeln für Holdinggesellschaften ist die dritte große Falle. Unternehmer, die eine Holding-AG ohne echte lokale Präsenz gründen, riskieren, dass die Struktur von den kantonalen Steuerbehörden nicht anerkannt wird. Die Folgen sind Steuernachzahlungen, Strafen und der Verlust des Beteiligungsabzugs.
Fortgeschrittene Tipps zur Vermeidung dieser Fehler:
- Simulieren Sie Szenarien für den Pensionsbezug mindestens fünf Jahre vor dem Ruhestand und nutzen Sie mehrere Konten, um die Auszahlungen zu staffeln.
- Legen Sie das Gehalt so fest, dass es volle AHV-Ansprüche und sinnvolle Beiträge zur 2. Säule ermöglicht, und schütten Sie den verbleibenden Gewinn als Dividende aus.
- Dokumentieren Sie jährlich alle Aktivitäten der Holdinggesellschaft, Vorstandssitzungen und Nachweise über die lokale Substanz.
- Beauftragen Sie einen Steuerberater für eine jährliche Überprüfung – nicht erst zum Jahresende –, um strukturelle Probleme zu erkennen, bevor sie zu Compliance-Risiken werden.
Für Unternehmer, die sich auch mit Nachlassplanung befassen müssen: Die frühzeitige Integration der Unternehmensnachfolge in die Vorsorge- und Steuerplanung vermeidet später kostspielige Umstrukturierungen.
Wichtige Erkenntnisse
Eine effektive Steuerplanung für Unternehmer in Meilen erfordert die Abstimmung von Vorsorgebeiträgen, Gehalts- und Dividendenstrukturen sowie Holding-Arrangements innerhalb des Schweizer Rechtsrahmens, um das bestmögliche langfristige Finanzergebnis zu erzielen.
Was ich bei der Beratung von Unternehmern in Meilen gelernt habe
In der Zusammenarbeit mit Unternehmern in der Region Zürichsee habe ich immer wieder dasselbe Muster beobachtet: Das Unternehmen wächst, Gewinne häufen sich an, und der Inhaber bezieht weiterhin ein Gehalt, als wäre die Firma noch ein Start-up. Wenn sie sich schließlich an einen Vermögensberater wenden, haben sie bereits jahrelang unnötig Steuern gezahlt und den Zeitpunkt für die Aufteilung der Säule-3a-Konten verpasst.
Die Unternehmer mit den besten Ergebnissen sind nicht unbedingt diejenigen mit den komplexesten Strukturen. Es sind diejenigen, die früh mit der Planung beginnen, ihre Vorkehrungen jährlich überprüfen und die Entscheidung zwischen Gehalt und Dividende als finanzielle Modellrechnung und nicht als Bauchentscheidung betrachten. Ein gut kalibriertes Gehalt, drei separate Säule-3a-Konten, die im ersten Geschäftsjahr eröffnet wurden, und eine Holding-AG, die ab der richtigen Gewinnschwelle gegründet wurde, übertreffen fast jede aufwendigere Konstruktion.
Was meiner Meinung nach am meisten unterschätzt wird, ist der Zinseszinseffekt konsequent reinvestierter Steuerersparnisse. 2'500 CHF pro Jahr an Steuerentlastung durch die Säule 3a, reinvestiert in ein diversifiziertes Portfolio über zwanzig Jahre, führen zu einem wesentlich besseren Ergebnis im Ruhestand als das gleiche Bruttoeinkommen, das versteuert und ausgegeben wird. Die Rechnung ist einfach. Die Disziplin, danach zu handeln, ist der schwierigere Teil.
Meine ehrliche Empfehlung: Warten Sie nicht, bis das Unternehmen profitabel genug ist, um professionelle Beratung zu „rechtfertigen“. Der beste Zeitpunkt, um Ihre Angelegenheiten korrekt zu strukturieren, ist bei der Gründung – nicht erst, nachdem das erste Jahr mit hohem Gewinn bereits versteuert wurde.
— Sophie Steinmann
Wie Marmot Unternehmer bei der steueroptimierten Vermögensplanung unterstützt
Marmot ist ein FINMA-akkreditierter Vermögensverwalter mit fundierter Expertise in der Schweizer Vorsorgeplanung, Beratung zu Unternehmensstrukturen und ganzheitlicher Vermögensverwaltung für Unternehmer und Familien. Ob Sie Ihr Gehalts-Dividenden-Verhältnis überprüfen, Ihre erste Aufteilung der Säule 3a planen oder eine Holdingstruktur in Betracht ziehen: Marmot bietet Ihnen eine persönliche Beratung, die auf Schweizer Regulierungs-Know-how und langfristigen Finanzplanungsprinzipien basiert.

Der Ansatz von Marmot kombiniert persönliche Beratungsgespräche mit praktischen digitalen Tools, damit Sie eine Beratung erhalten, die genau zu Ihrer Unternehmensstruktur und Ihren persönlichen finanziellen Zielen passt. Über 350 Kunden haben ihre finanzielle Situation mit der Unterstützung von Marmot bereits verbessert. Um Ihre Bedürfnisse in Bezug auf Steuer- und Vermögensplanung zu besprechen, kontaktieren Sie die Berater von Marmot direkt und machen Sie den ersten Schritt in eine steuereffizientere finanzielle Zukunft.
FAQ
Wie hoch ist der maximale Beitrag zur Säule 3a für selbstständige Unternehmer im Jahr 2026?
Der maximale Beitrag zur Säule 3a für Selbstständige ohne Pensionskasse (2. Säule) beträgt im Jahr 2026 36.288 CHF. Dieser volle Betrag ist vom steuerbaren Einkommen abziehbar, was zu erheblichen jährlichen Steuerersparnissen führt.
Wie reduziert die Aufteilung zwischen Gehalt und Dividende die Steuerlast für GmbH-Inhaber?
Dividenden unterliegen nicht der AHV-Sozialversicherungspflicht von ca. 10,6 % und sind je nach Kanton nur zu 50 %–70 % steuerpflichtig. Die Aufteilung der Vergütung in Gehalt und Dividenden senkt sowohl die Sozialversicherungsbeiträge als auch die Einkommensteuer auf die ausgeschütteten Gewinne.
Wann lohnt sich eine Holdingstruktur in der Schweiz?
Eine Holding-AG wird aus steuerlicher Sicht sinnvoll, sobald der jährliche Unternehmensgewinn 200.000 CHF übersteigt. Ab dieser Schwelle ermöglicht der Beteiligungsabzug, dass Gewinne weitgehend steuerfrei angesammelt und reinvestiert werden können.
Welche Substanzanforderungen gelten für eine Schweizer Holdinggesellschaft?
Die FINMA und die kantonalen Steuerbehörden verlangen, dass Holdinggesellschaften eine echte lokale Präsenz aufrechterhalten, einschließlich eines eingetragenen Sitzes, lokaler Geschäftsführer und in einigen Fällen Mitarbeitern. Ohne diese Substanz riskiert die Holding den Verlust ihrer steuerlichen Vorteile.
Wie können Unternehmer eine hohe Steuerbelastung bei Pensionsauszahlungen vermeiden?
Durch die frühzeitige Eröffnung mehrerer Säule-3a-Konten und die gestaffelte Auszahlung über verschiedene Steuerjahre vermeiden Sie, dass eine hohe Einmalauszahlung zu einer starken Steuerprogression führt. Die Abstimmung der Bezüge aus der Säule 2 und Säule 3a über einen Zeitraum von drei bis fünf Jahren ist dabei die effektivste Strategie.
Empfohlen
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Investorenguide | Marmot Finance
- Optimierung der Schweizer Altersvorsorge in Lausanne | Marmot Finance
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance
- Vermögenserhalt über Generationen: Private Wealth Management in der Schweiz | Marmot Finance