
Finanzielle Freiheit basiert zuverlässig auf sechs Strategiegruppen: Budgetierung, Tilgung hochverzinster Schulden, Aufbau eines Notgroschens, regelmäßiges Investieren, Nutzung steuerbegünstigter Vorsorgelösungen und die Erschließung zusätzlicher Einkommensquellen. Anstatt alle sechs gleichzeitig anzugehen, wählen Sie für diesen Monat ein oder zwei aus: Das Nachverfolgen Ihrer Ausgaben über 30 Tage ist ein realistischer erster Schritt. Im Folgenden skizzieren wir konkrete Beispiele, basierend auf Rahmenbedingungen wie den von der Eidgenössischen Steuerverwaltungfestgelegten Säule-3a-Beitragsobergrenzen, der FINMA-Aufsicht für regulierte Berater und der strukturierten Planung, die wir bei Marmot Finance anbieten.
Kurz gefasst:
- Halten Sie Notgroschen liquide: Streben Sie drei Monatsausgaben an oder beginnen Sie mit einem Monat auf einem separaten Konto, falls dieses Ziel noch in weiter Ferne liegt.
- Zahlen Sie bei allen Schulden die Mindestbeträge und konzentrieren Sie sich dann auf den höchsten Zinssatz, um die Gesamtzinsen zu senken, oder auf den kleinsten Saldo, wenn sichtbare Fortschritte Sie motivieren.
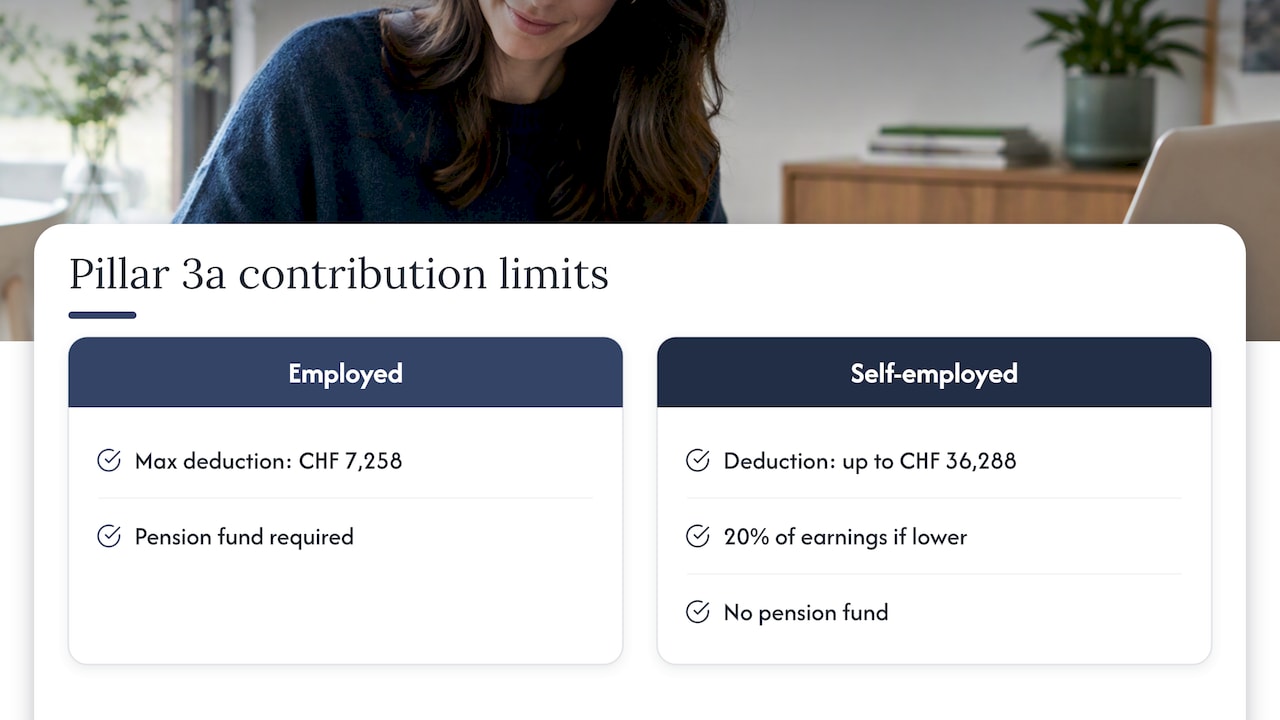
- Für 2026 können Arbeitnehmende mit Pensionskasse 7'258 CHF in die Säule 3a einzahlen; Selbstständige ohne Pensionskasse können bis zu 36'288 CHF oder 20 % des Erwerbseinkommens abziehen, je nachdem, welcher Betrag niedriger ist.
- Tilgen Sie teure Schulden, bevor Sie gebundene Säule-3a-Beiträge leisten, wenn deren Zinsen die Steuerersparnis übersteigen, und vergleichen Sie beide Beträge, bevor Sie entscheiden.
- Sobald Ihre Notreserve steht, investieren Sie regelmäßig in diversifizierte Fonds mit niedrigen Gebühren, da sich Anlagekosten negativ auf die Rendite auswirken.
Marmot Finance
Erstellen Sie einen Finanzplan, der zu Ihnen passt
Marmot Finance kombiniert persönliche Beratung mit digitalen Tools, um Frauen und Familien in der Schweiz bei Investitionen und auf ihrem finanziellen Weg zu unterstützen.
1. Null-basierte Budgetierung: Jeder Franken bekommt eine Aufgabe
Bei der Null-basierten Budgetierung wird jede Einnahme einer Kategorie zugewiesen – sei es Miete, Lebensmittel, Schuldentilgung oder Sparen –, bis nichts mehr übrig ist. Dies eignet sich für Menschen, die das Gefühl haben, ihr Geld verschwinde ohne Erklärung. Der erste Schritt: Listen Sie den Kontoauszug des letzten Monats Posten für Posten auf und ordnen Sie jede Transaktion einer Kategorie zu, bevor der nächste Zahltag kommt.
2. Umschlag-Methode für variables oder unregelmäßiges Einkommen
Für Freiberufler oder alle mit schwankendem Einkommen verhindern physische oder digitale Umschläge (einer pro Ausgabenkategorie) Mehrausgaben in flexiblen Bereichen wie Restaurantbesuchen oder Kleidung. Diese Methode eignet sich für Haushalte mit mehreren Einkommensquellen oder saisonaler Arbeit. Beginnen Sie diese Woche mit drei digitalen Umschlägen: Fixkosten, variable Ausgaben und Sparen.
3. Sparen automatisieren, bevor das Geld ausgegeben wird
Automatisierte Überweisungen verschieben Geld auf das Sparkonto, sobald das Gehalt eingeht, bevor es auf dem Girokonto zur Versuchung wird. Dies funktioniert besonders gut für Menschen, für die manuelles Sparen unzuverlässig ist. Richten Sie einen Dauerauftrag für einen auch nur kleinen Betrag von 50 oder 100 CHF für den Tag nach dem Gehaltseingang ein.
Profi-Tipp: Automatisieren Sie Überweisungen so, dass sie einen Tag nach dem Zahltag ausgeführt werden, nicht am Zahltag selbst, damit das Geld bereits weg ist, bevor die Rechnungen abgebucht werden.
4. Schulden-Lawine für die schnellste mathematische Tilgung
Bei der Lawinenmethode werden zusätzliche Zahlungen zuerst auf die Schulden mit dem höchsten Zinssatz gelenkt, während für alle anderen Verbindlichkeiten nur die Mindestraten gezahlt werden. Dies eignet sich für disziplinierte Sparer, die die insgesamt gezahlten Zinsen minimieren möchten. Listen Sie heute alle Ihre Schulden mit dem jeweiligen Zinssatz auf und verwenden Sie dann jedes verfügbare zusätzliche Geld für den Saldo mit dem höchsten Zinssatz.
5. Die Schneeballmethode für anhaltende Motivation
Bei der Schneeballmethode wird zuerst der kleinste Saldo getilgt, unabhängig vom Zinssatz, um durch sichtbare Erfolge Schwung zu gewinnen. Sie eignet sich für Menschen, die schon einmal versucht haben, ein Budget zu erstellen, und dabei die Motivation verloren haben. Ordnen Sie Ihre Schulden von klein nach groß und nehmen Sie sich vor, die erste innerhalb einer festgelegten Anzahl von Monaten zu begleichen.
- Häufiger Fehler: Ein Strategiewechsel mitten im Prozess untergräbt den psychologischen Nutzen beider Methoden.
- Häufiger Fehler: Das Ignorieren einer bald auslaufenden 0%-Aktionsphase kann monatelange Fortschritte zunichtemachen.
Wie praktische Finanzratgeberempfehlen, raten die meisten Finanzplaner dazu, teure Schulden zu tilgen, bevor steuerlich gebundene Altersvorsorgebeiträge priorisiert werden, da die Zinskosten hochverzinslicher Schulden in der Regel den kurzfristigen Steuervorteil einer gebundenen Sparanlage überwiegen.
6. Die richtige Dimensionierung und Platzierung Ihres Notgroschens
Ein Notgroschen ist Geld, das ausschließlich dazu dient, finanzielle Schocks abzufedern: Arbeitsplatzverlust, medizinische Kosten oder dringende Reparaturen. Leitfäden zur Liquiditätsplanung empfehlen in der Regel eine Reserve in Höhe von etwa drei Monaten der wesentlichen Lebenshaltungskosten, die auf einem leicht zugänglichen Konto gehalten wird, anstatt in Anlagen gebunden zu sein. Dies ist für fast jeden sinnvoll, aber besonders wichtig für Ein-Personen-Haushalte oder Personen mit Unterhaltsverpflichtungen. Wenn drei Monate unerreichbar erscheinen, ist ein realistisches Einstiegsziel ein Monat der wesentlichen Kosten, getrennt von Ihrem täglichen Ausgabenkonto.
7. Regelmäßiges, kostenbewusstes Investieren in diversifizierte Fonds
Die Investition eines festen Betrags in regelmäßigen Abständen, auch Cost-Average-Effekt genannt, glättet das Risiko des richtigen Einstiegszeitpunkts und fördert eine langfristige Gewohnheit. Praktische Anlageberatung verweist auf kostengünstige ETFs oder diversifizierte Fonds als zugänglichen Weg für langfristiges Wachstum, da Gebühren sich genauso gegen Sie summieren, wie sich Renditen für Sie summieren. Dies eignet sich für jeden mit einem stabilen Notgroschen, der noch nicht mit dem Investieren begonnen hat. Ein erster Schritt ist die Einrichtung einer monatlichen Überweisung in einen diversifizierten Fonds, auch wenn der Betrag klein ist, anstatt auf einen „besseren“ Moment zu warten.
8. Nutzung der Säule 3a für steuerbegünstigtes Alterssparen
Die Säule 3a ermöglicht es Ihnen, das steuerbare Einkommen zu reduzieren und gleichzeitig ein dediziertes Altersvorsorgekapital aufzubauen. Die Gelder sind jedoch bis kurz vor dem Rentenalter gebunden, mit wenigen Ausnahmen. Für 2026 beträgt der maximal abzugsfähige Beitrag 7'258 CHF für Erwerbstätige mit Pensionskasse und bis zu 36'288 CHF (oder 20 % des Erwerbseinkommens, je nachdem, welcher Betrag niedriger ist) für Selbstständige ohne Pensionskasse. Dies eignet sich für jeden mit stabiler Liquidität, der seine Steuerlast senken und gleichzeitig für das Alter vorsorgen möchte. Bei knappem Budget empfiehlt es sich, mit kleinen, regelmäßigen Beiträgen zu beginnen, anstatt ganz auf diese Vorsorge zu verzichten, da die Gewohnheit selbst in den ersten Jahren genauso wichtig ist wie die Höhe des Betrags.
Profi-Tipp: Vergleichen Sie den Steuervorteil eines Beitrags in die Säule 3a mit dem Zinssatz Ihrer Schulden, bevor Sie entscheiden, was Sie priorisieren. Wenn die Schulden mehr kosten, als Sie durch die 3a an Steuern sparen, tilgen Sie zuerst die Schulden.
9. Aufbau von passivem Einkommen durch Dividenden und digitale Produkte
Dividendenfonds, Tantiemen aus digitalen Produkten oder Erträge aus Kreditplattformen generieren Einkommen ohne laufende aktive Arbeit, wobei jede dieser Optionen ihr eigenes Risikoprofil und ihre eigene steuerliche Behandlung aufweist. Peer-to-Peer-Kreditplattformen und Crowdlending-Optionen sind je nach Wohnsitzland unterschiedlich verfügbar; daher ist es wichtig, die lokalen Vorschriften zu prüfen, bevor Sie Kapital binden. Dieser Weg eignet sich für Personen, die bereits eine stabile Anlagestrategie verfolgen und ihre Einkommensquellen diversifizieren möchten. Ein sinnvoller erster Schritt ist es, einen dividendenorientierten Fonds zu recherchieren und dessen Factsheet zu lesen, bevor Sie eine Entscheidung treffen.
10. Mieteinnahmen als langfristige Einkommensquelle
Die Vermietung einer Immobilie oder eines Zimmers darin erzeugt wiederkehrende Einnahmen, erfordert jedoch Kapital, laufende Instandhaltung und ein klares Verständnis der lokalen Mietvorschriften. Dies eignet sich für Personen mit Zugang zu Immobilienkapital oder für diejenigen, die ein zweites Zuhause als Investition in Betracht ziehen. Bevor Sie diesen Weg einschlagen, berechnen Sie die realistische Nettorendite nach Abzug von Instandhaltungskosten, Steuern und Leerstandszeiten – nicht nur die Bruttomiete.
11. Investition in Fähigkeiten zur Steigerung des Verdienstpotenzials
Weiterbildung – sei es durch eine Zertifizierung, einen Sprachkurs oder eine berufliche Neuorientierung – bringt oft eine bessere Rendite als jedes einzelne Anlageprodukt, da sie sich über Ihr gesamtes Berufsleben hinweg auszahlt. Dies eignet sich für Fachkräfte am Anfang oder in der Mitte ihrer Karriere, die noch Zeit vor sich haben. Identifizieren Sie eine Fähigkeit, die es Ihnen ermöglichen würde, innerhalb von 12 Monaten eine Gehaltserhöhung oder eine bessere Position zu fordern, und buchen Sie noch diesen Monat den ersten Kurs oder die erste Prüfung.
12. Organisation von Versicherungs- und Nachlassunterlagen
Versicherungs- und Nachlassplanung schützen alles, was durch die anderen Strategien aufgebaut wurde. Ein einfacher erster Schritt ist die Auflistung aller Policen, die Sie besitzen (Lebens-, Berufsunfähigkeits-, Haftpflichtversicherung), und die Überprüfung, ob der Versicherungsschutz Ihrer aktuellen Lebensphase entspricht und nicht der Phase, in der Sie die Police abgeschlossen haben. Die Aufbewahrung von Testamenten, Kontodaten und Informationen für Testamentsvollstrecker in einem sicheren digitalen Tresor, wie er in diesem Leitfaden zur Organisation von Nachlassunterlagenbeschrieben wird, macht die Dinge für die Person, die in Ihrem Namen handeln muss, erheblich einfacher.
- Zu berücksichtigendes Tool: ein passwortgeschützter digitaler Tresor für Testamente, Kontenlisten und Kontakte von Testamentsvollstreckern.
- Zu berücksichtigendes Tool: ein gemeinsam genutztes Dokument, das jährlich überprüft wird und alle Policen sowie deren Verlängerungsdaten auflistet.
So priorisieren und sequenzieren Sie Strategien für Ihre Lebensphase
Die Reihenfolge ist wichtiger als die Anzahl der Strategien, die Sie gleichzeitig verfolgen. Eine einfache Faustregel: Sorgen Sie zuerst für Liquidität, stoppen Sie das Wachstum hochverzinslicher Schulden, bauen Sie dann steuereffiziente Altersvorsorge und Investitionen auf und konzentrieren Sie sich erst danach auf Einkommenswachstum oder passive Einkommensströme. Wenn Sie beim Investieren vorgreifen, während Sie teure Kreditkartenschulden haben, kostet das in der Regel mehr, als es einbringt.
Bevor Sie entscheiden, wo Sie anfangen sollen, fragen Sie sich:
- Haben Sie Angehörige, die auf Ihr Einkommen angewiesen sind, falls etwas schiefgeht?
- Ist Ihr Einkommen vertraglich stabil oder schwankt es von Monat zu Monat?
- Haben Sie bereits eine Hypothek oder bestehende Vorsorgepläne?
- Wie viel von Ihrem monatlichen Einkommen ist derzeit nicht verplant?
Drei kurze Wege veranschaulichen, wie dies in der Praxis aussieht:
Eine alleinstehende Person am Anfang ihrer Karriere ohne Angehörige und mit einem stabilen Gehalt könnte die Automatisierung eines kleinen Notgroschens priorisieren, dann mit einer bescheidenen monatlichen Investition beginnen und erst bei steigendem Einkommen die Säule 3a hinzunehmen. Ein Elternteil, der in Teilzeit arbeitet und Kinderbetreuungskosten sowie das Einkommen des Partners ausbalanciert, profitiert oft am meisten von einem straffen Budget, gefolgt von der Tilgung hochverzinslicher Schulden, bevor Altersvorsorgebeiträge geleistet werden. Ein Sparer am Ende seiner Karriere mit bestehender Rente und ohne Schulden könnte sich fast ausschließlich auf die Maximierung steuereffizienter Beiträge und die Diversifizierung von Investitionen konzentrieren, da der Liquiditätsbedarf in der Regel bereits gedeckt ist.
Profi-Tipp: Überprüfen Sie Ihre Prioritäten alle sechs Monate. Lebensumstände, Einkommensstabilität und Unterhaltspflichten ändern sich – und Ihre Finanzplanung sollte sich mit ihnen weiterentwickeln.
Wie professionelle Beratung und die Tools von Marmot Finance helfen
Die größte Hürde für die meisten Menschen ist es, eine Liste von Strategien in einen Plan zu verwandeln, der wirklich zu ihrem Einkommen, ihren Verpflichtungen und ihrer Risikobereitschaft passt. Wir setzen auf personalisierte Vermögensverwaltung, Pillar-3a-Beratung und Finanzcoaching, das individuell auf Ihre Situation zugeschnitten ist, statt auf allgemeine Vorlagen.
Ein typischer Ausgangspunkt ist unser Money Makeover Quiz, das Ihnen vor jedem Beratungsgespräch eine Momentaufnahme Ihrer finanziellen Situation liefert. Darauf aufbauend unterstützen wir Sie mit unserem Coaching- und Beratungsangebot bei folgenden Punkten:
- Überprüfung Ihres Cashflows, um zu sehen, wo automatisierte Sparraten oder Schuldentilgungen realistisch umsetzbar sind.
- Strukturierung Ihrer Investitionsallokation in ETFs und Fonds, basierend auf Ihrem Zeithorizont und Ihrem persönlichen Sicherheitsempfinden.
- Zeitliche Planung Ihrer Pillar-3a-Einzahlungen, um Steuervorteile und Liquiditätsbedarf optimal in Einklang zu bringen.
Nichts davon garantiert ein bestimmtes Ergebnis, aber eine strukturierte Überprüfung deckt oft Lücken auf, die man in der eigenen Tabellenkalkulation leicht übersieht.
Ein pragmatischer Hinweis zum Start
Ich habe genug Haushaltsbudgets gesehen, um zu wissen: Diejenigen, die echte Fortschritte machen, sind nicht die mit dem perfekten Plan. Es sind diejenigen, die eine Überweisung automatisieren, einen Monat lang ihre Ausgaben tracken oder einen Dauerauftrag einrichten – und dann diese Gewohnheit für sich arbeiten lassen. Finanzielle Freiheit entsteht eher durch kleine, wiederholte Handlungen als durch eine einzige geniale Strategie. Suchen Sie sich diese Woche eine Sache aus: Tracken Sie Ihre Ausgaben für 30 Tage oder richten Sie einen automatischen Dauerauftrag auf ein Sparkonto ein, das Sie nicht antasten. Alles andere ergibt sich, sobald diese Gewohnheit sitzt.
Bereit, diese Strategien in einen konkreten Plan zu gießen?
Wenn Ihnen Budgetierung, Schuldentilgung und die zeitliche Planung der Pillar 3a alleine zu komplex erscheinen, können unsere Vermögensverwaltung und unser Finanzcoaching helfen, indem sie persönliche Beratung mit digitalen Tools kombinieren, die genau auf Ihr Finanzprofil abgestimmt sind. Ein guter Startpunkt ist unsere Preis- und Planübersicht, oder machen Sie das Money Makeover Quiz auf unserer Startseite , um ein erstes Gefühl dafür zu bekommen, wo Sie ansetzen sollten.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Was sind Beispiele für finanzielle Freiheit?
Typische Beispiele sind ein Notgroschen, der mehrere Monatsausgaben abdeckt, die Freiheit von hochverzinsten Schulden sowie ein passives oder investitionsbasiertes Einkommen, das die Lebenshaltungskosten deckt, ohne dass man allein vom Gehalt abhängig ist. Für viele bedeutet finanzielle Freiheit auch, dass die steuerbegünstigte Altersvorsorge, wie etwa die Pillar 3a, bereits auf dem richtigen Weg ist.
Was sind Beispiele für Finanzstrategien?
Zu den grundlegenden Finanzstrategien gehören das Zero-Based-Budgeting oder das Umschlag-System, die Schulden-Lawinen- oder Schneeball-Methode, der Aufbau eines Notgroschens, regelmäßiges Investieren in diversifizierte Fonds sowie die Nutzung steuerbegünstigter Vorsorgemöglichkeiten wie der Pillar 3a. Zusätzliche Einkommensquellen durch Weiterbildung, Dividenden oder Immobilien runden einen gut strukturierten Plan ab.
Was sind die 7 Stufen der finanziellen Freiheit?
Die Definitionen variieren je nach Quelle, aber ein gängiges Modell reicht von finanzieller Klarheit über finanzielle Unabhängigkeit (Deckung der Grundbedürfnisse ohne Erwerbstätigkeit), finanzielle Sicherheit und finanzielle Freiheit (Deckung von Wünschen und Bedürfnissen) bis hin zu finanziellem Wohlstand. Es gibt keinen offiziellen Standard, daher sollten die „sieben Stufen“ eher als grober Orientierungsrahmen und nicht als starre Vorgabe betrachtet werden.
Was ist die 7-7-7-Regel für Finanzen?
Die „7-7-7-Regel“ ist kein standardisiertes oder offiziell definiertes Finanzprinzip, und verschiedene Quellen beschreiben sie unterschiedlich. Anstatt sich auf dieses Schlagwort zu verlassen, empfehlen wir, sich auf die bewährte Abfolge zu konzentrieren: erst Liquidität, dann Schuldenabbau, gefolgt von steueroptimiertem Sparen und Investieren.
Quellen
- Zinssätze / Höchstabzüge Säule 3a bei der Direkten Bundessteuer DBST
- Wie viel 3a bei knappem Budget sinnvoll ist
- Liquiditätsplanung (VPI Schweiz)
- Planwise — praktische Schweizer Finanztools und Ratgeber











