Melden Sie sich bei Ihrer Gemeinde an, bestätigen Sie Ihre Bewilligungskategorie und klären Sie, ob Sie quellenbesteuert werden oder eine ordentliche Veranlagung erfolgt. Erledigen Sie dies in den ersten Wochen, nicht erst nach Monaten. Ihre L-, B- oder C-Bewilligung entscheidet darüber, ob Sie die Quellensteuer automatisch über die Lohnabrechnung entrichten oder eine vollständige Steuererklärung für Ihr weltweites Einkommen gemäß Art. 6 DBG einreichen müssen. Wenn Sie hier Fehler machen oder zu lange warten, könnten Ihnen Abzüge entgehen, die Sie nicht mehr zurückfordern können.
Das sollten Sie sofort in die Wege leiten:
- Melden Sie sich bei Ihrer Gemeinde an und bestätigen Sie Ihre Bewilligungskategorie (L, B oder C).
- Prüfen Sie, ob Sie quellenbesteuert werden oder ob Sie sich für eine ordentliche Veranlagung entscheiden sollten.
- Eröffnen Sie ein Schweizer Bankkonto und, falls berechtigt, ein Säule-3a-Konto vor Ende des Steuerjahres.
- Fordern Sie Ihre früheren Pensionskassenausweise an, damit ein späterer Einkauf in die Säule 2 möglich wird.
Profi-Tipp: Einige dieser Entscheidungen, wie die Wahl der ordentlichen Veranlagung, sind für mehrere Jahre unwiderruflich. Ein kurzes Gespräch mit einem FINMA-regulierten Berater wie Marmot Finance, bevor Sie etwas unterschreiben, kann Sie vor kostspieligen Fehlern bewahren.
Die wichtigsten Erkenntnisse
Die Vermögensplanung für Expats in Lausanne gelingt, wenn Aufenthaltsstatus, Pensionskasseneinkäufe und die Wahl des Kantons innerhalb des ersten Jahres nach der Ankunft richtig aufeinander abgestimmt werden.
Unbeschränkte versus beschränkte Steuerpflicht in der Schweiz und was das für Expats bedeutet
Ob die Schweiz Ihr weltweites Vermögen oder nur Ihr lokales Einkommen besteuert, hängt von einer rechtlichen Prüfung ab: Besteht eine „persönliche Zugehörigkeit“ zum Land? Gemäß Art. 6 Abs. 1 DBG unterliegt jeder mit dieser Zugehörigkeit der unbeschränkten Steuerpflicht auf sein weltweites Einkommen, nicht nur auf in der Schweiz erzielte Einkünfte. Die meisten Expats, die mit einer B- oder C-Bewilligung nach Lausanne ziehen und sich hier niederlassen, fallen – ob sie wollen oder nicht – genau in diese Kategorie.
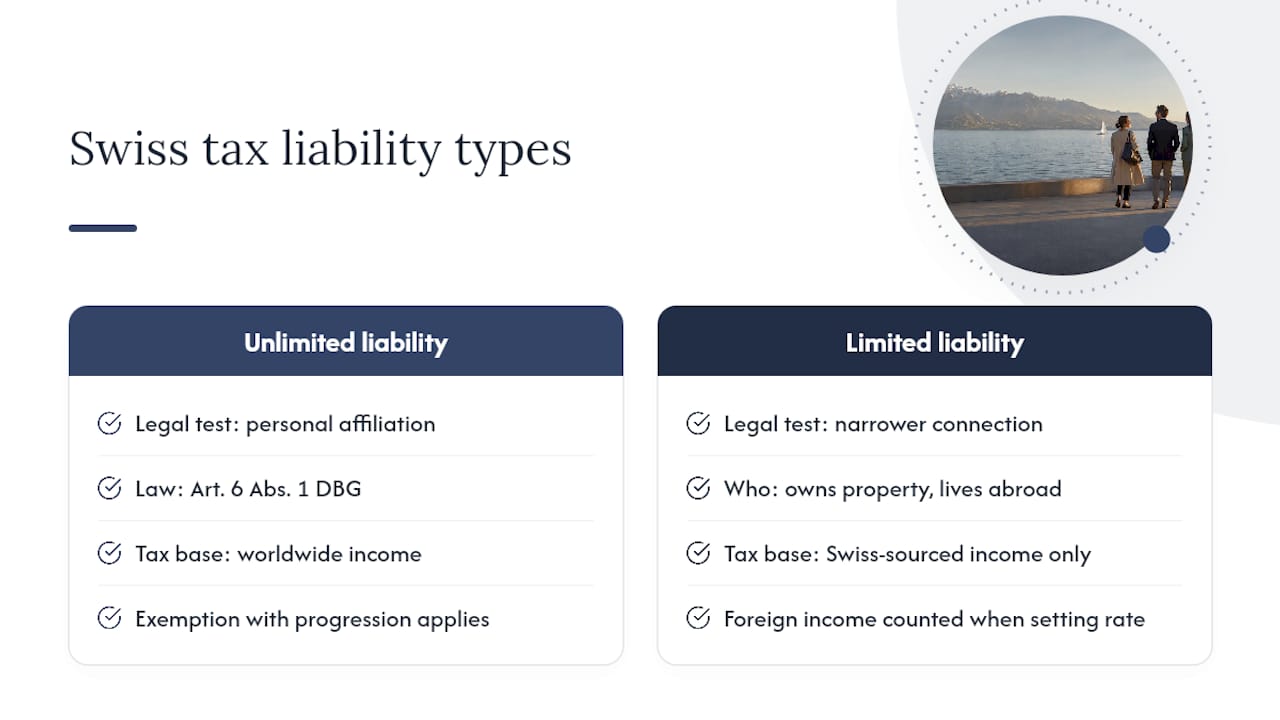
Die beschränkte Steuerpflicht gilt für Personen mit einer engeren Verbindung zur Schweiz, typischerweise für jemanden, der hier zwar Immobilien besitzt, aber anderswo lebt und arbeitet oder über spezifische Schweizer Einkommensquellen verfügt, ohne im Land ansässig zu sein. Wenn Sie Ihren Lebensmittelpunkt nach Lausanne verlegt haben, trifft dies auf Sie nicht zu.
Der praktische Aspekt, den die meisten Neuankömmlinge übersehen, ist der Progressionsvorbehalt. Ausländisches Einkommen und Vermögen werden in der Schweiz zwar nicht immer direkt besteuert, aber gemäß Art. 7 Abs. 1 werden sie bei der Berechnung des Steuersatzes für Ihr Schweizer Einkommen berücksichtigt. Eine Mietimmobilie in London oder ein im Ausland gehaltenes Portfolio wird also nicht unbedingt doppelt besteuert, kann aber Ihren Schweizer Steuersatz schleichend erhöhen.
Hier tappen viele Expats in die Falle. Sie gehen davon aus, dass „nicht steuerpflichtig“ gleichbedeutend mit „irrelevant“ ist, während es eigentlich bedeutet: „unsichtbar, bis es Ihre Steuerprogression verändert“. Wenn Sie diesen Unterschied frühzeitig verstehen, können Sie Offenlegungen und Zeitpunkte richtig planen, anstatt den Effekt erst bei der ersten Steuerrechnung zu bemerken.
Regeln für den Immobilienkauf für Expats: Die Eigenkapitalrechnung
Die Schweiz macht den Immobilienkauf niemandem leicht, weder Expats noch Schweizern, und die Regeln sind strenger, als es die meisten Käufer aus Nordeuropa oder Nordamerika erwarten. Sie benötigen mindestens 20 % des Kaufpreises als Eigenkapital, wobei ein Teil davon als hartes Bargeld vorhanden sein muss. Sie können die gesamte Anzahlung nicht allein durch Vorsorgegelder finanzieren.
Es lohnt sich, dies sorgfältig gegen die Strategien abzuwägen, die in unserem Leitfaden zur Finanzierung einer Immobilie in der Schweiz behandelt werden.
Banken führen dann eine Tragbarkeitsrechnung durch, die Ihren tatsächlichen Hypothekarzins ignoriert. Sie berechnen, ob Sie das Darlehen zu einem theoretischen Zinssatz zuzüglich Unterhaltskosten – meist als Prozentsatz des Immobilienwerts pro Jahr geschätzt – bedienen könnten. Wenn Ihr Einkommen diese Hürde selbst bei den heute deutlich niedrigeren Marktzinsen nicht nimmt, wird die Hypothek abgelehnt.
Für Expats gibt es eine zusätzliche Hürde: Einige Kantone und Kreditgeber prüfen Käufer mit L- oder B-Bewilligung besonders streng und hinterfragen die Stabilität des langfristigen Aufenthalts. Inhaber einer C-Bewilligung und mit Schweizern verheiratete Expats haben es meist leichter. Wenn Sie planen, in oder um Lausanne zu kaufen, klären Sie Ihre Bewilligungssituation, bevor Sie mit der Besichtigung von Immobilien beginnen – nicht erst, nachdem Sie sich in ein Objekt verliebt haben.
Welches Besteuerungsverfahren passt zu Ihrer Situation?
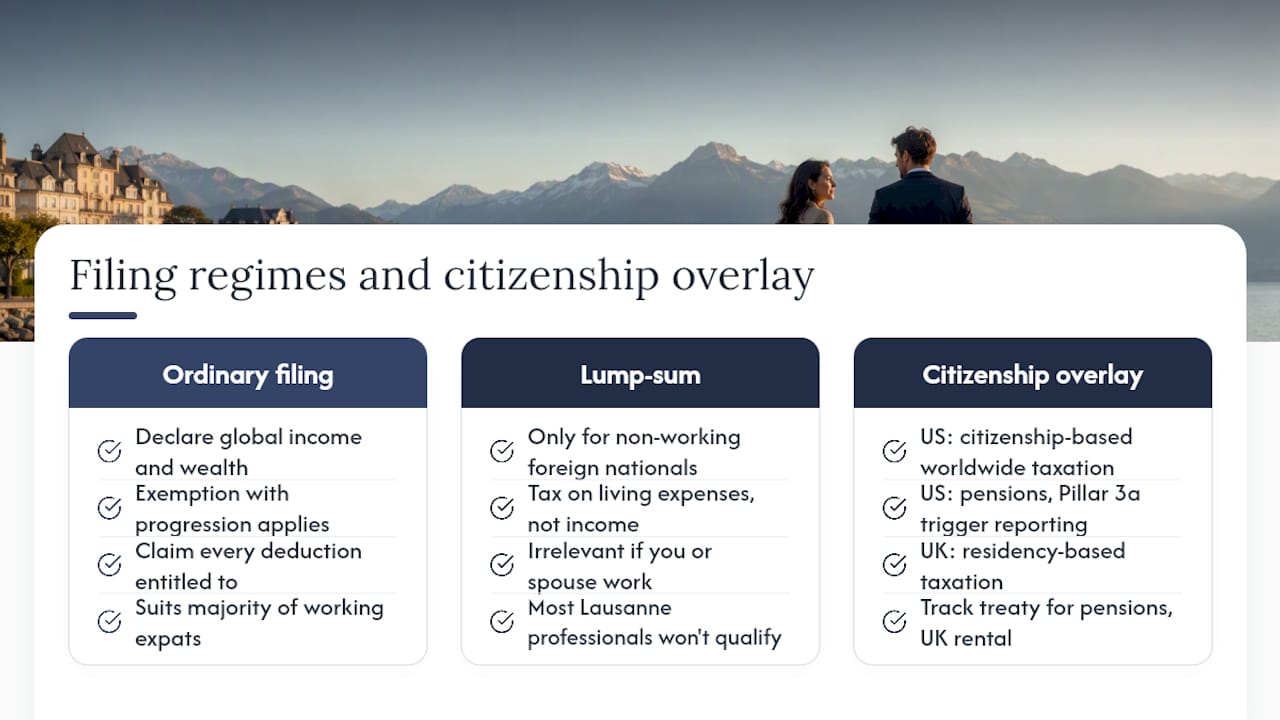
Die meisten Expats in Lausanne müssen sich zwischen zwei sehr unterschiedlichen Wegen entscheiden: der ordentlichen Besteuerung des Welteinkommens oder, in selteneren Fällen, einer Pauschalbesteuerung. Bei der ordentlichen Besteuerung deklarieren Sie Ihr weltweites Einkommen und Vermögen, wenden den Progressionsvorbehalt an und machen sämtliche Abzüge geltend, die Ihnen zustehen. Dies ist für die überwiegende Mehrheit der berufstätigen Expats der richtige Weg, auch für diejenigen, die noch quellenbesteuert werden und freiwillig zur ordentlichen Veranlagung optieren möchten.
Die Pauschalbesteuerung ist ein völlig anderes Thema. Sie steht nur ausländischen Staatsangehörigen offen, die in der Schweiz keiner Erwerbstätigkeit nachgehen. Die Steuer wird hierbei auf Basis der Lebenshaltungskosten und nicht des tatsächlichen Einkommens berechnet. Da dies für Personen, bei denen Sie oder Ihr Ehepartner vor Ort arbeiten, weitgehend irrelevant ist, kommen die meisten in Lausanne ansässigen Fachkräfte dafür nicht infrage – egal, was im Internet steht.
Hinzu kommt die Komponente der Staatsbürgerschaft, und hier wird es wirklich kompliziert. Amerikanische Expats unterliegen aufgrund der staatsbürgerschaftsbasierten Besteuerung der USA weiterhin der US-Steuerpflicht auf ihr Welteinkommen, unabhängig davon, wo sie leben. Das bedeutet, dass Schweizer Pensionskassenbeiträge, das Wachstum der Säule 3a und sogar bestimmte Anlageformen separate US-Meldepflichten auslösen können, die nichts mit Schweizer Recht zu tun haben. Britische Expats sind davon in der Regel nicht betroffen, da das Vereinigte Königreich auf Basis des Wohnsitzes besteuert. Sie müssen jedoch das Doppelbesteuerungsabkommen zwischen Großbritannien und der Schweiz genau im Auge behalten, insbesondere im Hinblick auf Renten und etwaige Mieteinkünfte aus dem Vereinigten Königreich.
Die Lektion hierbei: Ihr Pass ist fast so wichtig wie Ihre Aufenthaltsbewilligung. Eine Entscheidung zur Steuerveranlagung, die für einen deutschen oder französischen Staatsbürger unkompliziert ist, kann für einen Amerikaner weitaus komplexer sein. Holen Sie sich daher länderspezifischen Rat, bevor Sie davon ausgehen, dass nur Schweizer Regeln gelten.
Welche Unterlagen sollten Sie vor einem Beratungsgespräch vorbereiten?
Wenn Sie gut vorbereitet in Ihr erstes Beratungsgespräch gehen, sparen Sie Zeit und Geld. Stellen Sie diese Unterlagen zusammen, bevor Sie einen Termin vereinbaren:
- Art Ihrer Aufenthaltsbewilligung, Ausstellungsdatum und etwaige Fristen für Verlängerungen.
- Rentenunterlagen aus jedem Land, in dem Sie gearbeitet haben, nicht nur von Ihrem letzten Arbeitgeber.
- Details zu Immobilienbesitz, sowohl in der Schweiz als auch im Ausland.
- Auszüge von Anlagekonten, gegebenenfalls einschließlich US-Brokerkonten.
- Steuererklärungen Ihres Heimatlandes aus den letzten zwei bis drei Jahren.
Stellen Sie einem potenziellen Berater direkte Fragen: Ist er FINMA-reguliert, wie hoch sind die Gebühren, ist er auf Expats oder grenzüberschreitende Fälle spezialisiert und kann er Kantonsvergleiche modellieren, anstatt nur allgemeine Ratschläge zu geben? Ein guter Berater sollte Ihnen konkret aufzeigen können, was Ihnen eine Änderung Ihres Veranlagungsstatus oder ein Pensionskasseneinkauf einsparen würde, anstatt Ihnen nur zu sagen, dass es eine gute Idee sei.
Achten Sie auch auf Warnsignale. Seien Sie vorsichtig bei Personen, die Sie ohne klare steuerliche Begründung in der Schweiz in komplexe Offshore-Strukturen drängen, die nicht erklären können, wie sie bezahlt werden, oder die Ihren Bewilligungsstatus nur als Nebensache behandeln. Grenzüberschreitende Steuer- und Vorsorgeplanung profitiert enorm von Fachwissen, und Generalisten übersehen manchmal Details, die für Neuankömmlinge von entscheidender Bedeutung sind.
Wie finden Sie den richtigen Vermögensverwalter in Lausanne?
In Lausanne gibt es keinen Mangel an Banken und spezialisierten Beratern, aber nicht alle sind auf Expat-Fälle ausgerichtet. Beginnen Sie Ihre Suche bei Firmen, die explizit mit internationalen Kunden arbeiten und eine FINMA-Akkreditierung vorweisen können. Dies bestätigt, dass sie unter der Aufsicht der Schweizer Finanzmarktaufsicht stehen und nicht in einer Grauzone operieren.
Ein nützlicher Filter ist die Frage, ob der Berater beide Seiten Ihrer Situation versteht: die Schweizer Steuer- und Vorsorgemechanik sowie die grenzüberschreitende Realität der Regeln Ihres Heimatlandes. Jemand, der nur das Schweizer Recht kennt, aber nicht das US-Schweizer Steuerabkommen, ist beispielsweise nicht für das Gesamtbild eines amerikanischen Kunden gerüstet.
Der Bewertungsprozess sieht in der Regel so aus: ein erstes Diagnosegespräch, um Ihre Bewilligung, Einkommensquellen und Ziele zu verstehen, gefolgt von einem Vorschlag zu Anlagestrategie, Vorsorgeoptimierung und steuerlicher Aufstellung. Tools wie eine strukturierte Finanzplanung können helfen, dieses Gespräch zu strukturieren, insbesondere wenn Sie mehrere Berater vergleichen.
Scheuen Sie sich nicht, vor einer Verpflichtung eine schriftliche Aufschlüsselung der Gebühren zu verlangen, und prüfen Sie, ob die Firma laufende Betreuung oder nur eine einmalige Portfolio-Einrichtung anbietet. Für viele Expats, insbesondere für Frauen, die ihr Vermögen zum ersten Mal eigenständig verwalten, sind kontinuierliche Weiterbildung und regelmäßige Check-ins genauso wichtig wie die anfängliche Anlagestrategie. Eine Firma, die Ihr erstes Treffen als Beginn einer langfristigen Beziehung und nicht als Verkaufsgespräch betrachtet, ist meist die bessere Wahl.
Was kostet Vermögensverwaltung in Lausanne?
Die Gebührenstrukturen im Schweizer Vermögensverwaltungssektor folgen im Allgemeinen einem von zwei Modellen. Wenn Sie beide verstehen, können Sie Angebote besser vergleichen. Das erste ist ein Prozentsatz des verwalteten Vermögens, der in der Regel jährlich erhoben wird und oft gestaffelt ist, was bedeutet, dass der Satz leicht sinkt, wenn Ihr investiertes Kapital wächst. Das zweite ist ein Pauschal- oder Stundenhonorar für spezifische Dienstleistungen wie Steuerplanung, Berechnungen für Pensionskasseneinkäufe oder eine einmalige Finanzanalyse.
Einige Firmen kombinieren beides: eine Verwaltungsgebühr für die laufende Anlageüberwachung sowie separate Gebühren für Coaching-Sitzungen oder maßgeschneiderte Steuermodellierungen. Dies ist üblich für Expats, die mehr als eine passive Portfolioverwaltung benötigen, insbesondere in den ersten ein oder zwei Jahren, in denen Wohnsitz- und Vorsorgeentscheidungen ein erhebliches Gewicht haben.
Seien Sie vorsichtig bei ungewöhnlich niedrigen Einstiegsgebühren, die Kosten an anderer Stelle verstecken, wie etwa hochprovisionierte Fondsprodukte, die ohne klare Offenlegung in Ihr Portfolio aufgenommen werden. Fragen Sie direkt nach den Gesamtkosten (All-in-Cost), einschließlich der zugrunde liegenden Fondskosten, nicht nur nach der Gebühr des Beraters. Ein transparenter Berater wird Ihnen dies ohne Zögern erläutern.
Für die meisten Expats, die sich in Lausanne niederlassen, ist es sinnvoll, die Beratungskosten des ersten Jahres als Investition in die richtigen strukturellen Entscheidungen zu betrachten: bewilligungsabhängiger Veranlagungsstatus, Pensionskasseneinkäufe und steuerliche Standortwahl. Wenn Sie hier Fehler machen, werden die steuerlichen Kosten über ein Jahrzehnt hinweg weit höher sein als das, was Sie einem Berater gezahlt hätten, um es gleich beim ersten Mal richtig zu machen.
Grenzüberschreitende Steuerfallen für Amerikaner und Briten
Schweizer Regeln sind nur die halbe Miete, wenn Sie nicht von Haus aus Schweizer sind. Die steuerliche Situation bei grenzüberschreitenden Sachverhalten hängt stark von Ihrer Staatsbürgerschaft ab, nicht nur von Ihrem Wohnsitz. Genau hier greifen allgemeine Schweizer Steuerleitfäden für Expats oft zu kurz.
US-Expats trifft es am härtesten. Die USA besteuern ihre Staatsbürger auf das weltweite Einkommen, unabhängig davon, wo sie leben. Das bedeutet, dass das Wachstum von Schweizer Renten, Einzahlungen in die Säule 3a und sogar bestimmte Schweizer Anlagefonds unter FATCA zu US-Meldepflichten führen können. Manche Schweizer Banken sind bei der Kontoeröffnung für US-Staatsbürger aufgrund des hohen Compliance-Aufwands sehr zurückhaltend geworden. Wenn Sie Amerikaner sind und eine Schweizer Altersvorsorge oder einen Investitionsplan aufbauen, benötigen Sie einen Berater, der beide Systeme versteht – nicht nur das Schweizer Steuerrecht.
Britische Expats haben es etwas leichter, da das Vereinigte Königreich den Wohnsitz und nicht die Staatsbürgerschaft besteuert. Dennoch erfordert das Doppelbesteuerungsabkommen zwischen Großbritannien und der Schweiz einen sorgfältigen Umgang, insbesondere bei britischen Renten, ISAs (die in der Schweiz nicht als steuerbegünstigt gelten) und etwaigen Mieteinnahmen aus Großbritannien. Ein Umzug nach Lausanne beendet zudem nicht automatisch die britische Steuerpflicht; dies hängt von spezifischen Kriterien wie der Anzahl der Aufenthaltstage und den Verbindungen zum Vereinigten Königreich gemäß dem „Statutory Residence Test“ ab.
Das Wichtigste vorab: Gehen Sie nicht davon aus, dass Sie mit der Einhaltung der Schweizer Regeln bereits vollständig abgesichert sind. Grenzüberschreitende Planung bedeutet, beide Seiten der Grenze jedes Jahr aufs Neue zu prüfen – nicht nur bei der Ankunft.
Versicherungen und Vermögensschutz für Expats
Das Schweizer Sozialversicherungssystem deckt vieles ab, aber nicht alles. Expats kommen oft mit Lücken an, die ihnen erst bewusst werden, wenn etwas schiefgeht. Eine Krankenversicherung ist innerhalb von drei Monaten nach Ankunft obligatorisch, doch die Grundversicherung deckt nicht alles ab, was eine Familie benötigen könnte – besonders wenn man aus der Heimat einen umfassenderen Schutz gewohnt ist.
Denken Sie über die Krankenversicherung hinaus auch an eine Invaliditäts- und Erwerbsunfähigkeitsversicherung, insbesondere wenn Sie selbstständig sind oder der Schutz durch Ihren Arbeitgeber geringer ist als gewohnt. Auch eine Lebensversicherung spielt für Expat-Familien eine wichtigere Rolle als in der Heimat, da die in der Schweiz aufgebauten Rentenansprüche nicht immer nahtlos übertragen werden können, falls dem Hauptverdiener etwas zustößt.
Vermögensschutz für Expats bedeutet auch, sich Gedanken über den rechtlichen Standort Ihres Vermögens zu machen. Immobilien, Anlagekonten und Pensionskassengelder, die über zwei oder drei Länder verteilt sind, führen bei unerwarteten Ereignissen zu echter Komplexität – insbesondere im Erbrecht, das sich zwischen der Schweiz und Ländern wie Großbritannien oder den USA stark unterscheidet. Es lohnt sich, Nachlassstrukturen frühzeitig gemeinsam mit Ihrem Investitionsplan zu prüfen, anstatt dies als nachträgliche Überlegung zu behandeln. Unser Leitfaden zur Vermögensbewahrung über Generationen hinweg behandelt dieses Thema für Familien mit mehreren Jurisdiktionen ausführlicher.
Anlagemöglichkeiten und Einschränkungen für Expats
Nicht jedes Schweizer Finanzprodukt ist für Expats unkompliziert, und einige Einschränkungen kommen oft überraschend. Konten der Säule 3a sind beispielsweise eines der effektivsten steuerlich absetzbaren Sparinstrumente, aber die Einzahlungen sind jährlich gedeckelt und das Geld ist weitgehend bis kurz vor der Pensionierung gebunden, mit begrenzten Ausnahmen für Vorbezüge wie den Wohneigentumserwerb oder das endgültige Verlassen der Schweiz.
Außerhalb von Vorsorgelösungen können Expats in der Regel ohne spezielle Genehmigung in Schweizer und internationale Fonds, ETFs und direkte Wertpapiere investieren, wobei der Onboarding-Prozess Ihrer Bank je nach Staatsbürgerschaft variieren kann. US-Kunden sehen sich auch hier oft mit Einschränkungen konfrontiert, da viele Schweizer und europäische Fondsanbieter aufgrund der Compliance-Vorgaben des US-Wertpapierrechts nicht an US-Personen verkaufen.
Ein Bereich, der echte Vorsicht erfordert: Kapitalgewinne aus Privatvermögen sind in der Schweiz für Einzelpersonen in der Regel steuerfrei. Diese Befreiung gilt jedoch nicht, wenn die Steuerbehörde Sie als gewerbsmäßigen Wertschriftenhändler einstuft. Eine hohe Handelsfrequenz, kurze Haltedauern oder der intensive Einsatz von Hebelprodukten können Ihre Gewinne ohne Vorwarnung steuerpflichtig machen. Wenn Sie Ihr Portfolio aktiv selbst verwalten, sollten Sie dies mit einem Berater klären, anstatt davon auszugehen, dass die Steuerfreiheit automatisch gilt.
Für die meisten Expats deckt ein diversifiziertes Portfolio über eine regulierte Schweizer Plattform in Kombination mit einer ordnungsgemäß finanzierten Säule 3a den Großteil eines vernünftigen Vermögensaufbaus ab, ohne in diese Grenzfälle zu geraten.
Warum die richtige Reihenfolge wichtiger ist als die Aktienauswahl
Das größte Missverständnis, das ich bei Expats in Lausanne erlebe, ist, dass Vermögensplanung mit der Auswahl von Anlagen beginnt. Das stimmt nicht. Die drei Entscheidungen, die den größten Unterschied machen, sind die Reihenfolge bei der Abwicklung Ihrer Aufenthaltsbewilligung und Ihres Steuerstatus, das Wie und Wann von Einkäufen in die Säule 2 sowie die Wahl des Kantons, in dem Sie sich niederlassen.
Als FINMA-regulierter Berater sieht Marmot Finance dieses Muster immer wieder: Zwei Kunden mit nahezu identischem Einkommen können am Ende eine völlig unterschiedliche Steuerrechnung haben, nur weil einer im ersten Jahr korrekt eingereicht hat und der andere nicht. Dieser Leitfaden ist ein Ausgangspunkt, kein Ersatz für eine kantonspezifische Modellierung. Ein kompetenter Berater kann die Zahlen für Ihre spezifische Situation durchrechnen und Ihre Vorsorgebeiträge entsprechend optimieren.
Lassen Sie Marmot Finance die beweglichen Teile koordinieren
Über Bewilligungsklassen und kantonale Unterschiede zu lesen, ist eine Sache. Die eigenen Zahlen für Genf im Vergleich zu Zug zu modellieren oder zu berechnen, wie viel ein Einkauf in die Säule 2 in diesem Steuerjahr sparen würde, ist eine andere. Marmot Finance ist die FINMA-akkreditierte Option, die speziell für Expats und Familien entwickelt wurde, die jemanden vor Ort haben möchten, der diese Berechnungen durchführt, anstatt auf Basis eines Blogbeitrags zu raten.
Marmot Finance kombiniert persönliche Beratungsgespräche mit digitalen Tools, einschließlich Modellen für Kantonssteuersätze und einem Rechner für Pensionskasseneinkäufe, um einen Plan rund um Ihre Bewilligung, Ihre Vorsorgelücken und Ihre grenzüberschreitenden Verpflichtungen zu erstellen. Der Prozess beginnt in der Regel mit einer ersten Analyse Ihres Aufenthaltsstatus, bestehender Vorsorgelösungen und Ihrer Ziele, gefolgt von einem klaren Zeitplan: Zuerst Entscheidungen zu Anmeldung und Steuerstatus, dann Einkäufe und Hypothekenplanung, sobald die strukturellen Grundlagen stehen. Die Gebühren basieren auf dem verwalteten Vermögen zuzüglich der Beratungsleistungen bei Bedarf.
Wenn Sie einen unkomplizierten Einstieg suchen, machen Sie das Money Makeover Quiz oder buchen Sie eine erste Analyse über die Vermögensverwaltungsseite von Marmot Finance, um den aktuellen Stand Ihrer Finanzplanung zu prüfen.
Häufig gestellte Fragen
Muss ich eine Schweizer Steuererklärung einreichen, wenn ich quellenbesteuert werde? Nicht immer, aber eine freiwillige ordentliche Veranlagung kann es Ihnen ermöglichen, Säule-3a-Beiträge, Berufsauslagen und andere Abzüge geltend zu machen, die Ihnen sonst entgehen würden. Die Entscheidung ist meist für mehrere Jahre bindend; prüfen Sie dies daher vorab durch eine Modellrechnung.
Wie stark beeinflusst die Wahl des Kantons tatsächlich meine Vermögenssteuer? Der Einfluss kann erheblich sein. Vergleiche zwischen Kantonen wie Genf und Zug zeigen, dass der Effekt der Kantonswahl oft schwerer wiegt als der Anstieg des Steuersatzes durch ausländische Einkünfte bei Anwendung des Progressionsvorbehalts.
Kann ich mein Pensionskassenguthaben für den Immobilienkauf in Lausanne nutzen? Ja, aber nur begrenzt. Sie benötigen insgesamt 20 % Eigenkapital, davon mindestens 10 % als hartes Eigenkapital. Gelder aus der Säule 2 können den Rest decken, wobei ein Vorbezug Ihre zukünftige Rente mindert und eine separate Besteuerung auslöst.
Enden meine Steuerpflichten in Großbritannien oder den USA, wenn ich in die Schweiz ziehe? Nicht automatisch. US-Bürger werden weiterhin auf ihr weltweites Einkommen besteuert, unabhängig vom Wohnsitz. Briten müssen die spezifischen Kriterien des „Statutory Residence Test“ erfüllen, bevor die britische Steuerpflicht tatsächlich endet, selbst nach einem Umzug.
Wann sollte ich einen freiwilligen Einkauf in die Säule 2 tätigen? Einkäufe sind am sinnvollsten, sobald Ihr Einkommen und Ihre Vorsorgelücke klar definiert sind – oft ein oder zwei Jahre nach der Ankunft. Sie sind am effektivsten, wenn sie über mehrere Jahre verteilt und nicht als einmalige große Summe getätigt werden.
Quellen
Für den steuerlichen Status bei Aufenthaltsbewilligungen beachten Sie die Regeln zur Ausländerbesteuerung. Informationen zu Wohnsitz und weltweiter Steuerpflicht gemäß Art. 6 DBG finden Sie im Leitfaden zum Welteinkommen. Für kantonale Unterschiede erläutern der offizielle Überblick zum Schweizer Steuersystem und der Steuerbericht der ESTV die Mechanismen der Vermögenssteuer im Detail. Für Pensionskasseneinkäufe siehe die Hinweise zu Einkäufen in die Vorsorgeeinrichtung.
- Steuern in der Schweiz für Ausländer: Regeln, Sätze & Tipps zur Steuererklärung
- Zahlen Schweizer Einwohner Steuern auf ihr Welteinkommen? Leitfaden 2026
- Den Schweizer Finanzdschungel meistern: Ein Leitfaden zu Vorsorge, Investitionen und Wohneigentum
Empfohlen
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Grundlagen der Nachlassplanung in der Schweiz für vermögende Familien | Marmot Finance
- Vermögensverwaltung in Lausanne | Marmot Finance
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance