

Der Hauptvorteil der Steuerplanung in Zermatt besteht darin, dass Sie legal und planbar mehr von dem behalten, was Sie verdienen und investieren. Dies erreichen Sie, indem Sie die Abzüge nutzen, die das Schweizer Recht vorsieht, verstehen, wie das Wallis und die Gemeinde Ihre Steuerlast berechnen, und Ihr Privatvermögen klar von Aktivitäten abgrenzen, die als gewerbsmäßiger Wertschriftenhandel eingestuft werden könnten. Das ist keineswegs aggressiv. Es geht vor allem um das richtige Timing, eine saubere Dokumentation und das Wissen darüber, welche Regeln für Sie gelten.
Dieser Leitfaden richtet sich an Frauen, Familien und internationale Einwohner, die in Zermatt leben oder dorthin ziehen und verstehen möchten, was mit Steuerplanung realistisch erreicht werden kann. Er behandelt den Vorsorgeabzug der Säule 3a, die Festlegung der Steuersätze im Wallis, die Behandlung privater Kapitalgewinne sowie Fehler, die Neuzugezogene häufig machen. Da sich Steuerregeln ändern und persönliche Situationen variieren, sollten Sie diesen Leitfaden als Orientierungshilfe betrachten und die Details für Ihren Einzelfall mit der Walliser Steuerverwaltung oder einem qualifizierten Steuerberater abklären.
Marmot Finance
Planen Sie Ihre finanzielle Zukunft in der Schweiz
Marmot Finance unterstützt Frauen und Familien in der Schweiz mit maßgeschneidertem Investmentmanagement, Finanzcoaching und digitalen Tools für ihre finanzielle Reise.
Kurz gefasst
- Beiträge in die Säule 3a sind der am einfachsten zugängliche Abzug: Für 2026 liegt die Obergrenze bei 7.258 CHF mit einer Pensionskasse (Säule 2) und 36.288 CHF ohne Pensionskasse, und sie müssen vor dem 31. Dezember verbucht sein.
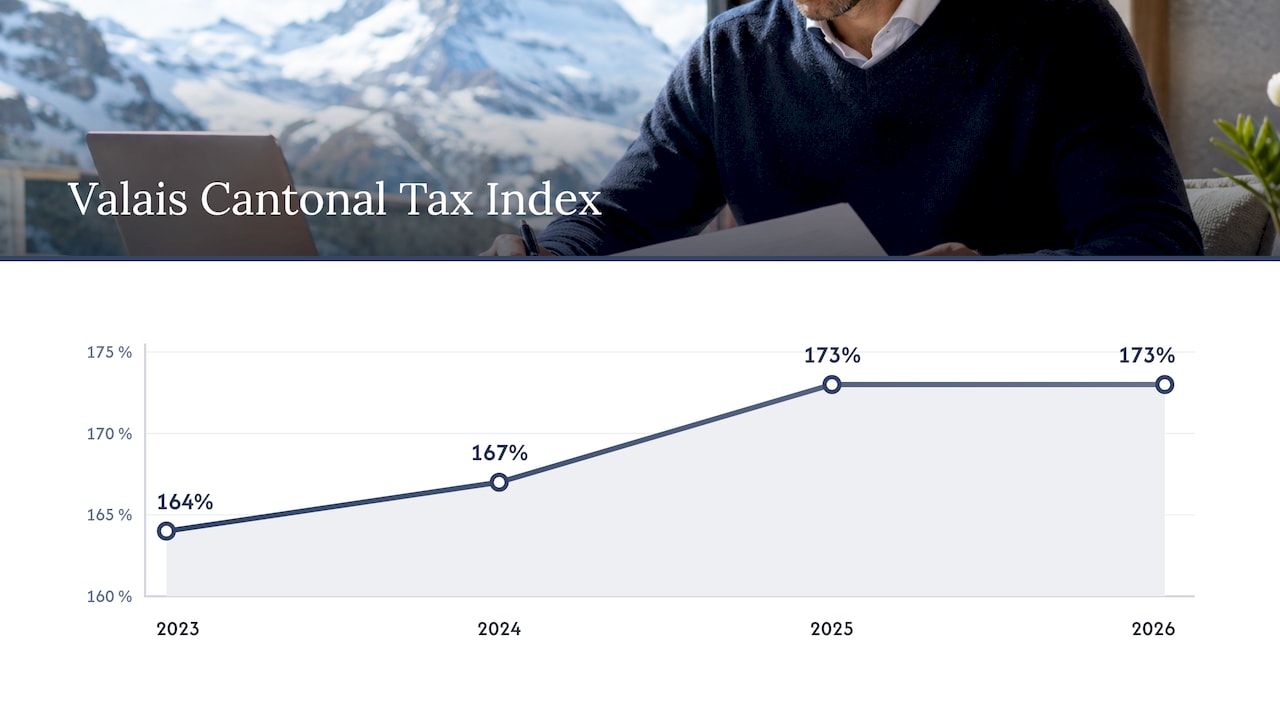
- Ihre Steuerrechnung in Zermatt hängt von zwei Ebenen ab: dem kantonalen Index für das Wallis (173 % im Jahr 2026) und einem Gemeindekoeffizienten. Allgemeine Schweizer Steuervergleiche liefern daher nur ein unvollständiges Bild.
- Kapitalgewinne auf privatem beweglichem Vermögen sind grundsätzlich steuerfrei, jedoch nur, solange Ihre Tätigkeit privat bleibt und nicht als gewerbsmäßiger Wertschriftenhandel eingestuft wird.
- Gute Planung ist vor allem eine Frage von Timing, Aufzeichnungen und Klarheit – und sie zahlt sich in den ersten Jahren nach Ihrem Zuzug am meisten aus.
Warum Zermatt eine eigene steuerliche Betrachtung erfordert
Die Schweiz besteuert Privatpersonen auf drei Ebenen: Bund, Kanton und Gemeinde. Zermatt liegt im Kanton Wallis, daher werden Ihr Einkommen und Vermögen nach Walliser Regeln besteuert, wobei die Gemeinde zusätzlich ihren eigenen Multiplikator anwendet. Deshalb liefert ein Vergleich der Schweizer Kantone, so nützlich er auch sein mag, nie eine exakte Auskunft darüber, was Sie in Zermatt tatsächlich zahlen werden.
Laut der kantonalen Steuerverwaltung Wallis ist der kantonale Index von 164 % im Jahr 2023 auf 167 % im Jahr 2024 und 173 % im Jahr 2025 gestiegen und bleibt auch 2026 bei 173 %Auf derselben Seite wird erläutert, dass zusätzlich Gemeindekoeffizienten Anwendung finden, die laut den uns vorliegenden Zahlen zwischen 1 und 1,5 liegen. Die Gemeinden behalten die Autonomie, ihre eigenen Multiplikatoren anzupassen, was bedeutet, dass die Gesamtbelastung selbst innerhalb desselben Kantons von Dorf zu Dorf unterschiedlich sein kann.
Wir nennen hier keinen pauschalen Prozentsatz für Zermatt, da der effektive Steuersatz von Ihrem Einkommen, Ihrem Vermögen, Ihrem Familienstand sowie Ihren konfessionsbedingten und familiären Abzügen abhängt. Entscheidend ist die Methode: Betrachten Sie den kantonalen Tarif, wenden Sie den Index an und multiplizieren Sie diesen anschließend mit dem Gemeindekoeffizienten für Zermatt. Die Walliser Behörden veröffentlichen die kantonalen Steuertabellen für 2026sowie eine separate Tabelle für die kantonale und kommunale Vermögenssteuer für Privatpersonen zeigt, dass auch das Vermögen auf beiden Ebenen besteuert wird.
Der erste Vorteil der Planung ist schlichtweg Klarheit. Wenn Sie wissen, welche Ebenen gelten, können Sie Ihre Steuerlast für die kommenden Jahre prognostizieren, anstatt von einer Veranlagung überrascht zu werden. Dies wird von Neuankömmlingen oft übersehen, die dazu neigen, sich auf einen nationalen Durchschnitt oder auf die Angaben von Freunden in anderen Kantonen zu verlassen.
Vorteil 1: Die Säule 3a senkt Ihr steuerbares Einkommen
Das Schweizer Vorsorgesystem beruht auf drei Säulen: der staatlichen Vorsorge, der beruflichen Vorsorge durch den Arbeitgeber und der privaten Vorsorge. Die dritte Säule umfasst einen gebundenen Teil, die Säule 3a, den die Eidgenössische Steuerverwaltung in ihrem Wegweiser zur steuerlichen Behandlung von Beiträgen und Leistungen der Säule 3abeschreibt. Beiträge können bis zu einem jährlichen Höchstbetrag vom steuerbaren Einkommen abgezogen werden.
Für das Steuerjahr 2026 gelten die von der Eidgenössischen Steuerverwaltung veröffentlichten Höchstbeträge von 7.258 CHF, wenn Sie bereits einer Pensionskasse (Säule 2) angehören, und 36.288 CHF, wenn dies nicht der Fall ist. Der zweite Betrag gilt hauptsächlich für Selbstständige ohne berufliche Vorsorge, darunter viele Unternehmerinnen, die im Wallis im Tourismus-, Gastgewerbe- oder Beratungssektor tätig sind.
So sollten Sie diesen Vorteil betrachten: Wenn Sie 7.258 CHF in die Säule 3a einzahlen, sinkt Ihr steuerbares Einkommen um 7.258 CHF. Die tatsächliche Ersparnis entspricht diesem Betrag multipliziert mit Ihrem Grenzsteuersatz, der sich aus den Anteilen von Bund, Kanton und Gemeinde zusammensetzt. Je höher Ihr Einkommen, desto wertvoller ist jeder Franken an Abzügen. Wir nennen bewusst keine konkrete Franken-Summe, da dies ohne Einsicht in Ihre Steuerunterlagen nur eine Schätzung wäre.
Zwei praktische Punkte sind zu dieser Jahreszeit wichtig. Erstens muss der Beitrag vor Ende des Kalenderjahres vollständig verbucht sein, um für das laufende Jahr zu zählen. Experten warnen, dass die letzten Dezembertage oft zu einem Engpass führen. Heute ist der 18. Oktober, Sie haben also noch ein paar Monate Zeit, aber nicht unbegrenzt. Zweitens ist das Geld gebunden: Sie können es nicht einfach nach Belieben abheben. Das ist der Preis für die Steuererleichterung, und es lohnt sich, bewusst zu entscheiden, welchen Teil Ihrer Ersparnisse Sie langfristig binden möchten.

Vorteil 2: Private Kapitalgewinne steuerfrei halten
Einer der attraktivsten Aspekte des Schweizer Steuersystems für Anleger ist, dass Kapitalgewinne auf privates bewegliches Vermögen, wie etwa Aktien oder Kryptowährungen, gemäß Bundessteuergesetz grundsätzlich steuerfrei sind. Voraussetzung ist, dass Sie nicht als gewerbsmäßiger Wertschriftenhändler eingestuft werden. Sollten die Behörden Ihre Tätigkeit als selbstständige Erwerbstätigkeit einstufen, unterliegen die Gewinne der Einkommenssteuer.
Hier zahlt sich Planung aus. Die Steuerbehörden beurteilen Umfang und Finanzierung Ihrer Transaktionen, um zwischen privater Vermögensverwaltung und gewerbsmäßigem Wertschriftenhandel zu unterscheiden. Häufiges Handeln, der Einsatz von Fremdkapital und sehr hohe Volumina sind Faktoren, die den Ausschlag geben können. Ein langfristiges, diversifiziertes Portfolio aus ETFs und Fonds, das über Jahre gehalten und nicht fremdfinanziert wird, lässt sich deutlich einfacher dem Privatvermögen zuordnen.
Der praktische Rat der von uns geprüften Experten ist simpel: Führen Sie eine klare Aufstellung Ihrer Transaktionen. Sollten Sie jemals nachweisen müssen, dass Ihre Aktivitäten im Rahmen der privaten Vermögensverwaltung liegen, ist eine saubere Historie von Käufen, Verkäufen und der Herkunft der Mittel Ihr bester Beleg. Dies ist ein feiner Unterschied, den Personen, die in die Schweiz ziehen, oft übersehen – insbesondere, wenn sie aus einem Land kommen, in dem jeder Gewinn besteuert wird.
Ein Hinweis dazu, was dies nicht abdeckt: Dividenden und Zinsen sind in der Regel als Einkommen steuerpflichtig, und Ihr Gesamtvermögen, einschließlich Ihres Portfolios, unterliegt der Vermögenssteuer auf Kantons- und Gemeindeebene. Steuerfreie Kapitalgewinne bedeuten nicht, dass das Investieren an sich steuerfrei ist. Ein sinnvoller Plan berücksichtigt alle drei Aspekte: Einkommen, Vermögen und Gewinne.
Vorteil 3: Ein reibungsloserer Start für Neuankömmlinge in der Schweiz
Wer nach Zermatt zieht – sei es beruflich, für einen Neuanfang oder im Rahmen eines Familienumzugs – steht im ersten Jahr oft vor denselben Fragen. Welche Abzüge kann ich geltend machen? Wie werden meine ausländischen Vermögenswerte behandelt? Was passiert mit meiner bestehenden Vorsorge im Ausland? Je früher diese Punkte geklärt werden, desto mehr Optionen bleiben offen.
Der Vorteil einer frühzeitigen Planung liegt darin, dass Sie Entscheidungen in der richtigen Reihenfolge treffen können. Sie können beispielsweise vor Jahresende festlegen, wie viel Sie in die Säule 3a einzahlen möchten, Ihr Anlagekonto so strukturieren, dass Ihr Status als Privatanleger dokumentiert ist, und eine Barreserve für die Steuerrechnung bilden, anstatt von dieser später überrascht zu werden. Da Schweizer Steuern in der Regel nach der Einreichung veranlagt werden, kann die Rechnung erst einige Zeit nach dem Zufluss des Einkommens eintreffen. Ohne Rücklagen kann ein gutes Jahr so zu einem Liquiditätsproblem führen.
Für internationale Einwohner stellt sich zudem die Frage, wie die Schweizer Regeln mit denen ihres Herkunftslandes interagieren. Die Details hängen von den betroffenen Ländern und etwaigen Doppelbesteuerungsabkommen ab; dies ist daher ein Thema für einen Spezialisten für grenzüberschreitendes Steuerrecht. Wir möchten dies lieber offen ansprechen, als eine Faustregel zu nennen, die für Ihren Pass und Ihre Situation möglicherweise nicht zutrifft.
Vorteil 4: Weniger Überraschungen, bessere Liquidität
Bei der Planung geht es nicht nur darum, die Steuerlast zu senken, sondern auch darum, sie zu kennen. Drei Dinge verbessern sich in der Regel, sobald Sie planen.
Der erste Punkt ist das Timing. Einzahlungen, größere Anschaffungen und die Realisierung von Einkommen lassen sich oft innerhalb eines Kalenderjahres steuern; der wichtigste Stichtag für die Säule 3a ist der 31. Dezember.
Der zweite Punkt ist die Dokumentation. Die Eidgenössische Steuerverwaltung veröffentlicht einen Leitfaden zu Abzügen, Sätzen und Tarifen für die direkte Bundessteuer sowie kurze Steuermerkblätter , die die Einkommens- und Vermögenssteuerabzüge in den Kantonen zusammenfassen. Die jährlichen Wegleitungen zur Steuererklärung 2026 behandeln unter anderem, wie das Einkommen minderjähriger Kinder behandelt wird – ein wichtiger Punkt für Familien. Diese einmal im Herbst zu lesen, ist weitaus einfacher, als im Frühjahr Belege mühsam zusammenzusuchen.
Der dritte Punkt ist die Abstimmung zwischen Steuer- und Anlageentscheidungen. Ein Portfolio, das ohne steuerliche Aspekte aufgebaut wurde, kann zwar absolut sinnvoll sein, lässt aber dennoch Potenzial ungenutzt. Ein Portfolio, das Ihre steuerliche Situation berücksichtigt – etwa durch geringe Handelsaktivität und die Nutzung der Säule 3a als Teil der langfristigen Strategie –, ist in der Regel einfacher und kostengünstiger zu verwalten.
Ein kurzer Jahresrückblick
Die folgende Tabelle bietet Ihnen eine Möglichkeit, Ihre Situation bei einer Tasse Kaffee zu überprüfen. Sie dient als Anregung für Ihre eigene Bestandsaufnahme und ersetzt keine professionelle Beratung.
Unsere Perspektive
Wir arbeiten mit Frauen und Familien zusammen, die im Alltag sehr gut mit Geld umgehen können, bei Steuer- und Anlageentscheidungen jedoch mit einer Sprache konfrontiert werden, die nicht für sie gemacht ist. Wir sehen immer wieder, dass Steuerplanung einschüchternd wirkt, bis sie auf eine Handvoll Entscheidungen in der richtigen Reihenfolge reduziert wird.
Wir sind der Ansicht, dass sich die Steuerplanung nach Ihrem Leben richten sollte und nicht umgekehrt. Ein Pensionskassenabzug ist wertvoll, aber nur, wenn Sie sich damit wohlfühlen, das Geld langfristig zu binden. Ein steuerfreier Kapitalgewinn ist wertvoll, aber nur, wenn das zugrunde liegende Portfolio langfristig ausgerichtet und leicht zu dokumentieren ist. Ein niedriger Steuersatz in einer Gemeinde ist wertvoll, aber nicht, wenn er einen Umzug erzwingt, der nicht zu Ihrer Familie passt.
Wir finden auch, dass das Thema mehr Ehrlichkeit verdient. Bei der Steuerplanung in der Schweiz geht es darum, innerhalb der Regeln zu optimieren, und der Nutzen ist meist stetig statt spektakulär. Wenn Ihnen jemand dramatische Einsparungen mit wenig Aufwand verspricht, lassen Sie sich die gesetzliche Grundlage zeigen. Da wir ein von der FINMA zugelassener Vermögensverwalter sind, der ausschließlich mit Frauen und Familien arbeitet, betrachten wir Steuern als einen Teil eines umfassenderen Finanzplans: Ihre Ziele, Ihre familiäre Situation, Ihre Risikobereitschaft und Ihr Zeithorizont stehen an erster Stelle, und die steuerliche Komponente fügt sich darum herum ein.
Wir konzentrieren uns auf Schweizer und europäische Kunden und führen Konten in CHF, EUR und USD. Bei spezifischen Fragen dazu, wie Ihre persönliche Steuererklärung aussehen sollte, sind ein qualifizierter Steuerberater oder die Steuerbehörde des Kantons Wallis die richtigen Ansprechpartner, und wir arbeiten gerne mit ihnen zusammen.
Was Steuerplanung nicht leisten kann
Es ist hilfreich, realistisch zu bleiben. Steuerplanung entbindet Sie nicht von der Pflicht, Ihr Einkommen und Vermögen zu deklarieren, sie lässt eine hohe Steuerlast nicht einfach verschwinden und kann Sie nicht vor Gesetzesänderungen schützen. Steuersätze, Grenzwerte und Indizes ändern sich: Der Walliser Steuerindex stieg innerhalb von drei Jahren von 164 % auf 173 %, und die Grenzwerte für die Säule 3a werden regelmäßig angepasst. Ein Plan, der 2026 funktioniert, sollte jeden Herbst überprüft werden.
Sie kann auch keine solide Anlagestrategie ersetzen. Eine Steuerersparnis ist niemals ein Grund, eine Anlage zu halten, die nicht zu Ihren Zielen passt. Die bessere Reihenfolge ist: Entscheiden Sie, was Ihr Geld bewirken soll, bauen Sie das entsprechende Portfolio auf und gestalten Sie es dann so steuereffizient, wie es die Regeln erlauben.
Wie Marmot Sie unterstützt
Marmot Finance kombiniert persönliche Beratungsgespräche mit digitalen Tools wie dem Money Makeover Quiz und einem Finanzplaner. Wir bieten drei Mandatsstufen an, deren jährliche Verwaltungsgebühren auf unserer Preisseite: 0,65 % pro Jahr für Marmot Easy, 1,0–0,8 % pro Jahr für Marmot Premium und 0,8–0,4 % pro Jahr für Marmot Select. Die Gebühr ist nach verwaltetem Vermögen gestaffelt.
Wenn Sie verstehen möchten, wie Ihre Investitionen und Ihre Vorsorgebeiträge zusammenpassen, sind unsere Vermögensverwaltungs- und Finanzcoaching-Dienste der richtige Ausgangspunkt. Wenn Sie sich lieber erst informieren möchten, sind unsere Bildungswebinare und Community-Events offen für Frauen und Familien, die noch nicht bereit für ein Mandat sind.
Häufig gestellte Fragen
Ist Steuerplanung in Zermatt anders als im Rest der Schweiz?
Die Bundesregeln gelten überall gleich, aber die kantonalen und kommunalen Ebenen sind spezifisch für das Wallis und Zermatt. Der Walliser Steuerindex liegt für 2026 bei 173 %, und die Gemeinde wendet zusätzlich ihren eigenen Koeffizienten an. Deshalb ist ein nationaler Durchschnitt ein schlechter Anhaltspunkt für Ihre eigene Steuerrechnung.
Wie viel kann ich 2026 für die Säule 3a abziehen?
Die Eidgenössische Steuerverwaltung setzt das Maximum auf 7.258 CHF fest, wenn Sie einer Pensionskasse (Säule 2) angehören, und auf 36.288 CHF, wenn dies nicht der Fall ist. Der Beitrag muss vor Ende des Kalenderjahres verbucht werden. Ihre tatsächliche Steuerersparnis hängt von Ihrem Grenzsteuersatz ab.
Sind Kapitalgewinne auf meine Investitionen in der Schweiz steuerpflichtig?
Gewinne aus privatem beweglichem Vermögen sind nach schweizerischem Steuerrecht grundsätzlich steuerfrei, sofern Sie nicht als gewerbsmäßiger Wertschriftenhändler eingestuft werden. Wenn Ihre Tätigkeit als selbstständiger Handel umqualifiziert wird, werden die Gewinne als Einkommen steuerpflichtig. Dividenden, Zinsen und Ihr Gesamtvermögen werden separat besteuert.
Wann sollte ich mit der Steuerplanung beginnen?
So früh wie möglich, idealerweise noch vor Jahresende, da die Einzahlungsfrist für die Säule 3a am 31. Dezember endet. Wenn Sie nach Zermatt ziehen, sollten Sie bereits vor Ihrer Ankunft oder in den ersten Monaten Ihres Wohnsitzes damit beginnen, damit Ihnen alle Optionen offenstehen.
Brauche ich dafür einen Berater?
Nicht für jeden Schritt. Viele erledigen eine einfache Steuererklärung und eine Einzahlung in die Säule 3a selbst. Wenn Sie jedoch über ausländische Vermögenswerte verfügen, ein Unternehmen führen, sich Ihre familiäre Situation ändert, was Auswirkungen auf Ihre Abzüge hat, oder wenn Sie zwischen Ländern umziehen, ist es ratsam, einen qualifizierten Steuerberater hinzuzuziehen.
Quellen
- Zinssätze und Höchstabzüge Säule 3a, direkte Bundessteuer (ESTV)
- Kryptowährungen: Besteuerung (ESTV)
- Steuerberechnung Kanton und Gemeinden (Kantonale Steuerverwaltung Wallis)
- Steuersätze Kanton 2026, Index 173 (Wallis)
- Vermögenssteuer natürliche Personen, Tabelle 3 (Wallis)
- Steuerliche Behandlung von Vorsorgebeiträgen und -leistungen der Säule 3a (ESTV)
- Abzüge, Ansätze und Tarife bei der direkten Bundessteuer (ESTV)
- Steuermäppchen (ESTV)
- Wegleitung zur Steuererklärung für natürliche Personen 2026 (ESTV)











