Schweizer Family Offices nutzen Zweckgesellschaften (Special Purpose Vehicles, SPVs) als Standardinstrument, um Anlagerisiken abzugrenzen, modulare Transaktionsstrukturen zu ermöglichen, grenzüberschreitende Bankgeschäfte zu vereinfachen und eine geordnete Nachfolgeplanung zu unterstützen. Die Logik dahinter ist simpel: Anstatt jeden Vermögenswert direkt im Familienvermögen oder in einer einzigen Holdinggesellschaft zu halten, schafft ein SPV eine saubere, rechtlich eigenständige Hülle für jede Investition oder jedes Projekt.
Die Hauptgründe, warum Family Offices auf ein SPV zurückgreifen, sind:
- Risikoisolierung: Gläubiger einer Investition haben keinen Zugriff auf das übrige Familienvermögen
- Steuerliche Effizienz: Bei richtiger Strukturierung werden der Schweizer Beteiligungsabzug und weitere Vorteile nutzbar
- Operative Modularität: Jedes Geschäft erhält eine eigene saubere Kapitalstruktur, Bankverbindung und Berichterstattung
- Einfachere Bankgeschäfte und KYC: Banken bevorzugen Standard-Kapitalgesellschaften gegenüber komplexen Trust- oder Stiftungsstrukturen
- Flexibilität bei Nachfolge und Übertragung: Anteile an einem SPV lassen sich deutlich einfacher verschenken, verkaufen oder umstrukturieren als die zugrunde liegenden Vermögenswerte
Ein wichtiger Schweizer Vorbehalt: Die steuerlichen und regulatorischen Vorteile eines SPVs hängen von einer nachweisbaren lokalen Substanz ab. Zudem können bestimmte Aktivitäten FINMA-Lizenzierungspflichten gemäß FIDLEG oder anderen Schweizer Finanzmarktgesetzen auslösen.
Wichtige Erkenntnisse
Schweizer Family Offices nutzen SPVs primär zur Abgrenzung von Anlagerisiken, zur Nutzung des Beteiligungsabzugs und zur Schaffung klarer Nachfolgestrukturen – jedoch nur, wenn das Vehikel durch echte lokale Substanz und eine solide Governance gestützt wird.
Warum Family Offices SPVs nutzen: Rechtliche, steuerliche und operative Gründe
Die Entscheidung für ein SPV basiert auf drei unterschiedlichen geschäftlichen Überlegungen, die jeweils zu einem konkreten Ergebnis führen, das für ein Family Office von Bedeutung ist.
Rechtliche und risikobezogene Isolierung ist der grundlegendste Faktor. Ein SPV trennt die Vermögenswerte und Verbindlichkeiten eines Projekts vom restlichen Familienvermögen. So können Gläubiger des Projekts nur auf die Vermögenswerte innerhalb dieses Vehikels zugreifen, nicht auf die anderen Bestände der Familie. In der Schweizer Praxis ist dies besonders wichtig, wenn eine Familie operative Unternehmen, Immobilien in der Entwicklungsphase oder risikoreiche Venture-Positionen neben konservativeren Vermögenswerten hält. Ein einzelner Misserfolg in einem Vehikel gefährdet somit nicht das restliche Portfolio.
Steuerliche Effizienz ist der zweite Grund. Schweizer Holding- und SPV-Strukturen können den Beteiligungsabzug auf Dividenden und Kapitalgewinne nutzen, sofern die Gesellschaft über echte lokale Substanz verfügt. Der Beteiligungsabzug reduziert effektiv die Steuerlast auf qualifizierte Beteiligungen, was für Familien mit bedeutenden Aktienanteilen wesentlich ist. Die Schweizer Steuerbehörden prüfen SPV-Konstruktionen genau: Um den Beteiligungsabzug zu erhalten, erwarten sie dokumentierte Verwaltungsratsbeschlüsse in der Schweiz, lokale Geschäftsführer mit echter Entscheidungsgewalt sowie lokale Büroräumlichkeiten. Ohne diese Voraussetzungen kann der Steuervorteil direkt der Familie zugerechnet werden.
Operative Effizienz und Berichterstattung ist der dritte Grund. Für alternative Anlagen wie Private Equity oder Immobilien bieten SPVs modulare „Plug-and-Play“-Investitionsstrukturen, die den laufenden Verwaltungsaufwand auf Fondsebene für jedes Geschäft reduzieren. Jedes SPV verfügt über eine eigene Buchhaltung, eine eigene Bankverbindung und einen eigenen Umfang für das Reporting an die Investoren. Nach Abschluss eines Geschäfts kann das Vehikel sauber aufgelöst werden, ohne den Rest des Portfolios zu beeinträchtigen.
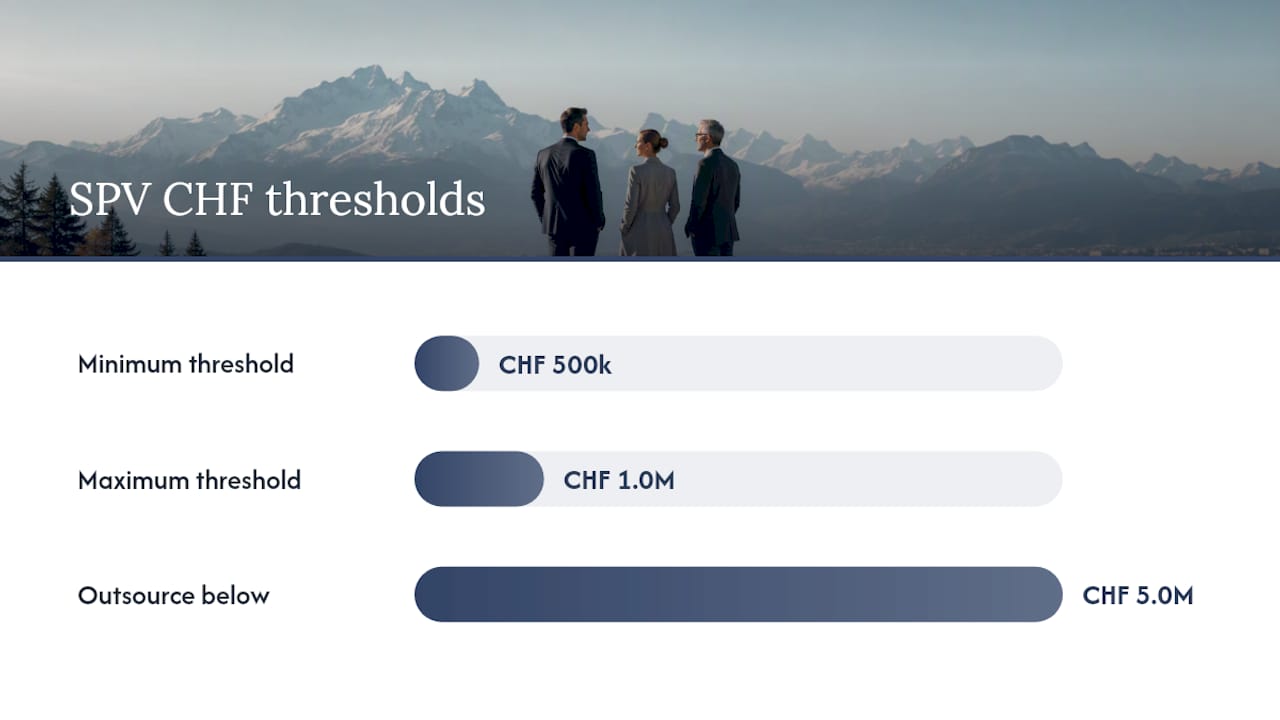
Profi-Tipp: Passen Sie das SPV an das Risikoprofil des Vermögenswerts an. Nutzen Sie ein separates Vehikel für risikoreiche operative Vermögenswerte, Entwicklungsprojekte oder Co-Investitionen mit Dritten. Bei kleinen passiven Beständen unter 500.000 CHF ohne Haftungsrisiken übersteigen die Verwaltungskosten eines eigenständigen SPVs oft den Nutzen.
Gängige Anwendungsfälle für SPVs in Schweizer Family Offices nach Anlageklasse
Die Anlageklasse bestimmt maßgeblich, ob sich ein SPV angesichts der Gründungskosten und der laufenden Verwaltung lohnt. In den folgenden Situationen greifen Schweizer Family Offices am häufigsten darauf zurück.
- Wohn- und Gewerbeimmobilien. Das Halten von Immobilien in einer AG oder GmbH ermöglicht beim Exit eine Anteilsübertragung anstelle einer direkten Übertragung der Immobilie. Share Deals können die Due Diligence vereinfachen und manchmal die Handänderungssteuern senken, verglichen mit direkten Immobilienübertragungen, wobei die steuerliche Behandlung von kantonalen Vorschriften und den spezifischen Umständen abhängt. Da Schweizer Handänderungssteuern und Stempelabgaben bei Share Deals anders angewendet werden als bei Asset Deals, sollte ein Steuerberater die Situation für jeden Kanton vor der Strukturierung prüfen.
- Private Equity und Venture Capital. Co-Investitionen an der Seite eines Lead-Sponsors werden fast immer über ein SPV strukturiert. Das Vehikel hält die Beteiligung, empfängt Ausschüttungen und kann übertragen oder verpfändet werden, ohne die Haupt-Holdingstruktur der Familie zu stören. Zudem bietet das SPV eine saubere Lösung für etwaige Co-Investoren, die die Familie mit einbringt.
- Infrastruktur- und Energieanlagen. Langfristige Anlagen mit Projektfinanzierungsschulden sind natürliche Kandidaten für SPV-Strukturen. Die Sicherheit des Kreditgebers liegt innerhalb des Vehikels, und der Rückgriff auf die Familie ist auf deren Eigenkapitalbeitrag beschränkt. Dies ist bei Schweizer Infrastruktur-Co-Investitionen gängige Praxis.
- Kreditvergabe und strukturierte Finanzierungen. Wenn ein Family Office einem Portfoliounternehmen ein Darlehen gewährt oder sich an einer strukturierten Kreditfazilität beteiligt, kann ein SPV die Forderung halten und Schuldverschreibungen oder Zertifikate ausgeben. Die Kombination von SPVs mit Verbriefungsvehikeln wie aktiv verwalteten Zertifikaten (AMC) kann handelbare Engagements schaffen, die die Liquidität für private Vermögenswerte verbessern und gleichzeitig Kontrolle und Revisionsfähigkeit wahren.
- Kunst und hochwertige Sachwerte. Das Halten von Kunst, Oldtimern oder anderen Sammlerstücken in einer Kapitalgesellschaft vereinfacht Versicherungsfragen, Eigentumsübertragungen und Dokumentationen für den grenzüberschreitenden Transport. Zudem wird das Haftungsrisiko der physischen Vermögenswerte vom Finanzportfolio der Familie getrennt.
Hinweis zu grenzüberschreitenden Aspekten: Wenn ein Schweizer Family Office in Vermögenswerte außerhalb der Schweiz investiert, hängt die Wahl zwischen einem Schweizer SPV und einem ausländischen SPV (z. B. einer luxemburgischen SARL oder einer steuerbefreiten Gesellschaft auf den Cayman Islands) vom Standort des Vermögenswerts, dem anwendbaren Doppelbesteuerungsabkommen und den Substanzanforderungen der jeweiligen Jurisdiktion ab. Schweizer SPVs profitieren vom breiten Abkommensnetz der Schweiz, erfordern jedoch echte Schweizer Substanz. Ausländische SPVs können für bestimmte Anlageklassen strukturelle Vorteile bieten, bringen jedoch zusätzliche Meldepflichten gemäß CRS und FATCA mit sich.
Gründung einer SPV in der Schweiz: Rechtsformen, Substanz und steuerliche Grundlagen
Die beiden am häufigsten genutzten Rechtsformen für eine Schweizer SPV sind die Aktiengesellschaft (AG) und die Gesellschaft mit beschränkter Haftung (GmbH). Beide bieten eine beschränkte Haftung, eine eigene Rechtspersönlichkeit und Zugang zum Schweizer Doppelbesteuerungsabkommensnetz. Die AG wird im Allgemeinen für größere Strukturen bevorzugt oder wenn die Übertragbarkeit von Anteilen und die Vertraulichkeit der Aktionäre wichtig sind; die GmbH ist einfacher und kostengünstiger zu gründen, hat jedoch ein öffentlich zugängliches Anteilseignerregister.
Der steuerliche Wohnsitz wird am eingetragenen Sitz der Gesellschaft begründet. Das Unternehmen muss Schweizer Steuererklärungen einreichen und unterliegt der direkten Bundessteuer sowie der kantonalen Gewinnsteuer. Der effektive Steuersatz variiert je nach Kanton: Zug, Nidwalden und Luzern gehören zu den attraktivsten Standorten für Holdingstrukturen.
Die Substanz-Checkliste, die Schweizer Steuerbehörden bei der Prüfung der tatsächlichen Berechtigung für den Beteiligungsabzug anwenden, umfasst:
- In der Schweiz abgehaltene Verwaltungsratssitzungen mit dokumentierten Protokollen
- Mindestens ein in der Schweiz ansässiger Direktor mit echter Entscheidungsbefugnis
- Eine physische Büroadresse (nicht nur eine Domiziladresse bei einem Treuhänder)
- Bankkonten bei einer Schweizer Bank
- Dokumentation der wesentlichen Investitionsentscheidungen, die in der Schweiz getroffen wurden
- Angemessenes Personal oder vertraglich vereinbarte Dienstleistungen zur Verwaltung der gehaltenen Vermögenswerte
Der Schweizer Beteiligungsabzug und andere Steuervorteile erfordern in der Regel eine nachweisbare lokale Substanz; ohne diese Substanz können die Steuerbehörden Einkünfte direkt der Familie zurechnen. Dies ist kein theoretisches Risiko: Die Eidgenössische Steuerverwaltung und kantonale Steuerbehörden haben bereits Strukturen beanstandet, bei denen die Direktoren der SPV im Ausland ansässig waren und Entscheidungen nachweislich anderswo getroffen wurden.
Der Abzug reduziert den effektiven Steuersatz auf qualifizierte Dividendenerträge und Kapitalgewinne, was ihn zu einem wesentlichen Vorteil für Familien mit bedeutenden Aktienpositionen macht. Für steueroptimierte Vermögensstrukturen in der Schweiz sollten die Beteiligungsschwelle und die Haltedauer vor Inanspruchnahme des Abzugs mit einem Schweizer Steuerberater bestätigt werden.
Regulatorischer Hinweis: Eine SPV, die Kapital von Dritten annimmt, Vermögenswerte diskretionär für andere verwaltet oder Finanzdienstleistungen für externe Kunden erbringt, kann Lizenzierungspflichten gemäß FINIG (Finanzinstitutsgesetz) oder FINMAG auslösen. Family Offices sollten sich rechtlich beraten lassen, bevor sie eine Beteiligung Dritter an einer SPV zulassen.
Profi-Tipp: Verlassen Sie sich nicht allein auf eine Domiziladresse bei einem Treuhänder als Ihre einzige Schweizer Präsenz. Steuerbehörden suchen nach echter wirtschaftlicher Tätigkeit am Sitz. Ein lokaler Direktor mit dokumentierter Befugnis und mindestens einer jährlichen, in der Schweiz abgehaltenen Verwaltungsratssitzung mit ordnungsgemäßen Protokollen ist das Minimum für eine glaubwürdige Substanz.
Regulatorische Aspekte, Geldwäschereiprävention (GwG) und Meldepflichten gemäß FINMA und Schweizer Vorschriften
Die FINMA und entsprechende Schweizer Richtlinien verlangen ein robustes Risikomanagement, Geldwäschereiprävention und operative Kontrollen für Unternehmen, die regulierte Dienstleistungen erbringen. Family Offices, die in den Bereich regulierter Tätigkeiten vordringen, müssen mit einer genaueren Prüfung rechnen. Die im Kontext von SPVs am häufigsten auftretenden Auslöser sind:
- Annahme von Kapital von Investoren außerhalb des unmittelbaren Familienkreises
- Angebot der diskretionären Vermögensverwaltung für Dritte über die SPV
- Ausgabe von Finanzinstrumenten (Schuldverschreibungen, Zertifikate) an externe Investoren
- Überschreiten der Schwellenwerte gemäß FINIG, die eine Registrierung als Portfoliomanager oder Fondsmanager erfordern
Für SPVs, die innerhalb einer Single-Family-Struktur bleiben, ist eine FINMA-Lizenzierung in der Regel nicht erforderlich, sofern das Vehikel kein externes Kapital einwirbt oder Finanzdienstleistungen kommerziell anbietet. Die Grenze ist jedoch nicht immer eindeutig, und ein Rechtsgutachten ist ratsam, sobald die Struktur Teilnehmer außerhalb der Familie einbezieht.
Die Pflichten zur Geldwäschereiprävention (GwG) und Identifizierung (KYC) gelten auf Ebene des Schweizer Finanzintermediärs (in der Regel die Bank, bei der die Konten der SPV geführt werden). Die SPV muss eine vollständige Dokumentation der wirtschaftlich berechtigten Personen vorlegen, einschließlich der Identität der letztlich wirtschaftlich Berechtigten hinter einem Trust oder einer Stiftung, die die Anteile der SPV hält. Die CRS-Meldepflicht gilt für Schweizer Finanzinstitute, die Konten für die SPV führen; die SPV selbst kann je nach Klassifizierung gemäß den Schweizer CRS-Regeln ein meldepflichtiges Unternehmen sein.
Praktische Schritte zur Geldwäschereiprävention und Compliance für SPVs umfassen:
- Führung eines aktuellen Registers der wirtschaftlich berechtigten Personen
- Bereitstellung eines vollständigen Gruppenstrukturdiagramms an die Bank bei der Kontoeröffnung und Aktualisierung bei jeder Änderung
- Dokumentation der Mittelherkunft für jede Kapitaleinlage
- Aufbewahrung der Protokolle aller Verwaltungsratsbeschlüsse und Investitionsfreigaben für mindestens zehn Jahre
- Jährliche Überprüfung der CRS/FATCA-Klassifizierung mit einem Schweizer Steuerberater
Profi-Tipp: Holen Sie eine externe Compliance-Freigabe ein, bevor die SPV gegründet wird, nicht danach. Eine Umklassifizierung von einem unregulierten Familienvehikel zu einem regulierten Unternehmen ist weitaus störender und kostspieliger, als von Anfang an die richtige Struktur aufzubauen. Eine einstündige rechtliche Prüfung zu Beginn kann monatelange Nachbesserungen verhindern.
Operativer Lebenszyklus: Gründung, Bankwesen, Buchhaltung, Berichterstattung und Exit
Gründungsschritte
- Festlegung der Rechtsform (AG oder GmbH), des Sitzes und des Aktienkapitals (mindestens 100.000 CHF für eine AG, 20.000 CHF für eine GmbH).
- Ernennung von Direktoren, von denen mindestens einer in der Schweiz ansässig ist und über echte Befugnisse verfügt.
- Entwurf von Statuten, die auf den spezifischen Zweck und das Investitionsmandat der SPV zugeschnitten sind.
- Gründung vor einem Schweizer Notar und Eintragung ins Handelsregister.
- Eröffnung eines Schweizer Bankkontos. Banken verlangen eine vollständige KYC-Dokumentation für die SPV und ihre wirtschaftlich Berechtigten; SPVs erleichtern das Onboarding bei Banken aufgrund ihrer standardisierten Unternehmensstruktur im Vergleich zu Trusts oder Stiftungen, da die SPV ihre eigene KYC-Dokumentation vorlegt, während die wirtschaftliche Berechtigung bei den Trusts oder Stiftungen verbleibt.
- Anmeldung für die Schweizer Unternehmenssteuer bei der kantonalen Steuerbehörde.
- Entscheidung zwischen Nominee- oder direktem Eigentum: Ob die Anteile der SPV direkt von der Familie, einem Trust oder einer Stiftung gehalten werden, hat jeweils unterschiedliche Auswirkungen auf die Nachfolgeplanung und Meldepflichten.
Für die Steuerung des Kapitalabrufs empfiehlt ein praxisorientiertes Liquiditätskonzept die Aufrechterhaltung von mehrstufigen Liquiditätsreserven: operative Sofortreserven für 3–6 Monate, taktische Reserven für 6–12 Monate und strategische Reserven für 12–24 Monate. Zweckgesellschaften (SPVs) müssen gemäß diesem Modell finanziert werden, um erzwungene Vermögensverkäufe zu vermeiden.
Laufende Kosten versus einmalige Kosten
Schritte für Exit und Liquidation
- Prüfen Sie, ob ein Aktienverkauf oder eine Vermögensübertragung für den spezifischen Vermögenswert und Käufer steuerlich effizienter ist.
- Holen Sie bei wesentlichen Gewinnen eine steuerliche Bestätigung oder ein Vorbescheid (Tax Ruling) bei der kantonalen Steuerbehörde ein.
- Prüfen Sie die Schweizer Umsatzabgabe auf die Aktienübertragung: Mit 0,15 % für Schweizer Wertpapiere und 0,3 % für ausländische Wertpapiere stellt dies bei größeren Transaktionen einen erheblichen Kostenfaktor dar.
- Verteilen Sie das verbleibende Vermögen an die Aktionäre, begleichen Sie alle Verbindlichkeiten und beantragen Sie die Löschung aus dem Handelsregister.
Profi-Tipp: Wählen Sie für die Verwaltung Ihrer SPV bevorzugt Dienstleister mit nachweislicher Erfahrung in Schweizer Family-Office-Strukturen anstelle von allgemeinen Firmengründungsagenturen. Ein unabhängiger Verwaltungsrat, der die Substanzanforderungen versteht und Verwaltungsratssitzungen glaubwürdig leiten kann, ist die zusätzliche jährliche Gebühr wert – insbesondere bei Strukturen, für die eine Beteiligungsabzug geltend gemacht wird.
Hauptrisiken, häufige Fallstricke und Minderungsstrategien beim Einsatz von SPVs
- Substanzrisiko und steuerliche Zurechnung. Fehlt der SPV eine echte Schweizer Substanz, können die Steuerbehörden die Einkünfte direkt der Familie zurechnen. Minderung: Dokumentieren Sie alle Verwaltungsratsbeschlüsse in der Schweiz, setzen Sie einen lokalen Direktor mit echter Entscheidungsgewalt ein und halten Sie mindestens eine jährliche Verwaltungsratssitzung mit ordnungsgemäßem Protokoll in der Schweiz ab.
- Liquiditätsengpässe. SPVs, die illiquide Vermögenswerte (Immobilien, Private-Equity-Anteile) halten, können bei unerwarteten Kapitalabrufen oder Betriebskosten in Finanzierungslücken geraten. Minderung: Halten Sie auf Ebene des Family Office zugesagte Liquiditätspuffer bereit und stimmen Sie die SPV-Finanzierung auf das mehrstufige Liquiditätsmodell ab.
- Gläubigeranfechtung und Durchgriffsrisiko. Ist die SPV zu dünn kapitalisiert oder erfolgen Transaktionen zwischen der SPV und der Familie nicht zu marktüblichen Bedingungen (Arm’s Length), können Gläubiger oder Liquidatoren die Struktur anfechten. Minderung: Sorgen Sie für eine angemessene Kapitalisierung, dokumentieren Sie alle konzerninternen Transaktionen zu Marktpreisen und lassen Sie bedeutende Vermögensübertragungen unabhängig bewerten.
- Governance-Mängel. Das Versäumnis, Verwaltungsratssitzungen abzuhalten, ordnungsgemäße Protokolle zu führen oder das Handelsregister aktuell zu halten, kann die rechtliche und steuerliche Integrität der Struktur untergraben. Minderung: Bestellen Sie einen Corporate Secretary oder Verwalter, der für die Einhaltung des Compliance-Kalenders verantwortlich ist.
- Regulatorische Neueinstufung. Die Aufnahme von Drittinvestoren in die SPV – selbst informell – kann FINMA-Lizenzpflichten auslösen. Minderung: Beschränken Sie die Beteiligung auf den engsten Familienkreis und holen Sie rechtlichen Rat ein, bevor externes Kapital eingebracht wird.
- Operative Komplexität. Mehrere SPVs führen zu mehreren Buchhaltungen, Bankbeziehungen und Berichtspflichten. Minderung: Nutzen Sie einen einzigen Corporate-Services-Anbieter für alle Vehikel und konsolidieren Sie das Reporting auf Ebene des Family Office.
Die Bedeutung einer unabhängigen Governance, dokumentierter Protokolle und klarer vertraglicher Abläufe zwischen dem haltenden Trust bzw. der Stiftung und der SPV kann nicht genug betont werden. Die Zwischenschaltung einer SPV zwischen einem Treuhandvehikel und den zugrunde liegenden Vermögenswerten ist zum Industriestandard geworden, gerade weil sie Verbindlichkeiten isoliert – doch diese Isolierung besteht nur, wenn die gesellschaftsrechtlichen Formalitäten strikt eingehalten werden.
Entscheidungshilfe für den Einsatz einer SPV und Best Practices in der Governance
Entscheidungs-Checkliste
- Risikoprofil der Vermögenswerte: Birgt der Vermögenswert Haftungsrisiken, die andere Familienvermögen gefährden könnten? Wenn ja, ist eine SPV dringend ratsam.
- Größe des Vermögenswerts: Ist die Investition groß genug, um die jährlichen Verwaltungskosten zu rechtfertigen? Für die meisten Schweizer Strukturen ist ein Mindestwert von 500.000 bis 1.000.000 CHF ein angemessener Schwellenwert.
- Liquiditätsbedarf: Muss die Familie innerhalb von 12 Monaten auf Kapital aus dieser Investition zugreifen? SPVs mit illiquiden Vermögenswerten erfordern einen separaten Liquiditätsplan.
- Steuerliche Ziele: Qualifiziert sich die Investition für den Beteiligungsabzug oder einen anderen Schweizer Steuervorteil, der eine separate Holdinggesellschaft erfordert?
- Nachfolgeplanung: Möchte die Familie diesen spezifischen Vermögenswert unabhängig vom restlichen Nachlass an die nächste Generation übertragen? Eine SPV macht diese Übertragung wesentlich einfacher.
- Co-Investoren: Gibt es externe Co-Investoren? Wenn ja, ist eine SPV fast immer notwendig, um Rechte, Pflichten und Exit-Mechanismen klar zu definieren.
- Operative Kapazität: Verfügt das Family Office über die internen Ressourcen, um eine weitere Gesellschaft zu verwalten, oder muss die Administration ausgelagert werden?
- Kosten-Nutzen-Analyse: Übersteigen die erwarteten steuerlichen, rechtlichen und operativen Vorteile die jährlichen Kosten für die Unterhaltung des Vehikels?
Nutzen Sie eine SPV, wenn der Vermögenswert ein erhebliches Haftungsrisiko birgt, wenn die Investition Co-Investoren umfasst, wenn ein spezifischer Steuervorteil eine separate Einheit erfordert oder wenn die Familie einen sauberen Nachfolgepfad für diesen Vermögenswert wünscht.
Verzichten Sie auf eine SPV bei kleinen, passiven Beständen ohne Haftungsrisiko, bei kurzfristigen liquiden Anlagen oder wenn das Family Office nicht über die Kapazitäten verfügt, die gesellschaftsrechtlichen Formalitäten einzuhalten, die der Struktur ihre rechtliche und steuerliche Integrität verleihen.
Profi-Tipp: Für kleinere Family Offices, die Vermögenswerte unter 5 Millionen CHF verwalten, ist die vollständige Auslagerung der SPV-Administration an einen spezialisierten Schweizer Treuhänder oder Corporate-Services-Anbieter meist kosteneffizienter als der Aufbau interner Kapazitäten. Der Treuhänder übernimmt Gründung, Buchhaltung, Verwaltungsratsmandate und Bankkorrespondenz, während das Family Office die Entscheidungsgewalt über die Investitionen behält.
Ein Schweizer Praxisbeispiel: Wie Marmot Finance die SPV-Strukturierung angeht
Stellen Sie sich ein Schweizer Family Office vor, das eine direkte Beteiligung an einer Gewerbeimmobilie in Zürich sowie eine Minderheitsbeteiligung an einem Private-Equity-Investment hält. Das Hauptanliegen der Familie ist, dass ein Haftungsfall bei der Immobilie weder die PE-Beteiligung noch das liquide Portfolio der Familie beeinträchtigt. Ein zweites Anliegen ist die Nachfolge: Die nächste Generation soll den Immobilienanteil erben können, ohne einen vollständigen Nachlassabwicklungsprozess auszulösen.
Die Koordinationsrolle von Marmot Finance umfasst in einem solchen Fall typischerweise folgende Schritte:
- Governance-Überprüfung: Bewertung, ob die bestehende Holdingstruktur eine ausreichende Abschirmung bietet, und Identifizierung der Vermögenswerte, die eine separate SPV rechtfertigen.
- Substanzplanung: Zusammenarbeit mit dem Schweizer Steuerberater der Familie, um sicherzustellen, dass die geplante SPV die Substanzanforderungen für den Beteiligungsabzug erfüllt, einschließlich der Ernennung von Verwaltungsräten und Protokollprotokollen.
- Unterstützung beim Bank-Onboarding: Erstellung des Gruppenstrukturdiagramms und der Dokumentation der wirtschaftlich berechtigten Personen, die Schweizer Banken für die Kontoeröffnung einer SPV benötigen.
- Steuerlicher Vorab-Check: Abstimmung mit dem Steuerberater, um die kantonale steuerliche Behandlung der SPV zu bestätigen und zu prüfen, ob ein Tax Ruling vor Abschluss der Struktur ratsam ist.
- Exit-Planung: Abbildung der Mechanismen für die Aktienübertragung und der Auswirkungen der Umsatzabgabe für einen zukünftigen Verkauf oder Erbfall, damit die Familie die Exit-Kosten kennt, bevor sie sich auf die Struktur festlegt.
Bei Family-Office-Dienstleistungen in der Schweiz entsteht der größte Mehrwert oft durch die Koordination von Steuer-, Rechts- und Bankberatern rund um eine einzige Struktur. Marmot Finance gründet keine Vehikel und gibt keine Rechtsgutachten ab; diese Aufgaben liegen bei qualifizierten Schweizer Anwälten und Notaren. Die Rolle von Marmot besteht darin, sicherzustellen, dass die Strategie kohärent ist, die Berater aufeinander abgestimmt sind und die Familie versteht, worauf sie sich einlässt, bevor die Struktur implementiert wird.
Alle Entscheidungen bezüglich spezifischer steuerlicher Behandlung, regulatorischer Einstufung und rechtlicher Struktur sollten mit qualifizierten Schweizer Steuer- und Rechtsberatern bestätigt werden. Schweizer Recht und kantonale Steuerpraxis können erheblich variieren, und ein allgemeiner Rahmen ersetzt keine rechtsgebietspezifische Beratung.
Wann sich SPVs für Schweizer Family Offices lohnen
SPVs bieten in folgenden Situationen einen klaren Mehrwert: wenn ein Vermögenswert mit erheblichen Haftungsrisiken verbunden ist, wenn Co-Investoren beteiligt sind, wenn ein spezifischer Schweizer Steuervorteil eine separate Holdinggesellschaft erfordert oder wenn die Familie einen sauberen und administrativ einfachen Nachfolgepfad für einen bestimmten Vermögenswert wünscht.
Für kleine passive Bestände, kurzfristige liquide Anlagen oder Situationen, in denen das Family Office die für die rechtliche und steuerliche Integrität erforderlichen gesellschaftsrechtlichen Formalitäten nicht einhalten kann, sind sie den Aufwand und die Komplexität meist nicht wert.
Zwei unmittelbare Schritte für jedes Family Office, das ein SPV in Erwägung zieht:
- Prüfen Sie den oben genannten Entscheidungsleitfaden mit acht Punkten anhand des konkreten Vermögenswerts oder der Investition.
- Vereinbaren Sie ein Koordinationsgespräch mit Marmot Finance sowie Ihren Schweizer Steuer- und Rechtsberatern, um die Struktur, die Substanzanforderungen und die bankseitigen Schritte vor der Gründung zu klären.
Was SPVs tatsächlich für die langfristige Vermögensverwaltung bedeuten
SPVs sind praktische Werkzeuge, keine komplexen Steuersparmodelle. Erfolgreiche Family Offices nutzen sie als Instrument der Governance: Jedes Vehikel hat einen klaren Zweck, eine ordnungsgemäße Dokumentation und einen definierten Exit-Pfad. Probleme entstehen meist dann, wenn die Struktur nur wegen eines Steuervorteils aufgesetzt wird, die für dessen Legitimität notwendigen Substanzanforderungen jedoch vernachlässigt werden.
Aus Sicht der Vermögensverwaltung ist es für ein Family Office am wichtigsten, ehrlich mit der eigenen operativen Kapazität umzugehen. Ein gut geführtes SPV mit echter Substanz ist eine äußerst nützliche Struktur. Ein schlecht geführtes Vehikel mit Offshore-Direktoren, fehlenden Protokollen und einer reinen Briefkastenadresse ist ein Risiko, das nur darauf wartet, schlagend zu werden. In der Schweiz, wo die Steuerbehörden versiert und das regulatorische Umfeld hochentwickelt sind, ist der Spielraum für Fehler gering.
Marmot Finance arbeitet mit Frauen und Familien in der ganzen Schweiz zusammen, die generationsübergreifendes Vermögen aufbauen und bewahren. Die Frage nach SPVs kommt regelmäßig auf, und die Antwort ist fast immer dieselbe: Die Struktur ist nur so gut wie die Governance, die dahintersteht. Wenn Sie ein SPV für die Nachlassplanung in Betracht ziehen, ist nicht die Rechtsform der Ausgangspunkt, sondern die Disziplin, diese über die Zeit hinweg korrekt zu führen.
Wie Marmot Finance Family Offices bei der SPV-Strukturierung unterstützt
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der mit Familien und Family Offices in der Schweiz und Europa zusammenarbeitet. Für Family Offices, die ein SPV in Erwägung ziehen, koordiniert Marmot die Strategie: Wir bringen Ihren Steuerberater, Rechtsbeistand und Ihre Bankbeziehungen in Einklang, um eine Struktur zu schaffen, die kohärent, ordnungsgemäß dokumentiert und auf Ihre langfristigen Ziele ausgerichtet ist. Marmot gründet keine Vehikel und erstellt keine Rechtsgutachten, stellt aber sicher, dass die richtigen Spezialisten eingebunden sind, Substanz- und Governance-Anforderungen von Anfang an verstanden werden und die Investitionslogik vor der Umsetzung geklärt ist.
Wenn Sie ein SPV für einen bestimmten Vermögenswert oder eine Co-Investition prüfen, ist ein strukturiertes Beratungsgespräch der sinnvollste erste Schritt. Buchen Sie eine Vermögensberatung bei Marmot Finance, um Ihre Optionen zu prüfen, die richtigen Berater zu identifizieren und zu verstehen, wie eine gut geführte SPV-Struktur in der Schweizer Praxis aussieht.
Quellen
Offizielle und maßgebliche Quellen für weiterführende Informationen zu SPVs, Schweizer Gesellschaftsrecht und regulatorischen Anforderungen:
- Family wealth structures: why special purpose vehicles matter — Ocorian
- Swissfirma
- Investment holding company in der Vermögensverwaltung — Lindemann Law
- Understanding SPVs and securitisation for family offices — Fundfront
Für verbindliche Fragen zur steuerlichen Behandlung, regulatorischen Einordnung oder rechtlichen Struktur konsultieren Sie bitte direkt die offiziellen Seiten der FINMA und ESTV und ziehen Sie einen qualifizierten Schweizer Steuerberater oder Anwalt hinzu. Regulatorische Positionen und kantonale Steuerpraxen können sich ändern; publizierte Leitfäden sollten immer mit dem aktuellen offiziellen Stand abgeglichen werden.
Dieser Artikel bietet allgemeine Informationen zu SPV-Strukturen in der Schweiz und stellt keine Rechts-, Steuer- oder Finanzberatung dar. Leser sollten die aktuellen Regeln und deren Anwendbarkeit auf ihre spezifische Situation mit einem qualifizierten Schweizer Steuerberater, Anwalt oder regulierten Finanzintermediär prüfen.
Empfohlen
- Family Office Services in St Moritz: Managing Complex Wealth | Marmot Finance
- Family Office Dienstleistungen in St. Moritz: Verwaltung komplexer Vermögen | Marmot Finance
- Estate Planning Essentials in Switzerland for Affluent Families | Marmot Finance
- Preserving Generational Wealth: Private Wealth Management in Switzerland | Marmot Finance