Der Zugang zu Bankdienstleistungen für Expats ist deshalb unterschiedlich, weil Banken neben wohnsitzbasierten Regeln auch komplexe internationale Compliance-Vorgaben anwenden. Dazu gehören Maßnahmen zur Geldwäschebekämpfung (AML), Know-Your-Customer-Anforderungen (KYC) sowie Steuerberichterstattungsstandards wie FATCA und der OECD-Standard für den automatischen Informationsaustausch (CRS). All dies beeinflusst, wie Institute Kunden akzeptieren und betreuen. In der Praxis bedeutet das: Ein Expat, der in der Schweiz ankommt, steht vor einem anspruchsvolleren, langwierigeren und manchmal kostspieligeren Weg zu einem Bankkonto als ein in der Schweiz ansässiger Kunde.
Drei Faktoren verursachen den Großteil dieser Reibungspunkte:
- Regulatorischer Berichtsaufwand: Schweizer Banken müssen Kontoinhaber mit ausländischem Wohnsitz gemäß CRS an deren heimische Steuerbehörden melden. US-Staatsbürger lösen zudem zusätzliche FATCA-Verpflichtungen aus, was jeden internationalen Kunden administrativ aufwendiger macht.
- Kosten der Kundenprüfung: Die Überprüfung von Einkommen, Adresse und Mittelherkunft bei Personen ohne Schweizer Beschäftigungshistorie oder gemeldeten Wohnsitz erfordert mehr Zeit und birgt höhere Compliance-Risiken.
- Wahrgenommenes Jurisdiktionsrisiko: Kunden aus bestimmten Ländern oder mit finanziellen Verbindungen zu Hochrisikoländern erfordern eine verstärkte Sorgfaltsprüfung, die manche Banken lieber ganz vermeiden.
Zwei Dinge, die Sie sofort tun können: Sammeln Sie Ihre Identitäts- und Adressdokumente, bevor Sie ankommen, und eröffnen Sie am ersten Tag ein digitales Konto bei einem Anbieter wie Neon, um Ihren unmittelbaren Bedarf für Gehaltseingänge und Zahlungen zu decken, während Ihre formelle Registrierung bearbeitet wird.
Warum der Zugang zu Bankdienstleistungen für Expats variiert: Die rechtlichen und kommerziellen Regeln der Banken
Schweizer Banken schränken den Zugang für Expats nicht willkürlich ein. Sie agieren in einem Rahmen, der die Betreuung internationaler Kunden tatsächlich komplexer macht. Diesen Rahmen zu verstehen, ist der erste Schritt, um mit ihm zu arbeiten, statt gegen ihn.
AML-Regeln (Anti-Money Laundering) verpflichten Banken dazu, die Herkunft der Kundengelder zu identifizieren und Transaktionen auf verdächtige Muster zu überwachen. In der Schweiz bildet das Geldwäschereigesetz (GwG) die gesetzliche Grundlage, während die Eidgenössische Finanzmarktaufsicht (FINMA) die Einhaltung überwacht. Banken müssen einen „risikobasierten“ Ansatz bei der Kundenakzeptanz nachweisen, was bedeutet, dass sie das Risikoprofil jedes Kunden vor der Kontoeröffnung und danach in regelmäßigen Abständen formell bewerten.
KYC (Know Your Customer) ist der praktische Prozess, der aus den AML-Verpflichtungen resultiert: das Sammeln, Verifizieren und Aufbewahren von Identitätsnachweisen, Adressnachweisen sowie Belegen über Einkommen oder Vermögen. Für einen in der Schweiz ansässigen Kunden mit lokalem Arbeitgeber und gemeldetem Wohnsitz ist dies unkompliziert. Für einen Expat, der gerade erst angekommen ist oder finanzielle Verbindungen in mehreren Ländern unterhält, erfordert derselbe Prozess mehr Dokumente, mehr Prüfungsschritte und mehr Ermessensentscheidungen durch das Compliance-Team der Bank.
FATCA (der US Foreign Account Tax Compliance Act) verpflichtet Schweizer Banken dazu, Konten von US-Personen zu identifizieren und an die US-Steuerbehörde (IRS) zu melden. Der damit verbundene administrative Aufwand ist so erheblich, dass einige Schweizer Banken in der Vergangenheit US-Kunden abgelehnt oder zusätzliche Anforderungen an sie gestellt haben.
CRS (der OECD Common Reporting Standard) funktioniert für die meisten anderen Nationalitäten ähnlich. Seit 2018 nimmt die Schweiz am automatischen Informationsaustausch mit Partnerstaaten teil. Das bedeutet, dass der Kontostand und die Einkünfte eines deutschen oder französischen Expats in der Schweiz an dessen heimische Steuerbehörde gemeldet werden. Banken müssen die Dokumentation sammeln, um diese Berichte korrekt zu erstellen, was den Arbeitsaufwand beim Onboarding erhöht.
„Die Ära anonymer oder nur leicht dokumentierter Schweizer Konten ist vorbei. Das moderne Schweizer Banking setzt heute auf radikale Transparenz und eine detaillierte Überprüfung, die mit einer Steuerprüfung vergleichbar ist.“ Dieser Wandel ist strukturell, nicht zyklisch, und betrifft jeden Kunden ohne Wohnsitz in der Schweiz, unabhängig von der Vermögenshöhe.
Jenseits der Compliance gibt es eine einfache betriebswirtschaftliche Kalkulation. Für viele Banken übersteigen die Grenzkosten für die Führung eines kleinen internationalen Kontos – mit der verstärkten Sorgfaltsprüfung, regelmäßigen Überprüfungen und Berichtspflichten – den Ertrag, den dieses Konto generiert. Deshalb bevorzugen große Retail-Banken zunehmend ansässige Kunden oder vermögende Privatkunden, und deshalb haben Fintech-Anbieter eine echte Marktlücke gefunden.
Sanktionsprüfungen und Abklärungen zu politisch exponierten Personen (PEP) bilden eine weitere Ebene. Kunden mit Verbindungen zu sanktionierten Ländern oder Personen, die prominente öffentliche Ämter innehaben oder hatten, lösen unabhängig von ihren persönlichen Umständen eine zwingende verstärkte Sorgfaltsprüfung aus. Banken, denen die spezialisierte Kapazität zur Bearbeitung solcher Fälle fehlt, lehnen diese oft direkt ab.
Wie Wohnsitz- und Visastatus die verfügbaren Konten beeinflussen
Nicht alle Schweizer Bankkonten sind gleich, und die Kategorie, auf die Sie zugreifen können, hängt stark von Ihrem Wohnsitzstatus ab.
Eine Aufenthaltsbewilligung allein garantiert noch keinen Zugang zu einem herkömmlichen Privatkonto. Viele traditionelle Banken verlangen nach wie vor einen Wohnsitz in der Schweiz und in der Praxis oft auch einen Schweizer Arbeitsvertrag, bevor sie ein Konto mit vollem Funktionsumfang eröffnen. Die Anmeldung bei der Wohngemeinde ist das Dokument, das den Weg zu den meisten Kontomodellen für Ansässige ebnet. Deshalb ist es so wichtig, diesen Schritt direkt nach der Ankunft zu erledigen.
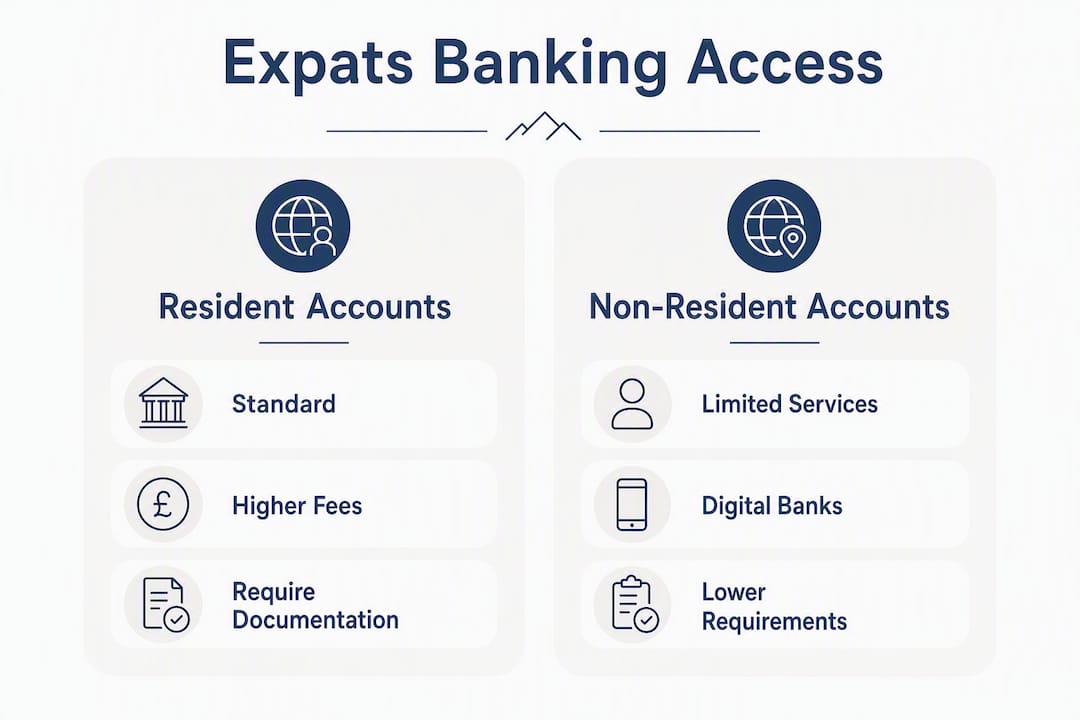
Digitalbanken schließen die Lücke für Neuankömmlinge genau deshalb, weil sie nicht vom ersten Tag an den kompletten Dokumentenstapel verlangen. Anbieter wie Neon stellen innerhalb weniger Stunden eine Schweizer IBAN aus und akzeptieren einen Reisepass sowie eine Schweizer Adresse. Damit sind sie eine praktische Übergangslösung, während die formelle Anmeldung noch aussteht. Die Einschränkung: Manche Arbeitgeber und Vermieter bevorzugen weiterhin die IBAN einer traditionellen Bank. Ein digitales Konto ist daher eher ein Ausgangspunkt als eine dauerhafte Lösung für jeden.
Welche Dokumente Schweizer Banken typischerweise verlangen: eine praktische KYC-Checkliste
Eine gute Vorbereitung ist der effektivste Weg, um bei der Eröffnung eines Schweizer Kontos Hürden zu vermeiden. Die genauen Anforderungen variieren von Bank zu Bank, aber mit den folgenden Dokumenten decken Sie die allermeisten Fälle ab.
- Gültiger Reisepass oder Personalausweis – das primäre Identitätsdokument; ein Führerschein reicht nicht aus.
- Nachweis des Schweizer Wohnsitzes – entweder die Anmeldebestätigung Ihrer Gemeinde oder ein unterzeichneter Mietvertrag auf Ihren Namen.
- Aufenthaltsbewilligung – B-Bewilligung (Aufenthaltsbewilligung), C-Bewilligung (Niederlassungsbewilligung) oder gegebenenfalls L-Bewilligung (Kurzaufenthalter); EU/EFTA-Bürger können ihre Anmeldebescheinigung verwenden.
- Einkommens- oder Beschäftigungsnachweis – ein aktueller Arbeitsvertrag, Lohnabrechnungen der letzten drei Monate oder ein Schreiben Ihres Arbeitgebers auf Firmenbriefpapier.
- Aktuelle Ansässigkeitsbescheinigung für Steuerzwecke – besonders relevant für Nichtansässige und Personen mit Einkünften in mehreren Ländern.
- Bankreferenzschreiben – wird von einigen Privatbanken und gelegentlich von traditionellen Retail-Banken für nicht ansässige Antragsteller verlangt.
- Nachweis über die Mittelherkunft – bei größeren Einzahlungen verlangen Banken Belege wie Lohnabrechnungen, Steuererklärungen, Erbschaftsdokumente oder Kaufverträge. Mündliche Erklärungen reichen gemäß den GwG-Vorgaben nicht aus; die Schwelle hierfür liegt in der Regel bei Überweisungen ab 10.000 CHF.
Die Anforderung eines Mittelherkunftsnachweises trifft viele Expats unvorbereitet, insbesondere wenn sie Ersparnisse aus dem Ausland überweisen, um einen Immobilienkauf oder eine Investition zu finanzieren. Banken lehnen Konten ab oder sperren sie, wenn diese Dokumentation fehlt. Es lohnt sich also, diese Unterlagen zusammenzustellen, bevor Sie eine große Überweisung tätigen.
Profi-Tipp: Wenn Sie zu einem Termin in die Filiale eingeladen werden, seien Sie offen und direkt bezüglich Ihrer Einkommensquellen und Ihrer finanziellen Historie. Banken suchen nicht nach Perfektion, sondern nach Konsistenz und Transparenz. Vermeiden Sie vage Antworten zur Herkunft Ihrer Gelder und bringen Sie lieber mehr Dokumente mit, als Sie für nötig halten. Ein Kunde mit vollständigen Unterlagen lässt sich deutlich einfacher onboarden als einer mit lückenhaften Angaben.
Warum Banken Expat-Konten einschränken oder kündigen und was Sie dagegen tun können
Kontoeinschränkungen und -kündigungen kommen bei Expat-Kunden häufiger vor, als die meisten erwarten. Sie geschehen selten ohne ein vorausgehendes Aktivitätsmuster, das die Compliance-Systeme der Bank ausgelöst hat.
Unerklärte große Überweisungen sind der häufigste Auslöser. Eine Überweisung von 50.000 CHF von einem Auslandskonto ohne vorherige Ankündigung oder unterstützende Dokumente führt fast sicher zu einer Compliance-Prüfung. Die Lösung ist einfach: Informieren Sie Ihre Bank vorab über jede bedeutende eingehende Überweisung und halten Sie die Nachweise zur Mittelherkunft bereit, um sie sofort vorlegen zu können.
Längere Inaktivität schlägt Alarm, da dies darauf hindeuten könnte, dass das Konto für andere Zwecke als den regulären Zahlungsverkehr eröffnet wurde. Wenn Sie ein Schweizer Konto besitzen, aber längere Zeit im Ausland leben, führen Sie zumindest gelegentlich Transaktionen durch und halten Sie Ihre Kontaktdaten bei der Bank aktuell.
Wohnsitzwechsel ohne Mitteilung sind aus Sicht der Bank ein Compliance-Verstoß. Wenn Sie die Schweiz verlassen, aber Ihr Konto behalten, ändern sich die Meldepflichten der Bank. Wenn Sie sie nicht über Ihre neue Adresse oder Ihren neuen steuerlichen Wohnsitz informieren, kann das Konto markiert oder gekündigt werden. Informieren Sie Ihre Bank immer schriftlich, wenn sich Ihr Aufenthaltsstatus ändert.
Verbindungen zu Hochrisiko-Jurisdiktionen können Kunden betreffen, die Gelder aus Ländern erhalten oder dorthin senden, die auf FATCA-Listen oder internationalen Sanktionsregistern stehen. Das bedeutet nicht zwangsläufig, dass der Kunde etwas falsch gemacht hat, aber die Bank muss eine verstärkte Sorgfaltsprüfung durchführen – und manche Institute lehnen dies ab, anstatt den Aufwand zu betreiben.
Wenn Ihr Konto eingeschränkt wurde, kontaktieren Sie die Compliance-Abteilung der Bank direkt und schriftlich und reichen Sie die angeforderten Unterlagen umgehend ein. Wenn Sie die Einschränkung für ungerechtfertigt halten, bietet der Schweizer Bankenombudsmann einen kostenlosen Mediationsdienst an. Schnelles Handeln ist wichtig: Gesperrte Konten können innerhalb weniger Tage Lohnzahlungen, Mietüberweisungen und Investitionsaktivitäten beeinträchtigen.
Welche Bankoptionen stehen Expats in der Schweiz realistisch zur Verfügung
Der Schweizer Bankenmarkt bietet vier verschiedene Kategorien für Expats, die sich jeweils in ihrer Risikobereitschaft, Kostenstruktur und Eignung unterscheiden.
Die UBS ist nach der Übernahme der Credit Suisse im Jahr 2023 das dominierende Institut und bei neuen Privatkonten für Nichtansässige deutlich selektiver geworden. PostFinance bietet als staatsnahes Institut einen breiteren Zugang für Ansässige, hat aber eigene Einschränkungen für Nichtansässige. Seit 2023 sind große Retail-Banken bei neuen Konten für Nichtansässige wesentlich zurückhaltender, während Privatbanken zwar offen für Nichtansässige bleiben, jedoch hohe Mindestanlagesummen verlangen.
Wise verdient eine besondere Erwähnung für Expats, die Geld über Währungsgrenzen hinweg verwalten müssen. Es ist keine Schweizer Bank und bietet keine Schweizer IBAN, aber es bietet Multi-Währungs-Konten mit transparenten Gebühren. Es wird von digitalen Nomaden und international mobilen Fachkräften häufig als Ergänzung zu einem lokalen Konto genutzt. Neon hingegen bietet eine Schweizer IBAN und ist vollständig in das Schweizer Zahlungssystem integriert, was es zur praktischeren Lösung für den ersten Tag nach der Ankunft in der Schweiz macht.
Für grenzüberschreitende Finanzplanung in Zürich und anderen Schweizer Städten ist die Kombination aus einem Fintech-Konto für tägliche Transaktionen und einer Privatbank- oder Vermögensverwaltungslösung für langfristige Anlagen zunehmend das Modell, das international mobile Kunden nutzen.
So verbessern Sie Ihre Chancen: ein praktischer Zeitplan und die Kosten
Die Reihenfolge, in der Sie Ihre Schritte unternehmen, ist genauso wichtig wie die Schritte selbst.
- Innerhalb der ersten zwei bis vier Wochen: — Erledigen Sie Ihre Anmeldung bei der Gemeinde. Dieses Dokument ist der Schlüssel zur Eröffnung eines Kontos für Ansässige bei traditionellen Banken.
Zu den Kosten: Dienstleistungen für Nichtansässige bei traditionellen Banken verursachen in der Regel Kontoführungsgebühren von 30 bis 300 CHF pro Monat, bei einer Mindesteinlage von 10.000 bis 50.000 CHF. Fintech-Konten haben solche Mindestanforderungen nicht und bieten oft kostenlose oder sehr günstige monatliche Konditionen, weshalb sie für die meisten Neuankömmlinge der praktische Ausgangspunkt sind. Für diejenigen, die eine Finanzierung für ein Eigenheim in der Schweiz in Betracht ziehen, stärkt der frühzeitige Aufbau einer traditionellen Bankbeziehung den Hypothekenantrag erheblich.
Um die Beziehung nach der Kontoeröffnung aufrechtzuerhalten, ist ein konsistentes und transparentes Verhalten erforderlich: regelmäßige Transaktionen, zeitnahe Antworten auf Compliance-Anfragen und eine proaktive Kommunikation bei wesentlichen Änderungen Ihrer finanziellen Situation.
Was die Konsolidierung 2023 und die Geldwäschereireformen 2026 für den Bankzugang von Expats bedeuten
Der Schweizer Bankensektor hat in den letzten Jahren zwei bedeutende strukturelle Veränderungen durchlaufen, die das Umfeld für Kunden mit Wohnsitz im Ausland weiter verschärft haben.
Die Übernahme der Credit Suisse durch die UBS im Jahr 2023 hat die Anzahl der großen Wettbewerber im Privatkundengeschäft in der Schweiz reduziert und die Compliance-Entscheidungsfindung auf weniger Institute konzentriert. Der praktische Effekt ist eine zunehmende Selektivität: Bei geringerem Wettbewerbsdruck haben Großbanken weniger Anreize, komplexe oder nur geringfügig profitable Konten für Nichtansässige zu akzeptieren.
Die bedeutendere Änderung ist das Geldwäschereigesetz-Reformpaket, das am 1. Oktober 2026 in Kraft tritt. Die neuen Geldwäscherei- und Transparenzpflichten der Schweiz weiten die Sorgfaltspflichten auf juristische Personen aus und dehnen die Verpflichtungen auf bestimmte nicht-finanzielle Akteure aus. Die Reform führt das Bundesgesetz über die Transparenz juristischer Personen (TJPG) ein, das die Meldung wirtschaftlich berechtigter Personen an ein nicht-öffentliches Bundesregister vorschreibt. Nichteinhaltung kann verwaltungs-, zivil- und strafrechtliche Sanktionen nach sich ziehen.
„Die Konsolidierung der Schweizer Großbanken 2023 und die Reihe der Geldwäschereireformen bis 2026 signalisieren eine dauerhafte strukturelle Straffung: Banken priorisieren langfristige, regelkonforme Beziehungen gegenüber einer volumenbasierten Kundengewinnung.“ Für Expats bedeutet dies, dass die Dokumentations- und Transparenzstandards, die 2024 noch anspruchsvoll wirkten, zum Standard und nicht zur Ausnahme werden.
Für Expats und international mobile Kunden ist die praktische Konsequenz klar: Die Hürden für das Onboarding werden weiter steigen, und Kunden, die keine saubere, gut dokumentierte Finanzhistorie vorweisen können, werden weniger Institute finden, die bereit sind, sie zu bedienen. Es ist ratsam, dass jeder, der eine komplexe grenzüberschreitende Finanzstruktur verwaltet, die veröffentlichten Leitlinien der FINMA sowie die Zusammenfassung der Geldwäschereireform von EY direkt konsultiert.
Wichtige Erkenntnisse
Der Bankzugang für Expats in der Schweiz unterscheidet sich vor allem deshalb, weil internationale Compliance-Verpflichtungen, Geldwäscherei- und KYC-Anforderungen sowie kommerzielle Kostenkalkulationen Kunden mit Wohnsitz im Ausland für Banken strukturell anspruchsvoller machen.
Eine Perspektive darauf, was Expats tatsächlich vom Schweizer Bankwesen benötigen
Die Diskussion über den Bankzugang für Expats konzentriert sich meist auf die Hindernisse, und diese sind real. Aber aus meiner Sicht ist es hilfreicher zu fragen, was ein gut vorbereiteter Expat tatsächlich vom Schweizer Bankensystem benötigt und ob das System trotz aller Reibungspunkte dies leisten kann.
Die Antwort lautet ja, aber nur, wenn Sie mit derselben Sorgfalt vorgehen, die auch die Banken anwenden. Die Kunden, die am meisten Schwierigkeiten haben, sind diejenigen, die erwarten, dass das Schweizer Bankwesen so funktioniert wie in ihrem Heimatland: eine schnelle Online-Bewerbung, minimale Dokumentation und ein Konto innerhalb von 48 Stunden. Diese Erwartung ist in vielen Rechtsordnungen angemessen. In der Schweiz ist sie das nicht.
Was das Schweizer System belohnt, ist Transparenz und Vorbereitung. Ein Kunde, der mit beglaubigten Dokumenten, einer klaren Aufstellung von Einkommen und Vermögen sowie einem realistischen Plan für die ersten drei Monate ankommt, wird den Prozess als machbar empfinden. Derselbe Kunde, der mit vagen Antworten zur Herkunft der Mittel und der Erwartung ankommt, die Bank werde ihm einfach vertrauen, wird auf jeder Stufe auf Widerstand stoßen.
Die Geldwäschereireformen 2026 sind keine Bedrohung für gut vorbereitete Expats. Sie sind eine Formalisierung von Standards, die sorgfältige Kunden bereits erfüllen. Das eigentliche Risiko liegt bei denjenigen, die ihre grenzüberschreitenden Finanzen informell verwaltet haben und sich auf Beziehungen oder Altsysteme verlassen, die durch die neuen Transparenzanforderungen offengelegt werden.
Für Expats, die auch an langfristigen Vermögensaufbau denken, sind die Bankenfrage und die Investitionsfrage miteinander verbunden. Wo Sie Ihr Vermögen halten, in welcher Währung und über welche Struktur, beeinflusst Ihre steuerliche Ansässigkeit und Ihre Meldepflichten. Die richtige Bankverbindung ist das Fundament; darauf einen schlüssigen Finanzplan für Expats in der Schweiz aufzubauen, ist das, worin der eigentliche Mehrwert liegt.
Wie Marmot Finance Expats bei Schweizer Bankgeschäften und Vermögensplanung unterstützt
Marmot Finance ist ein von der FINMA akkreditierter Vermögensverwalter, der sich an Frauen, Familien und international mobile Fachkräfte in der Schweiz und Europa richtet. Für Expats, die mehr als nur ein Bankkonto benötigen, bietet das Unternehmen grenzüberschreitende Finanzplanung, Unterstützung bei der Kontoeröffnung und personalisierte Vermögensverwaltung in CHF, EUR und USD, strukturiert nach dem Aufenthaltsstatus, den steuerlichen Verpflichtungen und den langfristigen Zielen jedes Kunden.
Wo eine Standard-Bankbeziehung endet, beginnt Marmot Finance: Wir helfen Kunden zu verstehen, wie ihre Schweizer Kontostruktur mit der Vorsorgeplanung, Anlageportfolios und grenzüberschreitender Steuerberichterstattung interagiert. Der Vermögensverwaltungsservice umfasst den Portfolioaufbau mit ETF- und fondsbasierten Strategien, thematische Ansätze einschließlich nachhaltiger und geschlechterspezifischer Investitionen sowie laufendes Finanzcoaching für Kunden, die echte finanzielle Klarheit schaffen wollen, anstatt nur Vermögenswerte zu halten.
Vereinbaren Sie ein Erstgespräch mit dem Team von Marmot Finance, um Ihre Situation zu besprechen und den praktischsten und regelkonformen Weg zum Schweizer Banking und zur Vermögensverwaltung zu finden.
Nützliche Quellen und weiterführende Literatur
- FINMA – Eidgenössische Finanzmarktaufsicht: Die primäre Regulierungsbehörde für das Schweizer Bankwesen; veröffentlicht Richtlinien zu Geldwäschereibekämpfung (GwG), KYC und Standards zur Kundenannahme.
- EY Schweiz: GwG-Reform und neue Transparenzpflichten: Detaillierte Zusammenfassung des GwG-Reformpakets vom Oktober 2026, einschließlich TLEA und Meldepflichten für wirtschaftlich berechtigte Personen.
- The Local Switzerland: Kann eine Schweizer Bank einen ausländischen Kunden ablehnen?: Praktischer Überblick über das Ablehnungsrecht von Banken, Regeln zur Herkunft der Vermögenswerte und Erfahrungen von Expats.
- Global Investments: Schweizer Banking für Nichtansässige: Behandelt Kontotypen, Trends bei der Annahme von Nichtansässigen und Schwellenwerte im Private Banking.
- Moneyland: Schweizer Bankgebühren für Nichtansässige: Vergleich von Gebühren und Mindesteinlagen für Konten von Nichtansässigen bei Schweizer Banken.
- LivingEase: Die besten Schweizer Bankkonten für Expats: Praktischer Leitfaden zu Banking-Optionen für den ersten Tag und die empfohlene Reihenfolge der Dokumentation für Neuankömmlinge.
- Marmot Finance: Finanzplanung für Expats in der Schweiz: Marmots eigener Leitfaden zu regulatorischen und finanzplanerischen Überlegungen für international mobile Kunden in der Schweiz.
Dieser Artikel bietet allgemeine Informationen über das Schweizer Bankwesen und regulatorische Rahmenbedingungen. Er stellt keine Finanz-, Rechts- oder Steuerberatung dar. Leser sollten aktuelle Anforderungen vor Entscheidungen direkt bei ihrer Bank, der FINMA oder einem qualifizierten Fachmann überprüfen.
Empfohlen
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance