

Eine Familie in Zumikon plant ihre Altersvorsorge, indem sie drei Punkte nacheinander klärt: Was zahlen der Staat und die Pensionskasse, welche Lücke klafft zwischen diesem Einkommen und den tatsächlichen Ausgaben und wie lässt sich diese Lücke durch Sparen, Investitionen und eine sinnvolle zeitliche Planung der Auszahlungen schließen? Die Regeln basieren auf Bundesrecht, die steuerliche Behandlung auf den Vorgaben des Kantons Zürich und die Entscheidungen auf Ihrem eigenen Haushalt. Dieser Leitfaden führt Sie in verständlicher Sprache durch jeden Schritt.
Marmot Finance
Planen Sie die finanzielle Zukunft Ihrer Familie
Marmot Finance unterstützt Frauen und Familien in der Schweiz mit maßgeschneidertem Investmentmanagement, persönlicher Beratung und benutzerfreundlichen digitalen Tools.
Kurz gefasst
- Zwei staatliche Säulen bilden das Fundament: die AHV (erste Säule) und die Pensionskasse (zweite Säule). Bei Ehepaaren ist die kombinierte AHV-Rente gedeckelt, weshalb der Haushalt in der Regel mehr benötigt, als der Staat bereitstellt.
- Ihr Pensionskassenausweis ist das wichtigste Dokument, das Sie besitzen. Er zeigt Ihr Kapital, Ihren Umwandlungssatz und Ihre Optionen für einen Kapitalbezug.
- Im Kanton Zürich wird eine Kapitalauszahlung aus der Pensionskasse getrennt vom übrigen Einkommen besteuert. Eine Verteilung der Bezüge auf mehrere Steuerjahre kann die Steuerlast senken.
- Private Investitionen, gehalten in einer für Ihre Familie passenden Struktur, schließen die Lücke. Fangen Sie früh an, halten Sie den Plan schriftlich fest und überprüfen Sie ihn jährlich.
Warum die Altersvorsorge in Zumikon eine eigene Betrachtung erfordert
Zumikon liegt am Pfannenstiel über dem Zürichsee, und viele Haushalte hier verfügen über höhere Einkommen, Immobilienbesitz und mehrere Vermögensquellen. Das macht die Planung meist komplexer als eine einfache Berechnung von AHV und Pensionskasse. Wohneigentum, ein Unternehmen, die Ausbildung der Kinder und manchmal auch Vermögenswerte im Ausland spielen eine Rolle.
Auch die steuerliche Situation ist lokal geprägt. Für das Jahr 2026 hat die Gemeinde Zumikon ihren Steuerfuss auf 71 % festgelegt, während der kantonale Steuerfuss bei 95 % liegt, beides niedrigere Werte als im Vorjahr. Da sich Steuerfüsse ändern, lohnt es sich, bei der Modellierung Ihres zukünftigen Nettoeinkommens jedes Jahr den aktuellen Wert zu prüfen.
An der grundlegenden Architektur ändert dies nichts. Die Schweizer Altersvorsorge ruht auf drei Säulen, und die erste Aufgabe besteht darin, zu verstehen, was die ersten beiden Säulen leisten werden.
Erste Säule: Was die AHV Ihrem Haushalt zahlt
Die AHV ist die staatliche Alters- und Hinterlassenenversicherung. Laut dem Bundesamt für Sozialversicherungen (BSV) beträgt die maximale monatliche Altersrente für eine Einzelperson im Jahr 2026 2.520 CHF, und Sie erhalten diese nur bei einer lückenlosen Beitragsdauer. Beitragslücken mindern die Rente – ein besonderes Anliegen für Personen, die Jahre im Ausland verbracht oder ihre Erwerbstätigkeit für die Kindererziehung unterbrochen haben.
Für Ehepaare ist das Bild weniger großzügig, als einfach den Einzelbetrag zu verdoppeln. Dieselbe BSV-Seite erläutert, dass für Ehepaare eine Obergrenze für die kombinierten Renten bei 150 % der maximalen Einzelrente liegt, was 3.780 CHF pro Monat entspricht. Auf das Jahr gerechnet, bei 13 Rentenzahlungen, sind das maximal 49.140 CHF für den Haushalt.
Für eine Familie in Zumikon, die einen komfortablen Lebensstil gewohnt ist, ist das lediglich eine Untergrenze, kein Plan. Es ist hilfreich, diesen Betrag als den sicheren Teil Ihres Einkommens zu betrachten und nicht als den Teil, der ausreicht.
Hinterlassenenrenten
Es ist wichtig zu wissen, was passiert, wenn ein Partner verstirbt. Die Witwen- oder Witwerrente beträgt 80 % der Rente der verstorbenen Person, was im Jahr 2026 zwischen 1.008 CHF und 2.016 CHF pro Monat entspricht. Für einen Haushalt, der auf zwei Einkommen oder zwei Renten angewiesen ist, kann der Rückgang erheblich sein. Ihr Plan sollte daher aufzeigen, wovon der überlebende Partner leben würde.
Überprüfen Sie Ihren Beitragsverlauf
Sie können bei Ihrer AHV-Ausgleichskasse einen Auszug aus Ihrem individuellen Konto anfordern. Sollten Sie Lücken feststellen, klären Sie frühzeitig, wie diese behoben werden können. Dieser zehnminütige Aufwand kann Ihre Rente ein Leben lang beeinflussen, und es ist am einfachsten, dies zu korrigieren, solange die betreffenden Jahre noch nicht lange zurückliegen.
Zweite Säule: Die Pensionskasse und Ihre Wahlmöglichkeiten
Die zweite Säule soll es Ihnen ermöglichen, Ihren bisherigen Lebensstandard angemessen fortzuführen. Arbeitnehmende mit einem Jahresverdienst von über 22.680 CHF sind 2026 obligatorisch versichert, und die Sparbeiträge beginnen ab dem 25. Lebensjahr. Der Umwandlungssatz für den obligatorischen Teil beträgt 6,8 %, wie das BSV auf derselben Seite angibt. Dies ist der Prozentsatz, mit dem Ihr angespartes Kapital in eine jährliche Rente umgerechnet wird.
Ein einfaches Beispiel verdeutlicht, was das bedeutet. Betrüge der obligatorische Teil Ihres Kapitals 500.000 CHF, ergäbe ein Umwandlungssatz von 6,8 % eine jährliche Rente von 34.000 CHF, also etwa 2.833 CHF pro Monat. Die meisten Pensionskassen mit überobligatorischer Deckung verwenden für den Zusatzteil niedrigere Sätze, daher kann Ihr tatsächlicher Wert abweichen. Das Beispiel dient lediglich dazu, die Funktionsweise zu veranschaulichen.
Obligatorisch oder überobligatorisch?
Das BSV weist darauf hin, dass über zwei Drittel der Arbeitnehmenden in der Schweiz überobligatorisch versichert sind, was bedeutet, dass ihre Kasse mehr als das gesetzliche Minimum bietet. Zu welcher Gruppe Sie gehören, beeinflusst, wie sich Reformen und Marktrenditen auf Ihre Rente auswirken. Dies ist auf Ihrem Pensionskassenausweis ersichtlich. Falls Sie die Antwort dort nicht finden, fragen Sie direkt bei Ihrer Kasse nach.
Der Umwandlungssatz ist in Bewegung
Die Lebenserwartung ist gestiegen, und viele Kassen reagieren darauf mit einer Senkung ihrer Sätze. FUTURA ist ein Beispiel dafür: Die Kasse veröffentlicht ihre Umwandlungssätze und Kennzahlen transparentund gibt an, diese im Laufe der Zeit anzupassen. Die Lektion für Ihre Planung ist einfach: Verwenden Sie keinen alten Auszug oder einen Satz, an den Sie sich von vor fünf Jahren erinnern. Nehmen Sie den aktuellen und den prognostizierten Satz aus Ihrem neuesten Ausweis.
Reform und Zugang
Die BVG-Reform ändert auch, wer in die zweite Säule aufgenommen werden kann. Laut BSV senkt die Reform die Eintrittsschwelle für die Versicherung in einer Pensionskasse. Dies ist besonders für Personen mit mehreren Teilzeitstellen relevant, was bei Frauen häufiger vorkommt. Wenn ein Partner in Teilzeit gearbeitet hat, sollten Sie prüfen, ob die Absicherung durch die zweite Säule bisher lückenhaft war.
Rente oder Kapital: Die Entscheidung mit der größten steuerlichen Auswirkung
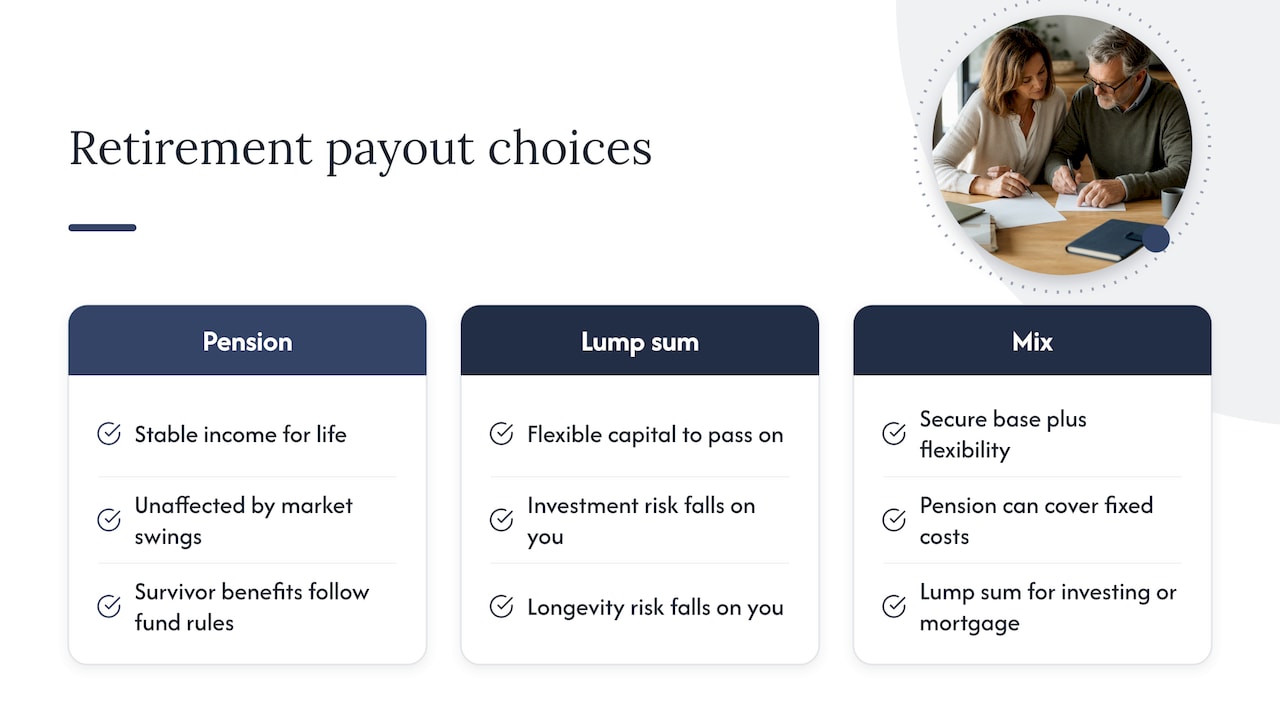
Bei der Pensionierung können Sie in der Regel zwischen einer monatlichen Rente, einer Kapitalauszahlung oder einer Mischform wählen. Gesetzlich können Sie mindestens ein Viertel Ihres Vorsorgekapitals als Kapital beziehen. Viele Kassen erlauben mehr, doch die Bestimmungen variieren – werfen Sie daher einen Blick in das Reglement Ihrer Pensionskasse.
Es gibt keine allgemeingültige Lösung. Hier sind einige Überlegungen dazu.
Die Rente bietet Ihnen ein stabiles Einkommen auf Lebenszeit, das von Marktschwankungen unbeeinflusst bleibt. Zudem ist das Kapital nicht mehr in derselben Weise vererbbar: Die Hinterlassenenleistungen hängen von den Bestimmungen Ihrer Kasse ab.
Die Kapitalauszahlung bietet Ihnen Flexibilität und die Möglichkeit, Ihren Kindern Kapital zu hinterlassen. Gleichzeitig tragen Sie das Anlagerisiko sowie das Langlebigkeitsrisiko selbst. Sie benötigen einen Plan, damit das Geld ausreicht.
Eine Mischform ist bei Familien beliebt, die eine sichere Basis mit einer gewissen Flexibilität kombinieren möchten. Ein Paar könnte beispielsweise die Rente zur Deckung der Fixkosten nutzen und einen Teil als Kapital beziehen, um diesen langfristig anzulegen oder eine Hypothek abzuzahlen.
Wenn Sie die beiden Optionen vergleichen, sollten Sie zunächst die Berechnungen im Online-Portal Ihrer Kasse durchspielen. Viele Kassen, wie etwa FUTURA mit dem Portal myFUTURA, bieten Simulationen an, die aufzeigen, wie sich verschiedene Entscheidungen auf Ihr Einkommen und Ihre Liquidität auswirken.
Wie Kapitalauszahlungen in Zürich besteuert werden
Im Kanton Zürich werden Kapitalauszahlungen aus der Vorsorge getrennt vom übrigen Einkommen zu einem privilegierten Steuersatz besteuertDer Steuersatz wird aus einem Zwanzigstel der Auszahlung abgeleitet, wobei eine kantonale Mindeststeuer von 2 % gilt. Die detaillierten Regeln sind im Wegweiser des kantonalen Steueramts zur </SEGMENT 1] Besteuerung von Kapitalleistungen</SEGMENT 2].
Der wichtigste praktische Punkt ist die Zusammenrechnung. Fallen mehrere Auszahlungen in dasselbe Steuerjahr, werden sie addiert, was den effektiven Steuersatz in die Höhe treiben kann. Wenn Sie über ein Pensionskassenkapital, ein Säule-3a-Konto und vielleicht ein Freizügigkeitskonto verfügen, prüfen Sie, ob Sie diese in verschiedenen Jahren beziehen können. Ob dies möglich ist, hängt von Ihrem Alter, Ihren Konten und den Regeln des jeweiligen Anbieters ab. Fragen Sie daher Ihren Steuerberater oder das kantonale Steueramt, bevor Sie sich festlegen.</SEGMENT 3]
Wenn Sie als Paar planen, denken Sie daran, dass jeder von Ihnen eigene Auszahlungen tätigt. Die gemeinsame zeitliche Planung der Bezüge beider Partner bietet oft das größte Sparpotenzial.</SEGMENT 4]
Die Lücke: Was Ihre Familie tatsächlich ausgeben wird</SEGMENT 5]
Sobald Sie Ihre Einkünfte aus AHV und Pensionskasse kennen, vergleichen Sie diese mit Ihren voraussichtlichen Ausgaben. Die Lücke ist der Betrag, den private Ersparnisse und Investitionen decken müssen. Ein praktischer Weg hierfür:</SEGMENT 6]
- Listen Sie Ihre Fixkosten im Ruhestand auf: Wohnen, Krankenkassenprämien, Steuern, Versicherungen.</SEGMENT 7]
- Addieren Sie die flexiblen Kosten: Reisen, Hobbys, Unterstützung für Kinder oder Enkel.</SEGMENT 8]
- Ziehen Sie die erwarteten AHV- und Pensionskasseneinkünfte nach Steuern ab.</SEGMENT 9]
- Teilen Sie die verbleibende jährliche Lücke durch eine vorsichtige Entnahmerate, um zu sehen, wie viel Kapital Sie benötigen.</SEGMENT 10]
Nehmen wir das Beispiel eines Paares, das nach Steuern 120.000 CHF pro Jahr zur Verfügung haben möchte. Wenn die AHV maximal 49.140 CHF zahlt und die Pensionskassen zusammen 60.000 CHF, beträgt die Lücke vor Steuereffekten etwa 10.860 CHF pro Jahr. Das ist überschaubar. Wenn die Pensionskassen nur 30.000 CHF zahlen, liegt die Lücke bei 40.860 CHF pro Jahr, und der benötigte Sparbetrag ist deutlich höher. Diese Zahlen dienen der Veranschaulichung, nicht als Prognose, zeigen aber, warum der Vorsorgeausweis so wichtig ist.</SEGMENT 11]
Vergessen Sie nicht das Szenario der Hinterbliebenenversorgung von vorhin. Führen Sie dieselbe Berechnung für eine Person durch, die allein im Haus lebt.</SEGMENT 12]
Säule 3 und Privatvermögen: Die Lücke schließen</SEGMENT 13]
Die dritte Säule umfasst sowohl das gebundene Vorsorgekonto (3a) als auch freie private Anlagen. Ein gebundenes Konto bietet Steuervorteile bei den Einzahlungen, das Geld ist jedoch bis zum Ruhestand gebunden, mit wenigen Ausnahmen. Freies Vermögen ist flexibel, bietet aber nicht dieselben steuerlichen Vorteile.</SEGMENT 14]
Für Familien mit erheblichem Vermögen geht die Frage schnell über das 3a-Konto hinaus. Typische Fragen sind, wie man für einen Horizont von 25 oder 30 Jahren anlegt, wie viel man in Immobilien halten sollte, wie man Währungsrisiken begrenzt und wie man Vermögen weitergibt. Ein gut strukturiertes Portfolio aus diversifizierten ETFs und Fonds, das auf Ihre Ziele und Ihre Risikotoleranz abgestimmt ist, bildet meist die Grundlage. Kosten sind entscheidend, da sie sich über Jahrzehnte summieren; vergleichen Sie daher die Gebühren auf derselben Basis, bevor Sie eine Entscheidung treffen.</SEGMENT 15]
Familien mit Geschäftsvermögen oder mehreren beteiligten Generationen fragen sich möglicherweise auch, ob eine Family-Office-Struktur sinnvoll wäre. Dies ist ein größerer Schritt, und </SEGMENT 16] wann eine Family-Office-Struktur sinnvoll ist</SEGMENT 17] hängt von der Höhe des Vermögens und der Komplexität der familiären Situation ab. Für die meisten Haushalte stehen ein klarer Plan und ein gut verwaltetes Portfolio an erster Stelle.</SEGMENT 18]

Besondere Punkte für Frauen und internationale Familien</SEGMENT 19]
Frauen in der Schweiz gehen oft mit geringerem Pensionskassenkapital in den Ruhestand, da Teilzeitarbeit und Erwerbsunterbrechungen sowohl die AHV-Beiträge als auch die Ersparnisse in der zweiten Säule reduzieren. Wenn dies auf Sie zutrifft, betrachten Sie den gesamten Haushalt. Freiwillige Einkäufe in die Pensionskasse, eine faire Aufteilung der Ersparnisse zwischen den Partnern und ein eigenes Anlagekonto können einen echten Unterschied machen. Unsere Kollegen erleben oft Paare, bei denen ein Partner die Finanzen verwaltet und der andere die Zahlen nicht kennt. Es ist ratsam, dass beide Partner den Plan verstehen.</SEGMENT 20]
Wenn Sie aus dem Ausland nach Zumikon gezogen sind, ist Ihre Vorsorgehistorie der ersten und zweiten Säule möglicherweise lückenhaft, und Sie haben eventuell noch Rentenansprüche in anderen Ländern. Die steuerliche Behandlung über Ländergrenzen hinweg kann komplex sein. Daher ist es ratsam, sich vor einer Auszahlung von einem Schweizer Steuerexperten beraten zu lassen, der mit den Gegebenheiten beider Länder vertraut ist.
Unsere Perspektive: Erst der Haushalt, dann das Produkt
Wir treffen viele Familien, die über ein Produkt zur Altersvorsorge gekommen sind: ein 3a-Konto, eine Police oder ein von Freunden empfohlener Fonds. Der bessere Weg ist, beim Haushalt anzusetzen. Wie soll Ihr Leben mit 65 oder 70 aussehen? Wer ist von wem abhängig? Welche Vermögenswerte befinden sich wo?
Sobald diese Antworten schriftlich vorliegen, werden die Produktentscheidungen einfacher und oft auch weniger zahlreich. Wir stellen fest, dass Klarheit über den Pensionskassenausweis, den AHV-Auszug und den steuerlich optimalen Zeitpunkt für Auszahlungen mehr für das Ergebnis einer Familie bewirkt als jede einzelne Anlageentscheidung.
Bei Marmot Finance konzentrieren wir uns auf Frauen und Familien in der Schweiz und Europa. Wir kombinieren persönliche Gespräche mit digitalen Tools, damit Sie Ihren Plan einsehen und aktuell halten können. Wir sind davon überzeugt, dass insbesondere Frauen davon profitieren, die Zahlen selbst zu verstehen, weshalb Bildung ein fester Bestandteil unseres Angebots ist. Wir ersetzen nicht Ihren Steuerberater oder Ihre Pensionskasse, aber wir helfen Ihnen dabei, den Überblick über das Gesamtbild zu behalten und den Teil Ihres Vermögens anzulegen, den Sie selbst verwalten.
Wie Marmot helfen kann
Wenn Sie Unterstützung dabei benötigen, Ihre Vorsorgezahlen in einen Anlageplan zu verwandeln, bieten wir Vermögensverwaltung in drei Stufen an. Unsere jährliche Verwaltungsgebühr beträgt 0,65 % pro Jahr für Marmot Easy, 1,0 bis 0,8 % pro Jahr für Marmot Premium und 0,8 bis 0,4 % pro Jahr für Marmot Select. Die Details finden Sie auf unserer Preisseite. Wir bieten zudem Vermögensmanagement und Finanzcoaching, für alle, die den Plan zunächst persönlich besprechen möchten. Marmot Finance ist FINMA-akkreditiert und verwaltet Konten in CHF, EUR und USD.
Eine jährliche Routine, die den Plan lebendig hält
Ein Vorsorgeplan ist kein einmaliges Dokument. Für die meisten Familien reicht eine kurze jährliche Überprüfung aus.
- Lesen Sie Ihren neuen Pensionskassenausweis und notieren Sie sich das Kapital, die voraussichtliche Rente und den Umwandlungssatz.
- Überprüfen Sie Ihre 3a-Beiträge und Ihr Anlageportfolio im Hinblick auf Ihr Ziel.
- Aktualisieren Sie Ihre Ausgabenschätzung, insbesondere wenn Kinder ausgezogen sind oder Sie eine Immobilie gekauft oder verkauft haben.
- Informieren Sie sich über die Steuerregeln und den Steuerfuss der Gemeinde Zumikon für das kommende Jahr.
- Überprüfen Sie nach Veränderungen in Ihren familiären Verhältnissen die Begünstigtenklauseln und Ihr Testament.
Fünf bis zehn Jahre vor der Pensionierung sollten Sie die Überprüfung detaillierter vornehmen. In dieser Phase haben Entscheidungen über Einkäufe, Kapitalbezüge und den Zeitpunkt der Auszahlung die größte Wirkung.
FAQ
Wie hoch ist die AHV-Rente für Ehepaare?
Im Jahr 2026 ist die kombinierte AHV-Rente für Ehepaare auf CHF 3'780 pro Monat gedeckelt, was 150 % der maximalen Einzelrente von CHF 2'520 entspricht, gemäss BSV. Ihr tatsächlicher Betrag hängt von Ihren Beitragsjahren und Ihrem durchschnittlichen Einkommen ab. Ein Auszug aus Ihrem individuellen Konto zeigt Ihnen, wo Sie stehen.
Wie hoch ist die Witwenrente in der Schweiz?
Die Witwen- oder Witwerrente beträgt 80 % der Altersrente der verstorbenen Person. Im Jahr 2026 liegt sie zwischen CHF 1'008 und CHF 2'016 pro Monat, wie das BSV auflistet. Ihre Pensionskasse zahlt möglicherweise zusätzliche Hinterlassenenleistungen; prüfen Sie daher deren Reglement.
Was ist die zweite Säule des Schweizer Vorsorgesystems?
Es handelt sich um die berufliche Vorsorge (Pensionskasse), die dazu dient, Ihren gewohnten Lebensstandard ergänzend zur AHV zu erhalten. Sie ist für Arbeitnehmende ab der Einkommensschwelle obligatorisch, die im Jahr 2026 bei CHF 22'680 pro Jahr liegt. Sie sparen ab dem 25. Lebensjahr, und bei der Pensionierung können Sie – gemäss den Regeln Ihrer Kasse – eine Rente, eine Kapitalauszahlung oder beides wählen.
Ist es besser, die Rente oder das Kapital zu beziehen?
Das hängt von Ihrem Gesundheitszustand, Ihrem übrigen Vermögen, Ihrer steuerlichen Situation und dem gewünschten Grad an Flexibilität ab. Eine Rente bietet Sicherheit, während eine Kapitalauszahlung Kontrolle und die Möglichkeit bietet, Kapital zu vererben. Ein Steuerberater und das Simulationstool Ihrer Pensionskasse können Ihnen helfen, die Optionen für Ihren persönlichen Fall zu vergleichen.
Quellen
- Steuerfuss, Gemeinde Zumikon
- Leistungen der AHV, BSV
- Die Altersvorsorge in der beruflichen Vorsorge, BSV
- BVG-Reform, BSV
- Reform und Zugang zur zweiten Säule, BSV FAQ
- Kennzahlen, FUTURA Pensionskasse
- Steuerwissen für Privatpersonen, Kanton Zürich
- Weisung zur Besteuerung von Kapitalleistungen, Kanton Zürich











