

Finanzielle Sicherheit für Frauen in Horgen basiert auf drei Säulen: zu verstehen, was das Schweizer Vorsorgesystem leistet und was nicht, Ersparnisse und Investitionen auf den eigenen Namen aufzubauen und das Gesamtbild bei jeder Lebensveränderung neu zu bewerten. Dafür braucht es weder ein hohes Einkommen noch ein Finanzstudium. Man muss jedoch früher damit beginnen, als es notwendig erscheint, da sich die Vorsorgelücken, die Frauen in der Schweiz betreffen, über Jahrzehnte hinweg schleichend aufbauen.
Dieser Leitfaden erläutert die Zahlen, die drei Vorsorgesäulen, praktische Schritte für verschiedene Lebenssituationen und den Punkt, ab dem sich eine professionelle Beratung auszahlt.
Marmot Finance
Erstellen Sie einen Plan für Ihre finanzielle Zukunft
Marmot Finance unterstützt Frauen und Familien in der Schweiz mit maßgeschneidertem Investmentmanagement, persönlicher Beratung und digitalen Tools.
Kurz gefasst
- Frauen in der Schweiz erhalten eine um etwa 30 % niedrigere Rente als Männer, was hauptsächlich an der zweiten Säule liegt. Daher ist Ihre eigene Planung wichtiger, als der nationale Durchschnitt vermuten lässt.
- Überprüfen Sie jährlich Ihren Pensionskassenausweis und nutzen Sie die Säule 3a als steuerlich effizientes Mittel, um die Lücke zu schließen – besonders wenn Sie in Teilzeit arbeiten.
- Legen Sie einen Notgroschen zurück, überprüfen Sie Ihren Versicherungsschutz bei Invalidität und Tod und investieren Sie langfristig auf Ihren eigenen Namen.
- Lebensereignisse wie die Geburt von Kindern, eine Scheidung oder eine berufliche Auszeit sind Momente, in denen ein Plan überprüft und nicht aufgeschoben werden sollte.
- Eine unabhängige Beratung ist eine Überlegung wert, sobald Ihr Vermögen, Ihre steuerliche Situation oder Ihre familiäre Lage komplexer werden.
Warum die Zahlen wichtig sind, bevor Sie beginnen
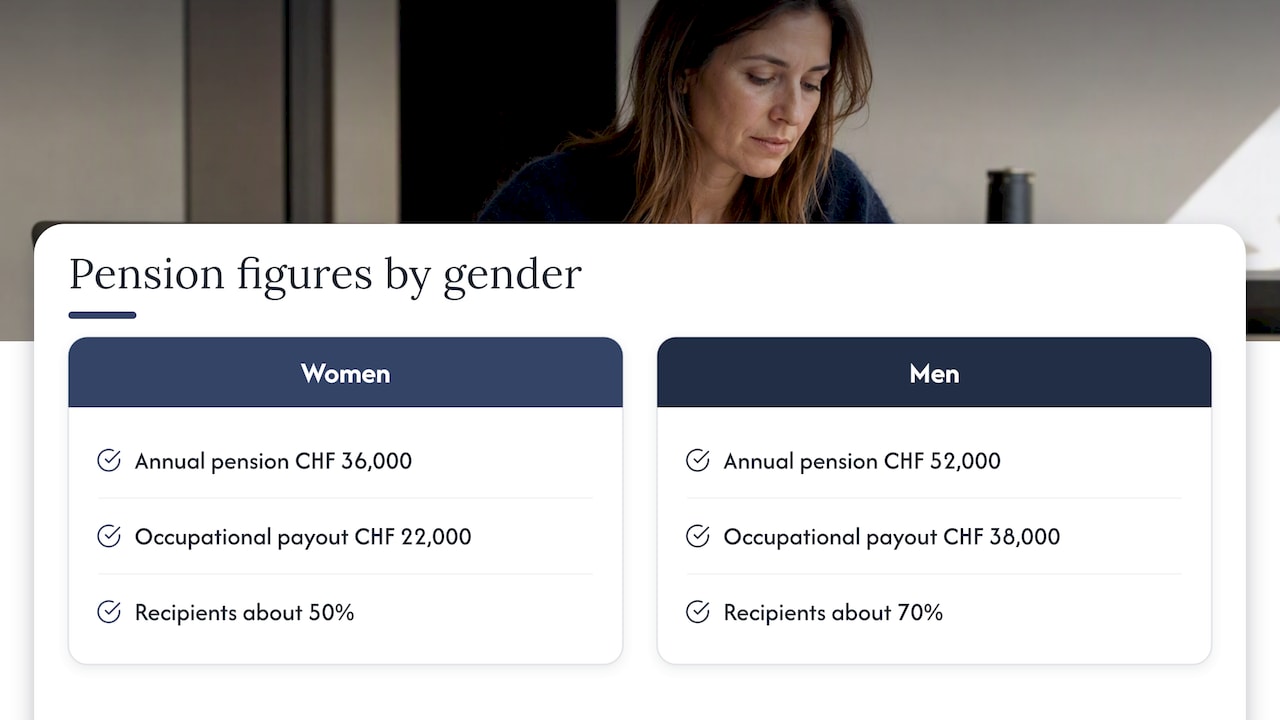
Der Ausgangspunkt ist nicht erfreulich, aber nützlich. Laut dem Bundesamt für Statistikbetrug die durchschnittliche jährliche Altersrente im Jahr 2023 für Frauen 36.000 CHF und für Männer 52.000 CHF – eine Rentenlücke von etwa 30 %. Der Unterschied resultiert größtenteils aus der zweiten Säule: Nur etwa die Hälfte der Frauen erhält eine berufliche Vorsorge, verglichen mit rund 70 % der Männer, und die durchschnittliche jährliche Auszahlung liegt bei etwa 22.000 CHF für Frauen gegenüber 38.000 CHF für Männer.
Die Ursachen sind bekannt. Das Eidgenössische Büro für die Gleichstellung von Frau und Mann berichtet, dass Frauen im Durchschnitt 15,7 % weniger verdienen als Männer (Stand 2024), und ein niedrigeres Gehalt bedeutet jedes Jahr geringere Beiträge. Teilzeitarbeit, die bei Frauen mit kleinen Kindern verbreitet ist, reduziert den versicherten Lohn in vielen Pensionskassen. Berufliche Auszeiten verringern ihn zusätzlich.
Es geht nicht darum, dass Sie etwas falsch machen. Das System wurde für eine durchgehende Vollzeitkarriere konzipiert, und das Leben vieler Frauen sieht anders aus. Wenn Sie das wissen, können Sie gezielt gegensteuern, anstatt die Lücke erst mit 60 zu entdecken.
Verstehen Sie die drei Säulen und was sie für Sie bedeuten
Die Schweizer Altersvorsorge basiert auf drei Säulen: der staatlichen Vorsorge (AHV), der beruflichen Vorsorge (Pensionskasse oder BVG) und der privaten Vorsorge, zu der auch die Säule 3a gehört. Jede dieser Säulen weist für Frauen spezifische Schwachstellen auf.
Erste Säule: AHV und das sich ändernde Rentenalter
Die AHV ist der stabilste Teil des Systems und weniger von Ihrer Erwerbsbiografie abhängig als die anderen beiden Säulen. Was sich jedoch geändert hat, ist der Zeitpunkt. Mit der AHV-Reform 21steigt das Referenzalter für Frauen ab 2025 in Schritten von drei Monaten pro Jahr von 64 auf 65 Jahre an und erreicht bis 2028 für alle 65 Jahre. Für eine Frau, die 1962 geboren wurde, liegt das Referenzalter im Jahr 2026 bei 64 Jahren und 6 Monaten.
Frauen der sogenannten Übergangsgeneration, die zwischen 1961 und 1969 geboren wurden, können Ausgleichsmassnahmen wie einen lebenslangen Rentenzuschlag erhalten. Dies gilt jedoch laut derselben Quelle nur, wenn die Rente zum Referenzalter oder später bezogen wird, nicht bei einem Vorbezug. Wenn Sie zu dieser Gruppe gehören, prüfen Sie dies, bevor Sie sich für eine vorzeitige Pensionierung entscheiden.
Die AHV schützt auch Familien. Hinterlassenenrenten sollen verhindern, dass Ehepartner oder Kinder nach einem Todesfall in finanzielle Not geraten. Sie sind ein Sicherheitsnetz, kein Ersatz für das Einkommen eines Partners. Deshalb bleiben Lebens- und Erwerbsunfähigkeitsversicherungen für Haushalte mit Kindern weiterhin wichtig.

Zweite Säule: die Pensionskasse
Hier entsteht die grösste Lücke, weshalb dieser Bereich die meiste Aufmerksamkeit verdient. Einmal im Jahr erhalten Sie von Ihrer Pensionskasse einen Vorsorgeausweis. Viele legen ihn ab, ohne ihn zu lesen. Lesen Sie ihn und achten Sie auf vier Punkte: den versicherten Lohn, das aktuelle Altersguthaben, die voraussichtliche Rente im Referenzalter und den Betrag, den Sie freiwillig in die Kasse einzahlen könnten.
Wenn Sie in Teilzeit arbeiten, fragen Sie Ihre Personalabteilung, wie Ihr versicherter Lohn berechnet wird. Manche Kassen ziehen einen festen Betrag ab, was Teilzeitbeschäftigte überproportional benachteiligt, während andere diesen an Ihr Arbeitspensum anpassen. Die Regeln unterscheiden sich von Kasse zu Kasse; die Antwort ist also spezifisch für Ihren Arbeitgeber und es lohnt sich, dies zu wissen, bevor Sie entscheiden, wie viel Sie anderweitig sparen.
Wenn Sie verheiratet sind oder in einer eingetragenen Partnerschaft leben, lohnt es sich zudem zu verstehen, was im Falle einer Scheidung mit dem Pensionskassenguthaben passiert. Darauf kommen wir weiter unten zurück.
Dritte Säule: Säule 3a und darüber hinaus
Die Säule 3a ist die Säule, über die Sie die volle Kontrolle haben. Jeder mit einem AHV-pflichtigen Einkommen kann einzahlen, und die jährlichen Beiträge, bis zu einer gesetzlichen Höchstgrenze, die regelmässig angepasst und von den Bundesbehörden veröffentlicht wird, können vom steuerbaren Einkommen abgezogen werden. Arbeitnehmende mit einer Pensionskasse haben eine niedrigere Obergrenze als Selbstständige ohne Pensionskasse. Prüfen Sie daher den aktuellen Wert für Ihre Situation, bevor Sie einzahlen.
Zwei praktische Punkte vorab: Ein 3a-Konto ist nicht dasselbe wie ein Sparkonto. Viele Anbieter ermöglichen es Ihnen, das Geld in Fonds anzulegen. Das ist bei einem Anlagehorizont von zwanzig Jahren oder mehr entscheidend, da die Zinsen auf einem gewöhnlichen Konto die Inflation oft nicht ausgleichen können. Zweitens sollten Sie sich Gedanken über die Auszahlung machen. Da Auszahlungen besteuert werden, kann es die Steuerlast senken, wenn Sie diese auf mehrere Konten und Jahre verteilen. Wenn Sie derzeit in Horgen leben, aber später ins Ausland ziehen könnten, fragen Sie einen Steuerberater, wie sich dies auf die Auszahlung auswirkt.
Auch bei der Besteuerung von Paaren tut sich einiges. Wenn Sie verheiratet sind, verändert die geplante Umstellung auf die Individualbesteuerung die Bewertung von zwei Einkommen, und dieser Überblick über die Reform für Paare ist ein guter Ausgangspunkt, um die Richtung zu verstehen, bevor Sie gemeinsame Ersparnisse planen.
Was finanzielle Sicherheit in der Praxis bedeutet
Die Vorsorgeplanung ist nur ein Teil davon. Sicherheit bedeutet für die meisten Menschen, ein schlechtes Jahr ohne Panik überstehen zu können. Eine sinnvolle Prioritätenliste sieht so aus:
Eine Notfallreserve auf Ihren eigenen Namen
Bevor Sie investieren, sollten Sie eine Barreserve halten, die mehrere Monate Ihrer Fixkosten deckt: Miete oder Hypothekenzinsen, Krankenkassenprämien, Steuern und Kinderbetreuung. Als Faustregel gelten drei bis sechs Monate. Alleinerziehende oder Selbstständige sollten sich eher am oberen Ende orientieren, da Einkommensunterbrechungen sie härter treffen. Führen Sie dieses Geld auf einem Konto, das auf Ihren Namen lautet – nicht nur auf einem Gemeinschaftskonto –, damit Sie unabhängig von den Entwicklungen in Ihrer Beziehung jederzeit darauf zugreifen können.
Versicherungen, die Ihren tatsächlichen Risiken entsprechen
Die zwei Risiken, die einen Haushalt am stärksten belasten, sind langfristige Krankheit und der Tod des Haupteinkommensbeziehers. Prüfen Sie, was Ihre Pensionskasse bei Invalidität und im Todesfall leistet, da die Leistungen je nach Kasse variieren, und entscheiden Sie dann, ob eine private Absicherung erforderlich ist. Dies ist besonders wichtig, wenn Sie in Teilzeit arbeiten oder selbstständig sind, da der Versicherungsschutz hier oft geringer ist, als viele annehmen.
Langfristig investieren
Sobald die Reserve steht, ist langfristiges Investieren das wichtigste Instrument, um Vermögen über das hinaus aufzubauen, was Sparkonten bieten. Umfragen unter Schweizer Frauen zeigen regelmäßig, dass sie Sicherheit gegenüber Rendite bevorzugen und Anlagen wünschen, die ihre Werte widerspiegeln. Das ist ein gesundes Gespür und lässt sich gut mit dem Investieren vereinbaren. Der übliche Fehler ist nicht eine zu große Vorsicht bei der Auswahl der Anlagen, sondern das Geld über Jahre hinweg fast ausschließlich auf dem Sparkonto liegen zu lassen.
Ein vernünftiger Ansatz für die meisten Menschen ist eine breite Diversifizierung, niedrige Kosten, ein auf das Ziel abgestimmter Zeithorizont und regelmäßige Einzahlungen, anstatt zu versuchen, den perfekten Zeitpunkt abzupassen. Nachhaltige Strategien, die viele Frauen bevorzugen, lassen sich auf die gleiche Weise umsetzen.
Lebensereignisse, die den Plan verändern
Die wichtigsten finanziellen Entscheidungen im Leben einer Frau wirken zum Zeitpunkt ihres Treffens selten wie finanzielle Entscheidungen. Sie wirken wie Familienentscheidungen.
Kinder bekommen und das Arbeitspensum reduzieren
Wenn das Arbeitspensum sinkt, sinken auch die Vorsorgebeiträge. Bevor Sie Ihr Pensum reduzieren, berechnen Sie, was die Änderung für Ihre Pensionskasse und Ihre Säule-3a-Kapazität bedeutet. Entscheiden Sie gemeinsam mit Ihrem Partner, wie die Differenz ausgeglichen wird, zum Beispiel durch höhere 3a-Einzahlungen aus dem Haushaltsbudget oder freiwillige Einkäufe. Eine gemeinsam und schriftlich getroffene Entscheidung führt später deutlich seltener zu Konflikten.
Heirat, Trennung und Scheidung
Ob verheiratet oder nicht: Jeder von Ihnen sollte wissen, was der andere verdient, was wo angelegt ist und wer bei welcher Police begünstigt ist. Bei einer Scheidung werden die während der Ehe angesammelten Pensionskassengelder in der Regel geteilt. Unverheiratete Paare haben jedoch keinen solchen Mechanismus. Eine Frau, die für die Familie ihre Erwerbstätigkeit reduziert hat, ohne verheiratet zu sein, trägt daher ein größeres Risiko. Ein auf Familienrecht spezialisierter Anwalt kann Ihnen erklären, wie dies auf Ihren Fall zutrifft – es lohnt sich, dies zu klären, bevor es dringend wird.
Verwitwung
Frauen leben im Durchschnitt länger, und viele werden ihre Haushaltsfinanzen irgendwann allein verwalten müssen. Die Kenntnis über Konten, Versicherungen und Vorsorgeregelungen zu Lebzeiten des Partners ist eine Form der Absicherung. Stellen Sie sicher, dass beide Partner Zugang zu den Dokumenten haben und die wichtigsten Entscheidungen verstehen.
Umzug in die Schweiz oder Wegzug aus der Schweiz
Horgen hat eine große internationale Gemeinschaft, und Expats haben oft Rentenansprüche in mehreren Ländern. Diese summieren sich nicht automatisch auf sinnvolle Weise. Wenn Sie im Ausland gearbeitet haben, erkundigen Sie sich, welche Ansprüche Sie in den jeweiligen Systemen haben und wie grenzüberschreitende Steuerregeln auf Ihre Situation zutreffen. Dies ist ein klassischer Fall, in dem ein Spezialist mehr spart, als er kostet.
Horgen: lokaler Kontext
Horgen liegt am westlichen Ufer des Zürichsees, in Pendeldistanz zur Stadt, und viele Einwohner arbeiten in Zürich. Dies beeinflusst Ihre Planung vor allem durch die Steuern. Der Gemeinderat hat vorgeschlagen, den Steuersatz für 2026 bei 90 % zu belassen, vorbehaltlich der Zustimmung durch die Gemeindeversammlung. Dies ist ein Grund, warum das allgemeine Steuerbild des Kantons Zürich und der Abzugswert von Säule-3a-Einzahlungen für Ihr eigenes Einkommen berechnet und nicht nur angenommen werden sollten. Überprüfen Sie bei Ihrer Planung den aktuellen Satz auf der Website der Gemeinde, da dieser jährlich festgelegt wird.
Eine jährliche Routine, die einen Nachmittag in Anspruch nimmt
Sicherheit entsteht weniger durch eine einzelne kluge Entscheidung als durch eine Gewohnheit. Gehen Sie einmal im Jahr, idealerweise im Herbst vor der 3a-Frist am 31. Dezember, dieselben Fragen durch. Was steht im Vorsorgeausweis und hat sich etwas geändert? Haben Sie Ihren 3a-Beitrag genutzt und wo ist das Geld investiert? Ist die Notfallreserve für Ihre aktuellen Kosten noch angemessen? Sind Versicherungen und Begünstigte auf dem neuesten Stand? Ist in Ihrer Familie oder Karriere etwas passiert, das den Plan verändert?
Schreiben Sie die Antworten auf. Nach drei Jahren haben Sie eine Aufzeichnung, die zeigt, ob Sie sich in die richtige Richtung bewegen.
Unsere Perspektive
Wir arbeiten mit Frauen und Familien in der Schweiz und Europa zusammen, und ein Muster ist beständig: Die Frauen, die sich am unsichersten in Finanzfragen fühlen, sind selten diejenigen mit dem geringsten Vermögen. Sie sind oft gut ausgebildet, haben ein gutes Einkommen und schieben dennoch Finanzentscheidungen auf – auf einen Partner, auf einen Bankberater, dem sie nicht ganz vertrauen, oder auf einen späteren Zeitpunkt. Die Kosten für dieses Aufschieben sind real, denn der Zinseszinseffekt belohnt einen frühen Start, und die Rentenlücke entsteht in den Jahren, in denen niemand hinsieht.
Wir sind der Meinung, dass Finanzwissen vor der Produktauswahl stehen sollte. Eine Frau, die ihren Vorsorgeausweis, ihre steuerliche Situation und den Unterschied zwischen einem Sparkonto und einer Anlage versteht, kann jede Beratung, die sie erhält, beurteilen – auch unsere. Deshalb kombinieren wir persönliche Beratungen mit digitalen Tools und Bildungsangeboten wie unserem Money Makeover Quiz, Webinaren und Community-Events, anstatt unsere Kunden mit einem Portfolio allein zu lassen, das sie nicht interpretieren können.
Wir finden auch, dass Investitionen Werte widerspiegeln sollten. Nachhaltigkeit, Gleichstellung der Geschlechter und langfristiges Denken sind keine Dekoration für ein Portfolio, sondern Kriterien, die viele unserer Kunden von Anfang an nutzen, und eine gute Strategie kann diese berücksichtigen.
Wie Marmot Finance helfen kann
Wenn Sie eine zweite Meinung zu Ihrer Situation wünschen: Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter mit Fokus auf Frauen und Familien in der Schweiz und Europa. Unser Ansatz ist hybrid: persönliche Beratung kombiniert mit digitalen Tools. Wir verwalten Konten in CHF, EUR und USD.
Die Verwaltungsgebühr ist transparent und hängt vom Plan ab: Marmot Easy kostet 0,65 % pro Jahr, Marmot Premium liegt bei 1,0 bis 0,8 % pro Jahr und Marmot Select bei 0,8 bis 0,4 % pro Jahr, wobei die Gebühr mit steigendem verwaltetem Vermögen sinkt. Sie können die Pläne auf unserer Preisseitevergleichen und mehr über unsere Vermögensmanagement und Finanzcoaching, Dienstleistungen lesen. Wenn Sie noch nicht bereit für ein Mandat sind, bieten unsere Webinare und Community-Events sind eine entspannte Art zu lernen.
FAQ
Wie viel sollte eine Frau in der Schweiz monatlich sparen?
Es gibt keinen allgemeingültigen Betrag, da dies von Einkommen, Pensionskassendeckung und Zielen abhängt. Ein praktischer Ausgangspunkt ist es, den vollen Säule-3a-Betrag auszuschöpfen, sofern möglich, und neben einer Notreserve regelmäßig in Anlagen zu investieren. Überprüfen Sie den Betrag jährlich, wenn sich Ihr Einkommen ändert.
Lohnt sich die Säule 3a für Teilzeitbeschäftigte?
In den meisten Fällen ja, da Teilzeitarbeit oft geringere Beiträge in die Pensionskasse bedeutet und die Säule 3a eines der wenigen Instrumente ist, mit denen Sie dies eigenständig ausgleichen können. Sie benötigen ein AHV-pflichtiges Einkommen, um einzuzahlen, und der Steuervorteil hängt von Ihrem Grenzsteuersatz ab – eine kurze Berechnung für Ihr Einkommen in Horgen lohnt sich daher.
Wann sollte ich professionelle Beratung in Anspruch nehmen?
Ziehen Sie dies in Betracht, wenn Ihre Situation komplexer wird: bei einer Scheidung, einer Erbschaft, einer Selbstständigkeit, Vermögenswerten in mehreren Ländern oder einer Entscheidung zur Pensionskasse, wie etwa einem Einkauf oder einem Kapitalbezug. Wählen Sie jemanden, der seine Gebühren transparent darlegt und bereit ist, Ihnen die Hintergründe zu erklären, anstatt nur Produkte zu empfehlen.
Beeinflusst das höhere Rentenalter für Frauen meine Planung?
Ja, falls Sie zwischen 1961 und 1969 geboren sind oder eine Frühpensionierung planen. Das Referenzalter steigt bis 2028 schrittweise auf 65 Jahre an, und Ausgleichsmaßnahmen für die Übergangsgeneration gelten nur, wenn Sie die Rente im Referenzalter oder später beziehen. Prüfen Sie Ihre genauen Zahlen bei Ihrer AHV-Ausgleichskasse, bevor Sie eine Entscheidung treffen.
Quellen
- Bundesamt für Statistik: Indikatoren zur Gleichstellung von Frau und Mann 2/2025
- Eidgenössisches Büro für die Gleichstellung von Frau und Mann: Lohngleichheit
- Bundesamt für Sozialversicherungen: AHV 21
- Bundesamt für Sozialversicherungen: Altersvorsorge
- Informationsstelle AHV/IV: Hinterlassenenrenten
- Gemeinde Horgen: Steuerfuss 2026











