
Eine Diversifikation von Klosters aus beginnt mit einem ehrlichen Blick auf das, was Sie bereits besitzen. Für viele Menschen hier steckt der Großteil des Vermögens in einem einzigen Tal: ein Eigenheim oder eine Ferienwohnung, ein lokales Unternehmen, vielleicht Aktien des Arbeitgebers, der das Gehalt zahlt. Die Verteilung auf verschiedene Anlageklassen, Regionen, Währungen und Emittenten – mit einem Plan, den Sie auf einer Seite erklären können – macht aus einer Ansammlung von Werten ein echtes Portfolio.
Dieser Leitfaden richtet sich an Frauen, Familien und internationale Einwohner, die Schweizer Vermögenswerte halten und Klarheit statt Fachchinesisch suchen. Er beleuchtet, wo sich Klumpenrisiken verstecken, was die Schweizer Regulierung dazu sagt und wie Sie Schritt für Schritt eine ausgewogenere Struktur aufbauen.
Marmot Finance
marmot.finance
Bauen Sie ein Portfolio jenseits von Klosters auf
Marmot Finance unterstützt Frauen und Familien in der Schweiz dabei, Anlagestrategien passend zu ihrem finanziellen Profil zu gestalten – mit persönlicher Beratung und digitalen Tools.
Kurz gefasst
- Beginnen Sie mit der gesamten Bilanz: Immobilien, Vorsorgegelder, Mitarbeiteraktien und Bargeld zählen alle dazu, nicht nur das Wertschriftendepot.
- In einem Ferienort wie Klosters ist eine Wohnung eine Wette auf einen begrenzten lokalen Markt, keine diversifizierte Immobilienanlage.
- Nach Schweizer Regeln gelten Einzelpositionen von 10 % oder mehr in einer Aktie oder 20 % oder mehr bei einem Emittenten als Klumpenrisiko, auf das Ihr Anbieter hinweisen muss.
- Die Diversifikation innerhalb eines Produkts bedeutet nicht, dass auch das Institut dahinter diversifiziert ist.
- Ein schriftlicher Plan, eine Rebalancing-Regel und ein ehrlicher Blick auf die Kosten sind wichtiger als die Suche nach dem perfekten Fonds.
Warum ein in Klosters ansässiger Anleger über das Tal hinausblicken muss
Menschen, die in oder bei Klosters leben, haben oft eine klare emotionale und finanzielle Bindung an die Region. Das ist verständlich. Das Risiko besteht darin, dass Einkommen, Wohnort, Ersparnisse und manchmal auch die Altersvorsorge direkt oder indirekt von derselben Schweizer Wirtschaft, demselben Franken und – in einer Tourismusregion – demselben Besucherzyklus abhängen.
Experten nennen die Tendenz, das Vertraute zu bevorzugen, Home Bias. Die Analyse von BDO zum FINMA-Rundschreiben über Verhaltensregeln weist auf das gleiche Muster aus regulatorischer Sicht hin: Anleger können ungewollt Risiken eingehen, etwa indem sie einen hohen Anteil an Produkten ihrer eigenen Bank halten, was nicht zu dem Risikoprofil passt, das sie eigentlich gewählt zu haben glaubten.
Diversifikation bedeutet nicht, viele Dinge zu besitzen. Es bedeutet, Dinge zu besitzen, die nicht alle aus demselben Grund an Wert verlieren. Ein nützlicher Test ist die Frage: Welches einzelne Ereignis würde den Großteil meines Vermögens gleichzeitig treffen? Wenn die Antwort ein Abschwung bei Schweizer Immobilien in den Alpen, ein starker Franken oder der Ausfall eines Instituts ist, dann gibt es Handlungsbedarf.
Schritt 1: Erfassen Sie alles, was Sie besitzen, nicht nur Ihr Wertschriftendepot
Bevor Sie einen Fonds auswählen, notieren Sie Ihre gesamte Vermögenssituation. Berücksichtigen Sie dabei:
- Ihr Hauptwohnsitz sowie jegliche Ferienimmobilien zum realistischen Marktwert.
- Guthaben aus der 2. und 3. Säule sowie sämtliche Freizügigkeitskonten.
- Aktien oder Optionen Ihres Arbeitgebers oder Ihres eigenen Unternehmens.
- Bargeld, Einlagen und Ersparnisse bei allen Banken.
- Wertpapiere, Fonds und sämtliche strukturierten Produkte.
- Schulden, vor allem die Hypothek, sowie der dafür geltende Zinssatz.
Die meisten Menschen stellen fest, dass ihre liquiden Anlagen nur einen kleinen Teil ihres Vermögens ausmachen und Immobilien dominieren. Das ist an sich kein Problem, verändert aber die Anforderungen an den Rest des Portfolios. Wenn eine Wohnung bereits 60 % Ihres Vermögens ausmacht, sollte das Wertpapierdepot wahrscheinlich kein weiteres Engagement im Schweizer Immobilienmarkt durch Immobilienfonds hinzufügen.
Aus steuerlicher Sicht unterscheiden sich die Schweizer Regeln zudem je nach Kanton und Einkommensart. Daher lohnt es sich, den Überblick des Bundes zum Schweizer Steuersystem zu lesen und vor der Umschichtung großer Positionen einen Steuerberater zu konsultieren. Dies ist umso wichtiger, wenn Sie im Ausland leben oder Vermögenswerte in mehr als einem Land halten.
Schritt 2: Verstehen, was eine Immobilie in Klosters wirklich ist
Immobilien sind in dieser Region die häufigste Form der Vermögenskonzentration und verdienen daher einen eigenen Abschnitt. Eine Ferienwohnung in den Bergen wird oft als Diversifikationsinstrument bezeichnet, da es sich um einen Sachwert handelt. In der Praxis ist es jedoch ein einzelner Vermögenswert an einem bestimmten Ort, dessen Wert maßgeblich von seinem rechtlichen Status abhängt.
EineEin Blick-Bericht vom April 2025 liefert ein eindrückliches Beispiel aus den Schweizer Bergen: Eine 3,5-Zimmer-Wohnung mit 87 Quadratmetern im ersten Stock wurde für 860.000 Franken angeboten, während der gleiche Grundriss ein Stockwerk höher, ohne Wohnsitzauflagen, 1,85 Millionen Franken kostete. Der Unterschied ergab sich aus dem rechtlichen Status, nicht aus dem Gebäude selbst.
Klosters hat hier seine eigene Geschichte. Ein Überblick eines lokalen Notars zu Erst- und Zweitwohnungen erklärt, dass Klosters und Davos seit der eidgenössischen Initiative von 2012 grundsätzlich keine neuen Zweitwohnungen mehr genehmigen dürfen und dass die Gemeinde im November 2018 über ein lokales Zweitwohnungsgesetz sowie über die Aufhebung lokaler Beschränkungen für Verkäufe an Personen im Ausland abgestimmt hat. Solche Regeln können sich ändern und variieren von Gebäude zu Gebäude, weshalb jeder Kauf oder Verkauf eine lokale rechtliche Prüfung erfordert.
Eine Studie zur Preisentwicklung von Zweitwohnungen in Graubünden zwischen 2010 und 2023die an der Fachhochschule Graubünden erstellt wurde, verwendet tatsächliche Transaktionspreise. Die Kernaussage sollte man im Hinterkopf behalten: Top-Destinationen haben sich ganz anders entwickelt als der breite Markt. Genau das ist der Punkt. Immobilien in den Alpen sind ein spezielles Segment, dessen Rendite von der Nachfrage einer ganz bestimmten Käufergruppe abhängt.
Betrachten Sie die Wohnung in Klosters in der Praxis als eine große Position und diversifizieren Sie Ihr restliches Vermögen davon weg. Das bedeutet in der Regel globale Aktien, Anleihen verschiedener Emittenten und Währungen sowie möglicherweise Immobilienanlagen außerhalb der Alpen.

Schritt 3: Streuung über Anlageklassen, Regionen und Währungen hinweg
Sobald das Gesamtbild klar ist, lässt sich die Anlageseite anhand von vier Fragen strukturieren.
Anlageklassen
Die klassischen Bausteine sind Aktien, Anleihen, Bargeld und Sachwerte. Sie verhalten sich unterschiedlich, aber nicht immer wie erhofft. In Zeiten von Inflationsdruck können Aktien und Anleihen gemeinsam fallen. Deshalb fügen viele Anleger eine kleinere Beimischung von Sachwerten oder anderen Diversifikatoren hinzu, anstatt sich auf eine einfache Mischung aus zwei Anlageklassen zu verlassen.
Regionen und Sektoren
Die Schweiz macht nur einen kleinen Teil der globalen Märkte aus, und ihr Aktienmarkt stützt sich auf eine Handvoll großer Unternehmen in wenigen Sektoren. Eine globale Aktienallokation bringt andere Regionen, andere Währungen und Sektoren ein, die im Inland nur schwach vertreten oder gar nicht vorhanden sind. Breite, kostengünstige Indexfonds und ETFs sind die üblichen Instrumente, da sie Hunderte oder Tausende von Unternehmen in einem einzigen Produkt bündeln.
Währungen
Wenn Ihre Kosten in Schweizer Franken anfallen, ist es sinnvoll, alles in Franken zu halten. Wenn Sie jedoch international leben oder Ihre Kinder im Ausland studieren werden, kann ein gewisses Engagement in Euro oder US-Dollar Ihren tatsächlichen zukünftigen Ausgaben entsprechen. Denken Sie daran, wo das Geld ausgegeben wird, anstatt Wechselkurse zu erraten.
Zeithorizont
Geld, das innerhalb weniger Jahre benötigt wird, gehört in stabile, liquide Anlagen. Geld für den Ruhestand in zwanzig Jahren kann mehr Aktienrisiko vertragen. Wenn Sie Ihr Vermögen nach Verwendungszweck in Töpfe aufteilen, fällt es leichter, bei Markteinbrüchen ruhig zu bleiben.
Schritt 4: Achten Sie auf Konzentrationen, die wie Diversifikation aussehen
Einige der häufigsten Fehler betreffen Anlagen, die diversifiziert erscheinen, es aber nicht sind.
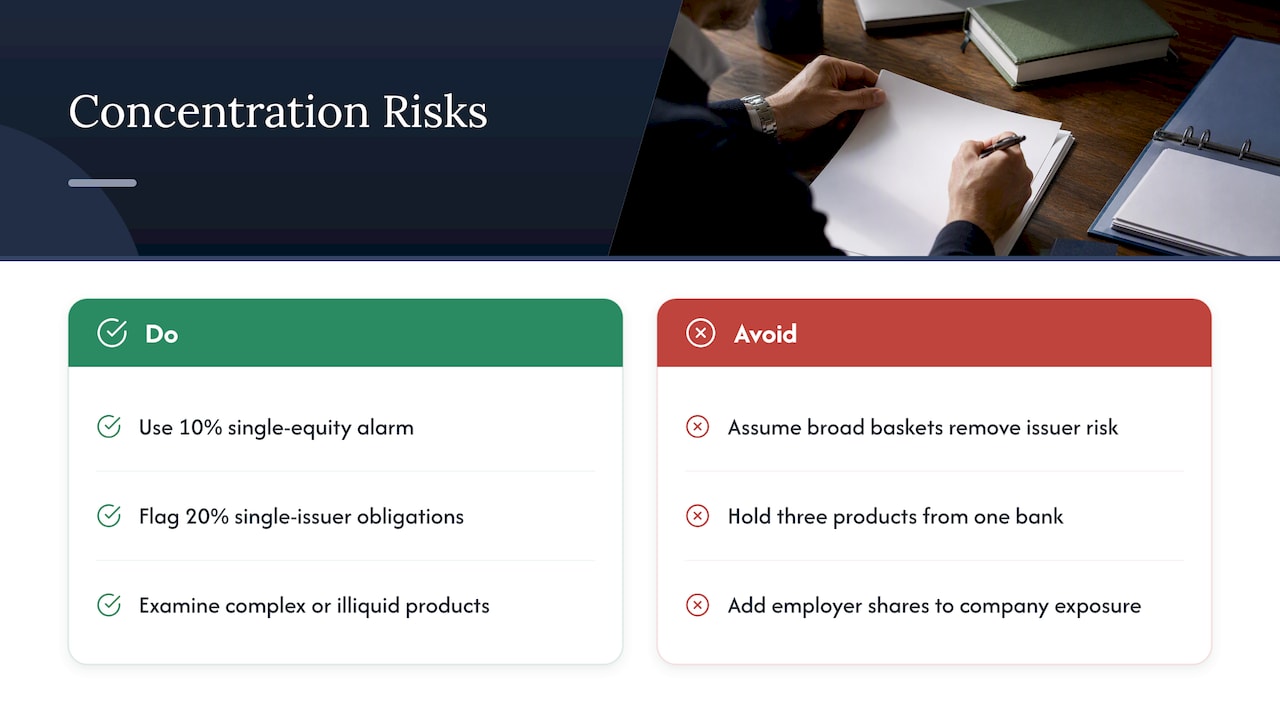
Ein Institut hinter vielen Anlagen. PeakCompliance erklärt, dass Konzentration auf Ebene des Wertpapiers, des Emittenten oder der Produktstruktur entstehen kann. Bei einem strukturierten Produkt, wie etwa einem aktiv verwalteten Zertifikat, kann der zugrunde liegende Korb zwar breit gefächert sein, Sie tragen jedoch weiterhin das volle Kreditrisiko des Emittenten. Wenn drei Ihrer Produkte von derselben Bank stammen, halten Sie dreimal denselben Kontrahenten.
Große Einzelpositionen. Die Schweizer Regeln für Finanzdienstleister gemäß FIDLEG und FIDLEV bieten eine nützliche Faustregel. Laut der Zusammenfassung von BDO wird eine ungewöhnliche Konzentration im Allgemeinen ab 10 % in einer einzelnen Aktie oder 20 % in den Verbindlichkeiten eines einzelnen Emittenten angenommen, und Anbieter müssen ihre Kunden darauf hinweisen. Sie müssen kein Kunde eines regulierten Anbieters sein, um diese Zahlen als persönlichen Warnhinweis zu nutzen.
Arbeitgeberaktien. Ihr Gehalt, Ihr Bonus und Ihre Rente hängen bereits von einem Unternehmen ab. Das Hinzufügen eines großen Aktienpakets verdoppelt dieses Risiko.
Komplexe oder illiquide Produkte. Diese können angemessen sein, verdienen jedoch eine genaue Prüfung. Die Anwaltskanzlei GWP weist in ihrem Newsletter zum Anlegerschutz 2026 darauf hin, dass die FINMA bei komplexen, illiquiden oder besonders risikoreichen Anlagen eine sorgfältige Prüfung und eine solide Dokumentation erwartet.
Was gute Praxis bei der Schweizerischen Nationalbank bedeutet
Es mag seltsam klingen, von einer Zentralbank zu lernen, aber die Prinzipien lassen sich gut übertragen. Die Schweizerische Nationalbank beschreibt ihren Anlage- und Risikokontrollprozess als einen Prozess, der auf breiter Diversifizierung zur Steuerung des absoluten Risikos beruht, unterstützt durch Benchmarks, Limits und regelmäßige Stresstests.
Ein Privatanleger kann dies in einfacher Form kopieren. Wählen Sie eine Zielmischung (Ihre Benchmark). Setzen Sie Limits für einzelne Positionen und Emittenten. Führen Sie einmal im Jahr einen einfachen Stresstest durch: Was würde mit Ihrem Plan passieren, wenn die Aktienkurse um ein Drittel fielen und der Franken stark anstiege – könnten Sie dann immer noch für das Wichtige aufkommen? Dafür braucht man keine Software, nur eine ehrliche Seite mit Zahlen.
Schritt 5: Halten Sie den Plan schriftlich fest und nutzen Sie eine Rebalancing-Regel
Ein Portfolio gerät mit der Zeit aus dem Gleichgewicht. Nach einem starken Aktienjahr tragen Sie mehr Risiko, als Sie beabsichtigt hatten. Eine Rebalancing-Regel löst dieses Problem ohne Prognosen: Überprüfen Sie Ihr Portfolio beispielsweise ein- oder zweimal im Jahr und führen Sie jeden Teil auf das Zielgewicht zurück, wenn er um mehr als eine festgelegte Spanne, etwa fünf Prozentpunkte, abgewichen ist.
Halten Sie schriftlich fest:
- Ihr Ziel und Ihren Zeithorizont für jeden Bereich.
- Die Zielaufteilung zwischen Aktien, Anleihen, Bargeld und Sachwerten.
- Die Limits für jede einzelne Aktie, jeden Emittenten oder jedes Produkt.
- Ihre Rebalancing-Regel und die Überprüfungstermine.
- Wer entscheidet, wenn Sie als Paar oder Familie investieren.
Dieses Dokument ist auch das, was ein Profi benötigt, um eine für Sie passende Beratung zu leisten. GWP merkt an, dass eine portfoliobasierte Beratung eine umfassende Eignungsprüfung erfordert, die die finanziellen Verhältnisse, Ziele sowie Kenntnisse und Erfahrungen abdeckt, und die velaw-Zusammenfassung des FINMA-Rundschreibens führt dieselben Elemente auf. Eine Bezeichnung wie „ausgewogen“ oder „Wachstum“ reicht für sich genommen nicht aus; seien Sie also vorsichtig bei Anbietern, die nicht zuerst detaillierte Fragen stellen.
Ein praktisches Beispiel
Nehmen wir einen fiktiven Haushalt, keinen echten Kunden. Ein Paar in Klosters besitzt ein Haus im Wert von 2 Millionen Franken mit einer Hypothek von 700.000 Franken, verfügt über 400.000 Franken an Vorsorgegeldern und hält 300.000 Franken auf einem Wertschriftendepot, wovon 120.000 Franken auf Aktien des Arbeitgebers des Ehemanns entfallen.
Ihr Nettovermögen liegt bei rund 2 Millionen Franken, wobei die Arbeitgeberaktien 40 % ihrer liquiden Anlagen ausmachen – weit über der Warnschwelle von 10 % für Einzelaktien. Ihr Eigenheim macht den Großteil ihres Vermögens aus. Ein sinnvoller erster Schritt wäre es, die Arbeitgeberposition schrittweise zu reduzieren, unter Berücksichtigung von Steuern und etwaigen Sperrfristen, und das Kapital in eine global diversifizierte Mischung aus Aktien- und Anleihenfonds über verschiedene Emittenten hinweg zu reinvestieren. Zudem sollten sie bewusst entscheiden, ob sie ein weiteres Engagement in Schweizer Immobilien wünschen – die Antwort lautet wahrscheinlich nein.
Die Zahlen dienen lediglich der Veranschaulichung. Ihre persönlichen Zahlen, Ihre steuerliche Situation und Ihre Ziele werden davon abweichen.
Wo unser Standpunkt ins Spiel kommt
Perspektive: Diversifikation ist ein Plan, kein Produkt
In unserer Arbeit mit Frauen und Familien in der Schweiz sehen wir immer wieder dasselbe Muster. Das Portfolio selbst ist selten das erste Problem. Das eigentliche Problem ist, dass niemand das Gesamtbild betrachtet hat: die Immobilie, die Vorsorge, das Vermögen des Partners, das Unternehmen, das ungenutzte Bargeld auf dem Konto. Diversifikation ergibt erst dann Sinn, wenn dieses Gesamtbild vorhanden ist.
Wir sind zudem der Meinung, dass viele Frauen auf eine Weise beraten wurden, die eher zu einem Durchschnittskunden passt als zu ihrem tatsächlichen Leben mit Karriereunterbrechungen, höherer Lebenserwartung und oft einem größeren Anteil an familiärer Verantwortung. Deshalb beginnen wir mit dem Finanzprofil und den Zielen und entwickeln dann die Strategie – durch eine Mischung aus persönlichen Gesprächen und digitalen Tools. Breite ETF- und Fondsportfolios bilden den Kern; einige Kunden ergänzen diese durch thematische Strategien wie Nachhaltigkeit, Gender oder Best Talents, jedoch als Ergänzung und nicht als Ersatz für eine breite Diversifikation.
Schließlich sind wir der Überzeugung, dass ein gutes Portfolio eines ist, das Sie so gut verstehen, dass Sie auch in unruhigen Marktphasen daran festhalten können. Wenn Sie nicht erklären können, warum Sie etwas besitzen, sollte es wahrscheinlich nicht in Ihrem Portfolio sein.
Wie Marmot helfen kann
Wenn Sie dies lieber nicht alleine angehen möchten: Marmot Finance ist ein von der FINMA zugelassener Vermögensverwalter, der sich auf Frauen und Familien in der Schweiz und Europa spezialisiert hat. Wir verwalten Konten in CHF, EUR und USD und bieten drei Servicestufen an. Die jährliche Verwaltungsgebühr beträgt 0,65 % pro Jahr für Marmot Easy, 1,0–0,8 % pro Jahr für Marmot Premium und 0,8–0,4 % pro Jahr für Marmot Select, wie auf unserer Preisseiteveröffentlicht. Die Gebühren sind gestaffelt, bitte prüfen Sie daher die Seite auf die für Sie geltenden Details.
Mehr über unsere Vermögensmanagement und Finanzcoaching,, oder beginnen Sie mit unserem Bildungswebinare und Community-Events , falls Sie sich zunächst einfach nur informieren möchten.
Fehler, die Sie vermeiden sollten
Einige wenige Gewohnheiten verursachen den größten Schaden. Der Kauf vieler Fonds, die dieselben Top-Unternehmen enthalten, führt zu einer langen Liste an Positionen, aber kaum echter Streuung. Dem besten Trend des Vorjahres hinterherzulaufen, erhöht das Klumpenrisiko erst, nachdem die Gewinne bereits erzielt wurden. Auch die Kosten zu ignorieren ist ein Fehler: Eine Gebühr von einem Prozent pro Jahr summiert sich über Jahrzehnte gegen Sie – vergleichen Sie also, was Sie zahlen, mit dem, was Sie erhalten. Und in Panik alles zu verkaufen, macht aus einem vorübergehenden Verlust einen dauerhaften.
Dieser Artikel dient der allgemeinen Information und stellt keine persönliche Beratung dar. Für Entscheidungen über Ihr eigenes Vermögen wenden Sie sich bitte an einen zugelassenen Finanzberater und bei Steuerfragen an einen in Ihrem Wohnkanton registrierten Steuerberater.
FAQ
Ist eine Ferienwohnung in Klosters eine gute Möglichkeit zur Diversifikation?
Sie fügt zwar einen Sachwert hinzu, bedeutet aber auch eine große Position an einem einzigen Ort mit einem spezifischen rechtlichen Status. Wie das Beispiel Blick zeigt, kann dieselbe Wohnung je nach Nutzungsbeschränkung sehr unterschiedliche Werte haben. Betrachten Sie dies als Klumpenrisiko und diversifizieren Sie Ihr restliches Vermögen darum herum.
Wie viele Anlagen brauche ich, um diversifiziert zu sein?
Es gibt keine magische Zahl, denn entscheidend ist, wie unterschiedlich die Anlagen sind. Ein globaler Aktien-ETF kann Tausende von Unternehmen enthalten, während zehn Fonds desselben Anbieters, die denselben Index abbilden, kaum einen Mehrwert bieten. Konzentrieren Sie sich auf Anlageklassen, Regionen, Währungen und Emittenten.
Was ist ein Klumpenrisiko in der Schweiz?
Es handelt sich um eine ungewöhnliche Konzentration in einem Portfolio. Laut BDO wird diese im Allgemeinen ab 10 % oder mehr in einer Aktie oder 20 % oder mehr in den Obligationen eines Emittenten angenommen, und Anbieter müssen ihre Kunden darauf hinweisen. Anleger können dieselben Schwellenwerte als persönliche Warnstufe nutzen.
Sollte ich als in der Schweiz ansässige Person Euro oder Dollar halten?
Das hängt davon ab, wo Ihre zukünftigen Ausgaben anfallen werden. Wenn Sie in Franken ausgeben, ist der Franken ein natürlicher Anker. Wenn Sie Kosten in Euro oder Dollar erwarten, etwa für eine Immobilie im Ausland oder Studiengebühren, kann das Halten eines Teils Ihres Vermögens in diesen Währungen Überraschungen reduzieren.
Brauche ich einen Profi, um zu diversifizieren?
Nicht unbedingt. Viele Menschen verwalten ein einfaches, breit gestreutes Portfolio selbst. Ein Profi wird dann nützlich, wenn Ihre Situation komplex ist – zum Beispiel bei Vermögenswerten in mehreren Ländern, einem Unternehmen, einer Family-Office-Struktur oder großem Immobilienbesitz – oder wenn Sie jemanden möchten, der Sie diszipliniert hält.
Quellen
- BDO: FINMA-Rundschreiben 2025/2
- GWP: Newsletter Anlegerschutz, Juni 2026
- velaw: FINMA-Rundschreiben 2025/2
- PeakCompliance: FINMA-Risikokonzentrationen
- Schweizerische Nationalbank: Anlage- und Risikokontrollprozess
- Blick: Preise für Ferienwohnungen in den Bergen
- Preisentwicklung bei Zweitwohnungen in Graubünden 2010 bis 2023
- Schawalder Kocher: Erst- und Zweitwohnungen
- Eidgenössische Steuerverwaltung: Das Schweizer Steuersystem











