

Unternehmer in Nidwalden schützen ihr Vermögen durch vier gezielte Schritte: die rechtliche Trennung von Geschäfts- und Privatvermögen, die Nutzung der kantonalen Steuervorteile und des Vorsorgesystems, die Absicherung geschäftskritischer Risiken sowie den Aufbau eines privaten Vermögens, das unabhängig vom Erfolg des Unternehmens ist. Nidwalden bietet steuerliche Vorteile, doch Steuern sind nur ein Teil des Ganzen. Dieser Artikel erläutert jeden Schritt verständlich und auf Basis der Zahlen für 2026.
Marmot Finance
Vermögensaufbau jenseits des eigenen Unternehmens
Marmot Finance unterstützt Frauen und Familien in der Schweiz beim Investieren – mit massgeschneiderten Strategien, persönlicher Beratung und benutzerfreundlichen digitalen Tools.
Kurz gefasst
- Die Rechtsform bestimmt, wie stark Ihr Privatvermögen gefährdet ist: Als Einzelunternehmer haften Sie mit Ihrem gesamten Vermögen, während bei einer AG oder GmbH das Risiko in der Regel auf das Gesellschaftsvermögen beschränkt ist.
- Der einfache Vermögenssteuersatz in Nidwalden beträgt 0,25 ‰, mit einem reduzierten Satz von 0,2 ‰ für qualifizierte Beteiligungen von mindestens 10 % des Kapitals.
- Mit der Säule 3a können Selbstständige bis zu 20 % ihres Erwerbseinkommens abziehen (maximal CHF 36'288). Das Guthaben ist während der Laufzeit von der Vermögenssteuer befreit.
- Bauen Sie ausserhalb Ihres Unternehmens Privatvermögen auf, diversifizieren Sie Ihre Anlagen und planen Sie die Nachfolge, bevor es notwendig wird.
Warum der Schutz bei der Rechtsform beginnt
Die meisten Vermögensprobleme von Gründern haben eine einfache Ursache: Ob das Unternehmen und der Inhaber rechtlich als eine Person gelten oder nicht. Diese Entscheidung fällt bei der Gründung und lässt sich später nur schwer rückgängig machen.
Bei einer Einzelfirma gibt es keine rechtliche Trennung zwischen Privat- und Geschäftsvermögen. Das SECO hält fest, dass der Inhaber unter Umständen mit seinem Privatvermögen für Geschäftsschulden haften muss. Dasselbe gilt für die steuerliche Seite: Einzelfirmen und Personengesellschaften werden nicht als eigenständige Rechtssubjekte besteuert,weshalb Geschäfts- und Privateinkommen sowie das entsprechende Vermögen gemeinsam beim Inhaber besteuert werden.
Bei einer AG oder GmbH ist dies anders. Privatvermögen ist klar vom Geschäftsvermögen getrennt, und das Anlagevermögen gehört der Gesellschaft, wie das KMU-Portal des Bundes erläutert.Das Unternehmensportal des Kantons Zürich nennt die Einstiegshürden: Eine GmbH benötigt CHF 20'000 voll einbezahltes Stammkapital, eine AG CHF 100'000 Aktienkapital.wovon bei der Gründung mindestens 50.000 CHF eingezahlt werden müssen. Beide Rechtsformen schützen das Privatvermögen in der Regel vor Verbindlichkeiten des Unternehmens.
Die Grenzen der beschränkten Haftung
Die beschränkte Haftung ist nicht absolut, was Gründer manchmal überrascht. Bei einer GmbH haften nur das Gesellschaftsvermögen für Schulden, doch die Statuten können Nachschusspflichten vorsehen, um Bilanzverluste zu decken oder den Fortbestand des Unternehmens zu sichern, begrenzt auf den doppelten Nennwert einer Aktie. Bei einer AG verlieren Aktionäre im Konkursfall in der Regel höchstens ihr investiertes Aktienkapital, sie müssen jedoch das volle Kapital einzahlen, das ihre Aktien repräsentieren.
In der Praxis verlangen Banken und Vermieter von Gründern oft persönliche Bürgschaften für Kredite und Mietverträge. Eine persönliche Bürgschaft liegt außerhalb des Haftungsschutzes des Unternehmens. Bevor Sie eine solche unterzeichnen, fragen Sie nach, was sie abdeckt, wie lange sie gilt und ob sie begrenzt oder aufgehoben werden kann, sobald das Unternehmen eine Erfolgsbilanz vorweisen kann.
Geschäftliches und Privates strikt trennen
Die Rechtsform funktioniert nur, wenn die Buchhaltung ihr folgt. Für Einzelunternehmer empfiehlt das SECO, geschäftliche und private Ausgaben zu trennen, gemischt genutzte Vermögenswerte anteilig zuzuordnen und Privat- sowie Eigenkapitalkonten zu führen, wie in seinem Leitfaden zum Jahresabschlussdargelegt. Unternehmensinhaber sollten noch einen Schritt weiter gehen und für klare Verhältnisse sorgen:
Zahlen Sie sich ein dokumentiertes Gehalt und gegebenenfalls Dividenden aus, anstatt bei Bedarf einfach Bargeld zu entnehmen. Führen Sie ein separates Privatkonto für Haushaltsausgaben. Lassen Sie das Unternehmen keine privaten Kosten informell begleichen, da dies die Grenze verwischt, die Sie schützt, und Fragen der Steuerbehörden aufwerfen kann. Wenn Sie Ihrem eigenen Unternehmen Geld leihen, halten Sie das Darlehen schriftlich fest.
Das ist zwar mühsame Arbeit, aber die günstigste Form der Vermögenssicherung, die es gibt.
Was die Steuervorschriften in Nidwalden für Ihr Privatvermögen bedeuten
Nidwalden ist für seine steuerfreundliche Politik bekannt, und für Unternehmer ist dabei vor allem die Vermögenssteuer relevant. Der offizielle Tarif des Kantons führt eine einfache Vermögenssteuer von 0,25 ‰ auf, die für qualifizierte Beteiligungen auf 0,2 ‰ reduziert wird von mindestens 10 % des Kapitals. Dies sind die Basissätze: Der tatsächlich zu zahlende Betrag hängt auch von den Gemeinde- und Kantonssteuersätzen ab. Nutzen Sie daher die Tarifseite des Kantons für Ihre Gemeinde.
Für Inhaber sind zwei Details wichtig. Erstens umfasst das steuerbare Vermögen alle Vermögenswerte und Rechte, was ausdrücklich auch in einem Geschäfts- oder Landwirtschaftsbetrieb investiertes Vermögeneinschließt. Ihre Anteile an Ihrem eigenen Unternehmen sind daher Teil Ihres steuerbaren Vermögens, auch wenn Sie diese nicht ohne Weiteres verkaufen können. Zweitens gewährt der Kanton einen Abzug vom Reinvermögen: 70.000 CHF für Ehepaare in ungetrennter Ehe und 35.000 CHF für andere Steuerpflichtige.
Für neu gegründete Unternehmen, die für den Kanton von wirtschaftlichem Interesse sind, gewährt Nidwalden zudem Steuererleichterungen von in der Regel 10 % bis 30 % für das Gründungsjahr und die neun darauffolgenden Jahre. Dies gilt für das Unternehmen, nicht für Sie persönlich, und wird von Fall zu Fall entschieden. Sprechen Sie daher mit der kantonalen Steuerverwaltung oder der Wirtschaftsförderung, bevor Sie davon ausgehen, dass dies auf Ihr Vorhaben zutrifft.
Ein niedriger Steuersatz ist ein Vorteil, kein Schutz. Er lässt Ihnen zwar jedes Jahr mehr Geld, hilft Ihnen aber nicht, wenn eine Bürgschaft oder ein Rechtsstreit das Unternehmen und Ihre Ersparnisse gleichzeitig verschlingt.

Säule 3a: Ein Vorsorgeinstrument, das auch Vermögen schützt
Für Selbstständige ist die dritte Säule eine der wenigen Abzugsmöglichkeiten, die umfangreich, einfach und rechtssicher ist. Selbstständige mit AHV-pflichtigem Einkommen können Beiträge von bis zu 20 % des Erwerbseinkommens abziehen, gedeckelt auf 36.288 CHF ab 2025, sofern sie über keine Säule-2-Absicherung verfügen. Das Bundesamt für Sozialversicherungen weist zudem darauf hin, dass die Säule 3a für Selbstständige als Ersatz für die freiwillige berufliche Vorsorge dienen kann.
Es gibt einen zweiten Vorteil, der leicht übersehen wird. Gemäß dem Kreisschreiben der Eidgenössischen Steuerverwaltung zur steuerlichen Behandlung von Vorsorgebeiträgensind Säule-3a-Guthaben von der Vermögenssteuer befreit, solange sie im gebundenen Vorsorgeplan verbleiben. Das Geld in der Säule 3a ist zudem von Ihrem Geschäftsvermögen getrennt, was für einen Gründer nützlich ist, dessen Unternehmen eines Tages in Schwierigkeiten geraten könnte.
Der Nachteil ist die Verfügbarkeit. Das Kapital ist gebunden, bis die Voraussetzungen für eine Auszahlung erfüllt sind; legen Sie also kein Geld an, das Sie möglicherweise für das Unternehmen benötigen. Viele Unternehmer betrachten die Säule 3a als Basis ihrer privaten Vorsorge und halten zusätzlich ein separates, frei verfügbares Portfolio. Wenn Sie über keine Säule-2-Absicherung verfügen, klären Sie mit Ihrem Vorsorgeanbieter oder Steuerberater, wie die 20%-Regel auf Ihr Einkommen anzuwenden ist, bevor Sie den Jahresbeitrag planen.
Versicherungen und Liquiditätsreserven für Geschäftsrisiken
Die zweite Ebene ist die Versicherung. Das SECO führt Sachversicherungen für Gebäude und bewegliches Vermögen wie Waren, Maschinen, Werkzeuge, Computer und Fahrzeuge sowie Betriebsunterbrechungsversicherungen auf, die Kosten bei Betriebsunterbrechungen und entgangene Gewinne abdecken. Der benötigte Versicherungsschutz hängt stark von Ihrer Branche ab: Eine Werkstatt in Stans ist anderen Risiken ausgesetzt als ein Beratungsunternehmen, das von einem Homeoffice in Hergiswil aus arbeitet.
Denken Sie über die betriebseigenen Policen hinaus auch daran, was passiert, wenn Sie arbeitsunfähig werden. Ein Gründer, der Hauptverdiener und gleichzeitig das wichtigste Kapital des Unternehmens ist, stellt ein konzentriertes Risiko dar. Eine Erwerbsausfallversicherung, eine Lebensversicherung in Verbindung mit einer Nachfolgeregelung (Buy-Sell-Agreement) mit Geschäftspartnern sowie eine angemessene Liquiditätsreserve gehören in den Plan.
Eine nützliche Faustregel ist es, zwei getrennte Liquiditätsreserven zu halten: eine im Unternehmen, um die Fixkosten für einige Monate zu decken, und eine auf Ihren privaten Namen für die Haushaltskosten. Wenn das Unternehmen gerettet werden muss, haben Sie so eine Wahlmöglichkeit statt einer Verpflichtung. Wie viele Monate sinnvoll sind, hängt von der Volatilität Ihrer Einnahmen ab; es ist also eine Entscheidung, die auf Ihren eigenen Zahlen basiert und kein Standardwert.
Diversifizierung über das eigene Unternehmen hinaus
Viele Unternehmer haben 70 % oder mehr ihres Nettovermögens in einem einzigen Unternehmen, in einer Branche und in einer Region gebunden. Das ist ein Klumpenrisiko – und genau der Teil der Vermögenssicherung, den Versicherungen und rechtliche Strukturen nicht abdecken können.
Die praktische Lösung besteht darin, ein Privatvermögen aufzubauen, das möglichst wenig mit Ihrem Unternehmen zu tun hat. Wenn Ihr Geschäft vom Schweizer Konjunkturzyklus abhängt, bietet Ihnen ein Portfolio aus global gestreuten Aktien-ETFs, Anleihen und Sachwerten Zugang zu anderen Einflussfaktoren. Drei Fragen bestimmen die Zusammensetzung: Wie viel Ihres Vermögens steckt bereits im Unternehmen? Wann könnten Sie auf privates Kapital angewiesen sein, etwa für einen Verkauf, eine Anschaffung für die Familie oder den Ruhestand? Und wie hoch darf ein Verlust in einem schlechten Jahr sein, ohne dass sich Ihr Leben grundlegend ändert?
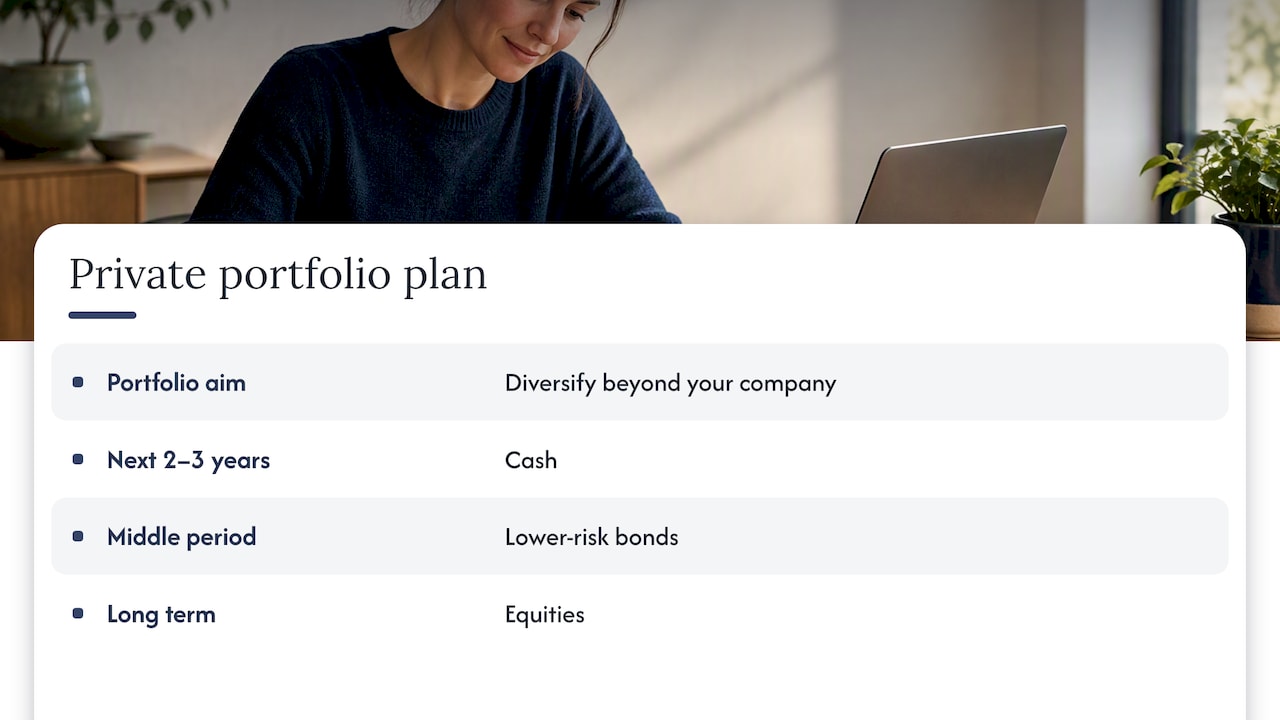
Wenn Sie den Zeithorizont festlegen, unterteilen Sie Ihr Vermögen in verschiedene Töpfe: Bargeld für die nächsten zwei bis drei Jahre, ein mittlerer Teil in risikoärmeren Anleihen und ein langfristiger Teil in Aktien. Für einen umfassenderen Einblick, wie die Mischung verschiedener Anlageklassen das Risiko langfristig senkt, ist diese Erklärung zur Diversifizierung des Vorsorgeportfolios ein hilfreicher Überblick.
Liquidität ist genauso wichtig wie die Rendite. Anteile am eigenen Unternehmen lassen sich nur schwer schnell verkaufen, daher sollte das Privatvermögen jederzeit leicht in Bargeld umwandelbar sein.
Nachfolgeplanung und Übergabe an die Familie
Zur Vermögenssicherung gehört auch, Ihre Familie vor Chaos zu bewahren, wenn Sie sich zurückziehen oder Ihnen etwas zustößt. Das Schweizer Erbrecht hat sich Anfang 2023 geändert: Das revidierte Gesetz trat am 1. Januar 2023 in Kraft und reduzierte die gesetzlichen Pflichtteile. Dies gibt Eigentümern mehr Freiheit, den größeren frei verfügbaren Teil der Person zuzuweisen, die das Unternehmen weiterführen soll. Dieselbe Quelle weist darauf hin, dass das Unternehmen nun zum Zeitpunkt der Übergabe bewertet wird und der Nachfolger eine Stundung der Ausgleichszahlungen an andere Erben beantragen kann. Beide Änderungen erleichtern die Finanzierung einer Familiennachfolge.
Für einen Gründer mit mehreren Kindern, von denen nur einige im Unternehmen arbeiten werden, ist dies von Bedeutung. Sie können das Unternehmen dem Kind übertragen, das es leitet, und die anderen mit Privatvermögen abfinden – was einfacher ist, wenn Sie außerhalb des Unternehmens ein privates Portfolio aufgebaut haben. Ohne dieses Portfolio ist das Unternehmen selbst der einzige Vermögenswert, der aufgeteilt werden kann.
Ein solider Nachfolgeplan umfasst in der Regel ein Testament oder einen Erbvertrag, gegebenenfalls einen Ehevertrag, eine Vorsorgevollmacht für den Fall der Urteilsunfähigkeit sowie einen klaren Plan, wer in der Zwischenzeit operative Entscheidungen trifft. Bei grenzüberschreitenden Familien, etwa Gründern mit Ehepartnern oder Kindern in Deutschland, Italien oder den USA, können die Regeln mehrerer Länder gelten. Ziehen Sie daher einen Anwalt hinzu, der auf grenzüberschreitende Nachlassregelungen spezialisiert ist.
Unsere Perspektive
Wir arbeiten mit Unternehmerinnen und Familien zusammen, und ein Muster zeigt sich immer wieder: Das Unternehmen bekommt die volle Aufmerksamkeit, während die private Seite dem Zufall überlassen wird. Eine Gründerin hat vielleicht eine exzellente Versicherung für die Werkstatt, aber nichts für ihre eigene Familie zurückgelegt, falls das Geschäft ins Stocken gerät. Unternehmerinnen sind zudem oft finanziell das Rückgrat der Familie, was den privaten Finanzplan umso wichtiger macht.
Wir sind der Ansicht, dass das Unternehmen zwar ein wichtiger Vermögenswert ist, aber niemals der einzige Plan sein sollte. Wir beginnen mit einem klaren Bild dessen, was Sie besitzen – innerhalb und außerhalb des Unternehmens – und wie schnell die einzelnen Teile liquidiert werden können. Als Nächstes legen wir eine private Reserve an, nutzen die Säule 3a sinnvoll und bauen ein diversifiziertes Portfolio auf, das nicht von denselben Faktoren abhängt wie Ihr Unternehmen. Die Anlagestrategie sollte in einfachen Worten erklärt werden, denn nur einen Plan, den Sie verstehen, werden Sie auch in einem schlechten Jahr beibehalten.
Wir sind zudem der Meinung, dass die Steuerplanung dem Plan folgen sollte und nicht umgekehrt. Die Steuersätze in Nidwalden sind attraktiv, aber ein niedriger Steuersatz auf einer konzentrierten, illiquiden Bilanz bleibt eine konzentrierte, illiquide Bilanz.
Wie Marmot helfen kann
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der exklusiv mit Frauen und Familien in der Schweiz und Europa arbeitet und persönliche Beratung mit digitalen Tools kombiniert. Wenn Sie Ihre private Vermögensseite aufbauen möchten, deckt unser Vermögensverwaltungsangebot Angebot personalisierte Portfolios und Finanzcoaching ab. Die jährliche Verwaltungsgebühr finden Sie auf unserer PreisseiteSeite: 0,65 % pro Jahr für Marmot Easy, 1,0–0,8 % pro Jahr für Marmot Premium und 0,8–0,4 % pro Jahr für Marmot Select. Wir führen Konten in CHF, EUR und USD. Wenn Sie sich zunächst informieren möchten, sind unsere Webinare und Community-Events ein guter Ausgangspunkt. Mehr über unsere Arbeit im Kanton erfahren Sie auf unserer Nidwalden-Seite.
FAQ
Schützt eine AG oder GmbH mein Privatvermögen vollständig?
Grundsätzlich ja, da die Verbindlichkeiten des Unternehmens durch das Gesellschaftsvermögen gedeckt sind. Es gibt jedoch Ausnahmen: Gesellschafter müssen das volle Stammkapital ihrer Anteile einzahlen, der Gesellschaftsvertrag einer GmbH kann Nachschusspflichten bis zum Doppelten des Nennwerts eines Anteils vorsehen, und persönliche Bürgschaften, die Sie für Darlehen oder Leasingverträge unterzeichnen, bleiben Ihre eigene Haftung.
Wird mein Unternehmen in Nidwalden als Teil meines Vermögens besteuert?
Ja. Das steuerbare Vermögen umfasst auch geschäftlich investiertes Vermögen, und Ihre Anteile an der eigenen Firma gelten als Vermögen. Qualifizierte Beteiligungen von mindestens 10 % des Kapitals werden mit dem reduzierten einfachen Steuersatz von 0,2 ‰ statt 0,25 ‰ besteuert.
Wie viel kann eine selbstständig erwerbende Person in die Säule 3a einzahlen?
Selbstständige mit AHV-pflichtigem Einkommen ohne Anschluss an eine Pensionskasse (Säule 2) können bis zu 20 % ihres Erwerbseinkommens abziehen, wobei der Betrag ab 2025 auf maximal 36'288 CHF begrenzt ist. Überprüfen Sie vor der Einzahlung den aktuellen jährlichen Höchstbetrag auf der Website des Bundesamtes für Sozialversicherungen, da dieser angepasst werden kann.
Wann sollte ich mit der Nachfolgeplanung beginnen?
Früher, als es sich notwendig anfühlt. Seit der Erbrechtsrevision vom 1. Januar 2023 haben Inhaber mehr Spielraum, das Unternehmen einem Erben zuzuweisen, doch der Plan erfordert weiterhin eine Bewertung, eine Finanzierung und oft ein Privatvermögen, um die anderen Erben auszuzahlen. Ein Anwalt und ein Steuerberater sollten dies gemeinsam prüfen.
Quellen
- Steuertarife & Steuerfüsse, Steuern Nidwalden
- Kantonsblatt Nidwalden, Steuerdokumentation ESTV
- Abschluss einer Einzelfirma, SECO
- Fallbeispiel Dienstleistungsunternehmen, SECO
- Bestimmte Unternehmen sind steuerbefreit, SECO
- Rechtsform: Gesellschaft mit beschränkter Haftung GmbH, SECO
- Rechtsform: Aktiengesellschaft AG, SECO
- Rechtsform wählen, Kanton Zürich
- Versicherungen: Sozialversicherungen und betriebliche Versicherungen, SECO
- Die dritte Säule, BSV
- Steuerliche Behandlung von Vorsorgebeiträgen, Eidgenössische Steuerverwaltung
- Erbrechtsrevision 2023: Vorteile für die Unternehmensnachfolge











