

Die Nachfolgeplanung in Basel lässt sich auf vier Entscheidungen reduzieren, die in dieser Reihenfolge getroffen werden sollten: Wer übernimmt (Familie, Mitarbeitende oder ein externer Käufer), wie wird die Übergabe finanziert, wie wird sie besteuert und wie sieht die finanzielle Situation für Sie und Ihre Familie aus, sobald das Unternehmen nicht mehr Ihr Hauptvermögenswert ist. Die meisten Probleme bei Schweizer Unternehmensnachfolgen entstehen durch einen zu späten Start, nicht durch die Wahl des falschen Weges. Dieser Leitfaden führt Sie unter Einbeziehung schweizerischer Bundesquellen durch jeden dieser Schritte und erläutert, wie die private Seite der Planung – Ihr Vermögen nach der Übergabe – dabei berücksichtigt wird.
Marmot Finance
Planen Sie Ihr Vermögen über das Unternehmen hinaus
Marmot Finance unterstützt Frauen und Familien in der Schweiz bei Investitionsentscheidungen durch maßgeschneiderte Strategien, persönliche Beratung und digitale Tools.
Kurz gefasst
- Wählen Sie zuerst den Weg: Übergabe an die Familie, Management-Buy-out oder Verkauf an einen Dritten. Jeder Weg erfordert einen anderen Zeitrahmen und einen eigenen Finanzierungsplan.
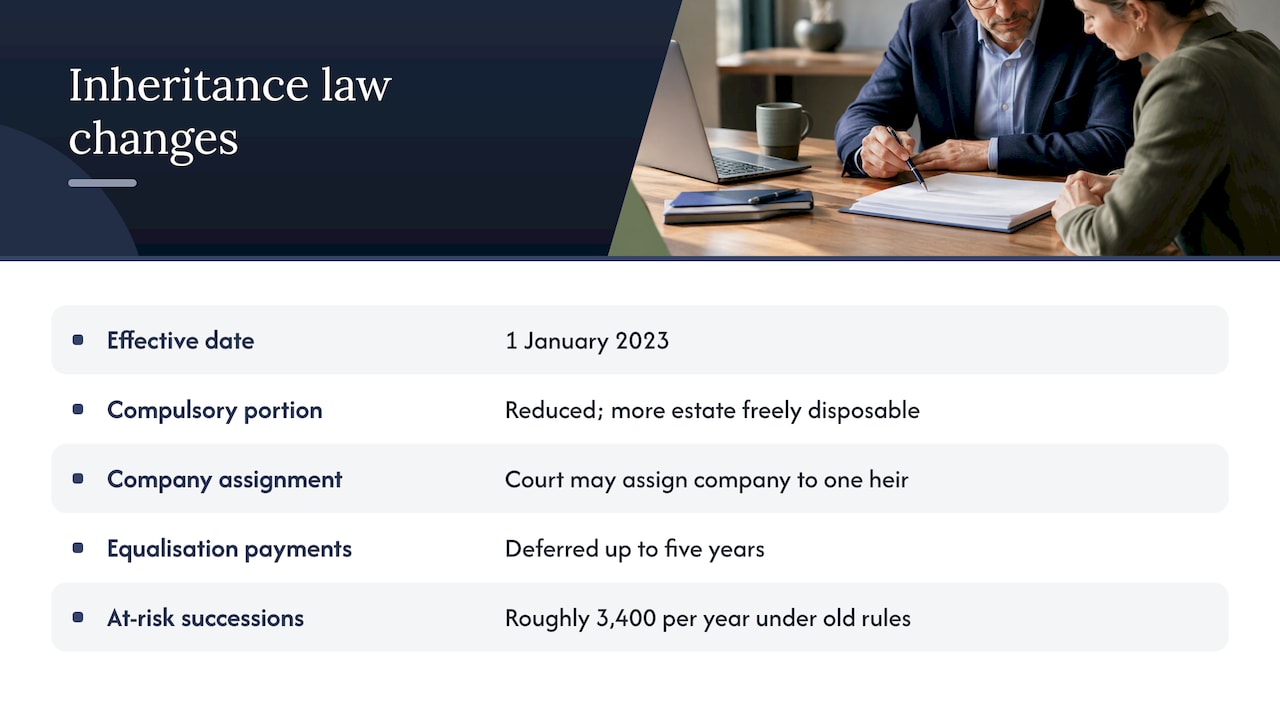
- Seit dem 1. Januar 2023 bietet das Schweizer Erbrecht Inhabern mehr Freiheit, ein Unternehmen an einen bestimmten Erben zu übertragen, und ermöglicht es, Ausgleichszahlungen an andere Erben aufzuschieben.
- Die Umwandlung einer Einzelfirma in eine AG oder GmbH kurz vor einem Verkauf kann Steuern auslösen. Für eine steuerneutrale Behandlung gilt eine fünfjährige Sperrfrist.
- Ein Unternehmen ist meist der größte Einzelwert im Vermögen eines Inhabers. Planen Sie, was mit dem Erlös, Ihrer Altersvorsorge und der Absicherung Ihrer Familie geschieht, zeitgleich mit der Übergabe.
- Ziehen Sie frühzeitig einen Anwalt und einen Steuerspezialisten hinzu. Dieser Artikel dient der allgemeinen Information und stellt keine Beratung für Ihren Einzelfall dar.
Warum die Nachfolge mehr Vorlaufzeit benötigt, als die meisten Inhaber erwarten
Viele Inhaber in Basel und der Region gehen davon aus, dass sich die Frage von selbst klärt: Ein Kind wird übernehmen, eine Führungskraft wird nachrücken oder ein Käufer wird sich finden, wenn die Zeit reif ist. In der Praxis ist die Nachfolge jedoch ein Prozess und kein festes Datum. Sie umfasst die Bewertung, rechtliche Dokumente, Finanzierung, Steuern und – oft der schwierigste Teil – Gespräche innerhalb der Familie und im Team.
Der Druck in der Nordwestschweiz ist real. Eine Studie der Basler Kantonalbank zur KMU-Nachfolge in der Nordwestschweiz, veröffentlicht im Oktober 2025, beschreibt die ungeklärte Nachfolge als die größte wirtschaftliche Herausforderung für viele kleine und mittlere Unternehmen in den kommenden Jahren, da viele Inhaber der Babyboomer-Generation angehören. Sie weist zudem darauf hin, dass klare rechtliche Regelungen, offene Kommunikation und professionelle Unterstützung über mehrere Jahre hinweg die Chancen auf ein erfolgreiches Ergebnis erhöhen.
Ein sinnvoller Planungshorizont umfasst mehrere Jahre, nicht Monate. Wenn Sie in Ihren Fünfzigern sind und ein Unternehmen besitzen, das stark von Ihrer Person abhängt, ist jetzt ein guter Zeitpunkt für den Start, auch wenn der Ruhestand noch in weiter Ferne scheint.
Schritt 1: Den Weg wählen
Es gibt drei klassische Wege, ein Schweizer Unternehmen zu übergeben. Keiner ist generell besser als die anderen. Der richtige Weg hängt von Ihrer Familie, Ihrem Team, der Rentabilität Ihres Unternehmens und Ihren finanziellen Zielen für den Ausstieg ab.
Übergabe an die Familie
Das KMU-Portal des Bundes beschreibt die Unternehmensnachfolge in der Familie (Family Buy-out) Hierbei übernehmen ein oder mehrere Erben die operative Geschäftsführung und/oder die finanzielle Kontrolle des Unternehmens. Das klingt einfach, ist jedoch an Bedingungen geknüpft: Der Erbe muss die Rolle tatsächlich wollen und dazu in der Lage sein, die anderen Familienmitglieder müssen der Regelung zustimmen und die Finanzierung muss tragfähig sein.
Die Finanzierungsfrage wird von Inhabern oft unterschätzt. Wenn ein Kind das Unternehmen erhält und die anderen Anspruch auf einen fairen Anteil am Erbe haben, muss jemand diesen Ausgleich bezahlen. Der Wert eines Unternehmens steckt in Maschinen, Lagerbeständen, Immobilien und dem Firmenwert, nicht in Bargeld. Ohne Planung muss der Nachfolger möglicherweise hohe Kredite aufnehmen oder das Unternehmen wird zerschlagen, um das Geld aufzubringen.
Verkauf an Mitarbeitende oder Management
Ein Management Buy-out eignet sich für Unternehmen mit einer starken zweiten Führungsebene und einer guten Beziehung zwischen dem Inhaber und dem Team. Die Herausforderung liegt auch hier in der Finanzierung: Die Käufer verfügen selten über das nötige Kapital, weshalb der Kaufpreis oft teilweise durch ein Bankdarlehen und teilweise durch ein Verkäuferdarlehen von Ihnen finanziert wird. Dadurch bleiben Sie nach Ihrem formellen Ausscheiden weiterhin von der Unternehmensentwicklung abhängig, was Sie bei Ihrer Risikobewertung berücksichtigen sollten.
Verkauf an einen Dritten
Der Verkauf an einen externen Käufer – sei es ein Wettbewerber, ein Finanzinvestor oder ein unternehmerisch tätiger Einzelner – bietet in der Regel den saubersten finanziellen Schnitt. Er erfordert jedoch auch die meiste Vorbereitung: saubere Buchhaltung, dokumentierte Prozesse, ein Unternehmen, das nicht zusammenbricht, wenn Sie sich zurückziehen, und eine realistische Bewertung. Regionale Berater in Basel bieten für diesen Weg eine Vermittlung an; es lohnt sich daher, vor Unterzeichnung eines Mandats genau zu klären, was dieses beinhaltet.
Schritt 2: Nutzen Sie die neuen Erbrechtsregeln
Wenn das Unternehmen in der Familie bleibt, ist die Schweizer Gesetzgebung heute vorteilhafter als noch vor einigen Jahren. Gemäß der Botschaft des Bundesrates zur Unternehmensnachfolge im Erbrechttraten am 1. Januar 2023 Änderungen in Kraft. Erblasser können nun über einen größeren Teil ihres Nachlasses frei verfügen, da die Pflichtteile reduziert wurden. Dies schafft mehr Flexibilität für die Nachfolgeplanung.
Dieselbe Reform führte Instrumente ein, die speziell auf Unternehmen ausgerichtet sind. Unter bestimmten Voraussetzungen kann ein Gericht das Unternehmen einem einzelnen Erben zuweisen, damit es nicht liquidiert werden muss. Die Ausgleichszahlungen an die anderen Erben können um bis zu fünf Jahre gestundet werden, was das oben beschriebene Liquiditätsproblem entschärft. Die Bundesverwaltung hatte zudem jährlich rund 3.400 Unternehmensnachfolgen identifiziert, die unter den alten Regeln in Finanzierungsschwierigkeiten hätten geraten können.
Der Gesetzestext ist öffentlich zugänglich. Die Definition dessen, was in diesem Zusammenhang als Unternehmen gilt (wirtschaftlich tätige Personengesellschaften, Einzelunternehmen und Handelsgesellschaften, deren Aktien nicht an einer Börse kotiert sind), findet sich im Entwurf zur Änderung des Zivilgesetzbuches auf Fedlex. Das Bundesamt für Justiz führt zudem eine Übersichtsseite zum Erbrecht mit den Hintergründen zur Reform.
Halten Sie es schriftlich fest: der Erbvertrag
Eine Reform auf dem Papier nützt Ihrer Familie nichts, wenn Ihre eigenen Dokumente diese nicht widerspiegeln. Fachleute empfehlen in der Regel einen Erbvertrag, da er alle Parteien frühzeitig auf vereinbarte Werte festlegt, bevor Emotionen hochkochen. Das KMU-Portal des Bundes betont, dass solche Instrumente dazu dienen, einen fairen und klaren Rahmen zu schaffen, anstatt Familienmitglieder auszuschließen. Viele Familien fürchten, dass die Nachfolge sie entzweien könnte. Offene Gespräche, bei denen eine neutrale Fachperson anwesend ist, verhindern dies oft.
Ein Notar oder ein auf Erbrecht spezialisierter Anwalt setzt einen Erbvertrag auf. Wenn Sie in Basel-Stadt oder Basel-Landschaft leben, wählen Sie jemanden, der mit der kantonalen Praxis vertraut ist. Familien mit internationalem Bezug, etwa Inhaber mit einem deutschen oder französischen Ehepartner oder Kindern im Ausland, sollten explizit nachfragen, wie ausländisches Erbrecht mit den Schweizer Dokumenten interagiert.
Schritt 3: Klären Sie die steuerliche Seite, bevor Sie umstrukturieren
Bei Steuern gehen gut gemeinte Vorbereitungen oft schief. Die Details hängen von Ihrer Rechtsform, Ihrem Kanton und der Struktur des Geschäfts ab. Was folgt, ist daher ein Überblick über die wichtigsten Punkte, keine Steuerberechnung.
Ein Steuerleitfaden der SGNAFO-Praxisdokumente zu Nachfolge und Steuern betont, dass Steuern bei jeder Nachfolge eine erhebliche Rolle spielen und Inhaber hoffen, die Gewinne aus einer Übergabe mit wenig oder gar keiner Steuerlast zu realisieren. Diese Hoffnung ist oft realistisch, aber nur, wenn die Schritte in der richtigen Reihenfolge erfolgen.
Einzelunternehmen oder Personengesellschaft versus Kapitalgesellschaft
Ein Einzelunternehmer, der sein Geschäft verkauft, realisiert stille Reserven, und der Gewinn wird in der Regel als Einkommen behandelt, wobei einige Entlastungsmechanismen zur Verfügung stehen. Viele Inhaber erwägen daher eine Umwandlung in eine AG oder GmbH vor dem Verkauf. Das kann funktionieren, aber die Umwandlung muss laut derselben Quelle eine fünfjährige Sperrfrist einhalten, um steuerneutral zu bleiben. Wenn Sie zu früh umwandeln und verkaufen, riskieren Sie eine unerwartete Steuernachzahlung.
Die praktische Konsequenz ist einfach: Wenn ein Verkauf innerhalb der nächsten fünf bis zehn Jahre möglich ist und Ihr Unternehmen noch nicht als Kapitalgesellschaft organisiert ist, fragen Sie jetzt einen Steuerberater, ob eine Umwandlung sinnvoll ist und wann diese erfolgen müsste.
Privat gehaltene Aktien
Für Inhaber einer AG oder GmbH, die ihre Aktien im Privatvermögen halten, sind Kapitalgewinne aus dem Verkauf von Aktien in der Schweiz grundsätzlich steuerfrei. Es gibt Ausnahmen, darunter Fälle von indirekter Teilliquidation und Transponierung, weshalb eine Prüfung vor dem Verkauf wichtig ist. Gehen Sie nicht davon aus, dass die Ausnahme für Sie nicht gilt, nur weil das Prinzip grosszügig ist.
Entscheidungen zu Vorsorge und Gehalt
Ihre eigene Vorsorge ist Teil des Gesamtbildes. Freiwillige Einzahlungen, der Zeitpunkt eines Kapitalbezugs und die Wahl zwischen Kapital und Rente beeinflussen, wie viel vom Erlös Ihnen bleibt. Bezugsregeln und Steuersätze unterscheiden sich je nach Kanton, und wer nach dem Verkauf ins Ausland zieht, steht vor weiteren Fragen. Dies ist ein Punkt, an dem Inhaber mit internationalen Verbindungen – etwa Expats, die ein Unternehmen in Basel führen – vor einer Entscheidung den Rat eines Spezialisten für grenzüberschreitende Steuern einholen sollten.
Schritt 4: Bereiten Sie das Unternehmen auf die Übergabe vor
Rechtliche und steuerliche Struktur sind nur die halbe Miete. Ein Unternehmen, das bei jeder wichtigen Entscheidung vom Inhaber abhängt, ist schwer zu übergeben und schwer zu bewerten. Die praktische Vorbereitung umfasst in der Regel die folgenden Bereiche, die Sie über ein paar Jahre hinweg angehen können.
Erstens: Machen Sie sich entbehrlicher. Delegieren Sie Kundenbeziehungen, dokumentieren Sie Prozesse und übertragen Sie Ihrem Nachfolger schon lange vor dem Übergabedatum echte Verantwortung. Zweitens: Bringen Sie die Zahlen in Ordnung. Käufer, Banken und Erben prüfen die Buchhaltung mehrerer Jahre; unklare Privatausgaben oder Transaktionen mit nahestehenden Personen sorgen für Reibungsverluste. Drittens: Betrachten Sie die Räumlichkeiten. Wenn Sie das Gebäude privat besitzen und das Unternehmen es mietet, entscheiden Sie, ob die Immobilie mit dem Geschäft übergeht, separat verkauft wird oder als Quelle für das Alterseinkommen dient. Viertens: Planen Sie die Kommunikation: Mitarbeiter, wichtige Kunden und Lieferanten sollten von einer Übergabe von Ihnen erfahren, nicht durch Gerüchte.
Schritt 5: Planen Sie Ihr Vermögen nach der Übergabe
Dies ist der Teil, den viele Nachfolgeleitfäden auslassen. Sobald das Unternehmen übergeben ist, ändert sich Ihr finanzielles Leben schlagartig. Das Unternehmen, das Gehalt, Dividenden und den Grossteil Ihres Nettovermögens lieferte, wird durch eine Pauschalsumme, Ratenzahlungen, ein Verkäuferdarlehen oder eine Mischung daraus ersetzt. Für viele Inhaber und ihre Familien ist dies das erste Mal seit Jahrzehnten, dass sie über ein grosses liquides Vermögen verfügen.
Die folgenden Fragen sind praktischer Natur:
- Wie viel benötigen Sie jährlich zum Leben und für wie viele Jahre?
- Wie passen Ihr Vorsorgekapital, der Verkaufserlös und etwaige Immobilien zusammen?
- Was möchten Sie an Ihre Kinder weitergeben und wann?
- Wie viel Risiko ist sinnvoll für Geld, das nun für den Rest Ihres Lebens reichen muss, in welcher Währung und über welchen Zeitraum?
Wenn ein Ehepartner oder Lebensgefährte bisher nicht eng in die Finanzen eingebunden war, ist jetzt der richtige Zeitpunkt, ihn einzubeziehen. Für Frauen, die ein Unternehmen mitbesitzen oder eines erben werden, ist das Verständnis der Zahlen vor dem Übergang kein Luxus. Es verschafft Ihnen einen Platz am Tisch, wenn die Entscheidungen getroffen werden.
Unsere Perspektive: Nachfolge ist ein Finanzplan, nicht nur ein rechtlicher
Wir sind Vermögensverwalter, keine Anwaltskanzlei oder Steuerberater, und das sagen wir offen: Der Erbvertrag, die Unternehmensstruktur und das Steuerruling gehören in die Hände von Spezialisten auf diesen Gebieten. Was wir aus Sicht der Familienfinanzen sehen, ist, dass die Übergabe als einmaliges Ereignis behandelt wird, obwohl sie der Beginn einer neuen Phase ist.

Unsere Arbeit mit Frauen und Familien in der Schweiz und in Europa zeigt uns das gleiche Muster. Die Dokumente werden sorgfältig vorbereitet, aber die Frage „Was soll unser Geld danach für uns tun?“ wird erst nach der Unterzeichnung gestellt. Zu diesem Zeitpunkt werden Anlageentscheidungen unter Zeitdruck getroffen, manchmal mit einer großen Summe auf einem Girokonto. Wir halten es für besser, den Plan für die Zeit nach der Übergabe – einschließlich Einkommensbedarf, Risikotoleranz und Familienzielen – bereits während der Verhandlungen über den Verkauf oder die Übertragung zu skizzieren.
Wir sind zudem der Meinung, dass Frauen in Familienunternehmen als Nachfolgerinnen, Mitinhaberinnen oder Ehepartnerinnen es verdienen, von Anfang an Teil dieses Gesprächs zu sein. Ein guter Plan ist einer, den jede betroffene Person lesen und verstehen kann, nicht nur die Person, die ihn ausgehandelt hat.
Wie Marmot Finance das nächste Kapitel unterstützen kann
Sobald die rechtlichen und steuerlichen Aspekte geklärt sind, helfen wir bei dem, was danach kommt: die Anlage der Erlöse und der Aufbau eines langfristigen Plans. Marmot Finance ist von der FINMA akkreditiert und arbeitet ausschließlich mit Frauen und Familien in der Schweiz und in Europa zusammen. Wir führen Konten in CHF, EUR und USD und kombinieren persönliche Beratung mit digitalen Tools.
Unsere Vermögensverwaltungs- und Finanzcoaching-Dienste umfassen Anlageportfolios, die auf ETFs und Fonds basieren, sowie thematische Strategien wie Nachhaltigkeit. Die jährliche Verwaltungsgebühr hängt vom Plan ab und ist nach Vermögenswerten gestaffelt: Marmot Easy kostet 0,65 % pro Jahr, Marmot Premium liegt zwischen 1,0 % und 0,8 % pro Jahr und Marmot Select zwischen 0,8 % und 0,4 % pro Jahr. Sie können die Pläne auf unserer Preisseiteeinsehen. Wenn Sie noch am Anfang des Prozesses stehen und sich erst einmal informieren möchten, sind unsere Bildungswebinare und Community-Events für jeden offen, der Investitionen und Planung verstehen möchte, bevor er Entscheidungen trifft.
Ein realistischer Zeitplan für Eigentümer in Basel
Der folgende Zeitplan dient der Orientierung, nicht als starre Regel, und Ihre eigene Situation erfordert möglicherweise mehr Zeit.
Häufig gestellte Fragen
Was bedeutet Nachfolgeplanung für einen Unternehmensinhaber?
Es ist der strukturierte Prozess, bei dem entschieden wird, wer das Unternehmen nach Ihnen übernimmt und führt, sowie die rechtlichen, steuerlichen und finanziellen Schritte zu regeln, damit die Übergabe gelingt. Dies umfasst das Unternehmen, aber auch Ihr Privatvermögen und Ihre Familie. In der Schweiz berührt dies gleichzeitig das Gesellschafts-, Erbrecht und Steuerrecht.
Wie früh sollte ich in Basel damit beginnen?
Die meisten Experten empfehlen einen Vorlauf von mehreren Jahren, und auch die steuerlichen Haltefristen sprechen dafür. Eine Umwandlung von einer Einzelfirma in eine Kapitalgesellschaft erfordert beispielsweise eine fünfjährige Haltefrist, um steuerneutral zu bleiben. Ein frühzeitiger Start gibt Ihnen Spielraum für Kurskorrekturen, falls der bevorzugte Nachfolger seine Meinung ändert.
Hat die Reform von 2023 etwas für Familienunternehmen geändert?
Ja. Der Bundesrat hat die Pflichtteile reduziert, Gerichten unter bestimmten Bedingungen die Zuweisung eines Unternehmens an einen Erben ermöglicht und die Stundung von Ausgleichszahlungen auf bis zu fünf Jahre verlängert. Dies ersetzt jedoch nicht die Notwendigkeit eigener Dokumente; prüfen Sie diese daher mit einem Anwalt auf Basis der neuen Regeln.
Was sind die Nachteile der Nachfolgeplanung?
Sie kostet Zeit, kann familiäre Spannungen offenlegen und verursacht oft Kosten für Berater, Bewertungen und die rechtliche Ausgestaltung. Diese Kosten sind jedoch meist gering im Vergleich zu den Folgen einer überstürzten oder gescheiterten Übergabe. Eine neutrale dritte Partei kann helfen, die Gespräche konstruktiv zu halten.
Kann Marmot Finance die rechtliche und steuerliche Seite übernehmen?
Nein. Wir sind Vermögensverwalter und bieten keine Rechts- oder Steuerberatung an. Wir arbeiten mit Ihrem Anwalt und Steuerberater zusammen und unterstützen Sie bei der Anlage und Finanzplanung nach der Übergabe.
Quellen
- Botschaft des Bundesrates zur Unternehmensnachfolge im Erbrecht (admin.ch)
- Die familieninterne Nachfolge (kmu.admin.ch)
- KMU Nachfolge und Steuern (SGNAFO)
- Vorentwurf zum Zivilgesetzbuch betreffend Unternehmensnachfolge (Fedlex)
- Übersicht zum Erbrecht (Bundesamt für Justiz)
- BKB-Studie zur KMU-Nachfolge in der Nordwestschweiz











