
Der Zinseszinseffekt ist der Prozess, bei dem Zinsen oder Anlageerträge im Laufe der Zeit eigene zusätzliche Erträge erwirtschaften, da die Gewinne jeder Periode zum ursprünglichen Betrag addiert werden, bevor das Wachstum der nächsten Periode berechnet wird. Wir sehen darin die zuverlässigste Kraft für den langfristigen Vermögensaufbau: ein mathematischer Überblick über den Zinseszinseffekt zeigt, wie aus anfänglichen 1.000 $ bei einer stetigen jährlichen Rendite von 10 % nach 50 Jahren durch reine Reinvestition rund 117.391 $ werden.
Kurz gefasst:
- Bei 5 % über 20 Jahre wachsen 5.000 £ mit jährlicher Verzinsung auf etwa 13.266 £ an, verglichen mit 10.000 £ bei einfacher Verzinsung auf dasselbe Kapital.
- Zwei Anleger, die monatlich 300 £ bei 6 % Rendite einzahlen, investieren insgesamt die gleiche Summe. Wer jedoch mit 25 Jahren beginnt, gibt seinem Guthaben zehn Jahre mehr Zeit, um bis zum 65. Lebensjahr Zinseszinsen zu generieren.
- Verwenden Sie bei der Berechnung konservative Renditeannahmen und prüfen Sie, ob der Zinssatz Inflation und Gebühren bereits berücksichtigt, da prognostizierte Endbeträge sonst das tatsächlich verfügbare Wachstum überbewerten.
- Die steuerliche Behandlung variiert je nach Land und Kontotyp. Klären Sie daher die lokalen Bestimmungen mit einem qualifizierten Steuerberater, bevor Sie das zu erwartende Wachstum nach Steuern schätzen.
Marmot Finance
Langfristiges Investieren persönlich gestalten
Marmot Finance kombiniert persönliche Beratung mit digitalen Tools, um Frauen und Familien in der Schweiz dabei zu unterstützen, ihre Anlagen passend zu ihrem individuellen Finanzprofil zu verwalten.
Definition und Grundbegriffe: Kapital, Zinsen und Reinvestition
Sobald Sie das Grundprinzip des Zinseszinseffekts verstanden haben, wird das Fachchinesisch dazu viel verständlicher. Hier die einfache Erklärung: Sie legen Geld beiseite, es erwirtschaftet eine Rendite, und anstatt diese Rendite zu entnehmen, lassen Sie sie angelegt. In der nächsten Periode erzielen Sie eine Rendite auf den ursprünglichen Betrag plus die gerade hinzugefügten Erträge. Wenn Sie das oft genug tun, hört das Wachstum auf, einer geraden Linie zu folgen, und beginnt, exponentiell nach oben zu steigen.
Einige Begriffe tauchen in diesem Zusammenhang ständig auf. Wenn Sie mit ihnen vertraut sind, wirken Rechner, Kontoauszüge und Beratungsgespräche gleich viel weniger einschüchternd.
- Kapital: die ursprüngliche Summe, die Sie investieren oder einzahlen, bevor Zinsen oder Renditen hinzukommen.
- Nominalzins: der angegebene jährliche Zinssatz, ohne Berücksichtigung der Zinseszinshäufigkeit.
- Zinsperiode: das Intervall, in dem Zinsen berechnet und gutgeschrieben werden, zum Beispiel täglich, monatlich, vierteljährlich oder jährlich.
- Effektiver Jahreszins: die tatsächliche jährliche Rendite unter Berücksichtigung der Zinseszinshäufigkeit, die immer gleich oder höher als der Nominalzins ist.
- Reinvestition: das Belassen von erwirtschafteten Zinsen, Dividenden oder Kupons auf dem Konto, anstatt sie abzuheben – genau das ist es, was den Zinseszinseffekt bewirkt.
Sie werden diesen Begriffen bei Sparkonten, Anleihen, Pensionsfonds, dividendenstarken Aktien und fast jedem Produkt begegnen, bei dem Erträge reinvestiert statt ausgegeben werden können. Die Mechanismen sind überall identisch: Zeit plus Reinvestition plus ein positiver Zinssatz ergeben ein beschleunigtes Wachstum. Die einzigen Variablen sind, wie schnell sich dieses Wachstum bemerkbar macht und wie stark es durch Reibungsverluste in Form von Gebühren oder Auszahlungen gebremst wird.
Zinseszinsformeln und praktische Rechenbeispiele
Die Formeln hinter dem Zinseszinseffekt sehen komplizierter aus, als sie sind. Sobald Sie wissen, wofür die einzelnen Buchstaben stehen, können Sie diese Berechnungen mit einem einfachen Taschenrechner selbst durchführen.
Die Standardformel für die diskrete Verzinsung lautet:
A = P(1 + r/n)^(n·t)
Hierbei ist A der Endbetrag, P das Anfangskapital, r der nominale jährliche Zinssatz (als Dezimalzahl), n die Anzahl der Zinsperioden pro Jahr und t die Anzahl der Jahre, in denen das Geld angelegt bleibt.
Wenn die Verzinsung kontinuierlich statt in festen Intervallen erfolgt, vereinfacht sich die Formel zu:
A = Pe^(r·t)
wobei e die Eulersche Zahl ist, etwa 2,71828. Die kontinuierliche Verzinsung ist eher ein theoretisches Instrument, das in der akademischen Finanzwelt und bei bestimmten Preismodellen verwendet wird, als etwas, das Sie auf einem typischen Kontoauszug finden. Sie stellt jedoch den mathematischen Grenzwert der Zinseszinshäufigkeit dar, bei dem die Zeiträume unendlich kurz werden.
Gehen wir zwei Beispiele durch, um zu sehen, wie sich das in der Praxis auswirkt.
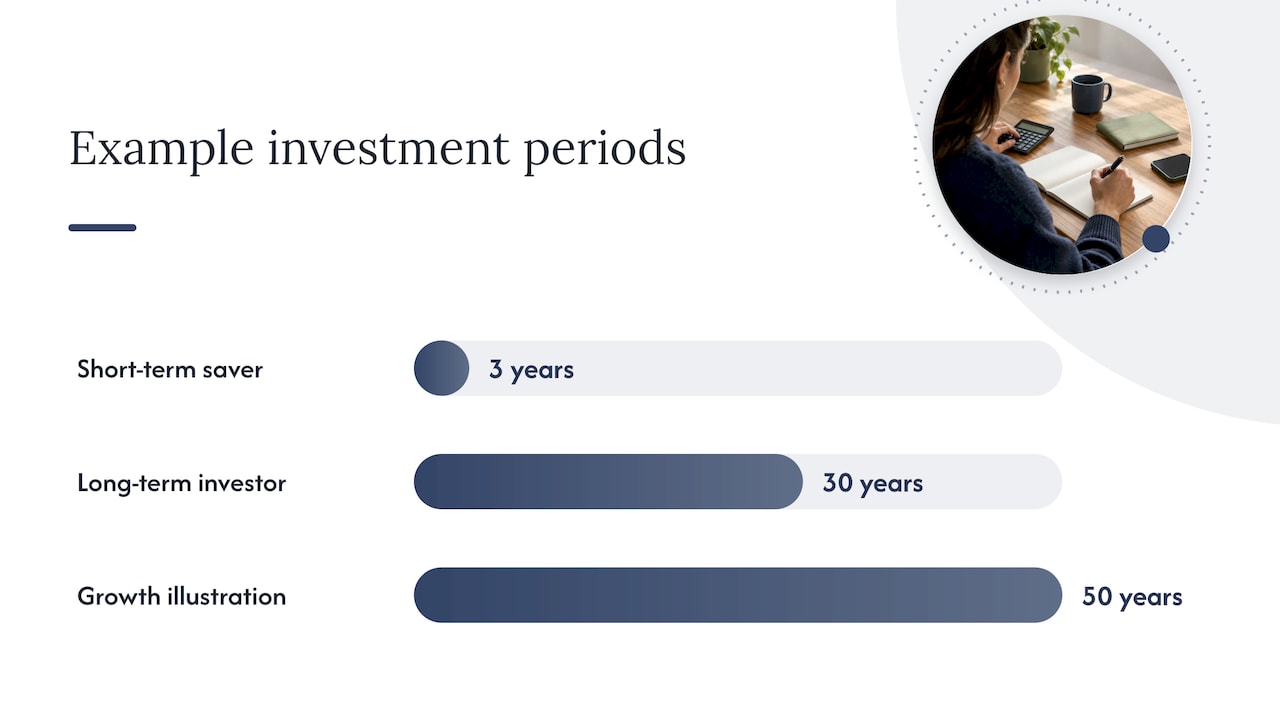
- Kurzfristiges Sparen: Angenommen, Sie zahlen 2.000 £ auf ein Konto mit einem nominalen Jahreszins von 4 % ein, der drei Jahre lang monatlich verzinst wird. Hier ist P = 2.000 £, r = 0,04, n = 12 und t = 3. Eingesetzt ergibt das: A = 2.000 × (1 + 0,04/12)^(12×3) = 2.000 × (1,003333)^36, was etwa 2.254 £ entspricht. Sie haben etwa 254 £ an Zinsen verdient – eine bescheidene, aber reale Belohnung dafür, dass Sie das Geld unangetastet gelassen haben.
- Langfristiges Investieren: Stellen Sie sich nun eine Investition von 10.000 £ mit einer stetigen jährlichen Rendite von 7 % vor, die jährlich verzinst und 30 Jahre lang gehalten wird. Hier ist P = 10.000 £, r = 0,07, n = 1 und t = 30. Das ergibt A = 10.000 × (1,07)^30 oder etwa 76.123 £. Das Kapital hat sich mehr als versiebenfacht, und der Großteil dieses Wachstums fand in den späteren Jahren statt, sobald die Basis der angesammelten Zinsen groß genug war, um von sich aus nennenswerte Erträge zu erwirtschaften.
Selbst bescheidene Zinssätze führen bei ausreichend langer Zeit zu dramatischen Ergebnissen. Eine separate mathematische Veranschaulichung des Zinseszinswachstums zeigt, dass aus 1.000 $, die jährlich mit 10 % verzinst werden, nach 50 Jahren etwa 117.391 $ werden – das ist mehr als das 117-fache der ursprünglichen Summe. Die Lektion aus beiden Beispielen ist dieselbe: Die Formel leistet die Schwerstarbeit, aber die Zeit ist das, was das Ergebnis beachtenswert macht.
Zinseszins versus einfache Verzinsung
Bei der einfachen Verzinsung werden die Zinsen in jeder Periode nur auf das ursprüngliche Kapital berechnet, ohne dass zuvor erwirtschaftete Zinsen weiter verzinst werden. Die Formel lautet A = P(1 + r·t), wobei die Variablen dasselbe bedeuten wie oben, das Wachstum jedoch flach bleibt, anstatt nach oben zu kurven.
Um die Lücke zu verdeutlichen, die dadurch entsteht, nehmen wir 5.000 £, die zu 5 % für 20 Jahre nach beiden Methoden angelegt werden.
- Einfache Verzinsung: A = 5.000 × (1 + 0,05 × 20) = 5.000 × 2 = 10.000 £.
- Zinseszins (jährlich): A = 5.000 × (1,05)^20 = ca. 13.266 £.
Das ist ein Unterschied von über 3.000 £ bei exakt gleichem Zinssatz und Zeithorizont, einfach weil der Zinseszins-Effekt dafür sorgt, dass frühere Zinsen selbst wieder Zinsen erwirtschaften.
In der Praxis findet man einfache Zinsen meist bei kurzfristigen Kreditprodukten, wie bestimmten Privatkrediten oder Autofinanzierungen, bei denen der Kreditgeber die Zinsen auf den ausstehenden Saldo berechnet, ohne frühere Zinsen zu berücksichtigen. Der Zinseszins dominiert hingegen bei Sparkonten, den meisten Anlageprodukten, Hypotheken und fast allem, was über einen längeren Zeitraum gehalten wird, da sowohl Kreditgeber als auch Anlageanbieter wissen, wie viel mehr Wert entsteht, wenn sich Zinsen auf Zinsen aufbauen können.
Warum Zeit wichtig ist: Früh anfangen und die Exponentialkurve
Zeit ist der Multiplikator, der den Zinseszins überhaupt erst relevant macht. Derselbe Zinssatz und derselbe Beitrag führen zu völlig unterschiedlichen Ergebnissen, je nachdem, wie viele Jahre sie Zeit haben, um zu wirken.
Stellen Sie sich zwei Personen vor, die jeweils 300 £ pro Monat zu einer 6% durchschnittlichen jährlichen Rendite bei monatlicher Verzinsung anlegen. Die eine Person beginnt mit 25 Jahren und hört mit 55 Jahren auf einzuzahlen, wobei das Guthaben bis zum 65. Lebensjahr unangetastet weiterwächst. Die andere Person beginnt mit 35 Jahren und zahlt kontinuierlich bis zum 65. Lebensjahr ein. Obwohl die erste Person über einen kürzeren Zeitraum einzahlt, hat ihr Geld etwa ein Jahrzehnt länger Zeit, um sich vor dem Ruhestand zu verzinsen. In den meisten realistischen Szenarien führt dies zu einem deutlich höheren Endguthaben, obwohl beide über ihr Erwerbsleben hinweg ähnliche Gesamtbeträge eingezahlt haben.
Ein moderater Zinssatz, der über Jahrzehnte hinweg konsequent verzinst wird, kann eine Anfangssumme um ein Vielfaches vervielfachen. Das Beispiel von 1.000 $, die nach 50 Jahren bei 10 % jährlicher Verzinsung auf etwa 117.391 $ anwachsen, verdeutlicht dies genau: Das Wachstum ist im ersten Jahrzehnt langsam und kaum wahrnehmbar, beschleunigt sich dann aber in den letzten Jahren drastisch, da das Grundkapital groß genug geworden ist, damit die darauf anfallenden Zinsen ins Gewicht fallen.
Hier kommt auch die Zinseszinshäufigkeit ins Spiel. Eine häufigere Verzinsung – täglich oder monatlich statt jährlich – führt bei gleichem Nominalzins zu einer höheren effektiven Jahresrendite, wobei der Unterschied vor allem bei größeren Guthaben oder über längere Zeiträume hinweg spürbar wird.
Daraus ergeben sich einige praktische Erkenntnisse:
- Fangen Sie so früh an, wie es Ihre Umstände erlauben, da die zusätzlichen Jahre zu Beginn meist mehr ins Gewicht fallen als höhere Beiträge, die erst später geleistet werden.
- Priorisieren Sie Beständigkeit vor der Höhe, da regelmäßige, kleinere Beiträge oft besser abschneiden als sporadische, größere Beträge, die nur über einen kürzeren Zeitraum angelegt werden.
- Nutzen Sie steuerbegünstigte Konten, wo dies sinnvoll ist, da eine geringere Steuerbelastung auf reinvestierte Erträge dafür sorgt, dass ein größerer Teil des Gewinns im Zinseszins-Kreislauf verbleibt.
Wo Zinseszins im Alltag eine Rolle spielt
Zinseszins ist kein abstraktes Konzept, das nur in Tabellenkalkulationen existiert. Er wirkt im Stillen bei den meisten Finanzprodukten, die Sie bereits nutzen oder irgendwann nutzen werden.
- Sparkonten und Festgeldanlagen: Banken schreiben Zinsen in der Regel täglich, monatlich oder jährlich gut, und die angegebene jährliche Rendite berücksichtigt diese Häufigkeit bereits.
- Anleihen und Kupons: Wenn Kuponzahlungen reinvestiert und nicht ausgegeben werden, profitiert der Anleger vom Zinseszinseffekt zusätzlich zur eigentlichen Anleiherendite.
- Dividenden-Reinvestitionspläne und ETFs: Viele Fonds bieten eine automatische Wiederanlage von Dividenden an. Dadurch werden zusätzliche Anteile erworben, sodass zukünftige Dividenden auf eine wachsende statt auf eine feste Anzahl von Anteilen berechnet werden.
- Altersvorsorge und Rentenkonten: Dies ist oft das deutlichste Beispiel aus der Praxis, da die Erträge meist über Jahrzehnte ohne Entnahmen investiert bleiben und dem Zinseszins so den nötigen langen Zeitraum geben, um seine volle Wirkung zu entfalten.
Der gemeinsame Nenner bei all diesen Punkten ist die Reinvestition. Zinsen, Kupons oder Dividenden, die ausgezahlt und ausgegeben werden, tragen nicht mehr zum Wachstum bei, sobald sie das Konto verlassen. Verbleiben sie jedoch im System, werden sie Teil der Basis, auf der die Rendite der nächsten Periode berechnet wird.
So nutzen Sie Zinseszinsrechner und welche Eingabewerte zählen
Ein guter Zinseszinsrechner macht die oben genannten Formeln in Sekundenschnelle testbar, statt sie mühsam von Hand berechnen zu müssen. Die fünf Eingabewerte, die das Ergebnis maßgeblich beeinflussen, sind immer dieselben.
- Anfangsbetrag: Die Summe, mit der Sie starten, sofern vorhanden.
- Regelmäßige Einzahlung: wie viel Sie regelmäßig einzahlen möchten und in welchen Abständen.
- Zinssatz oder erwartete Rendite: Ihre realistische jährliche Rendite in Prozent.
- Zinseszinshäufigkeit: ob das Wachstum täglich, monatlich, vierteljährlich oder jährlich berechnet wird.
- Zeithorizont: die Anzahl der Jahre, für die das Geld investiert bleiben soll.
Geben Sie konservative, realistische Werte ein und keine Best-Case-Annahmen, da Rechner nur das Ergebnis liefern, was Sie eingeben. Ein Tool wie der Zinseszinsrechner von MarketCapLens ermöglicht es Ihnen, jede dieser Variablen anzupassen und zu sehen, wie empfindlich Ihr Endguthaben auf Änderungen bei Zinssatz oder Häufigkeit reagiert. Dies ist ein hilfreicher Weg, um Ihren eigenen Plan zu verstehen, bevor Sie sich festlegen.
Profi-Tipp: Prüfen Sie immer, ob der prognostizierte Zinssatz eines Rechners vor oder nach Inflation und Gebühren angegeben ist, da die Lücke zwischen nominalem und realem Wachstum größer sein kann, als es auf den ersten Blick scheint.
Wie Marmot Finance Kunden dabei hilft, den Zinseszinseffekt für sich zu nutzen
Die Mathematik hinter dem Zinseszinseffekt zu verstehen, ist eine Sache. Sie konsequent in einer Strategie anzuwenden, die zu Ihrer persönlichen Steuersituation, Ihrer Risikotoleranz und Ihren Zielen passt, ist der Punkt, an dem die meisten Menschen Unterstützung benötigen. Wir bieten Vermögensverwaltungsdienste an, die auf disziplinierte Reinvestition ausgerichtet sind – das Herzstück unseres Portfoliomanagements.
Wir kombinieren persönliche Beratungen mit digitalen Tools, um fundierte Reinvestitionsentscheidungen zu unterstützen. Unsere Strategien sind auf individuelle Finanzprofile zugeschnitten und zielen darauf ab, die Rendite durch die Minimierung von Gebühren und vorzeitigen Auszahlungen, die den Zinseszinsprozess unterbrechen könnten, innerhalb des Portfolios arbeiten zu lassen.
Für Leser, die wissen möchten, wo sie aktuell stehen, ist unser Finanz-Check Quiz ein nützlicher erster Schritt. Unsere Bildungswebinare und Community-Veranstaltungen bieten zudem die Möglichkeit, sich unverbindlich weiterzubilden. Kunden, die eine fortlaufende, persönliche Betreuung wünschen, können sich über unsere Vermögensverwaltungs- und Finanzcoaching-Diensteinformieren, wobei die Verwaltungsgebühren auf unserer Preisseite je nach Plan und Portfoliogröße aufgeführt sind.
Inflation sowie der Unterschied zwischen realen und nominalen Renditen
Eine Rendite erzählt nur die halbe Geschichte, solange man die Inflation nicht berücksichtigt. Ihre Nominalrendite ist der Prozentsatz, den Ihr Konto oder Ihre Anlage vor jeglicher Anpassung erwirtschaftet, während Ihre Realrendite das ist, was nach Abzug der Teuerungsrate übrig bleibt.
Die Inflation ist für die langfristige Planung von enormer Bedeutung, da eine Strategie, die auf dem Papier beeindruckend aussieht, nach Berücksichtigung der Inflation möglicherweise nicht mehr ausreicht, um Ihr Vermögen sinnvoll zu vermehren.
Dies ist ein Grund, warum wir unsere Kunden dazu ermutigen, bei der Festlegung langfristiger Ziele in Realrenditen zu denken, anstatt sich nur auf den nominalen Prozentsatz zu konzentrieren, mit dem ein Produkt wirbt. Der Zinseszinseffekt arbeitet zwar in jedem Fall zu Ihren Gunsten, aber das Endergebnis in Bezug auf die tatsächliche Kaufkraft hängt von der Differenz zwischen Ihrer Rendite und der Inflationsrate im gleichen Zeitraum ab.
Steuerliche Auswirkungen auf Zinseszinsen in der Schweiz und Europa
Die steuerliche Behandlung kann einen erheblichen Einfluss darauf haben, wie viel von Ihrem Zinseszinseffekt Ihnen tatsächlich bleibt. Die Regeln unterscheiden sich je nach Wohnort und Kontotyp. In der Schweiz veröffentlicht die Eidgenössische Steuerverwaltung anerkannte Zinssätze für steuerliche Zwecke, die in spezifischen administrativen Kontexten und bei konzerninternen Darlehen Anwendung finden und nicht als allgemeine Steuer auf Anlageerträge dienen.
Pensionskassengelder, die im Rahmen der beruflichen Vorsorge in der Schweiz gehalten werden, unterliegen eigenen Regeln. Dazu gehört unter bestimmten Umständen die Möglichkeit, Vorsorgekapital für selbstbewohntes Wohneigentum zu verwenden – entweder durch einen Vorbezug oder eine Verpfändung, wobei beide Optionen spezifische Bedingungen und steuerliche Konsequenzenmit sich bringen. In ganz Europa variiert die steuerliche Behandlung von Zinsen, Dividenden und Kapitalgewinnen je nach Land und Kontotyp. Welcher Teil Ihres Zinseszinseffekts nach Steuern übrig bleibt, hängt daher stark von Ihrem Wohnsitz und Ihrer Kontostruktur ab. Wir empfehlen immer, Ihre spezifische Situation mit einem qualifizierten Steuerberater zu klären, bevor Sie davon ausgehen, wie ein bestimmtes Konto besteuert wird.
Verhaltensfaktoren, die über den Erfolg des Zinseszinseffekts entscheiden
Die Mathematik des Zinseszinses ist fest vorgegeben, das Verhalten drumherum jedoch nicht – und genau dieses Verhalten bestimmt meist, ob jemand tatsächlich von diesem Effekt profitiert. Beständigkeit bei den Einzahlungen ist wichtiger, als die meisten Menschen annehmen: Ein Anleger, der trotz Marktschwankungen stetig einzahlt, baut in der Regel ein größeres Vermögen auf als jemand, der je nach Stimmungslage ein- und aussteigt.
Auszahlungen sind die Kehrseite der Medaille. Geld abzuheben, selbst gelegentlich, unterbricht den Zinseszinszyklus genau an dem Punkt, an dem das Guthaben groß genug wird, um eine echte Wirkung zu erzielen. Je später im Zinseszinsverlauf eine Auszahlung erfolgt, desto mehr Wachstum geht verloren, da nicht nur der entnommene Betrag fehlt, sondern auch das gesamte zukünftige Wachstum, das dieser Betrag generiert hätte.
Wir stellen fest, dass Kunden, die ihre Einzahlungen als nicht verhandelbar betrachten – ähnlich wie eine wiederkehrende Rechnung –, langfristig weitaus bessere Ergebnisse erzielen als diejenigen, die das Sparen als das behandeln, was am Ende des Monats zufällig übrig bleibt.
Eine persönliche Anmerkung zum Zinseszins und langfristigem Denken
Der Zinseszins belohnt Geduld mehr als Talent. Das ist ein Grund, warum er bei vielen Frauen und Familien, mit denen wir zusammenarbeiten, so gut ankommt. Sie müssen weder die Märkte vorhersagen noch die besten Aktien auswählen, um davon zu profitieren. Sie benötigen eine solide Strategie, beständige Einzahlungen und die Disziplin, Ihre Erträge lange genug unangetastet zu lassen, damit die Kurve nach oben ausschlägt.
Was unserer Meinung nach am meisten unterschätzt wird, ist, wie emotional schwierig diese Geduld sein kann, besonders in den ersten Jahren, wenn das Wachstum schmerzhaft langsam erscheint. Wenn Sie sehen möchten, wie sich Ihre eigenen Zahlen entwickeln könnten, versuchen Sie, einige Szenarien mit einem Rechner durchzuspielen, oder nehmen Sie an einem unserer Bildungs-Webinare teil, um die Mathematik gemeinsam mit anderen zu erarbeiten, die sich dieselben Fragen stellen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
FAQ
Was ist der Zinseszinseffekt und wie funktioniert er?
Beim Zinseszins erzielen Sie Erträge sowohl auf Ihre ursprüngliche Investition als auch auf die bereits zuvor erwirtschafteten Erträge, anstatt nur auf das investierte Kapital. Zum Beispiel wächst eine Anlage von 1.000 $, die jährlich mit 10 % verzinst wird, nach 50 Jahren auf rund 117.391 $ an – weit mehr, als einfache Zinsen im gleichen Zeitraum einbringen würden.
Wie viel sind 5.000 $ nach 10 Jahren bei einer kontinuierlichen Verzinsung von 6 % wert?
Bei Verwendung der Formel für stetige Verzinsung A = Pe^(r·t) ergibt sich ein etwas höherer Wert als bei jährlicher Verzinsung zum gleichen Zinssatz, da die stetige Verzinsung die schnellstmögliche Zinseszinshäufigkeit darstellt.
Wie berechnet man den Zinseszins für einen Betrag bei einem gegebenen jährlichen Zinssatz?
Sie verwenden die Formel A = P(1 + r/n)^(n·t) und ziehen anschließend das ursprüngliche Kapital ab, um die erwirtschafteten Zinsen zu ermitteln. Ein Beispiel: 30.000 £ bei 7 % jährlicher Verzinsung wachsen in einem Jahr auf 32.100 £ an, was einem Zinsertrag von 2.100 £ für dieses eine Jahr entspricht.
Welche Aussage beschreibt den Zinseszins am besten?
Zinseszins ist der Zins, der sowohl auf das ursprüngliche Kapital als auch auf bereits gutgeschriebene Zinsen berechnet wird, wodurch sich das Wachstum im Laufe der Zeit beschleunigt, anstatt linear zu verlaufen. Dies unterscheidet ihn vom einfachen Zins, der immer nur auf das ursprüngliche Kapital berechnet wird.
Macht die Zinseszinshäufigkeit tatsächlich einen spürbaren Unterschied?
Ja, eine häufigere Verzinsung, etwa täglich oder monatlich statt jährlich, führt bei gleichem Nominalzinssatz zu einer etwas höheren effektiven Rendite, wobei der Unterschied meist gering ist, sofern das Guthaben oder der Zeithorizont nicht sehr groß sind. Über lange Zeiträume oder bei erheblichen Kapitalbeträgen wird dieser Effekt jedoch deutlicher.
Quellen
- Zinseszins – ein Überblick
- Wohneigentumsförderung mit Mitteln der beruflichen Vorsorge
- Steuerlich anerkannte Zinssätze 2025 für Vorschüsse oder Darlehen in Schweizer Franken











