

Effektive Nachlassplanung bedeutet, klare und rechtssichere Kontrolle darüber zu haben, wer Ihr Vermögen erbt und wer Ihre Angelegenheiten regelt, falls Sie selbst nicht mehr dazu in der Lage sind. In der Schweiz basiert diese Kontrolle auf einer Handvoll spezifischer Dokumente, nicht auf guten Absichten. Der erste praktische Schritt, unabhängig von Alter oder Vermögen, ist die Erstellung einer vollständigen Vermögensübersicht und die Errichtung eines Vorsorgeauftrags. Marmot Finance hilft Ihnen dabei, diesen ersten Schritt in einen funktionierenden Plan zu verwandeln.
Kurz gefasst:
- Ein umfassender Nachlassplan erfordert die regelmäßige Aktualisierung der Vermögensübersicht, der Begünstigtenregelungen und der rechtlichen Dokumente alle drei bis fünf Jahre oder nach wichtigen Lebensereignissen.
- Die vier wichtigsten Rechtsinstrumente der Schweizer Nachlassplanung sind das Testament, der Erbvertrag, der Vorsorgeauftrag und die Patientenverfügung, die jeweils unterschiedliche Planungsbedürfnisse abdecken und unterschiedliche Verbindlichkeitsgrade aufweisen.
- Kantonale Erbschaftssteuern und Vorschriften beeinflussen die Nachlassstrukturierung maßgeblich, weshalb bei der Planung der Wohnsitz und mögliche grenzüberschreitende Aspekte unbedingt berücksichtigt werden müssen.
- Besondere Situationen wie Unternehmensnachfolge, Patchwork-Familien und unverheiratete Partner erfordern maßgeschneiderte rechtliche Instrumente, explizite Begünstigtenregelungen und eine sorgfältige Bewertung, um Streitigkeiten zu vermeiden.
- Digitale Vermögenswerte und grenzüberschreitendes Vermögen erhöhen die Komplexität und erfordern detaillierte Zugriffslisten sowie Kenntnisse über die jeweiligen Zuständigkeiten, um eine ordnungsgemäße Erbfolge sicherzustellen.
Marmot Finance
Bringen Sie Ihre Finanzplanung auf den Punkt
Marmot Finance unterstützt Frauen und Familien in der Schweiz bei ihrer finanziellen Reise durch persönliche Beratung und digitale Tools.
Was eine effektive Nachlassplanung umfasst: ein prägnanter Rahmen
Ein guter Nachlassplan besteht nicht aus einem einzigen Dokument. Es ist ein Prozess, und die meisten Menschen in Horw kommen nur bis zur ersten Stufe, bevor der Alltag wieder übernimmt.
Der Prozess sieht so aus: Sie erfassen Ihr Vermögen, entscheiden, wer was bekommt und wer die Dinge regelt, falls Sie es selbst nicht können, halten diese Entscheidungen in rechtlich gültigen Dokumenten fest, prüfen die steuerlichen Konsequenzen und überprüfen das Ganze regelmäßig. Lassen Sie einen Schritt aus, scheitert der Plan meist genau dort, wo es am wichtigsten ist – oft schon dann, wenn jemand urteilsunfähig wird, und nicht erst im Todesfall.
Charles Russell Speechlys, eine Kanzlei, die regelmäßig internationale Klienten mit Schweizer Vermögenswerten berät, gibt einen wichtigen Rat: Beginnen Sie mit Ihren Zielen, nicht mit einer DokumentenvorlageFragen Sie sich, wer versorgt werden muss, welche Liquidität sofort benötigt wird (Schulgeld, Hypothekenzahlungen, Geschäftskosten) und was passiert, wenn Sie zwar leben, aber keine Entscheidungen mehr treffen können. Erst wenn diese Fragen beantwortet sind, sollten Sie die rechtlichen Instrumente wählen.
Ein funktionierender Plan enthält in der Regel:
- Eine vollständige Übersicht über Vermögenswerte, Verbindlichkeiten und Informationen dazu, wo Kontodetails zu finden sind
- Klare Entscheidungen über Begünstigte, einschließlich benannter Ersatzpersonen für den Fall, dass ein primärer Begünstigter vor Ihnen verstirbt
- Einen Vorsorgeauftrag, in dem festgelegt ist, wer Ihre Angelegenheiten regelt, falls Sie urteilsunfähig werden
- Eine Patientenverfügung, in der Sie Ihre medizinischen Wünsche festlegen
- Ein Testament oder Erbvertrag, der Ihrer tatsächlichen familiären Situation entspricht
- Eine steuerliche Überprüfung basierend auf Ihrem Wohnsitz und dem Ihrer Erben
Die meisten Menschen sollten diesen Prozess beginnen, sobald sie eine Immobilie erwerben, heiraten, ein Kind bekommen oder ein Unternehmen gründen – je nachdem, was zuerst eintritt. Danach empfehlen Berater üblicherweise eine Überprüfung alle drei bis fünf Jahreoder unmittelbar nach einer Scheidung, Geburt, einem Todesfall in der Familie oder einem Umzug in einen anderen Kanton.
Wichtige Rechtsdokumente in der Schweiz und ihre Funktion
Vier Dokumente erledigen den Großteil der Arbeit bei der Schweizer Nachlassplanung, und jedes davon löst ein anderes Problem.
Das Testament. Ein Testament ermöglicht es Ihnen, die Aufteilung Ihres Nachlasses zu bestimmen, bewegt sich jedoch innerhalb der Grenzen des Schweizer Zivilgesetzbuches (ZGB). Seit der Reform von 2023 wurden die Pflichtteile der Kinder auf die Hälfte ihres früheren gesetzlichen Anteils reduziertwas Ihnen deutlich mehr Freiheit über die frei verfügbare Quote Ihres Nachlasses gibt, als frühere Generationen sie hatten. Ein eigenhändiges Testament muss vollständig handschriftlich verfasst, datiert und unterschrieben sein. Ein öffentlich beurkundetes Testament, das mit einem Notar erstellt wurde, ist schwerer anfechtbar und eignet sich besser für größere oder komplexere Nachlässe.
Der Erbvertrag. Dies ist das verbindlichste Instrument, das zur Verfügung steht. Im Gegensatz zu einem Testament erfordert ein Erbvertrag eine öffentliche Beurkundung und kann nach der Unterzeichnung nicht einseitig geändert werden. Er eignet sich für Situationen, in denen Sie gegenseitige Garantien benötigen, wie etwa bei einer Unternehmensnachfolge, bei der ein Kind zustimmt, die Firma zu übernehmen, im Austausch für eine spezifische Abfindung der Geschwister. Da alle Parteien einer Änderung zustimmen müssen, bietet er eine Sicherheit, die ein Testament schlicht nicht leisten kann.
Der Vorsorgeauftrag. Dieses Dokument legt fest, wer Ihre finanziellen und persönlichen Angelegenheiten regelt, falls Sie aufgrund von Krankheit oder Unfall nicht mehr selbst entscheiden können. Ohne ein solches Dokument kann die KESB, die Kindes- und Erwachsenenschutzbehörde, eingreifen und jemanden in Ihrem Namen ernennender möglicherweise nicht die Person ist, die Sie gewählt hätten.
Die Patientenverfügung. Diese legt Ihre medizinischen Wünsche fest und benennt eine Person, die Gesundheitsentscheidungen für Sie trifft, falls Sie dazu selbst nicht in der Lage sind. In Kombination mit einem Vorsorgeauftrag stellt sie sicher, dass persönliche Entscheidungen bei Menschen liegen, denen Sie vertrauen, anstatt bei einer behördlich bestellten dritten Partei.
Hinterlegen Sie die Originale bei einem Notar oder dem Zivilstandsamt und informieren Sie eine Vertrauensperson über deren Aufbewahrungsort. Ein Dokument, das niemand finden kann, ist praktisch wertlos.
Steuerliche und kantonale Aspekte, die den Plan beeinflussen
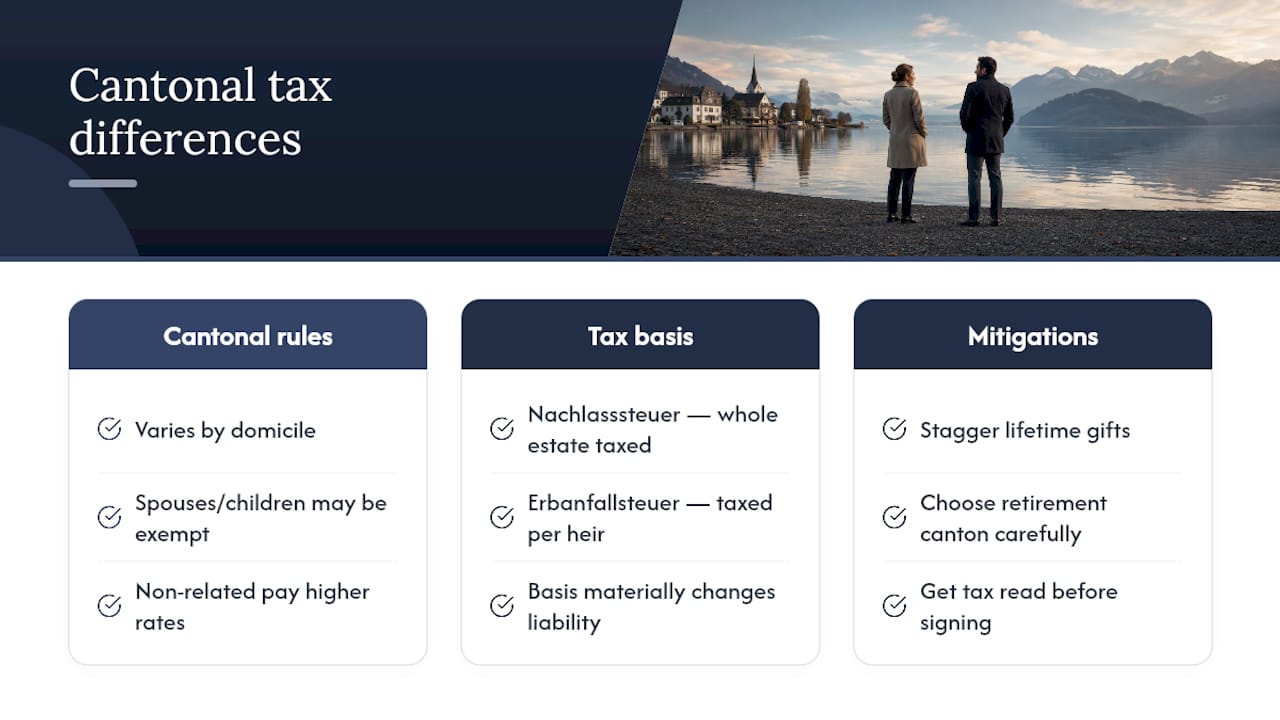
Die Erbschafts- und Schenkungssteuer ist in der Schweiz nicht national geregelt. Sie wird auf kantonaler Ebene erhoben, und Ihr Wohnsitz oder der Wohnsitz Ihrer Erben entscheidet darüber, welche Regeln gelten. Diese Tatsache beeinflusst mehr Nachlasspläne als jede andere Variable.
Einige Kantone erheben von Ehepartnern und direkten Nachkommen gar keine Steuern. Andere wenden auch bei Kindern beachtliche Sätze an, und nicht verwandte Begünstigte müssen fast überall mit deutlich höheren Steuersätzen rechnen. Die Eidgenössische Steuerverwaltung bestätigt, dass diese kantonalen Unterschiede auch die Struktur der Steuer selbst betreffen, wobei einige Kantone den Nachlass als Ganzes besteuern (Nachlasssteuer) und andere den tatsächlichen Erwerb des einzelnen Erben (Erbanfallsteuer). Allein dieser Unterschied kann die Steuerlast eines Begünstigten erheblich verändern.
Gängige und vollkommen legale Methoden, um diese Belastung zu steuern, sind gestaffelte Schenkungen zu Lebzeiten, bei denen jährliche oder periodische Freibeträge genutzt werden, anstatt alles erst im Todesfall zu übertragen. Für manche Familien ist auch die bewusste Entscheidung für einen bestimmten Wohnkanton im Ruhestand sinnvoll. Dabei geht es nicht um Steuervermeidung, sondern darum, durch schlechtes Timing kein Geld zu verschenken.
Profi-Tipp: Wenn Sie oder ein Begünstigter in einen anderen Kanton ziehen könnten oder bereits in verschiedenen Kantonen leben, lassen Sie den Plan steuerlich prüfen, bevor Sie das Testament finalisieren. Ein Dokument, das für einen Wohnsitz perfekt funktioniert, kann nach den Regeln eines anderen Kantons eine unnötige Steuerrechnung verursachen.
Steuern sollten die Mechanik eines Plans bestimmen – etwa bei der zeitlichen Planung von Schenkungen, der Wahl zwischen Erbanfall- oder Nachlasssteuer oder dem Zeitpunkt der Immobilienübertragung. Sie sollten jedoch selten der Grund dafür sein, jemanden zu enterben oder ein Kind gegenüber einem anderen zu bevorzugen. Familiäre Fairness und steuerliche Effizienz lassen sich meist miteinander vereinbaren, aber nur, wenn Sie die Schritte in der richtigen Reihenfolge angehen und sich zur kantonalen Erbschaftssteuerbelastung beraten lassen , bevor Sie unterschreiben.
Praktische Schritte für einen effektiven Nachlassplan, den Sie heute umsetzen können
Hier ist die empfohlene Vorgehensweise, in etwa dieser Reihenfolge:
- Erstellen Sie ein vollständiges Inventar. Listen Sie jedes Konto, jede Immobilie, jede Versicherungspolice, jedes Vorsorgeguthaben und jede Unternehmensbeteiligung auf, zusammen mit dem Aufbewahrungsort der Unterlagen und den Zugriffsberechtigungen.
- Legen Sie Begünstigte und Ersatzbegünstigte fest. Bestimmen Sie, wer was erhält, und benennen Sie für jeden Begünstigten einen Ersatz für den Fall, dass dieser vor Ihnen verstirbt.
- Wählen Sie Vormünder für minderjährige Kinder. Wenn Sie Kinder unter 18 Jahren haben, benennen Sie einen Vormund sowie einen Treuhänder für deren Erbe, bis sie volljährig sind.
- Bestimmen Sie Ihren Willensvollstrecker und etwaige Mitunterzeichner. Legen Sie fest, wer den Nachlass tatsächlich verwalten soll, und stellen Sie sicher, dass die Person dazu bereit ist.
- Unterschreiben Sie einen Vorsorgeauftrag. Legen Sie fest, wer Ihre Finanzen und rechtlichen Angelegenheiten regelt, falls Sie urteilsunfähig werden, und definieren Sie deren Befugnisse genau.
- Erstellen Sie eine Patientenverfügung. Halten Sie Ihre medizinischen Wünsche fest und benennen Sie einen medizinischen Vertreter.
- Erstellen oder aktualisieren Sie Ihr Testament oder Ihren Erbvertrag. Wählen Sie das passende Instrument: ein Testament für Flexibilität, einen Erbvertrag für verbindliche gegenseitige Verpflichtungen.
- Bewahren Sie alles sicher auf. Hinterlegen Sie Ihren Vorsorgeauftrag beim Zivilstandsamt und bewahren Sie Ihr Testament bei einem Notar oder an einem Ort auf, der Ihrem Willensvollstrecker bekannt ist.
- Legen Sie einen Termin zur Überprüfung fest. Notieren Sie sich eine Erinnerung in Ihrem Kalender für in drei Jahren sowie nach jedem wichtigen Lebensereignis.
Profi-Tipp: Bringen Sie Ihr vollständiges Inventar zu Ihrem ersten Termin bei einem Notar oder Berater mit. Das halbiert die Zeit für das Erstgespräch in etwa und sorgt dafür, dass das Gespräch direkt mit der Strategie beginnt, statt mit dem Zusammentragen von Unterlagen.
Keiner dieser Schritte erfordert viel Geld oder einen komplizierten Nachlass. Sie benötigen etwa ein Wochenende konzentrierter Arbeit und anschließend einen Notartermin, um die Dokumente rechtlich zu formalisieren. Die Grundlagen der Nachlassplanung gelten unabhängig davon, ob Ihr Nachlass bescheiden oder umfangreich ist; lediglich die Komplexität der steuerlichen und strukturellen Beratung ändert sich.
Besondere Situationen: Unternehmensnachfolge, Patchworkfamilien und unverheiratete Partner
Standardannahmen bei der Planung greifen nicht mehr, sobald Ihre Situation komplexer ist als eine einfache Ehe mit leiblichen Kindern.
Unternehmensnachfolge. Wenn Sie ein Unternehmen besitzen, ist ein Erbvertrag meist das verlässlichere Instrument, da er vereinbarte Bedingungen festschreibt, die nicht einseitig rückgängig gemacht werden können. Dies ist entscheidend, wenn ein nachfolgendes Kind Planungssicherheit benötigt, um den Verbleib im Unternehmen gegenüber einem Verkauf zu rechtfertigen. Gestaffelte Übertragungen, bei denen das Eigentum schrittweise über mehrere Jahre übergeht, geben Ihnen zudem Zeit zu beurteilen, ob sich der gewählte Nachfolger tatsächlich bewährt, bevor Sie die volle Kontrolle abgeben.
Patchworkfamilien. Die gesetzliche Erbfolge ist auf die traditionelle Kernfamilie ausgerichtet und lässt Stiefkinder oft völlig leer ausgehen, selbst nach Jahrzehnten in einem gemeinsamen Haushalt. Wenn Sie möchten, dass ein Stiefkind erbt, müssen Sie es in der Regel ausdrücklich in einem Testament oder Erbvertrag benennen, da das Gesetz dies nicht für Sie übernimmt, wie in diesem recherche d'héritiers dans une succession Leitfaden erläutert wird.
Unverheiratete Paare. Langjährige Partner ohne Trauschein haben in der Schweiz in der Regel keinerlei gesetzliche Erbansprüche, unabhängig davon, wie lange die Beziehung bestand. Dies macht ein Testament oder einen Erbvertrag für jeden in dieser Situation unerlässlich, nicht optional.
Immobilien und Nutzniessung. Die Übertragung von Immobilien an ein Kind unter Vorbehalt einer Nutzniessung ist üblich, doch der Wert dieser Nutzniessung wird steuerlich kapitalisiert und kann Konsequenzen nach sich ziehen, die Sie nicht bedacht haben. Lassen Sie die Bewertung und die steuerliche Behandlung vor der Unterzeichnung bestätigen, nicht danach.

Häufige Fehler und wie man sie vermeidet
Die meisten Fehler bei der Nachlassplanung in der Schweiz lassen sich auf dieselbe Handvoll vermeidbarer Irrtümer zurückführen.
- Informelle Familienversprechen. Eine mündliche Vereinbarung, dass „das Haus an denjenigen geht, der bei uns bleibt und uns pflegt“, hat keine rechtliche Gültigkeit. Halten Sie dies schriftlich fest und lassen Sie es notariell beglaubigen, wenn es sich um einen erheblichen Wert handelt.
- Fehlende Vorsorgeplanung. Ohne einen Vorsorgeauftrag kann die KESB in Ihrem Namen einschreiten, was oft zu Verzögerungen führt und Entscheidungen durch Personen bedeutet, die Ihre familiäre Situation nicht kennen.
- Nicht dokumentierte Vermögensübertragungen. Die Schenkung einer Immobilie an ein Kind ohne eine feste, notariell beglaubigte Bewertung lädt Geschwister dazu ein, die Übertragung später als Vorempfang auf den Erbteil geltend zu machen – Schweizer Gerichte haben genau solche Situationen bereits neu berechnet.
- Veraltete Dokumente. Ein Testament, das vor einer Scheidung oder einer zweiten Ehe verfasst wurde, spiegelt selten Ihre aktuellen Wünsche wider.
Für all diese Punkte gibt es Lösungen, die weit weniger Zeit in Anspruch nehmen als der Streit, den sie verhindern.
Grenzüberschreitende Nachlässe und Mehrfachstaatsbürgerschaften in der Region Horw
Horw liegt in der Nähe von Luzern und ist gut an die deutschen und anderen europäischen Grenzen angebunden. Daher ist es für Einwohner üblich, Vermögenswerte, Staatsbürgerschaften oder familiäre Bindungen in mehr als einem Land zu haben. Diese Kombination verändert die Planung erheblich.
Die Schweiz wendet bei hier ansässigen Personen in der Regel ihr eigenes Erbrecht an. Doch bei ausländischen Staatsangehörigen mit Immobilien im Ausland oder Schweizer Staatsbürgern mit Vermögenswerten in einem anderen EU-Land können zwei Rechtssysteme Anspruch auf denselben Nachlass erheben. Einige Länder erkennen einen Erbvertrag – anders als die Schweiz – gar nicht an, was dazu führen kann, dass eine sorgfältig ausgehandelte Unternehmensnachfolge hinfällig wird, sobald sich ein Begünstigter oder ein Vermögenswert außerhalb der Schweizer Grenzen befindet.
Doppelbürger und in Horw ansässige ausländische Staatsangehörige sollten zudem prüfen, ob ein internationales Abkommen oder eine spezifische Rechtswahlklausel in ihrem Testament auf ihre Situation anwendbar ist. Annahmen, die für einen rein schweizerischen Nachlass gelten, lassen sich oft nicht einfach auf grenzüberschreitende Fälle übertragen. Immobilien im Ausland unterliegen in der Regel dem Recht des Landes, in dem sie sich befinden, unabhängig davon, was in einem Schweizer Testament steht.
Wenn Ihre Familie, Ihr Vermögen oder Ihre Staatsbürgerschaft einen Bezug zum Ausland haben, ist ein reines Schweizer Testament, das ohne Prüfung der anderen Rechtsordnung erstellt wurde, ein echtes Risiko und keine bloße Formalität. Dies ist ein Bereich, in dem sich ein fachkundiges Beratungsgespräch statt einer Vorlage schnell bezahlt macht.
Verwaltung digitaler Vermögenswerte und Nachlassplanung
Fotos in Cloud-Konten, Kryptowährungs-Wallets, Zugangsdaten für Online-Banking und Treuepunkte mit echtem Geldwert tauchen in den traditionellen Inventarlisten, die die meisten Menschen erstellen, nicht auf – dabei haben sie oft einen realen Geldwert oder einen hohen emotionalen Stellenwert.
Das Kernproblem ist der Zugriff. Ein Passwort, das niemand sonst kennt, schließt den Zugang zu diesem Vermögenswert dauerhaft aus. Kryptowährungen in einer privaten Wallet ohne notierten Seed-Phrase sind nach Ihrem Ableben meist unwiederbringlich verloren, und die meisten Standard-Online-Konten bieten keinen eingebauten Mechanismus für die Übertragung des Eigentums an einen Erben.
Die praktische Handhabung beginnt mit einer schriftlichen, sicher aufbewahrten Liste von Konten, Anbietern und den Orten, an denen Zugangsdaten zu finden sind. Aus Sicherheitsgründen sollte diese Liste getrennt vom Testament aufbewahrt, aber in Ihrem Vorsorgeauftrag erwähnt oder Ihrem Willensvollstrecker übergeben werden. Notieren Sie bei Kryptowährungen insbesondere den Wallet-Typ, den Aufbewahrungsort der Wiederherstellungsphrasen und benennen Sie jemanden, der weiß, wie man darauf zugreift – ein technisch unerfahrener Willensvollstrecker wüsste sonst nicht, wo er anfangen soll. Überprüfen Sie diese Liste in denselben Abständen wie den Rest Ihrer Planung, da sich digitale Konten und deren Anbieter weitaus häufiger ändern als ein Immobilienportfolio.
Wie das Schweizer Pflichtteilsrecht Ihren Nachlass bestimmt
Die Schweiz gewährt Ihnen keine unbegrenzte Freiheit, Personen zu enterben. Bestimmte Verwandte, vor allem Kinder und unter Umständen der überlebende Ehepartner, haben nach dem Zivilgesetzbuch einen gesetzlichen Anspruch auf einen Pflichtteil, unabhängig davon, was in Ihrem Testament steht.
Die Reform von 2023 hat das Gleichgewicht hier grundlegend verändert: Die Pflichtteile der Kinder wurden auf die Hälfte ihres bisherigen gesetzlichen Anspruchs reduziert, was die frei verfügbare Quote, über die Sie nach Belieben entscheiden können, deutlich erhöht hat. Vor der Reform hatten Erblasser weit weniger Spielraum, ein pflegendes Kind zu belohnen, ein Stiefkind zu versorgen oder einen Ehepartner stärker zu bedenken; die Reform hat hier eine wirklich nützliche Flexibilität geschaffen.
Dennoch existiert das Pflichtteilsrecht weiterhin. Sie können kein Testament aufsetzen, das ein Kind einfach deshalb leer ausgehen lässt, weil Sie es so bevorzugen würden – es sei denn, es liegen die gesetzlich eng definierten Gründe für eine Enterbung vor. Was sich geändert hat, ist der Anteil, über den Sie frei verfügen können. Genau zu verstehen, wo Ihr Pflichtteil endet und Ihre frei verfügbare Quote beginnt, ist die wertvollste rechtliche Information bei der Schweizer Nachlassplanung. Es lohnt sich, dies mit einem Notar zu klären, anstatt sich auf allgemeine Richtlinien zu verlassen, da Ihre spezifische familiäre Situation (Anzahl der Kinder, Familienstand, frühere Schenkungen) die Berechnung verändert.
Expertenperspektive: Was einen Schweizer Nachlassplan wirklich effektiv macht
Die meisten Nachlasspläne scheitern im Stillen, nicht spektakulär. Dokumente mögen technisch gültig bleiben, sind jedoch zum Zeitpunkt des Todes oder des Verlusts der Urteilsfähigkeit oft nicht mehr auf die tatsächliche finanzielle Situation der Person abgestimmt.
Eine effektive Planung betrachtet die Nachfolge als Teil der laufenden Vermögensverwaltung und nicht als einmalige rechtliche Erledigung, die man abhakt und vergisst. Liquidität spielt dabei eine wichtigere Rolle, als viele annehmen: Ein Nachlass kann zwar vermögend, aber barliquiditätsarm sein, was den Willensvollstrecker daran hindert, Erbschaftssteuern zu begleichen oder Immobilien zu unterhalten, ohne unter Zeitdruck und zu schlechten Konditionen Vermögenswerte verkaufen zu müssen. Anlageentscheidungen, Versicherungsstrukturen und die Art der Vermögenshaltung tragen direkt dazu bei, ob Ihr Nachlassplan im Ernstfall tatsächlich funktioniert.
Es gibt Vermögensverwalter, die persönliche Beratungsgespräche mit digitalen Planungstools kombinieren, anstatt die Nachlassstrukturierung als bloßen Anhang zur Geldanlage zu behandeln. Dies ist ideal für Menschen, die möchten, dass ihr Portfolio und ihre Nachfolgeentscheidungen gemeinsam und nicht getrennt betrachtet werden. Ein sinnvoller erster Schritt ist die Erstellung einer Vermögensübersicht, die Sie dann in ein erstes Gespräch einbringen.
Wie Marmot Finance Ihnen beim Einstieg helfen kann
Marmot Finance schließt genau die Lücke, die die meisten Ratschläge zur Nachlassplanung offen lassen: den Raum zwischen dem Wissen, welche Dokumente man benötigt, und dem tatsächlichen Besitz einer Finanzstruktur, die diese unterstützt. Wenn Sie bereits über Anlagen, eine Vorsorge oder Immobilien verfügen, die auf verschiedene Konten verteilt sind, ist die Abstimmung dieses Gesamtbildes mit Ihrem Vorsorgeauftrag und Testament genau der Punkt, an dem ein hybrider Berater – der echte Gespräche mit klaren digitalen Tools verbindet – seinen Mehrwert beweist.
Ein sinnvoller Ausgangspunkt ist das Money Makeover Quiz und die Finanzplanungstools, die Ihre aktuelle finanzielle Situation erfassen, bevor Sie sich mit einem Notar zusammensetzen. Von dort aus hilft eine personalisierte Vermögensberatung dabei sicherzustellen, dass Ihre Liquidität, Ihre Anlagen und Ihre Nachlassdokumente auf dasselbe Ziel hinarbeiten, anstatt sich gegenseitig zu behindern. Wenn Sie in der Nähe von Horw ansässig sind und einen lokalen Ansprechpartner suchen, ist das Vermögensverwaltungsangebot in der Region von Marmot ein natürlicher Ort, um dieses Gespräch zu beginnen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Bitte konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Situation, bevor Sie aufgrund dieser Informationen handeln.
Quellen
- Nachlassplanung Schweiz 2026 — Checkliste, Steuern & Tipps
- Schenkungs- und Erbschaftssteuer in der Schweiz — RSM Switzerland
- Vorsorgeauftrag und Patientenverfügung (Wegleitung der KESB)
- Erbschafts- und Schenkungssteuern — ESTV
Empfohlen
- Grundlagen der Nachlassplanung in der Schweiz für vermögende Familien
- Familienvermögensplanung in Zermatt
- Erbschaftssteuer in der Schweiz
- Unternehmensnachfolgeplanung in Schwyz











