Der wichtigste Schritt für jede Familie mit Vermögenswerten in Zermatt ist die Erstellung eines kantonal abgestimmten Nachfolge- und Steuermodells, das anschließend in einem Testament oder Erbvertrag formalisiert wird. Das Schweizer Recht schützt bestimmte Erben weiterhin durch Pflichtteile gemäß Zivilgesetzbuch, die kantonalen Erbschaftssteuersätze variieren in der Schweiz erheblich, und die Aktualisierungen des Bundesgesetzes über das Internationale Privatrecht (IPRG) von 2025 haben die Regeln für grenzüberschreitende Nachlässe verändert. Das Abwarten bis zu einem gesundheitlichen Ereignis oder einem Familienstreit führt rechtlich und finanziell fast immer zu schlechteren Ergebnissen.
Sofortige praktische Schritte:
- Führen Sie eine vollständige Vermögensprüfung durch, die Schweizer und internationale Bestände, Vorsorgegelder (Säule 2 und 3), Immobilien und geschäftliche Beteiligungen umfasst.
- Halten Sie ein strukturiertes Familientreffen ab, um Prioritäten, Nachfolgeabsichten und Überlegungen zum Familienunternehmen abzustimmen.
- Beauftragen Sie einen im Wallis zugelassenen Anwalt oder Notar mit der Erstellung oder Aktualisierung Ihres Testaments und gegebenenfalls eines Erbvertrags.
- Fordern Sie eine kantonale Steuermodellierung bei einem Finanzberater mit Expertise im Wallis an, die Erbschaftssteuer, Vermögenssteuer und den Zeitpunkt der Übertragung abdeckt.
- Kontaktieren Sie Marmot Finance für ein Erstgespräch, um Ihre gesamte Planungssituation zu erfassen und Lücken zu identifizieren.
Profi-Tipp: Beauftragen Sie den Anwalt und den Finanzberater parallel, nicht nacheinander. Rechtliche Gestaltung und Steuermodellierung beeinflussen sich gegenseitig; eine getrennte Vorgehensweise kostet Monate und führt oft zu Dokumenten, die nicht aufeinander abgestimmt sind.
Wichtige Erkenntnisse
Die Familienvermögensplanung in Zermatt erfordert die Kombination von Schweizer Erbrecht, kantonaler Steuermodellierung und Familien-Governance in einem koordinierten Plan. Die Reform von 2023 bedeutet zudem, dass die rechtlichen Spielräume heute größer sind, als die meisten Familien annehmen.
Was umfasst die Familienvermögensplanung für eine Familie in Zermatt konkret?
Familienvermögensplanung ist mehr als nur das Verfassen eines Testaments. Für vermögende Familien in Zermatt erstreckt sie sich über mindestens sechs miteinander verknüpfte Bereiche, wobei das Versäumnis in einem Bereich meist Probleme in den anderen nach sich zieht.
Governance legt die Regeln fest, wie die Familie Entscheidungen über gemeinsames Vermögen, geschäftliche Interessen und Philanthropie trifft. Ohne sie werden selbst gut formulierte Rechtsdokumente leicht angefochten. Nachfolgeinstrumente sind die rechtlichen Werkzeuge – primär Testamente, Erbverträge und Eheverträge –, die Governance-Absichten in durchsetzbare Rechte nach Schweizer Recht übersetzen. Steuer- und Wohnsitzmodellierung untersucht das Zusammenspiel von kantonaler Erbschaftssteuer, Vermögenssteuer und Einkommenssteuer mit Ihrer spezifischen Vermögensstruktur. Dies ist im Wallis aufgrund des dortigen Steuersatzprofils von enormer Bedeutung.
Family-Office-Struktur klärt, ob das Familienvermögen am besten durch ein Single-Family-Office, ein Multi-Family-Office-Mandat oder eine direkte Beratungsbeziehung verwaltet wird, wobei jede Option unterschiedliche regulatorische Auswirkungen gemäß FINMA und FIDLEG hat. Vorsorge und Sozialleistungen deckt das Zusammenspiel zwischen beruflicher Vorsorge (Säule 2), Ersparnissen der Säule 3a/3b und dem restlichen Nachlass ab, da Vorsorgegelder nicht immer so in den Nachlass fallen, wie Familien es erwarten. Philanthropie und Liquiditätsplanung runden das Bild ab, insbesondere für Familien mit illiquiden Vermögenswerten wie Immobilien oder Unternehmensanteilen, bei denen Erben ohne verfügbare Barmittel vor hohen Erbschaftssteuerrechnungen stehen könnten.
Für Familien mit internationalem Vermögen oder mehreren Staatsbürgerschaften verschiebt sich die Prioritätenliste. Grenzüberschreitende Aspekte sollten frühzeitig angegangen werden, da die Rechtswahl gemäß IPRG im Testament selbst dokumentiert werden muss, um wirksam zu sein.
Profi-Tipp: Beginnen Sie mit der Vermögensprüfung und den Nachfolgeinstrumenten. Governance und Philanthropie sind wichtig, können aber erst finalisiert werden, wenn die rechtlichen und steuerlichen Rahmenbedingungen feststehen.
Wie wirkt sich das Schweizer Erbrecht auf Ihre Familie in Zermatt aus?
Der wichtigste rechtliche Fakt für Zermatter Familien ist: Pflichtteile sind weiterhin bindend, aber die Reform von 2023 hat den frei verfügbaren Teil Ihres Nachlasses deutlich erhöht.
Was hat sich 2026 geändert
Im Rahmen der Erbrechtsreform 2023 wurde der Pflichtteil für Nachkommen von drei Vierteln auf die Hälfte ihres gesetzlichen Anspruchs reduziert. Der Pflichtteil des Ehegatten bleibt bei der Hälfte. Entscheidend ist, dass der Pflichtteil für Eltern vollständig abgeschafft wurde. Praktisch bedeutet dies, dass nun ein größerer frei verfügbarer Teil für Schenkungen, wohltätige Vermächtnisse oder die Zuweisung von Vermögenswerten an bestimmte Kinder oder den überlebenden Partner über deren gesetzlichen Anteil hinaus zur Verfügung steht.
Für eine Familie mit zwei erwachsenen Kindern und einem überlebenden Ehepartner bedeutet dies in der Praxis, dass ein größerer Teil des Nachlasses nun per Testament dem Ehepartner, einem bestimmten Kind oder einer Stiftung zugewendet werden kann, ohne einen Pflichtteilsanspruch auszulösen. Diese zusätzliche Flexibilität macht eine professionelle Gestaltung wertvoller, nicht weniger, da die Optionen nun komplexer sind.
Der Praxisleitfaden von Chambers and Partners für die Schweiz weist darauf hin, dass die kantonalen Erbschaftssteuersätze und Freibeträge stark variieren. Während direkte Nachkommen in vielen Kantonen oft steuerbefreit sind oder nur niedrige Sätze zahlen, können nicht verwandte Erben in manchen Rechtsordnungen mit relativ hohen Sätzen konfrontiert werden. Allein diese Unterschiede rechtfertigen ein kantonspezifisches Modell, bevor eine Entscheidung über die Vermögensübertragung getroffen wird.
Grenzüberschreitende Familien und das IPRG
Seit Januar 2025 ermöglichen Änderungen des IPRG grenzüberschreitenden Familien eine präzisere Wahl des anwendbaren Rechts für Teile eines Nachlasses mit internationalen Vermögenswerten. Die Wahl des nationalen Rechts in einem Testament ist ein wirksames Instrument, muss jedoch von entsprechenden güterrechtlichen Entscheidungen und korrekt verfassten Testamenten in jeder relevanten Rechtsordnung begleitet werden. Eine Rechtswahlklausel, die den lokalen Formvorschriften eines anderen Landes widerspricht, kann für ungültig erklärt werden, wie die Experten von Goldblum in ihrem Leitfaden zu internationalen Nachlässen konsequent betonen.
Ein kurzes illustratives Szenario: Ein Paar mit Wohnsitz in Zermatt, ein Schweizer und ein deutscher Staatsangehöriger, besitzt Immobilien in beiden Ländern. Ohne Rechtswahlklausel unterliegt der Schweizer Nachlass dem Schweizer Recht und das deutsche Vermögen dem deutschen Recht, was potenziell zwei verschiedene Pflichtteilsregelungen und zwei Erbschaftssteuersysteme auslöst. Ein gut gestaltetes Testament mit einer IPRG-Rechtswahlklausel, koordiniert mit einem deutschen Notar, kann dies erheblich vereinfachen.
Profi-Tipp: Wenn Sie Vermögenswerte in mehr als einem Land halten, lassen Sie von einem Schweizer Anwalt prüfen, ob Ihr bestehendes Testament eine gültige Rechtswahlklausel enthält. Viele ältere Testamente tun dies nicht, und diese Lücke wird bei der Abwicklung teuer.
Für einen umfassenderen Überblick über die Formalitäten der Nachlassplanung in der Schweiz behandelt der Leitfaden zu den Grundlagen der Nachlassplanung praktische Umsetzungsschritte für vermögende Familien.
Warum ist Ihr Wohnkanton für die Steuerplanung so wichtig?
Der Wohnkanton und der Standort der Vermögenswerte verändern die steuerlichen Ergebnisse für Zermatter Familien maßgeblich. Dies ist kein unbedeutendes Detail; es kann über eine Generation hinweg einen Unterschied von Hunderttausenden von Franken ausmachen.
Wallis und das Steuerprofil von Zermatt
Das Wallis gilt im Allgemeinen als ein für direkte Nachkommen mäßig günstiger Kanton. Erbschaften zwischen Ehepartnern und an direkte Nachkommen sind im Wallis von der kantonalen Erbschaftssteuer befreit, was dem Muster vieler Schweizer Kantone entspricht. Die Vermögenssteuer wird auf kantonaler und kommunaler Ebene erhoben, und der Gemeindesteuerfuss von Zermatt ist relevant, wenn die jährlichen Kosten für das Halten von bedeutendem Vermögen in der Gemeinde modelliert werden.
Für Familien, die eine Pauschalbesteuerung in Betracht ziehen, dokumentiert der Jurisdiktionsleitfaden von Family Office Advisory die stark variierenden kantonalen Mindestausgaben: Zug setzt eine Untergrenze von 400.000 CHF, Genf von 800.000 CHF und Waadt von 1.000.000 CHF. Ein im November 2023 bekannt gewordener Vorschlag auf Bundesebene würde die Untergrenze auf 500.000 CHF anheben und den Mietmultiplikator auf das Neunfache verschärfen; dies ist noch hängig, sollte aber in jede langfristige Modellierung einbezogen werden. Zermatt selbst bietet keine Pauschalbesteuerung an, daher müssen Familien, die dieses Regime anstreben, einen kantonalen Umzug als separate Entscheidung betrachten.
Experten erstellen bei der Beratung von Familien zu Umzügen oder der Gründung von Family Offices routinemäßig eine zehnjährige Nachsteuerprojektion für alternative kantonale Wohnsitze, wobei geplante Gesetzesänderungen und moderate Annahmen zum Portfoliowachstum berücksichtigt werden.
Was ein Kantonsmodell beinhalten muss
Ein realistisches kantonales Steuermodell für eine Zermatter Familie erfordert folgende Eingaben:
- Aktuelle Vermögenswerte nach Kategorien (Finanzvermögen, Immobilien, Unternehmensbeteiligungen, Vorsorgegelder).
- Familienstruktur (Anzahl der Erben, Aufenthaltsstatus der einzelnen Personen, etwaige nicht-schweizerische Staatsangehörige).
- Voraussichtlicher Zeitpunkt der Übertragung und wahrscheinliche Reihenfolge von Todesfällen oder Schenkungen.
- Geplante Änderungen am Vermögensmix, wie ein Unternehmensverkauf oder Immobilienerwerb.
- Bestehende Rechtsinstrumente (Testamente, Erbverträge, Eheverträge).
Profi-Tipp: Bitten Sie Ihren Berater, das Modell unter mindestens zwei Szenarien zu berechnen: eines unter Annahme der geltenden Gesetze und eines unter Einbeziehung der anstehenden Änderungen zur Pauschalbesteuerung auf Bundesebene. Der Unterschied in den Ergebnissen verdeutlicht oft, ob sich eine strukturelle Änderung lohnt.
Zu den lokalen Formalitäten in Zermatt und im Wallis gehören die Registrierung von Testamenten beim kantonalen Register, Beurkundungspflichten für Erbverträge und bestimmte Schenkungen sowie die Koordination mit der kantonalen Walliser Steuerverwaltung (Service cantonal des contributions) bei bedeutenden Übertragungen oder Unternehmensnachfolgen.
Welche Rechtsinstrumente nutzen Schweizer Familien in Zermatt typischerweise?
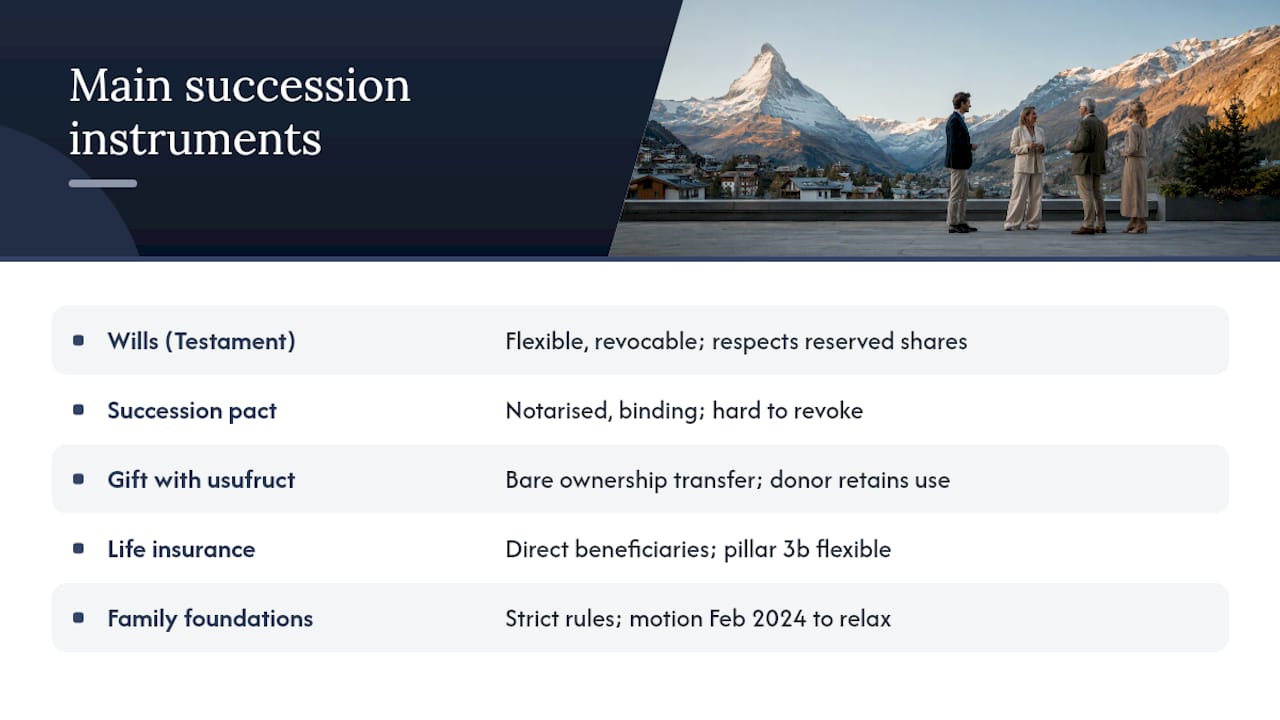
Testamente, Erbverträge und Schenkungen mit vorbehaltenem Nutzniessrecht sind die am häufigsten verwendeten Instrumente für Familien in Zermatt. Lebensversicherungen und Familienstiftungen spielen wichtige unterstützende Rollen, und Offshore-Trusts tauchen in grenzüberschreitenden Strukturen auf, obwohl sie in der Schweiz nicht als inländische Rechtsform anerkannt sind.
Die wichtigsten Instrumente und ihre Funktionsweise
Testamente bilden den Ausgangspunkt. Sie sind flexibel, widerrufbar und können Rechtswahlklauseln für grenzüberschreitende Nachlässe enthalten. Ihre Haupteinschränkung besteht darin, dass sie Pflichtteile respektieren müssen und von Erben innerhalb einer gesetzlichen Frist angefochten werden können.
Erbverträge sind verbindliche Vereinbarungen zwischen dem Erblasser und einem oder mehreren Erben, die notariell beurkundet werden müssen. Sie sind einseitig schwerer zu widerrufen, was sie für die Unternehmensnachfolge oder in Fällen, in denen Ergebnissicherheit wichtiger als Flexibilität ist, nützlich macht. Die Nachfolgeberatung von Goldblum unterstreicht, dass das Zusammenspiel zwischen Güterstand und Erbvertrag eine wiederkehrende Komplexität darstellt, insbesondere wenn ein Ehepartner deutlich mehr Vermögen in die Ehe einbringt.
Schenkungen mit Nutzniessungsvorbehalt ermöglichen es Eltern, das nackte Eigentum an einem Vermögenswert, typischerweise einer Immobilie, auf ein Kind zu übertragen, während sie sich das Recht vorbehalten, diesen zu Lebzeiten zu nutzen oder die Erträge daraus zu beziehen. Dies reduziert den steuerbaren Nachlass im Todesfall und sichert gleichzeitig die wirtschaftliche Position der Eltern. PBM Avocats identifiziert dies als eine der primären Steueroptimierungstechniken in der Schweizer Nachlassplanung.
Life insurance serves dual purposes in Swiss planning. It allows direct beneficiary designation outside the estate settlement process, providing immediate liquidity to pay inheritance taxes or estate costs. Third-pillar B (pillar 3b) policies are particularly flexible for beneficiary designation and can partially circumvent the delays of estate administration. For a detailed look at how life insurance structures wealth transfer, the mechanics of beneficiary designation and tax treatment are worth reviewing before structuring a policy.
Schweizer Familienstiftungen existieren als inländisches Vehikel, unterliegen jedoch strengen Regeln hinsichtlich zulässiger Ausschüttungen und Governance. Eine im Februar 2024 angenommene parlamentarische Motion hat den Bundesrat beauftragt, einen Gesetzesentwurf zur Lockerung einiger dieser Einschränkungen auszuarbeiten, was laut PwC Schweiz den Nutzen von Stiftungen in der Familienplanung nach Inkrafttreten erheblich erweitern könnte. Bis dieses Gesetz in Kraft ist, bleiben Stiftungen ein Spezialinstrument, das eine sorgfältige Rechtsberatung erfordert.
Offshore-Trusts werden von einigen in der Schweiz ansässigen Familien mit internationalem Vermögen genutzt, wobei sie typischerweise dem Recht von Jersey, Guernsey oder Liechtenstein unterliegen. Die Schweiz hat kein eigenes Trust-Recht, erkennt aber ausländische Trusts gemäss dem Haager Übereinkommen an. Die steuerliche Behandlung hängt von der spezifischen Struktur und dem Wohnsitzkanton der Begünstigten ab.
Für Familien, die ein Unternehmen übertragen möchten, ist eine fundierte Bewertung der Unternehmensanteile unverzichtbar. Diskrepanzen zwischen der Bewertung der Familie und der Einschätzung der Steuerbehörden können günstige steuerliche Behandlungen gefährden oder unerwartete Verpflichtungen zu Barabfindungen für Erben schaffen, die keine Unternehmenswerte erhalten.
Profi-Tipp: Die Kombination einer Schenkung mit Nutzniessungsvorbehalt an der Familienimmobilie mit einer Lebensversicherung, die auf denselben Erben lautet, kann sowohl eine sofortige Eigentumsübertragung als auch einen Liquiditätspuffer im Todesfall bieten, ohne die Pflichtteile im Nachlass neu strukturieren zu müssen.
Für praktische Anleitungen zur Übertragung von Unternehmensvermögen deckt der Leitfaden zur Unternehmensnachfolge für Schwyz die Bewertungs- und Übertragungsmechanismen im Detail ab.
Warum ist Familien-Governance genauso wichtig wie rechtliche Dokumente?
Governance beugt Streitigkeiten vor und gleicht Erwartungen ab, bevor eine Krise das Thema erzwingt. Ein rechtlich perfektes Testament kann dennoch jahrelange Familienkonflikte auslösen, wenn die zugrunde liegenden Absichten nie kommuniziert und vereinbart wurden, solange die Hauptgeneration noch lebte.
Praktische Governance-Instrumente
Eine Familienverfassung ist ein rechtlich nicht bindendes Dokument, das die gemeinsamen Werte, Entscheidungsprozesse und Erwartungen der Familie an die nächste Generation festlegt. Sie regelt in der Regel, wer an Familientreffen teilnehmen darf, wie Streitigkeiten eskaliert werden, welche Kriterien für Familienmitglieder gelten, die in das Familienunternehmen eintreten, und wie philanthropische Prioritäten gesetzt werden. Sie ersetzt keine rechtlichen Instrumente, gibt ihnen aber einen Kontext und verringert die Wahrscheinlichkeit von Anfechtungen.
Strukturierte Familientreffen mit einer definierten Agenda und einem neutralen Moderator sind effektiver als informelle Gespräche. Sie schaffen ein Protokoll der Entscheidungen, ermöglichen es der nächsten Generation, Fragen zu stellen, und bringen Meinungsverschiedenheiten frühzeitig an die Oberfläche, solange sie noch handhabbar sind. Ein Treffen ein- bis zweimal pro Jahr ist für Familien mit bedeutendem gemeinsamen Vermögen üblich.
Bildungsprogramme für die nächste Generation, die Finanzwissen, Anlageprinzipien und die Verantwortung im Umgang mit geerbtem Vermögen abdecken, verringern das Risiko von Fehlentscheidungen nach einer Übertragung. Mehrere Schweizer Privatbanken und unabhängige Berater bieten hierfür strukturierte Programme an.
Entscheidungsprotokolle für bedeutende Vermögenstransaktionen, wie den Verkauf einer Immobilie oder die Änderung des Anlagemandats, verhindern einseitige Handlungen, die Familienbeziehungen schädigen oder steuerliche Ereignisse auslösen könnten.
Eine Governance-Checkliste für Familien zur Anpassung:
- Definieren Sie, wer für jede Anlageklasse die Entscheidungsbefugnis innehat.
- Legen Sie einen Rhythmus für Treffen fest und ernennen Sie einen Familiensekretär oder Koordinator.
- Vereinbaren Sie Kommunikationsregeln (was wird mit allen Familienmitgliedern geteilt, was bleibt vertraulich).
- Dokumentieren Sie Nachfolge-Kriterien für jede Beteiligung am Familienunternehmen.
- Überprüfen Sie die Verfassung alle drei bis fünf Jahre oder nach einem bedeutenden Familienereignis.
Profi-Tipp: Binden Sie die nächste Generation in Governance-Diskussionen ein, bevor sie etwas erbt. Familien, die bis nach einer Übertragung warten, um Governance-Strukturen einzuführen, empfinden das Gespräch fast immer als schwieriger, nicht als einfacher.
Für eine umfassendere Diskussion über Governance im Rahmen langfristiger Vermögensplanung behandelt der Leitfaden für Generationen-Vermögensverwaltung die Schnittstelle zwischen Governance und Anlagestrategie.
Single-Family-Office, Multi-Family-Office oder Beratungsmandat: Was passt zu Ihrer Situation?
Ein Single-Family-Office (SFO) wird in der Regel dann wirtschaftlich sinnvoll, wenn das investierbare Vermögen einer Familie einen hohen Schwellenwert überschreitet und die Komplexität der Angelegenheiten ein eigenes Team rechtfertigt. Unterhalb dieser Schwelle bietet ein Multi-Family-Office (MFO) oder eine direkte Beratungsbeziehung mit einem regulierten Vermögensverwalter meist vergleichbare Qualität zu einem Bruchteil der Kosten.
Kosten und regulatorische Aspekte
Der Betrieb eines Single-Family-Office in der Schweiz ist mit Personalkosten, Compliance-Infrastruktur und laufendem regulatorischem Aufwand verbunden. Der Jurisdiktionsleitfaden für Family Offices hält fest, dass Schweizer Family Offices von einer Ausnahme unter dem FIDLEG profitieren, sofern sie Vermögenswerte ausschließlich für direkte Verwandte verwalten. Sobald jedoch ein zweiter Familienzweig, nicht-direkte Verwandte oder Drittkapital einbezogen werden, können eine Lizenzierung als Vermögensverwalter und aufsichtsrechtliche Meldepflichten gegenüber der FINMA ausgelöst werden. Familien sollten den Leistungsumfang und den Kreis der begünstigten Familienmitglieder präzise dokumentieren, da bereits kleine prozedurale Fehler Aufsichtspflichten nach sich ziehen können.
Eine regulatorische Checkliste für Familien, die eine Schweizer Family-Office-Struktur in Erwägung ziehen:
- Prüfen Sie, ob alle Begünstigten direkte Verwandte sind; falls nicht, bewerten Sie die Lizenzierungspflichten gemäß FIDLEG.
- Registrieren Sie sich bei einer Aufsichtsorganisation für Geldwäschereibekämpfung (GwG), falls erforderlich.
- Dokumentieren Sie den Kreis der Familienmitglieder und die erbrachten Dienstleistungen.
- Bestellen Sie einen Compliance-Beauftragten oder einen externen Berater, falls die Struktur über die Ausnahme für direkte Verwandte hinauswächst.
- Überprüfen Sie die Struktur jährlich, da sich die Familienzusammensetzung durch Heirat, Scheidung oder Geburt ändern kann.
Für Familien unterhalb der SFO-Schwelle bietet ein MFO oder ein Beratungsmandat bei einem FINMA-akkreditierten Verwalter regulatorischen Schutz, professionelle Governance und Zugang zu institutionellem Investmentmanagement ohne den Overhead einer eigenen Einheit. Der Family-Office-Dienstleistungsleitfaden für St. Moritz veranschaulicht, wie dieses Modell in der Praxis für Familien im Alpenraum mit komplexem Vermögen funktioniert.
Ein sechsstufiger Planungsprozess für Familien in Zermatt
Die sechs Schritte sind: Vermögensprüfung, Familienanalyse, steuerliche und rechtliche Modellierung, Szenarioentwicklung, Umsetzung und regelmäßige Überprüfung. Diese Abfolge, die von Schweizer Beratern und Kanzleien wie PBM Avocats empfohlen wird, stellt sicher, dass jede Phase die nächste vorbereitet und die Umsetzung mit lokalen Notaren und Steuerbehörden koordiniert wird.
Unterlagen und Informationen für das erste Planungsgespräch:
- Aktuelle Testamente, Erbverträge und bestehende Eheverträge.
- Vermögensaufstellung oder aktuelle Bank- und Depotauszüge.
- Details zu geschäftlichen Interessen, einschließlich Aktionärsstruktur und aktueller Bewertungen.
- Pensionskassenausweise (2. Säule) und Angaben zu Konten der 3. Säule.
- Details zu bestehenden Lebensversicherungen und deren Begünstigtenregelungen.
- Angaben zu Wohnsitz und Staatsbürgerschaft aller Familienmitglieder.
- Bestehende grenzüberschreitende rechtliche Vereinbarungen (ausländische Trusts, Offshore-Strukturen).
Profi-Tipp: Die Vermögensprüfung deckt fast immer Lücken auf: Vorsorgegelder ohne begünstigte Person, Immobilien im Privatbesitz, die in eine Struktur gehören, oder ein Testament, das vor einem bedeutenden Vermögenserwerb erstellt wurde. Hier anzusetzen spart in jedem weiteren Schritt Zeit.
Für einen detaillierten Leitfaden zum langfristigen Planungsprozess deckt der Leitfaden zur Generationen-Vermögensplanung für die Schweiz den gesamten Bogen von der Prüfung bis zur Überprüfung ab.
Wie wählen Sie den richtigen Berater für die Familienvermögensplanung in der Nähe von Zermatt aus?
Das wichtigste Kriterium ist direkte Erfahrung mit dem Schweizer Erbrecht und der kantonalen Steuermodellierung, insbesondere im Wallis oder in den Nachbarkantonen. Allgemeine Erfahrung in der Finanzplanung reicht für eine Familie mit bedeutendem Vermögen, grenzüberschreitenden Aspekten oder einem zu übertragenden Unternehmen nicht aus.
Fragen an einen potenziellen Berater
- Wie viele Schweizer Nachlassmandate haben Sie in den letzten drei Jahren abgeschlossen und können Sie einen grenzüberschreitenden Fall beschreiben?
- Arbeiten Sie mit einem qualifizierten Schweizer Anwalt oder Notar zusammen und wie ist diese Beziehung strukturiert?
- Sind Sie FINMA-akkreditiert oder arbeiten Sie unter einer FINMA-beaufsichtigten Institution?
- Wie gehen Sie mit Interessenkonflikten um, insbesondere wenn ein Erbe gleichzeitig Kunde ist?
- Wie sieht Ihr Gebührenmodell aus: Prozentsatz des verwalteten Vermögens, Stundenhonorar, Pauschalhonorar oder eine Kombination?
- Können Sie Referenzen von Familien mit ähnlichem Vermögensprofil und Komplexität nennen?
- Wie halten Sie sich über kantonale Steueränderungen und eidgenössische Gesetzesentwürfe auf dem Laufenden?
Warnsignale, auf die Sie achten sollten
- Keine etablierte Beziehung zu einem lokalen Schweizer Anwalt oder Notar im Wallis.
- Versprechen von „Steuergeheimnissen“ oder Strukturen, die über das hinausgehen, was das Schweizer Recht derzeit zulässt.
- Vage oder nicht offengelegte Gebührenvereinbarungen, insbesondere wenn Produktprovisionen nicht ausgewiesen werden.
- Unfähigkeit, die Erbrechtsreform 2023 oder die Änderungen im IPRG in einfachen Worten zu erklären.
- Ein Einheitsansatz ohne kantonspezifische Modellierung.
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter mit spezifischer Erfahrung in der Familien- und Nachlassplanung für Schweizer und europäische Kunden. Das Unternehmen bietet kantonal ausgerichtete Finanzberatung, Multi-Währungs-Portfoliomanagement in CHF, EUR und USD sowie einen strukturierten Planungsprozess, der auf der oben beschriebenen Sechs-Schritte-Methodik basiert. Um ein Erstgespräch zu vereinbaren, kontaktieren Sie Marmot Finance direkt über deren Seite für Vermögensverwaltungsdienstleistungen.
Profi-Tipp: Bitten Sie jeden Berater, Ihnen eine echte (anonymisierte) Modellierung für einen Kanton anhand eines früheren Kundenbeispiels zu erläutern. Ein Berater, der dies klar und ohne Fachchinesisch kann, ist mit an Sicherheit grenzender Wahrscheinlichkeit der richtige Spezialist.
Eine Anmerkung von Marmot Finance
Bei Marmot Finance arbeiten wir mit Familien in der ganzen Schweiz zusammen, die genau vor den Fragen stehen, die dieser Leitfaden behandelt: Wie schützt man das Erarbeitete, wie gibt man es fair weiter und wie vermeidet man dabei unnötige Steuerlasten oder familiäre Konflikte? Unser Ansatz verbindet präzise Finanzmodellierung mit echter Aufmerksamkeit für die menschliche Seite der Vermögensplanung, da beides untrennbar miteinander verbunden ist. Wir sind FINMA-akkreditiert, unabhängig und konzentrieren uns ausschließlich auf Schweizer und europäische Kunden. Wir halten nichts von Standardlösungen und arbeiten nicht mit Familien zusammen, deren Situation wir nicht optimal betreuen können. Wenn Sie in oder bei Zermatt ansässig sind und sich ein klares Bild über den Stand Ihrer Planung machen möchten, freuen wir uns auf ein Gespräch.
Marmot Finance: Dienstleistungen zur Familienvermögensplanung für Familien in Zermatt
Marmot Finance bietet etwas, das die meisten traditionellen Vermögensverwalter nicht leisten: einen wirklich integrierten Service, der Finanzmodellierung, Anlageverwaltung und die Koordination der Nachfolgeplanung aus einer Hand abdeckt – ohne den Overhead eines kompletten Single-Family-Office. Für Familien in Zermatt mit Vermögenswerten in CHF, EUR oder USD bedeutet dies kantonspezifische Steuermodellierung, währungsübergreifende Portfolioverwaltung und strukturierte Planungsunterstützung durch ein FINMA-akkreditiertes Team, das sowohl den Schweizer Rechtsrahmen als auch die praktischen Realitäten grenzüberschreitender Familienvermögen versteht.
Die Dienstleistungen der Firma decken genau die Planungsdimensionen ab, auf die es ankommt: Koordination von Nachfolge- und Erbschaftsplanung, kantonale Steuermodellierung, Unterstützung bei der Familien-Governance und Verwaltung von Anlagemandaten. Marmot Finance arbeitet mit Familien unterschiedlichster Vermögensprofile zusammen – von denjenigen, die ihren ersten formellen Plan erstellen, bis hin zu Familien, die generationenübergreifende Strukturen verwalten. Die Honorarvereinbarungen sind transparent und vermögensbasiert, ohne versteckte Produktprovisionen.
Um zu beginnen, fordern Sie ein erstes Kennenlerngespräch über die Vermögensverwaltungsseite von Marmot Finance an. Bringen Sie Ihre aktuelle Vermögensaufstellung, bestehende rechtliche Dokumente und eine Übersicht Ihrer Familienstruktur mit. Das erste Gespräch dient der Bestandsaufnahme Ihrer Planung, nicht dem Verkauf.
Quellen
Die folgenden Quellen dienten als Grundlage für diesen Leitfaden und sind für weiterführende Details empfehlenswert.
- Nachfolgeplanung und Steueroptimierung | PBM Avocats
- Succession & Estate Planning 2026 - Switzerland | Global Practice Guides | Chambers and Partners
- Family office Switzerland jurisdictional guide | Family Office Advisory
- Succession & Estate Planning Switzerland | Goldblum
- New opportunities for the Swiss family foundation | PwC Switzerland
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Empfohlen
- Langfristige Vermögensplanung in der Schweiz: Generationenvermögen sichern
- Vermögensschutzstrategien in Zermatt: Vermögen absichern | Marmot Finance
- Vermögensverwaltung in Zermatt | Marmot Finance
- Grundlagen der Nachfolgeplanung in der Schweiz für wohlhabende Familien | Marmot Finance