Passives Einkommen lässt sich in drei Hauptkategorien unterteilen: kapitalbasiert (Dividenden, Zinsen, ETF-Ausschüttungen), vermögensbasiert (Mietimmobilien, digitale Produkte, Lizenzgebühren) sowie operativ oder semi-passiv (Affiliate-Einnahmen, Peer-to-Peer-Kredite, Optionsprämien).Zu den gängigen Beispielen in diesen Kategorien zählen Dividenden- und ETF-Erträge, direkte Immobilieninvestitionen, börsennotierte Immobilienfonds, E-Books und Online-Kurse, Lizenzgebühren aus Musik oder Stockfotos, Werbe- und Affiliate-Einnahmen aus Blogs oder YouTube-Kanälen, Crowd-Lending sowie Covered-Call-Optionsstrategien. Für in der Schweiz ansässige Personen ist die wichtigste steuerliche Regel vorab: Private Kapitalgewinne auf beweglichem Privatvermögen wie Aktien und Fonds sind in der Regel steuerfrei, während Dividendenausschüttungen und Zinserträge als ordentliches Einkommen besteuert werden. Auf inländische Dividenden wird die Verrechnungssteuer erhoben, die jedoch bei korrekter Deklaration in der jährlichen Steuererklärung in der Regel zurückgefordert werden kann. Die Eidgenössische Steuerverwaltung (ESTV) ist die zuständige Behörde für all diese Punkte.
- Kapitalbasiert: Dividenden, Anleihezinsen, ETF-Ausschüttungen, Geldmarktfonds
- Vermögensbasiert: Mietimmobilien, börsennotierte Immobilienfonds, digitale Produkte, Lizenzgebühren, Lizenzen
- Operativ/semi-passiv: Affiliate- und Werbeeinnahmen, Peer-to-Peer-Kredite, Covered Calls, kleinere Partneranteile
1. Dividenden- und ETF-Erträge
Der Besitz von Aktien oder ETFs, die regelmäßige Ausschüttungen zahlen, ist für die meisten Anleger in der Schweiz der zugänglichste Einstieg. Sie investieren Kapital, die zugrunde liegenden Unternehmen zahlen Dividenden, und der ETF oder Fonds leitet diese Ausschüttungen an Sie weiter. Für in der Schweiz ansässige Personen bieten ETFs sofortige Diversifikation bei niedrigen Gebühren und sind oft das Standardinstrument für kapitalbasiertes passives Einkommen, insbesondere für diejenigen, die mit bescheidenen Summen beginnen.
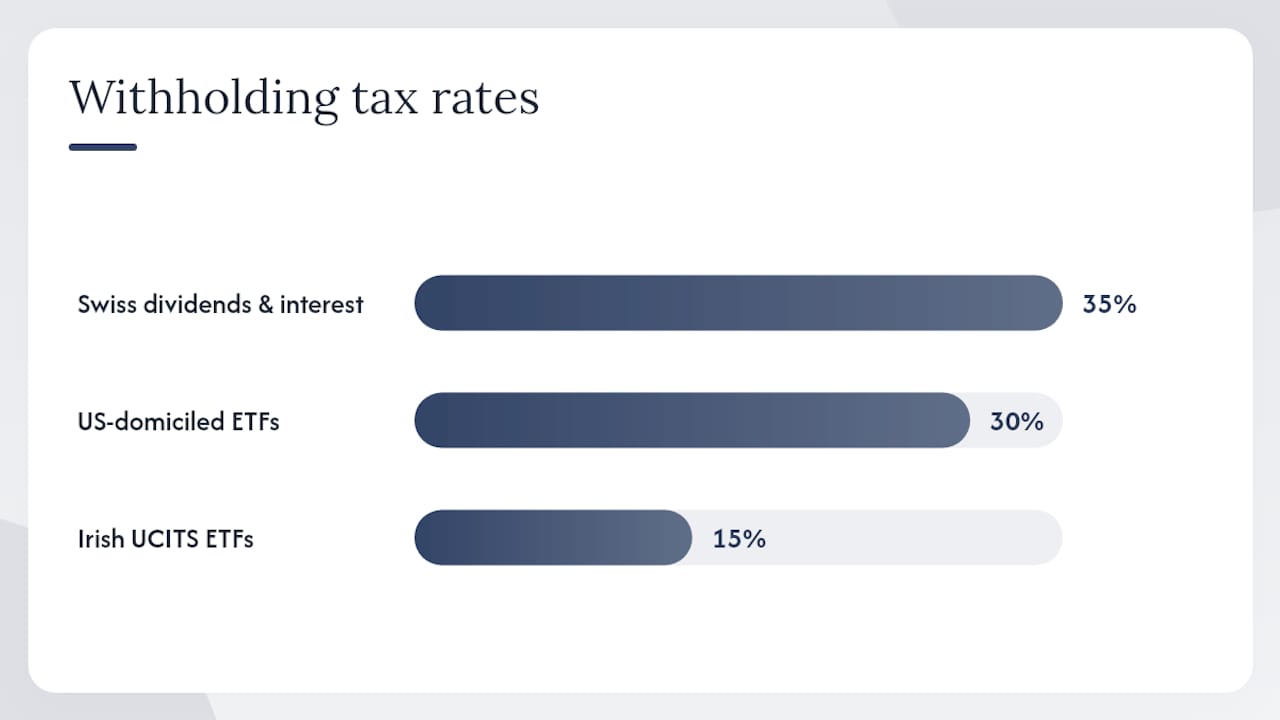
Ein praktischer Hinweis zum Fondsdomizil:
. Über Jahrzehnte hinweg summiert sich diese Differenz von 15 Prozentpunkten zu einem erheblichen Unterschied beim Nettoeinkommen. Die meisten Schweizer Anleger sind mit UCITS-Anteilsklassen, die an der SIX Swiss Exchange oder Euronext Amsterdam notiert sind, besser beraten.
Bei einem auf den Ruhestand ausgerichteten Dividendenportfolio verschiebt sich die Priorität vom Vermögensaufbau hin zu verlässlichen Ausschüttungen. Das bedeutet, dass man zunehmend ausschüttungsstarke ETFs bevorzugt und einen Liquiditätspuffer hält, um das Risiko ungünstiger Renditeabfolgen zu vermeiden.
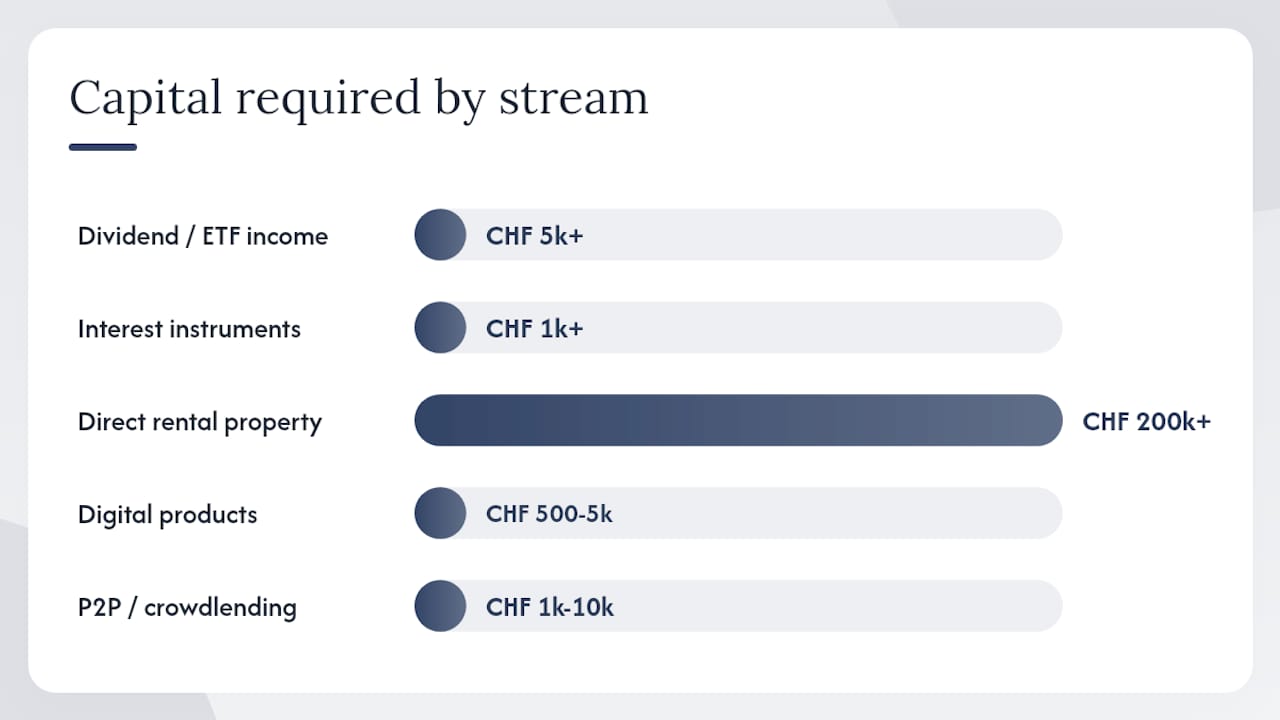
Typisches erforderliches Kapital: ab 5.000 CHF. Einrichtungsdauer: wenige Tage über einen regulierten Schweizer Broker. Risikostufe: mittel. Erwartete Rendite: in der Regel 2 %–5 % Rendite je nach Allokation. Liquidität: hoch. Schweizer Steuern: Dividenden sind als ordentliches Einkommen steuerpflichtig; Kapitalgewinne auf den ETF-Anteilen selbst sind in der Regel steuerfrei.
2. Zinstragende Anlagen
Anleihen, Sparkonten und Geldmarktfonds generieren Zinserträge, ohne dass eine aktive Verwaltung erforderlich ist. Schweizer Kantonalbanken und die PostFinance bieten Sparprodukte an, während der Schweizer Anleihenmarkt und internationale Anleihen-ETFs breitere Optionen bieten. Zinsen werden nach Schweizer Recht als ordentliches Einkommen besteuert, und auf Zinsen aus in der Schweiz domizilierten Anleihen fällt die Verrechnungssteuer an, die ebenfalls über die Steuererklärung zurückgefordert werden kann.
Typisches erforderliches Kapital: ab 1.000 CHF. Risikostufe: niedrig bis mittel. Erwartete Rendite: variiert stark je nach Zinsumfeld und Kreditqualität. Liquidität: hoch bei Anleihen-ETFs; niedriger bei Festgeldanlagen.
3. Direkte Mietimmobilien
Der Besitz von Wohn- oder Gewerbeimmobilien und deren Vermietung ist weltweit eine der etabliertesten Strategien für passives Einkommen aus Immobilien, und die Schweiz bildet da keine Ausnahme. Mieteinnahmen werden als ordentliches Einkommen besteuert, und das System des Eigenmietwerts führt dazu, dass selbst Selbstnutzer eine fiktive Einkommensbelastung haben. Hypothekarzinsen und Unterhaltskosten sind abzugsfähig, was die Steuerlast teilweise ausgleicht.
Die Eintrittsbarriere ist hoch: Die Immobilienpreise in Schweizer Großstädten bedeuten, dass eine typische Anlageimmobilie erhebliches Kapital und eine beträchtliche Hypothek erfordert. Laufende Verwaltung, Mieterbetreuung und Instandhaltung bedeuten, dass dies ohne einen Immobilienverwalter nicht wirklich passiv ist. Kapitalgewinne aus Immobilien unterliegen der kantonalen Grundstückgewinnsteuer, die sich von der allgemeinen Kapitalgewinnbefreiung für bewegliches Privatvermögen unterscheidet.
Typisches erforderliches Kapital: 200.000 CHF+ Eigenkapital. Einrichtungsdauer: Monate. Risikostufe: mittel bis hoch (Fremdkapitalhebel, Illiquidität). Erwartete Rendite: Bruttomietrenditen von etwa 2 %–4 % in Schweizer Städten. Liquidität: sehr niedrig.
4. Kotierte Schweizer Immobilienfonds und REITs
Kotierte Schweizer Immobilienfonds bieten Zugang zu Mieteinnahmen ohne den Aufwand einer direkten Immobilienverwaltung. Fonds, wie sie an der SIX Swiss Exchange gehandelt werden, investieren in diversifizierte Portfolios aus Schweizer Wohn- und Gewerbeimmobilien und schütten regelmäßig Erträge aus. Da sie wie Aktien gehandelt werden, ist die Liquidität deutlich höher als bei direktem Immobilienbesitz.
Ausschüttungen aus Schweizer Immobilienfonds sind in der Regel als Einkommen steuerpflichtig. Das Agio (Aufgeld auf den Nettoinventarwert) bei kotierten Schweizer Fonds kann beträchtlich sein, weshalb Käufe bei hohen Aufschlägen ein Bewertungsrisiko bergen. Für internationale Kunden ist dies oft ein unkomplizierterer Einstieg in den Schweizer Immobilienmarkt als der direkte Erwerb.
Typisches erforderliches Kapital: ab 1.000 CHF. Risikostufe: mittel. Erwartete Rendite: Ausschüttungsrenditen liegen typischerweise im Bereich von 2 % bis 3,5 %. Liquidität: hoch (börsengehandelt). Schweizer Steuern: Ausschüttungen sind steuerpflichtig; Kapitalgewinne auf Fondsanteile sind für Privatanleger in der Regel steuerfrei.
5. Digitale Produkte und Online-Kurse
Die Erstellung eines E-Books, Online-Kurses, Software-Tools oder einer Vorlagenbibliothek ist eine hervorragend skalierbare Einkommensquelle. Die Arbeit erfolgt vorab; sobald das Produkt existiert und ein Vertriebskanal etabliert ist, können Verkäufe mit minimalem laufendem Aufwand generiert werden. Plattformen wie Teachable, Gumroad oder Udemy übernehmen weltweit die Zahlungsabwicklung und Bereitstellung.
Für in der Schweiz ansässige Personen sind Einnahmen aus dem Verkauf digitaler Produkte als ordentliches Einkommen steuerpflichtig. Bei hohem Umsatzvolumen kann eine Mehrwertsteuerregistrierung erforderlich sein. Einzelunternehmer und kleine Firmen sollten von Beginn an eine klare Buchführung über Einnahmen und Plattformgebühren führen. Diese Kategorie eignet sich für Fachleute mit Spezialwissen – Finanzcoaches, Designer, Sprachlehrer und Berater –, die ihr Know-how einmal verpacken und wiederholt verkaufen können.
Typisches erforderliches Kapital: 500–5.000 CHF (Produktion und Marketing). Einrichtungszeit: Wochen bis Monate. Risikostufe: niedrig bis mittel (Marktnachfragerisiko). Erwartete Rendite: stark schwankend; ein gut positionierter Kurs kann 1.000–10.000+ CHF pro Monat generieren, viele Produkte erzielen jedoch deutlich weniger. Liquidität: sofort (digitale Bereitstellung). Schweizer Steuern: ordentliches Einkommen; Mehrwertsteuerpflicht bei Überschreiten der Umsatzgrenzen.
6. Lizenzgebühren aus kreativem und geistigem Eigentum
Lizenzgebühren aus Musik, Fotografie, Stock-Bildern, schriftlichen Werken oder Patenten stellen eine klassische vermögensbasierte Einkommensquelle dar. Sobald ein Werk lizenziert ist, erhält der Urheber bei jeder Nutzung eine Gebühr. Plattformen wie Shutterstock, Getty Images und Musiklizenzierungsdienste schütten diese Gebühren automatisch aus.
Das Schweizer Steuerrecht behandelt Lizenzgebühren als ordentliches Einkommen. Wird das geistige Eigentum über eine Unternehmensstruktur gehalten, können andere Regeln gelten. Für die meisten Privatpersonen werden Lizenzgebühren in der regulären Steuererklärung neben anderen Einkünften deklariert.
Typisches erforderliches Kapital: eher Zeitinvestition als finanzielles Kapital. Risikostufe: niedrig, sobald etabliert, aber die Nachfrage kann sinken. Erwartete Rendite: bescheiden für die meisten Urheber; signifikant für diejenigen mit weit verbreiteten Werken. Liquidität: hoch (regelmäßige Zahlungen von Plattformen).
7. Affiliate- und Werbeeinnahmen
Blogs, YouTube-Kanäle, Podcasts und Newsletter können Einnahmen durch Werbenetzwerke (wie Google AdSense) und Affiliate-Programme (wie Amazon Partnerprogramm oder Empfehlungsprogramme für Finanzprodukte) generieren. Das Einkommen ist tatsächlich passiv, sobald Inhalte veröffentlicht und gerankt sind, wenngleich der Aufbau einer Reichweite, die nennenswerte Einnahmen abwirft, über Monate oder Jahre hinweg anhaltende Anstrengungen erfordert.
Für in der Schweiz ansässige Personen sind diese Einnahmen als ordentliches Einkommen steuerpflichtig. Wird die Tätigkeit in gewerblichem Umfang ausgeübt, kann sie als selbstständige Erwerbstätigkeit eingestuft werden, was Auswirkungen auf die AHV/IV-Sozialversicherungsbeiträge hat. Eine saubere Buchführung über alle Plattformzahlungen ist für eine korrekte Steuererklärung notwendig.
Typisches erforderliches Kapital: 500–3.000 CHF (Hosting, Ausrüstung, Tools). Einrichtungszeit: 6–24 Monate bis zu nennenswerten Einnahmen. Risikostufe: mittel (Abhängigkeit von Algorithmen und Plattformen). Erwartete Rendite: stark schwankend. Liquidität: hoch.
8. Peer-to-Peer-Kredite und Crowdlending
Peer-to-Peer (P2P)-Kreditplattformen verbinden Anleger direkt mit Kreditnehmern und generieren Zinserträge. In der Schweiz unterstehen Plattformen wie Creditgate24 und Lend der Aufsicht der FINMA. Zinserträge aus P2P-Krediten sind als ordentliches Einkommen steuerpflichtig. Das Ausfallrisiko ist das Hauptanliegen: Eine Diversifizierung über viele Kredite hinweg und die Nutzung regulierter Plattformen reduzieren das Risiko eines Kapitalverlusts, eliminieren es jedoch nicht.
Anlagestrategien, die Dividendenaktien, Anleihen und Immobilien kombinieren, können P2P-Kredite als ergänzende Renditequelle einbeziehen, erfordern jedoch eine aktivere Überwachung als ein passives ETF-Portfolio.
Typisches erforderliches Kapital: 1.000–10.000 CHF für eine sinnvolle Diversifizierung. Risikostufe: mittel bis hoch (Kredit- und Plattformrisiko). Erwartete Rendite: Zinssätze variieren je nach Plattform und Risikoprofil des Kreditnehmers. Liquidität: niedrig bis mittel (feste Kreditlaufzeiten).
9. Covered Calls und Optionsstrategien
Das Schreiben von Covered Calls auf Aktien, die Sie bereits besitzen, generiert wiederkehrende Prämieneinnahmen. Jedes Mal, wenn Sie eine Kaufoption verkaufen, erhalten Sie sofort eine Prämie; verfällt die Option wertlos, behalten Sie die Prämie und wiederholen den Vorgang. Diese Strategie eignet sich für Anleger, die eine konzentrierte Aktienposition halten und bereit sind, ihr Aufwärtspotenzial im Austausch für regelmäßige Erträge zu begrenzen.
Die steuerliche Behandlung in der Schweiz ist nuanciert. Erhaltene Optionsprämien können je nach Häufigkeit und Umfang der Aktivitäten als ordentliches Einkommen statt als Kapitalgewinn besteuert werden. Anleger, die systematisch mit Optionen handeln, riskieren, als gewerbsmäßige Wertschriftenhändler eingestuft zu werden, wodurch die Steuerbefreiung für Kapitalgewinne entfällt. Dies ist ein Bereich, in dem es sich lohnt, vorab fachkundigen Rat einzuholen.
Typisches erforderliches Kapital: CHF 50.000+ (Sie müssen die zugrunde liegenden Aktien besitzen). Risikostufe: mittel (begrenztes Aufwärtspotenzial, beibehaltenes Abwärtsrisiko). Erwartete Renditen: Prämien von etwa 1 %–3 % pro Monat auf den Nominalwert sind in volatilen Märkten erreichbar, jedoch nicht garantiert. Liquidität: hoch (Optionen sind börsengehandelt).
10. Unternehmensbeteiligungen und Minderheitsanteile
Das Halten einer Minderheitsbeteiligung an einem privaten Unternehmen oder der Erhalt von Gewinnanteilen als stiller Teilhaber kann passives Einkommen ohne tägliches Engagement generieren. In der Schweiz ist dies bei Familienunternehmen und kleinen Betrieben üblich. Ausschüttungen werden als Dividendenerträge besteuert; die Verrechnungssteuer von 35 % fällt an und ist rückforderbar.
Das Risikoprofil ist höher als bei börsennotierten Anlagen: Private Equity ist illiquide, Bewertungen sind undurchsichtig und Minderheitsaktionäre haben nur begrenzte Möglichkeiten, wenn Managemententscheidungen gegen ihre Interessen verstoßen. Dies eignet sich für Anleger, die bereits eine Geschäftsbeziehung zu einem Unternehmen haben und eine ordnungsgemäße Due-Diligence-Prüfung durchführen können.
Typisches erforderliches Kapital: stark variabel. Risikostufe: hoch. Liquidität: sehr gering.
11. Lizenzierung von geistigem Eigentum oder Geschäftsmodellen
Wenn Sie ein Patent, eine Marke, einen geschützten Prozess oder ein Franchise-Modell besitzen, generiert die Lizenzierung an Dritte Lizenzgebühren. Dies ist in der Technologiebranche, bei Pharmazeutika und Marken-Konsumgütern üblich. Für Einzelpersonen kann dies die Lizenzierung eines Software-Tools, einer Schulungsmethodik oder eines geschützten Rezepts bedeuten.
Das Schweizer Steuerrecht behandelt Lizenzgebühren als ordentliches Einkommen. Wenn das geistige Eigentum in einer Schweizer Gesellschaft gehalten wird, können die Beteiligungsfreistellung und die IP-Box-Regelungen den effektiven Steuersatz senken, dies sind jedoch Überlegungen auf Unternehmensebene und nicht für die persönliche Einkommensplanung.
Typisches erforderliches Kapital: die Kosten für die Erstellung oder den Erwerb des geistigen Eigentums. Risikostufe: mittel (Ausfall des Lizenznehmers, Verletzung des geistigen Eigentums). Liquidität: gering (vertragliche Bedingungen regeln den Zahlungszeitpunkt).
Vergleich von passiven Einkommensströmen
Wie wählen Sie den richtigen passiven Einkommensstrom für Ihre Situation aus?
Die richtige Wahl hängt von vier Variablen ab: verfügbares Kapital, Zeit, die Sie realistisch investieren können, Risikotoleranz sowie Ihre steuerliche Situation und Ihr Wohnsitz in der Schweiz. Beginnen Sie dort, nicht mit dem Strom, der am attraktivsten klingt.
Gehen Sie diese Checkliste durch, bevor Sie sich für einen Einkommensstrom entscheiden:
- Monatliches Einkommensziel. Welcher monatliche Netto-Betrag würde sich lohnen? Ein monatliches Ziel von CHF 500 aus Dividenden bei einer Rendite von 3 % erfordert etwa CHF 200.000 an Kapital. Nutzen Sie einen Dividenden-Rechner, um Ihr spezifisches Szenario zu modellieren.
- Regulatorische und steuerliche Einschränkungen. Nichtansässige, Expats und Personen mit grenzüberschreitendem Einkommen stehen vor zusätzlicher Komplexität. Finanzplanung für Expats in der Schweiz deckt die wichtigsten Überlegungen zu Wohnsitz und Meldepflichten ab.
Warnsignale, die Sie vermeiden sollten: hohe Vorab-Fremdfinanzierung bei Immobilien ohne Stresstest für Zinserhöhungen; Plattformen, die feste hohe Renditen ohne behördliche Zulassung versprechen; Unternehmen, die als „passiv“ beschrieben werden, aber tatsächlich 20+ Stunden pro Woche erfordern; und jede Struktur, die die steuerliche Meldepflicht verschleiert.
Profi-Tipp: Kombinieren Sie einen kapitalbasierten Strom (wie ein UCITS-ETF-Portfolio) mit einem vermögensbasierten Strom (wie einem digitalen Produkt oder einer lizenzierten Arbeit). Der ETF bietet Liquidität und stetigen Zinseszinseffekt; der vermögensbasierte Strom fügt eine Einkommensschicht mit höherer Varianz hinzu, die unabhängig von den Marktbedingungen wachsen kann.
Schweizer Steuer- und Rechtsvorschriften, die Sie für passives Einkommen kennen müssen
Die wichtigste Regel für in der Schweiz ansässige Personen ist die Unterscheidung zwischen Kapitalgewinnen und Einkommen. Private Kapitalgewinne aus beweglichem Privatvermögen – wie Aktien, Fonds oder Anleihen – sind in der Regel steuerfrei, während Dividenden und Zinsen als ordentliches Einkommen zum persönlichen Grenzsteuersatz besteuert werden. Diese Unterscheidung prägt jede Investitionsentscheidung.
Die Schweizer Steuerpraxis bestätigt, dass die Einkommenssteuerbasis Zinsen, Dividenden und Mieteinnahmen umfasst, während Kapitalgewinne aus beweglichem Privatvermögen in den meisten Kantonen eine wichtige Ausnahme bilden. Diese Ausnahme gilt nicht für Immobilien (hier fällt die kantonale Grundstückgewinnsteuer an) oder für Anleger, die als gewerbsmäßige Wertschriftenhändler eingestuft werden.
Wichtige Regeln nach Einkommensart
Dividenden: Auf inländische Dividenden wird eine Verrechnungssteuer von 35 % an der Quelle abgezogen. Sie können diese zurückfordern, indem Sie die Bruttodividende in Ihrer Steuererklärung angeben und die entsprechenden Belege (in der Regel eine Bankabrechnung oder einen Verrechnungssteuerbeleg) beifügen. Ausländische Dividenden werden mit Ihrem Grenzsteuersatz besteuert; die vom Quellenstaat einbehaltene Steuer kann teilweise durch Doppelbesteuerungsabkommen angerechnet werden, wobei die Mechanismen je nach Land variieren.
Zinsen: Diese werden für in der Schweiz Ansässige identisch wie Dividenden behandelt. Die 35%ige Verrechnungssteuer auf Zinsen aus Schweizer Quellen ist rückforderbar; ausländische Zinsen werden brutto deklariert.
Mieteinnahmen: Diese werden als ordentliches Einkommen versteuert. Abzugsfähig sind Hypothekarzinsen, Unterhaltskosten, Versicherungsprämien und Verwaltungskosten. Aufgrund des Eigenmietwertsystems müssen auch selbstnutzende Eigentümer einen fiktiven Einkommenswert versteuern, wobei dieses System derzeit reformiert werden soll.
Lizenzgebühren und Einkünfte aus digitalen Produkten: Diese werden als ordentliches Einkommen deklariert. Wenn die Tätigkeit ein gewerbsmäßiges Ausmaß annimmt, fallen auf den Nettogewinn AHV/IV-Sozialversicherungsbeiträge an.
Zinsen aus P2P-Krediten: Diese gelten als ordentliches Einkommen und sind in der Steuererklärung anzugeben. Da für die meisten Schweizer Plattformen kein Quellensteuerabzug erfolgt, wird der erhaltene Bruttozins direkt deklariert.
Fondsdomizil und Quellensteuerverluste: Auf US-Dividenden in irisch domizilierten UCITS-ETFs fällt eine Quellensteuer von 15 % an, im Vergleich zu 30 % bei US-domizilierten ETFs. Für Schweizer Anleger, die langfristig ausschüttende Aktien-ETFs halten, ist die Wahl von UCITS-Anteilsklassen, die an der SIX oder Euronext gehandelt werden, ein einfacher Weg, um Steuerverluste zu minimieren.
Profi-Tipp: Für eine steuereffiziente Vermögensstrukturierung in der Schweiz ist die Wahl von irisch domizilierten UCITS-ETFs gegenüber US-Pendants eine der einfachsten strukturellen Entscheidungen, um Quellensteuerverluste ohne komplexe Vorkehrungen zu reduzieren.
Dieser Artikel dient der allgemeinen Information und stellt keine professionelle Steuer- oder Rechtsberatung dar. Bitte bestätigen Sie die aktuellen Regeln bei der Eidgenössischen Steuerverwaltung (ESTV) oder einem qualifizierten Schweizer Steuerberater, bevor Sie Entscheidungen treffen.
Häufige Risiken und Fehler beim Aufbau von passivem Einkommen
Die häufigsten Fehler sind nicht marktbedingt, sondern struktureller Natur: zu hohe Hebelwirkung, Unterschätzung des Zeitaufwands, Ignorieren steuerlicher Verpflichtungen, Konzentration auf eine einzige Einnahmequelle und das Vertrauen in nicht ordnungsgemäß regulierte Plattformen.
Markt- und Konzentrationsrisiken sind am offensichtlichsten. Ein Dividendenportfolio, das auf einen einzigen Sektor oder eine einzige Währung konzentriert ist, kann bei einem Abschwung starke Einbußen erleiden. Eine Diversifizierung über verschiedene Einkommensarten – kapitalbasierte ETFs, ein vermögensbasiertes Produkt und eventuell eine kleine P2P-Beimischung – reduziert die Auswirkungen, falls eine einzelne Quelle schwächelt.
Regulatorische und steuerliche Risiken überraschen viele Anleger. Systematisches Schreiben von Optionen, hochfrequente P2P-Aktivitäten oder der Betrieb eines großen digitalen Unternehmens können zur Einstufung als gewerbsmäßiger Wertschriftenhändler oder Selbstständiger führen. Dies hebt die Steuerfreiheit auf Kapitalgewinne auf und löst AHV-Beitragspflichten aus. Die Schwelle ist nicht durch eine einzelne starre Regel definiert; sie hängt von der Häufigkeit, dem Einsatz von Fremdkapital und dem Anteil des Einkommens aus dieser Tätigkeit ab.
Liquiditätsrisiken sind besonders bei direkten Immobilieninvestitionen und Private Equity relevant. Ein großer Teil des Nettovermögens in illiquiden Anlagen zu binden, ohne über eine separate Barreserve zu verfügen, ist ein häufiger Fehler bei Immobilien-Neulingen.
Plattform- und Gegenparteirisiken betreffen P2P-Kredite und einige digitale Plattformen. Die Nutzung von FINMA-beaufsichtigten Plattformen und das Meiden von Anbietern, die garantierte Renditen über dem marktüblichen Niveau versprechen, sind grundlegende Sicherheitsvorkehrungen.
Profi-Tipp: Wenn Ihre Strategie für passives Einkommen komplexe grenzüberschreitende Steuerpositionen, hochvolatile Einkommensströme wie das Schreiben von Optionen oder Immobilien mit speziellen Eigentumsregeln für Nichtansässige umfasst, sollten Sie vorab einen von der FINMA zugelassenen Berater konsultieren. Die Kosten für eine Beratung sind fast immer niedriger als die Kosten eines strukturellen Fehlers, der erst bei der Steuererklärung entdeckt wird.
Wichtige Erkenntnisse
Die zuverlässigste Strategie für passives Einkommen für in der Schweiz Ansässige kombiniert kapitalbasierte ETF-Erträge (steuereffizient, liquide und wartungsarm) mit einer vermögensbasierten Einnahmequelle, die auf Ihre Fähigkeiten und Ihr Kapital abgestimmt ist.
Warum ein steuerbewusster Ansatz bei passivem Einkommen wichtiger ist, als die meisten Menschen glauben
Die herkömmliche Betrachtung von passivem Einkommen konzentriert sich fast ausschließlich auf die Rendite: das ertragreichste Anlageobjekt finden, investieren, kassieren. Was dabei übersehen wird: In der Schweiz ist die Struktur Ihres Einkommens genauso wichtig wie die Höhe. Zwei Anleger mit derselben Bruttorendite können ein materiell unterschiedliches Nettoeinkommen erzielen – je nachdem, ob sie thesaurierende oder ausschüttende ETFs halten, ob ihre Fonds in Irland oder den USA domiziliert sind und ob ihre Optionsgeschäfte die Schwelle zum gewerbsmäßigen Wertschriftenhandel überschreiten.
Die Steuerbefreiung für Kapitalgewinne bei Privatanlegern ist ein echter Vorteil, und es lohnt sich, das Portfolio so zu organisieren, dass dieser erhalten bleibt. Das bedeutet: bewusstes Handeln bei der Handelsfrequenz, Verzicht auf übermäßige Hebelwirkung und eine saubere Buchführung, die den Charakter als Privatanleger belegt. Es bedeutet auch, die Befreiung nicht als dauerhaft oder bedingungslos zu betrachten: Die Schweizer Steuerbehörden prüfen jeden Einzelfall, und die Grenze zwischen Privatanleger und gewerbsmäßigem Händler wird anhand der Fakten gezogen, nicht anhand der Absicht.
Für Familien und Frauen, die in der Schweiz langfristige finanzielle Unabhängigkeit aufbauen, ist der nachhaltigste Ansatz meist der unkomplizierteste: ein diversifiziertes UCITS-ETF-Portfolio, das Dividenden- und Zinserträge generiert, eine vermögensbasierte Einnahmequelle, die zu den vorhandenen Fähigkeiten passt, und eine klare Disziplin bei der Steuererklärung vom ersten Jahr an. Komplexität erhöht Kosten und Risiken; Einfachheit sorgt für Zinseszinseffekte.
Wie Marmot Finance Sie beim Aufbau einer Strategie für passives Einkommen unterstützt
Marmot Finance ist die praktische Alternative zum eigenständigen Aufbau eines Plans für passives Einkommen, insbesondere für Familien und internationale Kunden, die sich im Schweizer Steuer- und Regulierungsumfeld zurechtfinden müssen. Als FINMA-akkreditierter Vermögensverwalter, der sich ausschließlich auf Frauen und Familien in der Schweiz und Europa konzentriert, entwirft Marmot personalisierte, steueroptimierte Anlagestrategien, die die Planung von passivem Einkommen mit Vorsorgeoptimierung und langfristiger Vermögensstrukturierung verbinden.
Wo die meisten allgemeinen Ratgeber bei „Kauf einen ETF“ aufhören, geht Marmot weiter: Auswahl des richtigen Fondsdomizils, Strukturierung der Konten zur Wahrung der Kapitalgewinnsteuerbefreiung und Abstimmung des passiven Einkommens mit AHV-Beiträgen und der Säule 3a. Für digitale Creator und Unternehmer hilft das Finanzcoaching von Marmot dabei, Einkünfte aus digitalen Produkten und Lizenzgebühren von Anfang an korrekt zu strukturieren, um böse Steuerüberraschungen zu vermeiden, die viele Selbstständige später treffen.
Ein typischer Einstieg beginnt mit einem Kennenlerngespräch, einer Überprüfung Ihrer aktuellen Vermögenswerte und Einkommensquellen sowie einer personalisierten Strategie, die ein oder zwei passive Einkommensströme neben Ihrem bestehenden Vorsorge- und Sparplan abdeckt. Um den ersten Schritt zu machen, buchen Sie ein Kennenlerngespräch oder starten Sie mit dem Money Makeover Quiz, um ein klares Bild Ihrer heutigen Situation zu erhalten.
Nützliche Quellen und weiterführende Literatur
- Ein prägendes Merkmal des Schweizer Steuersystems für Privatpersonen (PwC)
- 11 Ideen für passives Einkommen zur Steigerung Ihres Cashflows
- Passives Einkommen (CH) – Ideen & Steuern (Budgethub)
- Leben und Arbeiten in der Schweiz | Deloitte Schweiz
- Dividendenportfolio für den Ruhestand: Die Strategie des Schweizer Vermögensverwalters (2026)
- Investieren in der Schweiz: Der komplette Leitfaden 2026 | ibani
- Vorhersehbare Renditen durch Income Investing (Finanz‑CH)
Empfohlen
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Anlegerleitfaden | Marmot Finance