Budget-Automatisierung macht das Sparen zum Selbstläufer, beendet den monatlichen Kampf gegen den inneren Schweinehund und schützt Ihre langfristigen finanziellen Ziele, indem das Geld beiseitegelegt wird, bevor Sie es ausgeben können. Die Rolle der Budget-Automatisierung für junge Berufstätige ist simpel: Ersetzen Sie tägliche Finanzentscheidungen durch ein paar feste Regeln, die am Zahltag ausgeführt werden. So bleibt ein klarer Betrag übrig, den Sie bedenkenlos ausgeben können.
Kurz gefasst – was Automatisierung für Sie bewirkt:
- Überweist Ersparnisse und Investitionen von Ihrem Konto, bevor Sie sie überhaupt sehen
- Deckt fixe Schweizer Kosten (Krankenkasse, Miete, Säule 3a) ohne manuelle Überweisungen
- Reduziert Entscheidungsmüdigkeit und Stress am Monatsende
- Schafft eine verlässliche Gewohnheit ohne ständigen Aufwand
Schnellstart: Drei Schritte, die Sie in unter fünf Minuten in Ihrer Banking-App erledigen können
- Öffnen Sie Ihre E-Banking-App und erstellen Sie einen neuen Dauerauftrag.
- Legen Sie das Ausführungsdatum auf den Tag nach dem Gehaltseingang und als Ziel ein separates Sparkonto fest.
- Starten Sie mit 50 CHF oder einem Betrag, der sich für Sie gut anfühlt. Sie können ihn nächsten Monat jederzeit erhöhen.
Dieser eine Dauerauftrag ist das Fundament. Alles andere baut darauf auf.
Warum ist Budget-Automatisierung für junge Berufstätige so wichtig?
Die ehrliche Antwort lautet: Willenskraft ist unzuverlässig. Wenn das Gehalt eingeht und das Konto gut gefüllt aussieht, fühlen sich Ausgaben gerechtfertigt an. Am Ende des Monats haben sich die geplanten Ersparnisse still und leise in Restaurantbesuche, Abos und Impulskäufe aufgelöst. Automatisierung ersetzt Willenskraft durch Regeln, und Regeln haben keine schlechten Tage, wie auch im Artikel über Vorteile der Krypto-Handelsautomatisierung: intelligenter und sicherer investieren erläutert wird.
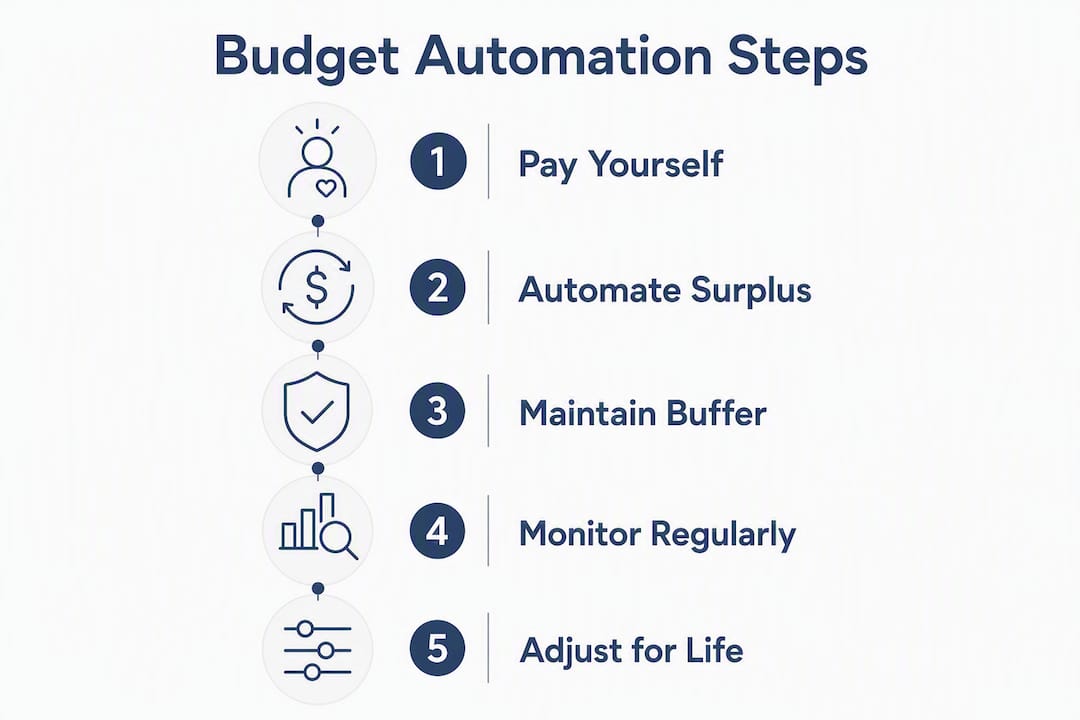
Verhaltensforschung zeigt immer wieder, dass Gewohnheiten am besten entstehen, wenn die gewünschte Handlung keine bewusste Entscheidung erfordert. Die Wahlmöglichkeit komplett zu eliminieren, indem Geld automatisch umgeleitet wird, ist effektiver, als sich auf Motivation zu verlassen. Das Prinzip „Bezahlen Sie sich selbst zuerst“ funktioniert genau deshalb so gut, weil das Geld weg ist, bevor Sie es als Kompromiss wahrnehmen können.
Für junge Berufstätige in der Schweiz macht der praktische Kontext die Automatisierung besonders wertvoll:
- Schweizer Gehälter werden üblicherweise monatlich ausgezahlt, was jeden Monat zu einem entscheidenden Moment für Ausgabenentscheidungen macht.
- Krankenkassenprämien sind monatlich fällig und variieren je nach Kanton und Anbieter, was sie zu einer vorhersehbaren, aber leicht zu vergessenden Fixkostenbelastung macht.
- Mieten in Zürich und Genf verschlingen regelmäßig einen großen Teil des Nettoeinkommens junger Berufstätiger, was weniger Spielraum für Fehler lässt als in günstigeren Städten.
- Das Schweizer Steuerjahr endet am 31. Dezember, was bedeutet, dass Einzahlungen in die Säule 3a vor Jahresende erfolgen müssen, um steuerlich abzugsfähig zu sein.
Schweizer Finanzratgeber empfehlen, Überweisungen zu automatisieren, fixe und variable Kosten getrennt zu verfolgen und vierteljährliche Budget-Checks durchzuführen. Die 50/30/20-Regel – 50 % für Bedürfnisse, 30 % für Wünsche, 20 % für Sparen oder Schuldentilgung – bietet einen nützlichen Ausgangspunkt. Schweizer Experten merken jedoch an, dass hohe Mieten in Großstädten die Kategorie „Bedürfnisse“ oft über 50 % treiben, weshalb die Anteile für Sparen und Wünsche entsprechend angepasst werden müssen.
Statistik-Hinweis: Die 50/30/20-Regel weist einen Teil des Nettoeinkommens dem Sparen und der Schuldentilgung zu – ein signifikanter Betrag, den die Automatisierung schützen kann, bevor die diskretionären Ausgaben beginnen.
Drei Regeln, mit denen sich Ihr Geld von selbst spart
Jedes effektive automatisierte Budget basiert auf drei Prinzipien. Wenn Sie diese konsequent anwenden, müssen Sie nicht mehr jeden Monat aufs Neue finanzielle Willenskraft aufbringen.
Regel 1: Bezahlen Sie sich selbst zuerst
Überweisen Sie Ihre Spar- und Investitionsbeiträge am selben Tag, an dem Ihr Gehalt eingeht, noch bevor Sie Ausgaben tätigen. Dies ist die zuverlässigste Methode für junge Berufstätige, um Vermögen aufzubauen. Der psychologische Effekt ist enorm: Geld, das Ihr Konto sofort verlässt, fühlt sich weniger wie ein Verzicht an, sondern wie eine Fixkostenbelastung, ähnlich wie die Miete.
Ein praktischer Startpunkt: Automatisieren Sie monatlich 50 CHF auf ein Spar- oder Anlagekonto, sofern Ihr Einkommen dies zulässt, und passen Sie den Betrag an Ihre Fixkosten an. Selbst ein kleiner, konsequent investierter monatlicher Beitrag wächst über ein Jahrzehnt durch den Zinseszinseffekt beachtlich an.
Regel 2: Automatisieren Sie Ihr Überschussbudget
Nachdem Fixkosten und Ersparnisse gedeckt sind, betrachten Sie den verbleibenden Restbetrag als Ihr monatliches Ausgabenbudget. Dieser „sichere“ Betrag erspart Ihnen das tägliche Kopfzerbrechen darüber, ob Sie sich etwas leisten können. Einige Schweizer Budget-Apps berechnen diesen Wert automatisch, indem sie Ihre Konten zusammenführen und anstehende Fixkosten abziehen.
Regel 3: Halten Sie einen Puffer bereit
Lassen Sie auf Ihrem Privatkonto einen kleinen Puffer über Ihre erwarteten monatlichen Ausgaben hinaus stehen. Dies verhindert, dass Daueraufträge aufgrund zeitlicher Differenzen zwischen Gehaltseingang und Fälligkeit von Rechnungen scheitern, und vermeidet Überziehungszinsen. Da Schweizer Banken nicht immer Überziehungsmöglichkeiten anbieten, ist ein Puffer eher eine praktische Notwendigkeit als ein Luxus.
Die Anpassung dieser Regeln an die Schweizer Kostenstruktur erfordert Ehrlichkeit bezüglich Ihrer tatsächlichen Fixkosten. Wenn Miete und Krankenkasse den Großteil Ihres Nettoeinkommens verschlingen, muss die klassische 50/30/20-Aufteilung angepasst werden. Eine realistischere Verteilung könnte einen höheren Anteil für Grundbedürfnisse vorsehen, wobei der Sparanteil durch Automatisierung geschützt bleibt, unabhängig davon, wie sich die anderen Kategorien verschieben.
Wichtige Automatisierungen, die Sie jetzt einrichten sollten
Die nützlichsten Automatisierungen für junge Berufstätige in der Schweiz decken fünf Bereiche ab: Gehaltsaufteilung, Daueraufträge für Fixkosten, Abo-Management, Aufbau des Notgroschens und Investitionsbeiträge. Wenn Sie alles so einstellen, dass es direkt nach dem Gehaltseingang ausgeführt wird, schaffen Sie ein System, das sich von selbst verwaltet.
Gehaltsaufteilung (Dauerauftrag aufs Sparkonto)
- Loggen Sie sich in Ihr E-Banking ein und erstellen Sie einen Dauerauftrag auf ein separates Sparkonto.
- Legen Sie das Ausführungsdatum auf ein oder zwei Tage nach Ihrem Gehaltseingang.
- Starten Sie mit 50 CHF oder einem festen Betrag, bei dem Sie sicher sind, dass Sie ihn nicht benötigen.
Daueraufträge für Fixkosten
- Listen Sie alle wiederkehrenden Fixkosten auf: Miete, Krankenkasse, Mobilfunk, Internet, Fitnessstudio, Streaming-Dienste.
- Richten Sie für jeden Posten einen Dauerauftrag ein oder prüfen Sie, ob bereits Lastschriftverfahren (LSV) bestehen.
- Schweizer Banken empfehlen, für Fixkosten und variable Ausgaben separate Konten zu nutzen, um die Übersicht zu behalten.
Abo-Check
- Überprüfen Sie einmal pro Quartal Ihre Kontoauszüge auf wiederkehrende Abbuchungen, die Sie nicht mehr nutzen.
- Kündigen Sie jedes Abonnement, das Sie in den letzten 30 Tagen nicht aktiv genutzt haben.
- „Abo-Fallen“ – die schleichende Anhäufung kleiner monatlicher Beträge – sind eines der häufigsten Budget-Lecks bei jungen Berufstätigen.
Aufbau des Notgroschens
- Richten Sie einen monatlichen Dauerauftrag auf ein spezielles Notfallkonto ein, bis dieses mehrere Monatsausgaben abdeckt.
- Sobald das Ziel erreicht ist, leiten Sie diesen Dauerauftrag auf ein Anlagekonto um.
Automatisierte ETF- und Säule-3a-Beiträge
- ETF-Sparpläne sind in der Schweiz bereits ab 25–50 CHF pro Monat möglich und somit auch bei einem bescheidenen Einkommen zugänglich.
- Richten Sie einen monatlichen Dauerauftrag an Ihren 3a-Anbieter ein oder konfigurieren Sie einen Sparplan direkt in Ihrem Broker-Konto.
- Das Timing ist entscheidend: Führen Sie diese Überweisungen am Tag nach dem Gehaltseingang aus, nicht mitten im Monat.
Welche Tool-Kategorien funktionieren in der Schweiz gut?
Das richtige Tool hängt davon ab, was Sie erreichen möchten. Transaktions-Routing, Investitionsausführung und Ausgabenübersicht sind drei verschiedene Funktionen, für die jeweils unterschiedliche Tool-Kategorien infrage kommen.
Ein paar praktische Hinweise zu den einzelnen Kategorien:
- Budget-Apps ohne Bankanbindung – wie etwa BudgetHub – bieten eine vollständige Ausgabenübersicht in CHF mit Schweizer Kategorien, ohne dass Sie Ihre Bankdaten verknüpfen müssen. Dies ist ideal für Nutzer, die Wert auf Datenschutz legen.
- Apps mit Banksynchronisierung – wie etwa Zouma – fassen mehrere Konten in einer Ansicht zusammen und können einen Echtzeit-Betrag anzeigen, der für Ausgaben zur Verfügung steht. Einige Schweizer Apps berechnen diesen Wert täglich auf Basis anstehender Fixkosten neu, was für die Verwaltung des Cashflows über mehrere Konten hinweg äußerst nützlich ist.
Wenn Sie zwischen Apps mit und ohne Banksynchronisierung wählen, wägen Sie Komfort gegen Datenschutz ab. Manche Nutzer bevorzugen manuelle CSV-Importe oder Apps ohne Anbindung, um die Weitergabe von Bankdaten an Dritte zu vermeiden – eine nachvollziehbare Haltung angesichts der Sensibilität von Schweizer Finanzdaten.
Profi-Tipp: Wenn Sie mehrere Banken nutzen – was bei Expats in der Schweiz üblich ist –, kann eine Multi-Banking-App Ihnen eine zentrale Übersicht bieten, ohne dass Sie sich jede Woche bei drei verschiedenen Portalen einloggen müssen. Wägen Sie den Datenschutzaspekt sorgfältig ab, bevor Sie Konten verknüpfen.
So erstellen Sie Ihr erstes automatisiertes Budget: ein 30/90-Tage-Plan
Der Ansatz ist einfach: Wählen Sie Ihre Konten aus, legen Sie eine Regel fest und beobachten und optimieren Sie dann. Die meisten Menschen verkomplizieren das Setup und fangen nie an. Ein Dauerauftrag am ersten Tag ist besser als ein perfektes System, dessen Einrichtung drei Monate dauert.
Schritt 1: Konten auswählen (Tag 1–3)
- Eröffnen Sie ein separates Sparkonto, falls Sie noch keines haben. Die meisten Schweizer Banken bieten diese ohne zusätzliche Kosten an.
- Definieren Sie Ihr laufendes Konto als „Flusskonto“: Hier geht das Gehalt ein und von hier gehen die Fixkosten ab.
- Erwägen Sie ein drittes Konto für variable Ausgaben, falls Ihre Bank dies zulässt, das durch eine feste monatliche Überweisung gespeist wird.
Schritt 2: Erste Daueraufträge einrichten (Tag 3–7)
- Erstellen Sie einen Dauerauftrag von Ihrem laufenden Konto auf Ihr Sparkonto, terminiert auf den Tag nach dem Gehaltseingang.
- Stellen Sie sicher, dass Ihre Krankenkassenprämie per Lastschrift (LSV) eingezogen wird oder richten Sie einen Dauerauftrag dafür ein.
- Bestätigen Sie, dass Ihre Mietzahlung automatisiert ist. Falls nicht, richten Sie jetzt einen Dauerauftrag ein.
Schritt 3: Investitionsautomatisierung hinzufügen (Tag 7–14)
- Eröffnen Sie ein Depot- oder Säule-3a-Konto, falls Sie noch keines haben.
- Richten Sie einen monatlichen ETF-Sparplan ab 25–50 CHF ein oder konfigurieren Sie einen Dauerauftrag an Ihren 3a-Anbieter.
- Legen Sie das Ausführungsdatum auf zwei Tage nach dem Gehaltseingang, damit die Überweisung vom Gehaltskonto auf das Sparkonto Zeit hat, verbucht zu werden.
Schritt 4: 30-Tage-Überprüfung
- Prüfen Sie, ob alle Daueraufträge korrekt ausgeführt wurden.
- Stellen Sie sicher, dass Ihr verfügbares Guthaben zur Monatsmitte realistisch erscheint.
- Passen Sie die Beträge an, falls eine Überweisung zu einem Engpass geführt hat.
Schritt 5: 90-Tage-Überprüfung
- Gehen Sie Ihre Abonnements durch und kündigen Sie alles, was Sie nicht nutzen.
- Erhöhen Sie Ihren ETF- oder 3a-Beitrag um 25–50 CHF, falls Ihr Budget dies zulässt.
- Prüfen Sie, ob Ihr Notgroschen auf Kurs für das Drei-Monats-Ziel ist.
Beispiel-Vorlage für ein monatliches Nettoeinkommen von 6.000 CHF:
- 2.400 CHF Miete (40 %)
- 400 CHF Krankenkasse (variiert je nach Kanton und Modell)
- 50 CHF auf das Sparkonto (Dauerauftrag, Tag nach Gehaltseingang)
- 100 CHF für den Notgroschen (bis das Ziel erreicht ist)
- 50 CHF ETF-Sparplan (Broker, automatisiert)
- 200 CHF Säule 3a (monatlicher Dauerauftrag oder In-App)
- Restbetrag: zur freien Verfügung
Wie funktioniert die Automatisierung von Säule 3a und ETF-Sparplänen in der Schweiz?
Die Automatisierung von Einzahlungen in die Säule 3a und von ETF-Sparplänen ist die steuerlich effizienteste Finanzgewohnheit, die sich junge Berufstätige in der Schweiz aneignen können. Die Säule 3a (gebundene Vorsorge) ist ein freiwilliges, steuerbegünstigtes Vorsorgeinstrument: Einzahlungen sind vom steuerbaren Einkommen abziehbar, und das Guthaben wächst bis zur Auszahlung steuerfrei. Für Arbeitnehmende, die einer Pensionskasse angeschlossen sind, wird der jährliche Maximalbetrag vom Bundesamt für Sozialversicherungen festgelegt und regelmässig überprüft.
Die praktische Umsetzung ist unkompliziert. Die meisten App-basierten 3a-Anbieter ermöglichen es Ihnen, einen wiederkehrenden monatlichen Beitrag direkt in der Plattform einzurichten, wodurch ein separater Dauerauftrag überflüssig wird. Alternativ können Sie einen Dauerauftrag von Ihrem Lohnkonto auf Ihr 3a-Konto einrichten. Die Automatisierung der Säule-3a-Beiträge mittels monatlichem Dauerauftrag ist eine weit verbreitete Taktik für junge Erwerbstätige, um langfristig Vermögen aufzubauen und bereits ab dem ersten Arbeitsjahr von Steuervorteilen zu profitieren.
Bei ETF-Sparplänen ermöglichen viele Broker-Plattformen in der Schweiz und in der EU integrierte Sparpläne, die das Geld automatisch an einem gewählten Datum von einem verknüpften Konto abbuchen, sodass kein separater Dauerauftrag mehr nötig ist. Die Startbeträge können bereits bei kleinen monatlichen Beiträgen liegen, was den Einstieg auch in den frühen Berufsjahren bei begrenztem verfügbarem Einkommen ermöglicht.
Profi-Tipp: Legen Sie sowohl Ihren 3a-Beitrag als auch Ihren ETF-Sparplan so fest, dass sie am zweiten oder dritten Tag nach Gehaltseingang ausgeführt werden. So hat Ihr Lohn Zeit, auf dem Konto einzugehen, und Ihre Sparüberweisung kann reibungslos abgewickelt werden, was fehlgeschlagene Transaktionen aufgrund von Zeitverzögerungen verhindert.
Statistik-Hinweis: ETF-Sparpläne in der Schweiz sind bereits ab 25–50 CHF pro Monat möglich. Bei 50 CHF pro Monat über 30 Jahre hinweg und einer moderaten durchschnittlichen jährlichen Rendite ist der Zinseszinseffekt beträchtlich – der entscheidende Faktor ist, früh anzufangen, nicht mit hohen Beträgen zu starten.
Die Empfehlungen von Raiffeisen zur frühen Altersvorsorge bestätigen eine starke Nutzung der Säule 3a bei den 18- bis 30-Jährigen und empfehlen monatliche Daueraufträge als zuverlässigste Einzahlungsmethode. Für Leser, die eine tiefergehende Erklärung dazu wünschen, wie die dritte Säule in die langfristige Planung passt, behandelt der Leitfaden von Marmot Finance zu Säule 3a und langfristigem Vermögensaufbau die Mechanismen und die steuerliche Behandlung im Detail.
Wie überwacht man automatisierte Budgets und vermeidet häufige Fehler?
Automatisierung reduziert den Aufwand, macht aber regelmässige Überprüfungen nicht überflüssig. Setzen Sie sich Kalendererinnerungen für 30, 90 und 180 Tage nach der Ersteinrichtung. Diese Checks dauern nur 20–30 Minuten und helfen, Probleme zu erkennen, bevor sie sich summieren.
Häufige Fehler und wie man sie behebt:
- Falsche Ausführungsdaten: Ein Dauerauftrag zum 25. des Monats schlägt fehl, wenn Ihr Gehalt erst am 28. eintrifft. Richten Sie Überweisungen immer ein bis zwei Tage nach Ihrem bestätigten Gehaltseingang ein, nicht auf ein festes Kalenderdatum.
- Verpasste Zahlungen: Wenn ein Dauerauftrag wegen unzureichender Deckung fehlschlägt, führt die Bank ihn möglicherweise nicht automatisch erneut aus. Prüfen Sie Ihre E-Banking-Benachrichtigungen und richten Sie SMS- oder Push-Alarme für fehlgeschlagene Transaktionen ein.
- Doppelte Automatisierungen: Nach einem Bankwechsel oder der Eröffnung eines neuen 3a-Kontos kommt es leicht vor, dass zwei Daueraufträge für denselben Zweck laufen. Überprüfen Sie Ihre aktiven Daueraufträge alle 90 Tage.
- Abo-Falle: Kleine, wiederkehrende Beträge summieren sich unbemerkt. Eine vierteljährliche Durchsicht der Kontoauszüge, gefiltert nach Beträgen unter 30 CHF, bringt meist drei bis fünf vergessene Abos zum Vorschein.
- Zu viel Preisgabe von Daten: Die Verknüpfung jedes Finanzkontos mit einer einzigen App schafft ein konsolidiertes Datenrisiko. Überlegen Sie, ob der Komfort der vollständigen Aggregation das Risiko wert ist, insbesondere bei Konten mit hohen Guthaben.
Checkliste für die Überwachung (30/90/180-Tage-Rhythmus):
- Bestätigen Sie, dass alle Daueraufträge an den korrekten Daten ausgeführt wurden.
- Vergleichen Sie Ihren Sparkontostand mit Ihrem Zielpfad.
- Überprüfen Sie die Salden Ihrer ETF- und 3a-Konten sowie die Einzahlungshistorie.
- Durchsuchen Sie Kontoauszüge nach unbekannten wiederkehrenden Abbuchungen.
- Beurteilen Sie, ob sich Ihr Einkommen oder Ihre Fixkosten geändert haben, und passen Sie die Beträge entsprechend an.
- Überprüfen Sie nach 180 Tagen den Fortschritt Ihres Notgroschens und leiten Sie die Sparrate um, falls das Ziel erreicht ist.
Lebensveränderungen – eine Gehaltserhöhung, eine neue Wohnung, ein Wechsel der Krankenkasse – sollten eine sofortige Überprüfung auslösen, anstatt auf den nächsten geplanten Termin zu warten. Automatisierung funktioniert am besten, wenn die Regeln Ihre aktuelle Situation widerspiegeln und nicht die, die bei der Einrichtung bestand.
Wichtige Erkenntnisse
Budget-Automatisierung funktioniert, weil sie die Entscheidung aus der Gleichung nimmt: Geld fliesst in Ersparnisse und Investitionen, bevor die diskretionären Ausgaben beginnen. Das schafft eine Beständigkeit, die allein durch Willenskraft kaum aufrechtzuerhalten wäre.
Warum man anfangen sollte, bevor man sich bereit fühlt
Es herrscht der Irrglaube, dass man Budget-Automatisierung erst einrichten sollte, wenn die Finanzen „geordnet“ sind. In der Praxis ist das Gegenteil der Fall. Je früher Sie automatisieren, desto weniger müssen Sie Ihre Finanzen ordnen, da das System die Ordnung für Sie übernimmt.
Die Leser, die am meisten von der Automatisierung profitieren, sind nicht diejenigen mit komplexen Portfolios oder hohem Einkommen. Es sind junge Berufstätige, die gerade erst anfangen zu verdienen, mit hohen Schweizer Lebenshaltungskosten konfrontiert sind und noch keine festen Spargewohnheiten entwickelt haben. Für sie ist ein einzelner Dauerauftrag von 50 CHF am Zahltag kein kleiner Schritt. Es ist der Unterschied zwischen Vermögensaufbau und Stillstand.
Die hier besprochenen Automatisierungsprinzipien – sich selbst zuerst bezahlen, Fixkosten decken, Überschuss investieren – sind nicht kompliziert. Sie sind zuverlässig. Und Zuverlässigkeit, die sich über Jahre hinweg summiert, ist das, was tatsächlich finanzielle Sicherheit schafft. Die Technologie zur Umsetzung existiert im E-Banking-Portal jeder Schweizer Bank und in einer wachsenden Auswahl an Schweizer Apps. Die Hürde ist nicht der Zugang; es ist der Anfang.
Für Frauen und Familien in der Schweiz, wo die geschlechtsspezifische Rentenlücke nach wie vor ein strukturelles Problem darstellt, ist die Automatisierung von Einzahlungen in die Säule 3a und ETF-Sparpläne ab dem ersten Arbeitsjahr einer der direktesten Wege, um langfristige finanzielle Ungleichheit anzugehen. Der Leitfaden zum finanziellen Lebenszyklus für Frauen in der Schweiz von Marmot Finance beleuchtet dies für Leserinnen und Leser, die verstehen möchten, wie Automatisierung in eine umfassendere Lebensplanung passt, noch eingehender.
Persönliche Unterstützung von Marmot Finance
Für junge Berufstätige, die mehr als nur eine Checkliste suchen, bietet Marmot Finance individuelle Vermögensverwaltung und Finanzplanung für Frauen und Familien in der Schweiz. Während automatisierte DIY-Lösungen die technische Umsetzung übernehmen, liefert Marmot die Strategie: Welche Konten haben Priorität, wie wird die Säule 3a in einen umfassenden Investitionsplan integriert und wie passen Sie diesen an, wenn sich Einkommen und Ziele ändern?
Marmot Finance ist FINMA-reguliert und hat bereits über 350 Frauen dabei unterstützt, ihre finanzielle Situation durch eine Kombination aus persönlicher Beratung und praktischen digitalen Tools nachhaltig zu verbessern. Unser hybrider Ansatz bietet Ihnen die Klarheit eines strukturierten Plans und die Unterstützung durch eine Beratung, die das Schweizer System versteht – ganz ohne die Intransparenz des traditionellen Private Bankings.
Wenn Sie eine individuelle Überprüfung Ihrer automatisierten Sparpläne wünschen, sprechen Sie mit dem Team von Marmot Finance oder besuchen Sie das Marmot Guide-Hub für hilfreiche Downloads und nächste Schritte.
Vertrauenswürdige Schweizer Quellen und praktische nächste Schritte
Für weiterführende Informationen zu den Themen dieses Artikels sind die folgenden Schweizer Quellen empfehlenswert:
- Moneyland: Die 50/30/20-Regel erklärt – eine klare Aufschlüsselung des Allokationsmodells und wie Sie es an die Schweizer Lebenshaltungskosten anpassen.
- Moneyland: ETF-Sparpläne in der Schweiz – ein praktischer Leitfaden zur Einrichtung automatisierter ETF-Investitionen, inklusive Startbeträgen und Plattformoptionen.
- Raiffeisen / Blick: Frühzeitige Altersvorsorge – Tipps zum frühen Start der Säule 3a und die Vorteile monatlicher Daueraufträge.
- 5ms.ch: Finanzbildung für junge Erwachsene – auf die Schweiz fokussierte Finanztipps zu Automatisierung, Tracking und regelmäßigen Überprüfungen.
- Marmot Finance: Die Säule 3a erklärt – ein tieferer Einblick in die Funktionsweise der Säule 3a, die steuerliche Behandlung und ihre Rolle in einer langfristigen Planung.
- Marmot Finance: Finanzplanung für Expats in der Schweiz – relevant für internationale Fachkräfte, die sich erstmals im Schweizer Finanzsystem orientieren.
Ihre nächsten drei Schritte:
- Richten Sie noch heute einen Dauerauftrag über mindestens 50 CHF ein, der am Tag nach Ihrem nächsten Gehaltseingang ausgeführt wird.
- Konfigurieren Sie einen ETF-Sparplan über 25–50 CHF bei Ihrem Broker oder richten Sie einen monatlichen Dauerauftrag auf Ihr Säule-3a-Konto ein.
- Setzen Sie sich eine Kalendererinnerung in 30 Tagen, um zu prüfen, ob beide Überweisungen korrekt ausgeführt wurden.
Dieser Artikel dient der allgemeinen Information zu Bildungszwecken. Er stellt keine persönliche Finanz- oder Steuerberatung dar. Bitte prüfen Sie die aktuellen Säule-3a-Beitragsgrenzen und Steuervorschriften bei der Eidgenössischen Steuerverwaltung oder einem qualifizierten Finanzberater.
Empfohlen
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte | Marmot Finance
- Finanzplanung für Expats in der Schweiz | Marmot Finance