Wenn Sie schon eine Weile in der Schweiz leben, sind Ihnen sicher die vielen Werbeanzeigen zur 3. Säule aufgefallen. Auch wenn es gerade wie ein Modetrend wirken mag: Schauen wir uns genauer an, was die 3. Säule eigentlich ist und wie Sie davon profitieren können.
So funktioniert das Schweizer Vorsorgesystem
In der Schweiz ist die Altersvorsorge als Drei-Säulen-System aufgebaut: Die erste und zweite Säule decken etwa 60 % bis 70 % des Einkommens ab. Die 3. Säule soll diese Lücke schliessen und dabei helfen, den gewohnten Lebensstandard auch im Ruhestand zu halten. Die dritte Säule ist freiwillig und bietet steuerlich begünstigte Vorsorgemöglichkeiten.
Für Frauen, die in Teilzeit arbeiten, mehrere schlecht bezahlte Jobs haben oder gar nicht erwerbstätig sind, reichen die erste und zweite Säule oft kaum für eine existenzsichernde Rente aus. Laut der Gender Pension Gap Studie, die im Juli 2016 vom Bundesamt für Sozialversicherungen veröffentlicht wurde, lagen die Renten von Frauen in der Schweiz 37 % unter denen der Männer – ein Wert knapp unter dem europäischen Durchschnitt. Das entspricht einem Minus von 20'000 CHF pro Jahr.
Die erste Säule umfasst die AHV (Alters-, Hinterlassenen- und Invalidenversicherung), die zweite Säule die berufliche Vorsorge und die dritte die steuerbegünstigte private Vorsorge.
Die Schweizer Rentenlücke
Das Defizit bei in der Schweiz lebenden Frauen ist vor allem auf die zweite Säule zurückzuführen. Diese spiegelt direkt das Arbeitspensum und die während des Erwerbslebens eingezahlten Beiträge wider. Wer aufgrund von Betreuungsaufgaben oder anderen Gründen in Teilzeit oder gar nicht arbeitet, wird hier benachteiligt. Zudem ist es später kaum möglich, das Arbeitspensum zu erhöhen, um die entstandene Lücke wieder zu schliessen.
Hinzu kommt, dass Frauen in der Regel früher in Rente gehen, aber eine höhere Lebenserwartung haben und sich möglicherweise nicht auf die Rente ihres Partners verlassen können. Selbst für erwerbstätige Frauen schätzt die Credit Suisse, dass sie etwa 38 % ihres Einkommens als Vorsorgekapital zurücklegen müssten, um eine angemessene Altersvorsorge zu erreichen. Leider gelingt es vielen von uns nicht, diese hohe Sparquote über Jahrzehnte hinweg konstant beizubehalten.
Bei Ehepaaren erhalten Frauen und Männer im Durchschnitt eine ähnlich hohe staatliche Rente. Das liegt teilweise am Splitting: Zur Rentenberechnung werden die Einkommen beider Ehepartner zusammengezählt und jeweils zur Hälfte angerechnet. Zudem werden Erziehungsgutschriften – ein fiktives Einkommen für die Jahre, in denen Kinder betreut werden – gewährt. Zusammen bedeutet das, dass geschlechtsspezifische Unterschiede während der Erwerbsunterbrechungen weitgehend ausgeglichen werden. Für alleinstehende Frauen sieht das Bild jedoch anders aus.
Ein veraltetes System?
Avenir Suisse gibt zur 3. Säule zu bedenken: Die heutige Rentenlücke spiegelt die Lebensentwürfe von Frauen und Männern wider, die in den 1960er und 1970er Jahren ins Berufsleben eingestiegen sind, und sagt wenig über die Situation zukünftiger Rentnerinnen aus. Damals waren traditionelle Rollenbilder weit verbreitet und deutlich weniger Frauen gingen einer Erwerbstätigkeit nach als heute. Diese klare Aufgabenteilung hatte erhebliche Auswirkungen auf die Rentenlücke in der zweiten Säule.
In den letzten Jahrzehnten wurde das Vorsorgesystem mehrfach angepasst, um die Rentenlücke zwischen den Geschlechtern zu verkleinern. Ein Beispiel ist die Einführung des Vorsorgeausgleichs in der zweiten Säule: Bei einer Scheidung werden die Pensionskassenguthaben zwischen den Partnern geteilt. Davon profitieren vor allem Frauen, die während der Ehe kaum oder gar nicht erwerbstätig waren (ähnlich wie beim Splitting in der AHV). Somit wird sich die Rentenlücke zwischen den Geschlechtern auch ohne zusätzliche Massnahmen in Zukunft weiter verkleinern.
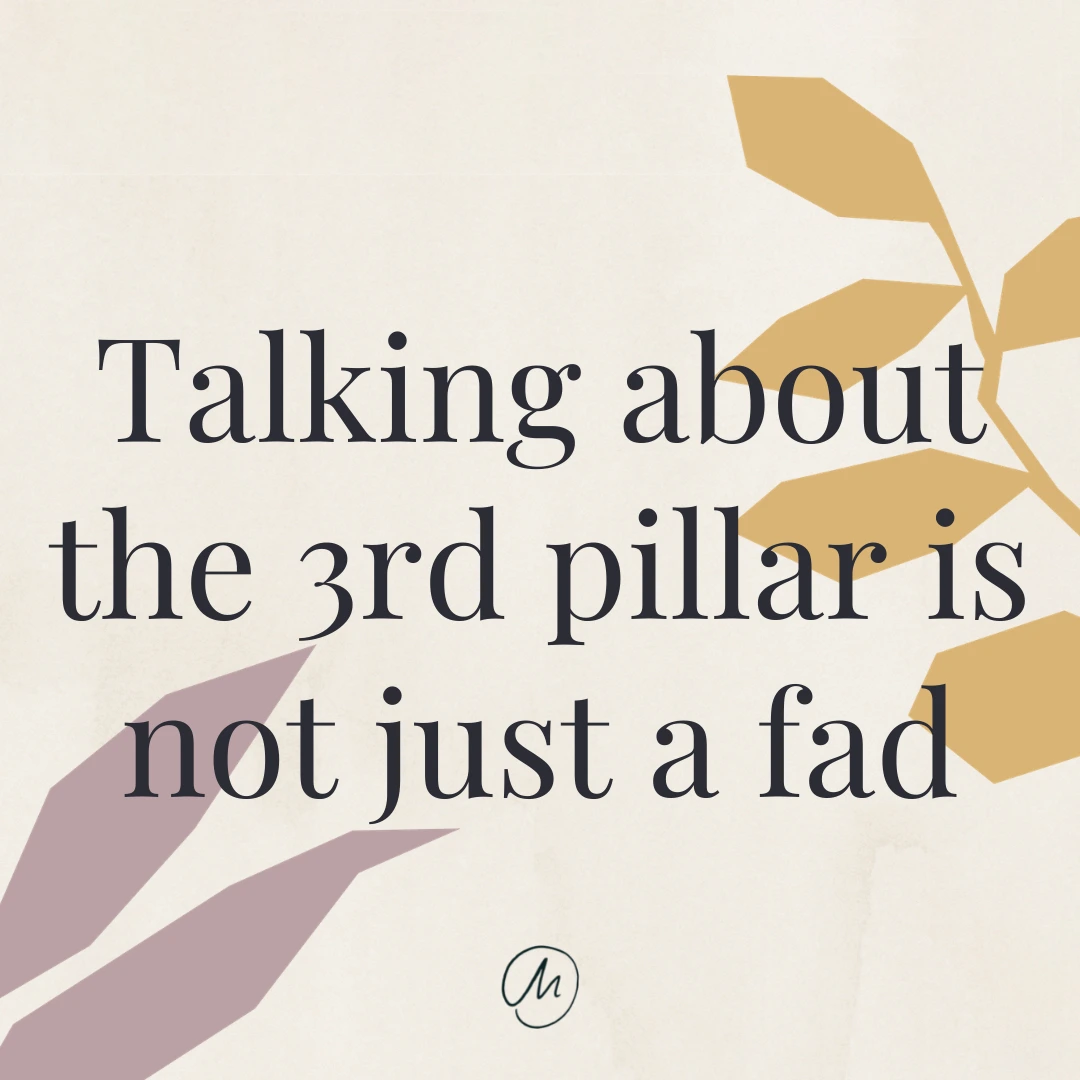
Dennoch zeigen die Zahlen von 2017 – die aktuellsten verfügbaren Daten –, dass die Medianrenten bei 2301 CHF für Männer und 1221 CHF für Frauen lagen. Diese Frauen gehören dabei noch zu den Bessergestellten unter den Rentnerinnen. Der Bundesrat schätzt zudem, dass ein Drittel der Frauen überhaupt keine Rente erhält. Für Frauen reicht es eindeutig nicht aus, sich nur auf die erste und zweite Säule zu verlassen.
Ihre Chance, der Rentenlücke entgegenzuwirken
Hier kann die 3. Säule Frauen helfen, ihre Chancen auf einen soliden Ruhestand zu verbessern. Laut einer Studie der Credit Suisse investiert nur jede zweite erwerbstätige Frau in die dritte Säule, während die Quote bei Männern bei fast 60 Prozent liegt. Die Eröffnung eines Säule-3a-Kontos bei Ihrer Hausbank oder einer der günstigeren Neobanken ist ein einfacher Weg, um mit dem Sparen für die eigene Zukunft zu beginnen.
1221 CHF – Diese Zahl reicht nicht aus!
Eine monatliche Rente von nur 1221 CHF reicht für die meisten Frauen bei weitem nicht aus, um ihren gewohnten Lebensstandard zu halten. Die durchschnittlichen Lebenshaltungskosten in der Schweiz liegen für eine Einzelperson bei rund 1467 CHF – und das ohne Mietkosten (!). Diese magere Summe ist also kaum ausreichend.
Wenn Sie sich scheiden lassen und mehr verdienen als Ihr Partner, müssen Sie unter Umständen sogar einen Teil Ihrer 2. Säule an Ihren Ex-Partner abtreten, was Ihre potenzielle Rente noch weiter schmälert.
Nach meiner Scheidung habe ich mir ernsthaft Gedanken über meine Zukunft gemacht. Obwohl ich die Hauptverdienerin in der Beziehung war, hatte ich nicht genug Geld für mein Alter zurückgelegt. Zudem ging ein beträchtlicher Teil an meinen Ex-Mann (da er damals deutlich weniger verdiente als ich). Um dies auszugleichen, habe ich mich intensiv damit beschäftigt, wie ich meine Altersvorsorge optimieren kann.
Fassen wir zusammen
Die 3. Säule (Säule 3a) ist Teil der privaten Vorsorge in der Schweiz. Das Schweizer Vorsorgesystem besteht aus drei Säulen:
- 1. Säule – staatliche Vorsorge (AHV) zur Deckung des Existenzbedarfs nach der Pensionierung.
- 2. Säule – berufliche Vorsorge (Pensionskasse oder BVG), die allen Arbeitnehmenden ein „angemessenes“ Einkommen im Alter sichern soll. Die berufliche Vorsorge wird bei Angestellten durch Arbeitgeber- und Arbeitnehmerbeiträge finanziert, bei Selbstständigen erfolgt die Finanzierung freiwillig.
- 3. Säule (a und b) – private und freiwillige Vorsorge, um den gewünschten Lebensstandard nach der Pensionierung zu erhalten. Diese Vorsorge wird durch freiwillige Beiträge des Einzelnen finanziert. Hier können Sie heute die Weichen stellen, um Ihre finanzielle Zukunft im Alter zu sichern oder zu verbessern.
- Säule 3a: Gebundene Vorsorge. Langfristige Planung. Das Kapital ist an den Vorsorgezweck gebunden. Die jährlichen Einzahlungen sind begrenzt, wobei die Höchstbeträge davon abhängen, ob Sie einer Pensionskasse (2. Säule) angehören oder nicht. Die aktuellen jährlichen Maximalbeträge finden Sie hier.
- Säule 3b: Freie Vorsorge. Es gibt keine vorgeschriebene oder verbindliche Laufzeit, und das Kapital ist jederzeit verfügbar. Alle freiwillig investierten oder gesparten Vermögenswerte zählen zur Säule 3b, einschliesslich Aktien, Wertpapiere, Immobilien und Sachwerte wie Kunstgegenstände. Auch Lebensversicherungen können als Absicherung für den Ruhestand dienen.
3a oder 3b – Was ist der Unterschied?
Es gibt einige wesentliche Unterschiede zwischen den beiden Formen der 3. Säule. Nachfolgend finden Sie einen kurzen Überblick.
Einschränkungen
3a – Die jährliche Einzahlung ist gesetzlich begrenzt und hängt davon ab, ob Sie einer 2. Säule angehören, was wiederum davon abhängt, ob Sie angestellt oder selbstständig sind. Die aktuellen jährlichen Maximalbeträge finden Sie hier.
3b – Es gelten keine gesetzlichen Einschränkungen.
Steuervorteile
3a – Einzahlungen sind steuerlich abzugsfähig (bis zu einem jährlichen Steuervorteil von 2000 CHF), und das bei der Pensionierung ausbezahlte Kapital wird zu einem reduzierten Satz (statt als Einkommen) besteuert.
3b – Keine direkten Steuervorteile (allerdings fallen bei bestimmten Vermögenswerten keine Kapitalgewinnsteuern an – fragen Sie Ihren Steuerberater für weitere Details).
Bindungsfrist
3a – Das in der Säule 3a investierte Geld ist frühestens fünf Jahre vor der Pensionierung verfügbar, oder unter bestimmten Umständen wie beim Kauf von Wohneigentum oder bei einem Wegzug aus der Schweiz.
3b – Das in der Säule 3b investierte Geld ist jederzeit für Sie verfügbar.
Gut – welche Anlagemöglichkeiten habe ich in der 3. Säule?
Sowohl Banken als auch Versicherungen bieten Vorsorgeprodukte für die Säule 3a an.
Für die 3a gibt es:
Verzinstes Säule-3a-Konto – die Verzinsung Ihres Kontoguthabens ist etwas höher als bei einem Sparkonto.
- Festverzinsliche Säule-3a-Sparpolice – ein Teil der Prämie wird für die Risikoabsicherung verwendet, der Rest wird fest verzinst und dient der Altersvorsorge.
- Fondsgebundene Säule-3a-Police – Der Sparanteil der Prämie wird in Fonds investiert – die Auszahlung am Ende der Laufzeit hängt maßgeblich von der Wertentwicklung der Fonds ab. Es gibt auch Policen, die bei Fälligkeit eine Mindestauszahlung garantieren.
- Säule-3a-Risikoversicherung – Diese Police deckt die Risiken Invalidität und Tod ab. Da es sich nicht um eine Sparpolice handelt, sind die Prämien vergleichsweise niedrig. Für mich persönlich ist eine Versicherung jedoch ohnehin keine interessante Option zur Diversifizierung meiner Anlagen.
Obwohl Gelder auf einem Säule-3a-Konto vor der Pensionierung nicht ohne Weiteres (außer unter bestimmten Umständen) abgehoben werden können, bieten sie bei jährlichen Einzahlungen gewisse Steuervorteile.

Je früher man zudem mit Einzahlungen in ein Säule-3a-Konto beginnt, desto mehr profitiert man. Wenn Sie den jährlichen Einzahlungsbetrag jedoch verpassen, können Sie diesen in den Folgejahren nicht nachholen. Das ist wichtig, da Sie den Steuervorteil nicht nur im Jahr der Einzahlung geltend machen können, sondern auch während der gesamten Laufzeit bis zur Auszahlung, da Sie auf Ihr Vorsorgevermögen keine Vermögenssteuer zahlen müssen. Da Sie Ihr Vorsorgevermögen nicht in der Steuererklärung angeben müssen, sind auch die Erträge steuerfrei.
Für die Säule 3b können Sie investieren in:
- ein Sparkonto
- Anleihen
- Aktien
- Anlagefonds
- Strukturierte Produkte
- Versicherungspolicen
Obwohl Investitionen in die Säule 3b im Gegensatz zur Säule 3a keine jährlichen Steuerabzüge ermöglichen, liegt der größte Vorteil in der Liquidität. Zwar können Sie die Einzahlungen nicht von der Steuer absetzen und der Rückkaufswert wird während der Laufzeit als Vermögen besteuert, doch bei der Auszahlung ist der gesamte Betrag inklusive aller Erträge und Gewinne steuerfrei.
Ein Sparkonto ist beispielsweise sehr liquide: Sie gehen einfach zum Geldautomaten oder in eine Bankfiliale und heben Ihr Geld ab. Bedenken Sie jedoch, dass Ihr Geld bei einer hohen Liquidität der Inflation ausgesetzt ist. Die Inflation zehrt langsam am Wert Ihres Geldes, was bedeutet, dass Ihre Kaufkraft sinkt.
Investitionen über Anlagefonds und andere Wege wirken diesem Inflationseffekt entgegen, können Ihr Vermögen sogar vermehren und Sie so für den Ruhestand absichern.
So heben Sie Geld aus Ihrer 3. Säule ab
Sie sollten sich jedoch bewusst sein, dass Sie Geld aus einem Säule-3a-Vorsorgeplan vor Erreichen des Rentenalters nur dann abheben können, wenn Sie damit Wohneigentum kaufen oder bauen, dauerhaft ins Ausland ziehen oder sich selbstständig machen wollen.
Sie können Ihre Ersparnisse auch dann beziehen, wenn Sie arbeitsunfähig sind und eine volle Invalidenrente beziehen.
Sie sind verpflichtet, das angesammelte Vorsorgekapital bei der Pensionierung (oder frühestens fünf Jahre vor Erreichen des offiziellen Rentenalters) zu beziehen. Wenn Sie weiterarbeiten, ist es möglich, weiterhin Beiträge zu leisten und/oder den Bezug um maximal fünf Jahre aufzuschieben. Kontaktieren Sie Ihren Vorsorgeanbieter für Informationen zum angesparten Betrag und den Auszahlungsbedingungen.
Für private Vorsorgegelder der Säule 3b gibt es keine speziellen Bedingungen.
Wenn Sie Gelder aus einem Vorsorgeplan der 3. Säule vor Erreichen des offiziellen Rentenalters beziehen, werden diese zu einem deutlich niedrigeren Satz und getrennt vom übrigen Einkommen besteuert. Es fällt eine einmalige Steuer an, die dem Betrag entspricht, den Sie für dieses Einkommen in einem Jahr zahlen würden, allerdings berechnet zu einem reduzierten Satz.

Ach, die Steuern
Wenn Sie sich zum Zeitpunkt der Pensionierung auszahlen lassen, beachten Sie, dass Ihr Vorsorgevermögen steuerpflichtig ist. Je nach kantonalem Wohnsitz kann die Steuerbelastung recht hoch sein. Eine Auszahlung von 100.000 CHF in Herisau AR würde beispielsweise eine Steuer von 7.875 CHF nach sich ziehen, während Sie in Schwyz nur 2.438 CHF zahlen würden.
Aufgrund des komplexen Berechnungssystems der Schweiz ist es schwierig, pauschale Aussagen über die Höhe der Steuern zu treffen. Ein Kanton kann bei niedrigen Auszahlungsbeträgen günstig sein, aber bei höheren Beträgen zu den teureren Regionen gehören.
Sie können jedoch durch folgende Maßnahmen optimieren:
- Laut finpension.com kann es durchaus vorteilhaft sein, mehrere verschiedene Säule-3a-Konten zu führen. Wenn Sie Vorsorgegelder beziehen, zahlen Sie eine reduzierte Steuer, die ähnlich wie die Einkommensteuer progressiv ausgestaltet ist. Das bedeutet, dass die Steuer bei höheren Beträgen nicht nur in Franken und Rappen höher ausfällt, sondern auch prozentual, da alle Kapitalleistungen aus der 2. und 3. Säule im selben Jahr zusammengerechnet werden.
- Einzahlungen vor der Pensionierung: Da Einzahlungen in die Säule 3a und die Pensionskasse während der Erwerbsphase voll vom steuerbaren Einkommen abziehbar sind, sollten Sie dies so weit wie möglich nutzen. Oft sparen Sie mehr, als Sie bei der Pensionierung an Steuern zahlen müssen. Mit jeder Gehaltserhöhung und bei Beitragslücken durch Weiterbildung, Teilzeitarbeit oder einen Auslandsaufenthalt könnten viele Arbeitnehmer freiwillige, steuerlich attraktive Einkäufe in die Pensionskasse tätigen.
- Selbstständige: Ärzte, Anwälte oder Unternehmer haben oft Spielraum bei der Frage, welches Gehalt sie im Rahmen des Vorsorgeplans versichern wollen. Aus steuerlicher Sicht kann es interessant sein, Beiträge vor der Pensionierung über die Pensionskasse abzuwickeln, um sie steuerlich geltend zu machen und nach der Pensionierung vom niedrigeren Steuersatz für Kapitalauszahlungen zu profitieren.
- Gestaffelte Kapitalauszahlungen: Sowohl Säule-3a-Guthaben als auch Pensionskassengelder können oft gestaffelt bezogen werden. Auch eine Pensionierung in mehreren Schritten ist denkbar – wenngleich dies nicht für jeden realistisch ist. In jedem Fall wird die Steuerbelastung reduziert, da die Steuerprogression durch die Verteilung der Auszahlungen auf mehrere Jahre gebrochen werden kann. In der Regel akzeptieren die Steuerbehörden eine Aufteilung der Pensionskassenauszahlungen in zwei Teile.
- Amortisationsplanung: Wenn Sie die Hypothek auf Ihr Eigenheim reduzieren möchten, können Sie auf Ihr Vorsorgevermögen zurückgreifen und dieses für die Amortisation verwenden. Dies geschieht am besten in mehreren Tranchen, beispielsweise wenn eine weitere Tranche der Festhypothek fällig wird. Das Gesetz erlaubt dies nur alle fünf Jahre und nur für selbstbewohntes Wohneigentum. Dies ist eine steuerlich deutlich bessere Lösung als eine große Rückzahlung in einem Rutsch nach der Pensionierung.
- Optimierung je nach Kanton: Der zu versteuernde Betrag bemisst sich oft nach einem bestimmten Steuersatz. Daraus ergibt sich ein fiktives Einkommen, das progressiv besteuert wird. Eine Optimierung lässt sich nur ausschöpfen, wenn man sich beraten lässt und das System des jeweiligen Kantons und der Gemeinde berücksichtigt. Natürlich ist es nicht verboten, den Wohnsitz zu wechseln und beispielsweise einen Ferienort zum Hauptwohnsitz zu machen. Achtung: Der neue Lebensmittelpunkt muss tatsächlich am neuen Ort liegen, und bei auffällig kurzfristigen Umzügen setzen die Steuerbehörden bestimmte Fristen.
Was ist also die beste Strategie?
Die Antwort lautet: Es kommt darauf an. Ihre Situation ist anders als meine.
Da ich bereits vor langer Zeit in einige Säule-3a-Konten eingezahlt habe, habe ich mich dazu entschlossen, diese fondsgebundenen Policen zu einem anderen Anbieter zu übertragen, um Gebühren zu sparen und die Renditechancen zu erhöhen. Zudem habe ich mich ursprünglich für ein fondsgebundenes Konto bzw. eine Police entschieden, die in Aktien investiert, anstatt für eine Versicherungspolice, um flexibel zu bleiben – eine Versicherungspolice würde mir keine gestaffelten Auszahlungen erlauben (und scheint zudem kaum Rendite zu erwirtschaften). Ich habe außerdem ein zusätzliches Säule-3a-Konto eröffnet, um den jährlichen Steuervorteil zu nutzen. Lesen Sie mehr über die 5 besten Finanzanlagen für höhere Renditen.
Da ich mich intensiver mit dem Schweizer Drei-Säulen-System befasst habe, wurde mir klar, dass meine bisherige Bank viel zu hohe Gebühren für die „Verwaltung“ meiner Säule 3a verlangt hat. Obwohl diese Konten eine gute Rendite erzielt haben, sind die anfallenden Gebühren dennoch beträchtlich. Achten Sie daher unbedingt darauf, welche Gebühren Ihre Bank oder Ihr Anbieter erhebt, und vergleichen Sie diese entsprechend. Sollten Sie feststellen, dass Ihre Bank zu hohe Gebühren verlangt, können Sie Ihre Säule 3a glücklicherweise zu einem günstigeren Anbieter übertragen.
Ich werde vorerst weiterhin die Höchstbeträge in meine Säule-3a-Konten einzahlen und auch meine anderen Anlagekonten (in meinem Fall Säule 3b) weiter besparen. Auch wenn mir bewusst ist, dass meine 3a-Konten möglicherweise nicht so schnell wachsen wie meine anderen 3b-Anlagekonten, möchte ich die Steuervorteile jetzt und im Ruhestand nutzen. Wir haben zudem eine Liste mit Tipps für Sie zusammengestellt, wie Sie finanziell unabhängig werden.
Fazit
Da ich schon vor einiger Zeit in ein Säule-3-Modell investiert habe, wusste ich, dass ich nach meiner Scheidung genauer hinsehen musste, was das Schweizer Säulensystem eigentlich bewirkt. Nachdem ich zu diesem Thema recherchiert hatte, war ich sehr froh, dass ich die Weitsicht hatte, in die Säule 3a zu investieren. Angesichts der geringen Rentenbeträge, die Frauen in der Schweiz im Ruhestand erhalten, hatte ich das Gefühl, dass dies ein Schritt in die richtige Richtung war. Die Steuervorteile durch mehrere Konten zu nutzen, zu einem günstigeren Anbieter zu wechseln und diese Strategie mit einem auf 3a-Konten spezialisierten Robo-Advisor zu kombinieren, wird sich für mich in Zukunft als glückliche Entscheidung erweisen.
Wie sieht es bei Ihnen aus? Haben Sie bereits in ein 3a- oder 3b-Konto eingezahlt? Um mehr über das Investieren zu erfahren, nutzen Sie den kostenlosen Portfolio-Check von Marmot.
++++++
Elsie ist Finanzautorin bei Marmot und die Frau hinter dem Schweizer Finanzblog Love and Finance. Sie schreibt darüber, wie man mit dem Investieren beginnt, berichtet über ihre eigene Vermögensentwicklung sowie über ihre finanziellen Fehler (wie etwa den Verzicht auf einen Ehevertrag). „Ich habe mich von anderen inspirieren lassen und hoffe, auch für diejenigen eine Inspiration zu sein, die ähnliche Rückschläge in der Liebe und bei den Finanzen erlebt haben“, erklärt die geschiedene Mittdreißigerin mit Hintergrund im Corporate Finance. Sie hat ihr berufliches Wissen nie auf ihre persönlichen Finanzen angewandt, beschloss jedoch, dies zu ändern, um finanziell unabhängig zu werden – denn das Leben besteht aus mehr als nur Arbeiten bis zur Rente.