Der Lebenszyklus der Anlegerin ist ein praxisorientierter Investitionsrahmen, der Frauen dabei unterstützt, in jeder Lebensphase strategisch Vermögen aufzubauen – unter Berücksichtigung ihrer individuellen finanziellen Situation und langfristigen Ziele. Frauen stehen vor strukturellen Herausforderungen, die in der Standard-Finanzplanung selten adressiert werden: eine höhere Lebenserwartung, berufliche Auszeiten für die Pflege von Angehörigen und anhaltende Lohnunterschiede beeinflussen den langfristigen Vermögensaufbau. Beeindruckende 91 % der Frauen geben an, dass die Verwaltung ihrer eigenen Investitionen ein entscheidender Faktor für ihre Selbstbestimmung ist. Diese Zahl macht eines deutlich: Finanzielle Bildung ist für Anlegerinnen keine Option, sondern das Fundament für dauerhafte finanzielle Unabhängigkeit.
Was sind die wichtigsten Phasen im Lebenszyklus der Anlegerin?
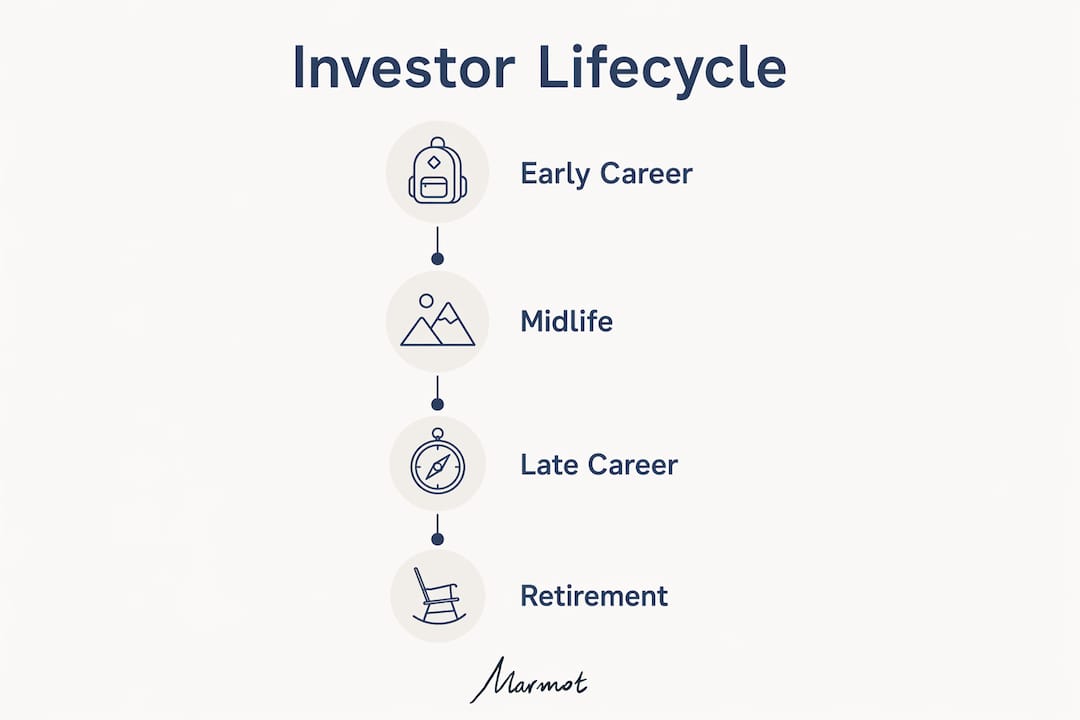
Der Lebenszyklus der Anlegerin unterteilt die Prioritäten des Vermögensaufbaus in drei große Phasen, die sich jeweils durch eine unterschiedliche Risikotoleranz, Einkommensstruktur und Anlagedauer auszeichnen. Zu verstehen, in welcher Phase Sie sich befinden, prägt jede Entscheidung – von der Vermögensallokation bis zur Wahl des Kontotyps.
Berufseinstieg: Wachstum und Akkumulation (ca. 22–40 Jahre)
Die Phase des Berufseinstiegs ist die wirkungsvollste Zeit für den langfristigen Vermögensaufbau, da Zeit hier das wichtigste Kapital ist. Eine Frau, die mit 25 Jahren beginnt, konsequent zu investieren, hat einen erheblichen Zinseszinseffekt gegenüber jemandem, der erst mit 35 anfängt. Die Risikotoleranz ist in dieser Phase naturgemäß höher, da genügend Zeit bleibt, um Marktschwankungen auszugleichen. Die Priorität liegt auf Wachstum: ein hoher Aktienanteil, regelmäßige Einzahlungen und der Aufbau eines Notgroschens, der 3–6 Monatsausgaben deckt, bevor überschüssiges Einkommen investiert wird.
Lebensmitte: Balance zwischen Wachstum und Stabilität (ca. 40–55 Jahre)

Die Lebensmitte bringt das höchste Einkommenspotenzial mit sich, aber auch konkurrierende finanzielle Anforderungen: Hypotheken, Ausbildungskosten und oft die Pflege von Kindern sowie alternden Eltern. Die Portfoliozusammensetzung verschiebt sich hin zu einer Mischung aus Aktien und festverzinslichen Anlagen, wobei der Liquidität mehr Aufmerksamkeit geschenkt wird. Berufliche Auszeiten in dieser Phase, von denen Frauen überproportional betroffen sind, können Rentenbeiträge unterbrechen und den Vermögensaufbau bremsen. Die explizite Planung solcher Lücken ist ein entscheidendes Merkmal solider Anlagestrategien für Frauen in dieser Phase.
Vorruhestand und Ruhestand: Werterhalt und Einkommen (ab ca. 55 Jahren)
Mit Annäherung an den Ruhestand wird der Kapitalerhalt zum zentralen Ziel. Das Portfolio verlagert sich in Richtung Anleihen, dividendenstarker Aktien und Barmittel. Da Frauen im Durchschnitt eine höhere Lebenserwartung haben als Männer, müssen die Altersvorsorgegelder länger reichen. Langlebigkeitsplanung, Nachlassplanung und die Generierung von Einkommen aus dem investierten Vermögen werden in dieser Phase zu dringenden Prioritäten.
- Priorisieren Sie den Aufbau eines Notgroschens, bevor Sie überschüssiges Kapital in Investitionen lenken.
- Erhöhen Sie den Aktienanteil in den frühen Berufsjahren und reduzieren Sie ihn schrittweise, je näher der Ruhestand rückt.
- Berücksichtigen Sie berufliche Auszeiten explizit bei der Projektion von Renten- und Sparbeiträgen.
- Überprüfen Sie bei jedem größeren Lebensereignis die Begünstigtenregelungen und Nachlassdokumente.
Profi-Tipp: Setzen Sie sich eine jährliche Erinnerung im Kalender, um Ihre Portfolioallokation jeden Januar zu überprüfen – sowie nach jedem bedeutenden Lebensereignis wie einem neuen Job, einer Heirat oder der Geburt eines Kindes.
Wie können Frauen maßgeschneiderte Anlagestrategien in jeder Lebensphase umsetzen?
Die Portfoliozusammensetzung für Frauen folgt denselben Grundprinzipien wie jeder langfristige Investitionsplan, doch die spezifischen Entscheidungen sind von enormer Bedeutung, wenn sie auf die Realitäten der jeweiligen Lebensphase abgestimmt sind.
Vermögensallokation nach Lebensphase
Die Portfolioallokation sollte sich im Laufe der verschiedenen Lebensphasen schrittweise von wachstumsorientiert zu einkommensorientiert verschieben. Ein nützlicher Rahmen für den Einstieg sieht wie folgt aus:
Diese Spannen sind Ausgangspunkte, keine starren Regeln. Eine 45-jährige Frau mit einem sicheren Gehalt im öffentlichen Dienst und ohne Unterhaltsverpflichtungen kann durchaus eine höhere Aktienquote halten, als es die Einordnung in die Lebensmitte nahelegt. Das beste Portfolio ist dynamisch; es passt sich den Realitäten Ihres Lebens an, anstatt sich strikt an theoretische Zeitpläne zu klammern.
Das Argument für passive Indexfonds
Passive Indexfonds erzielen langfristig eine bessere Performance als etwa 85–90 % der aktiven Aktienauswähler. Das ist ein überzeugendes Argument für Einfachheit. Indexfonds, die breite Märkte wie den Swiss Market Index oder einen globalen Aktienindex abbilden, haben Kostenquoten von nur 0,03–0,05 %. Das bedeutet, dass fast die gesamte Rendite beim Anleger verbleibt. Für Frauen, die über Jahrzehnte hinweg Vermögen aufbauen, wirkt sich dieser Kostenvorteil durch den Zinseszinseffekt massiv aus.
Steuerbegünstigte Konten und Liquidität
In der Schweiz bietet die freiwillige Säule 3a steuerliche Abzugsmöglichkeiten auf Einzahlungen und ist daher für erwerbstätige Frauen ein vorrangiges Instrument. Für diejenigen mit internationalem Bezug bieten Strukturen, die Roth-Konten in anderen Rechtsordnungen entsprechen, einen nützlichen Vorteil: Einzahlungen können jederzeit steuerfrei und ohne Strafgebühr entnommen werden, was effektiv einen flexiblen Notgroschen neben dem langfristigen Vermögensaufbau schafft. Diese Doppelfunktion ist besonders wertvoll für Frauen, die mit Karriereunterbrechungen rechnen.
Durch die Automatisierung von Einzahlungen entfällt die Notwendigkeit, jeden Monat eine aktive Entscheidung treffen zu müssen. Monatlich 500 CHF in einen diversifizierten Indexfonds zu investieren, erfordert eine einzige Entscheidung, nicht zwölf. Diese Einfachheit reduziert die Entscheidungsmüdigkeit und sorgt dafür, dass der Vermögensaufbau auch in stressigen Zeiten auf Kurs bleibt.
Profi-Tipp: Richten Sie einen automatischen monatlichen Dauerauftrag auf Ihr Anlagekonto ein, der am selben Tag ausgeführt wird, an dem Ihr Gehalt eingeht. Investitionen als feste Ausgabe zu betrachten, statt als etwas, das man später erledigt, ist die zuverlässigste Gewohnheit erfolgreicher Langzeit-Anlegerinnen.
Welche Herausforderungen begegnen Frauen beim Vermögensaufbau?
Frauen halten 52 % des Haushaltsvermögens, treffen aber nur 32 % der Anlageentscheidungen. Diese Lücke zwischen Besitz und Handlungsfähigkeit ist die zentrale Herausforderung beim Vermögensaufbau von Frauen. Um sie zu schließen, müssen sowohl strukturelle Barrieren als auch Verhaltensmuster angegangen werden.
Zu den häufigsten Hindernissen gehören:
- Die Vertrauenslücke. Viele Frauen zögern mit dem Investieren, weil sie das Gefühl haben, noch nicht genug zu wissen. Studien zeigen jedoch beständig, dass von Frauen geführte Portfolios langfristig besser abschneiden als die von Männern, vor allem weil Frauen weniger handeln und weniger auf kurzfristiges Marktgeräusch reagieren. Das Zögern ist durch die Ergebnisse nicht gerechtfertigt.
- Zu hohe Barmittel. Ein häufiges Muster bei Anlegerinnen ist es, mehr Bargeld zu halten, als für einen Notgroschen von 3–6 Monaten nötig wäre. Dieses überschüssige Geld verliert durch die Inflation jedes Jahr real an Wert. Es in ein diversifiziertes Portfolio umzuschichten, ist eine der wirkungsvollsten Anpassungen überhaupt.
- Die Perfektionsfalle. Auf den perfekten Moment zum Investieren zu warten, ist eine Form des Aufschiebens mit messbaren Kosten. 85 % der Frauen geben an, es zu bereuen, nicht früher mit dem Investieren begonnen zu haben. Der Markt belohnt das Warten auf Gewissheit nicht.
- Entscheidungslähmung. Zu viele Auswahlmöglichkeiten können dazu führen, dass man gar keine Entscheidung trifft. Die Reduzierung des Anlageangebots auf zwei oder drei diversifizierte Fonds beseitigt diese Barriere vollständig.
Die praktische Lösung für die meisten dieser Herausforderungen ist Automatisierung in Kombination mit Bildung. Automatische Einzahlungen in einen kostengünstigen Indexfonds einzurichten und sich dann schrittweise Finanzwissen anzueignen, ist effektiver, als darauf zu warten, bis man sich vollkommen sicher fühlt. Vertrauen beim Investieren wächst durch Handeln, nicht allein durch Vorbereitung. Die Finanzressourcen für Frauen von Marmot gehen diese Barrieren direkt an und bieten praktische erste Schritte, die auf die unterschiedlichen Ausgangslagen von Frauen zugeschnitten sind.
Wie sollten sich Portfolios im Laufe des Lebens und in späteren Phasen entwickeln?
Lebensereignisse, nicht Geburtstage, sind der eigentliche Anlass für eine Portfolioüberprüfung. Heirat, eine Karrierepause, eine Erbschaft oder der Wechsel in Teilzeit verändern die finanzielle Situation auf eine Weise, der eine starre Allokation nicht gerecht werden kann.
Die folgende Abfolge zeigt, wie ein durchdachter Ansatz zur Portfolioentwicklung im Finanzleben einer Frau aussehen kann:
- Das Fundament legen. Bauen Sie einen Notgroschen auf und beginnen Sie dann mit Einzahlungen in eine Vorsorge oder ein steuerbegünstigtes Konto. Dies ist der unverzichtbare erste Schritt, bevor ein Anlageportfolio erstellt wird.
- Wachstum durch Akkumulation. Investieren Sie in den frühen und mittleren Berufsjahren überschüssiges Einkommen in ein diversifiziertes, aktienlastiges Portfolio. Reinvestieren Sie Dividenden automatisch. Überprüfen Sie jährlich Ihre finanziellen Meilensteine als Familie, um die Ziele an Lebensveränderungen anzupassen.
- Rebalancing nach wichtigen Ereignissen. Ein jährliches Rebalancing oder eine Anpassung nach bedeutenden Lebensereignissen stellt sicher, dass das Portfolio mit den aktuellen Zielen im Einklang bleibt. Ein Portfolio, das mit 80 % Aktienanteil startete, wird nach einem starken Börsenjahr einen höheren Anteil aufweisen und muss wieder auf das Zielgewicht zurückgeführt werden.
- Verschiebung in Richtung Einkommen. Ab Mitte 50 sollten Sie schrittweise den Anteil an festverzinslichen Anlagen und dividendenstarken Aktien erhöhen. Das Ziel verschiebt sich vom Vermögensaufbau hin zur Generierung eines verlässlichen Einkommens.
- Planung für Langlebigkeit und Nachlass. Da Frauen eine höhere Lebenserwartung haben, müssen die Altersvorsorgegelder potenziell 30 Jahre oder länger reichen. Die Nachlassplanung, einschließlich Testamenten, Vorsorgeaufträgen und Begünstigtenregelungen, sollte alle drei bis fünf Jahre überprüft werden.
Der von Marmot veröffentlichte Leitfaden für den Vermögensaufbau von Frauen bietet einen strukturierten Rahmen für jeden dieser Übergänge, angepasst an den schweizerischen und europäischen regulatorischen Kontext.
Wichtige Erkenntnisse
Frauen, die ihren Anlageansatz an ihre Lebensphase anpassen, bauen ihr Vermögen beständiger und stressfreier auf als diejenigen, die eine Einheitsstrategie verfolgen.
Was ich aus der Arbeit mit Anlegerinnen gelernt habe
Das beständigste Muster, das ich bei Frauen beobachte, die echtes, dauerhaftes Vermögen aufbauen, ist nicht, dass sie die richtigen Aktien ausgewählt oder den Markt perfekt getimt haben. Es ist, dass sie angefangen haben, konsequent geblieben sind und nicht zugelassen haben, dass das Perfekte zum Feind des Guten wird.
Viele Frauen, mit denen ich arbeite, sind überrascht, wenn sie erkennen, dass ihre natürlichen Anlageinstinkte – Geduld, Disziplin und der Verzicht auf impulsive Handelsentscheidungen – echte Vorteile sind. Studien von Wells Fargo und Vanguard führen die überdurchschnittliche Performance von Anlegerinnen direkt auf diese Eigenschaften zurück. Die Finanzbranche hat Frauen jahrzehntelang eingeredet, sie müssten mutiger sein. Die Daten belegen das Gegenteil: Die Gewohnheiten, die Frauen bereits mitbringen, sind genau das, was für den langfristigen Vermögensaufbau erforderlich ist.
Der einzige Bereich, in dem ich Frauen zu einem anderen Verhalten rate, ist die Bargeldhaltung. Große Barreserven fühlen sich sicher an, zehren aber schleichend am Vermögen. Die Inflation entwertet die Kaufkraft jedes Jahr. Überschüssiges Bargeld in ein diversifiziertes Portfolio umzuschichten – auch schrittweise – ist einer der konkretsten Schritte in Richtung finanzieller Unabhängigkeit. Wenn Sie unsicher sind, wo Sie anfangen sollen, ist der Einstieg über die Grundlagen immer der richtige Weg.
Mein ehrlicher Rat: Warten Sie nicht, bis Sie sich bereit fühlen. Etablieren Sie zuerst die Gewohnheit. Das Wissen kommt dann von ganz allein.
— Sophie Steinmann
Wie Marmot Frauen in jeder Anlagephase unterstützt
Marmot ist der einzige FINMA-akkreditierte Vermögensverwalter der Schweiz, der exklusiv für Frauen und Familien konzipiert wurde. Über 350 Frauen haben bereits mit Marmot strukturierte, personalisierte Anlagepläne erstellt, die ihre tatsächliche Lebenssituation widerspiegeln – statt auf Standardlösungen zu setzen. Der hybride Ansatz von Marmot kombiniert persönliches Finanzcoaching mit digitalen Tools wie dem Money Makeover Quiz, um jeder Kundin ein klares Bild ihrer finanziellen Situation und der nächsten Schritte zu geben. Ob Sie am Anfang Ihrer Anlagelaufbahn stehen oder kurz vor der Pensionierung: Das Expertenteam für Vermögensverwaltung von Marmot hilft Ihnen, einen Plan zu erstellen, der zu Ihrer Lebensphase, Ihren Zielen und Ihrem Zeitrahmen passt.
FAQ
Was ist der Lebenszyklus der Anlegerin?
Der Lebenszyklus der Anlegerin ist ein Rahmenkonzept, das Anlageprioritäten, Risikotoleranz und Portfoliostrategien den spezifischen finanziellen Phasen im Leben einer Frau zuordnet – vom Berufseinstieg bis hin zur Pensionierung und Nachlassplanung.
Wie viel sollte eine Frau monatlich investieren?
Die Investition von 10–15 % des Bruttoeinkommens ist ein bewährter Richtwert. Es ist sinnvoll, mit einem kleineren Betrag zu beginnen und die Beiträge im Laufe der Zeit zu erhöhen, da der Zinseszinseffekt langfristig eher Beständigkeit als die Höhe der Einmalzahlung belohnt.
Warum erzielen Frauen oft bessere Anlageergebnisse als Männer?
Anlegerinnen erzielen bessere Ergebnisse, weil sie seltener handeln, weniger auf kurzfristige Marktschwankungen reagieren und ihre Beiträge konstant halten. Studien von Wells Fargo und Vanguard führen diesen Vorteil auf Geduld und Disziplin zurück.
Was ist der größte Anlagefehler, den Frauen machen?
Das Halten von überschüssigem Bargeld über einen Notgroschen von 3–6 Monaten hinaus ist einer der häufigsten und kostspieligsten Fehler. Dieses Geld verliert durch die Inflation jährlich an realem Wert und würde in einem diversifizierten Portfolio deutlich mehr Vermögen generieren.
Wie oft sollte eine Frau ihr Portfolio umschichten?
Eine jährliche Überprüfung und Anpassung (Rebalancing) ist die Standardempfehlung. Zusätzliche Anpassungen sollten bei wichtigen Lebensereignissen wie Heirat, Karrierewechsel oder dem nahenden Ruhestand erfolgen. Ein konsequentes Rebalancing hält das Portfolio im Einklang mit aktuellen Zielen und der Risikotoleranz.
Empfohlen
- Finanzberatung für Frauen – Unabhängig und clever investieren
- Finanzen für Frauen | Marmot Finance
- Maßgeschneiderte Portfoliostrategien für Anlegerinnen