Das Management des Vermögenslebenszyklus für Frauen ist der Prozess, mit dem man vom ersten Gehalt an durch gezieltes Sparen, Investieren und die Vorsorgeplanung finanzielle Unabhängigkeit aufbaut. In der Schweiz ist dieser Prozess besonders dringlich: Frauen erhalten im Durchschnitt fast 19.000 CHF weniger an jährlicher Rentenleistung als Männer, was vor allem auf Teilzeitarbeit und Erwerbsunterbrechungen zurückzuführen ist. Dieser Leitfaden zum Vermögenslebenszyklus für Frauen deckt jede Phase dieses Prozesses ab – vom Verständnis der ersten Lohnabrechnung bis hin zum Schliessen von Vorsorgelücken und dem Treffen fundierter Anlageentscheidungen. Das Ziel ist finanzielle Unabhängigkeit, nicht erst im fernen Rentenalter, sondern als ein Zustand, den Sie bewusst Jahr für Jahr aufbauen.
Wie sollten Frauen ihre Finanzen verwalten, wenn sie ihr erstes Gehalt erhalten?
Das erste Gehalt ist der wichtigste finanzielle Moment in der Karriere einer Frau. Die Gewohnheiten, die in den ersten sechs Monaten des Verdienens geprägt werden, halten oft jahrzehntelang an. Wer hier früh die richtigen Weichen stellt, muss später keine kostspieligen Fehler korrigieren.
Verstehen Sie, was tatsächlich auf Ihrem Konto landet
Bruttogehalt und Nettogehalt sind zwei verschiedene Paar Schuhe. In der Schweiz werden Sozialversicherungsbeiträge (AHV, IV und EO) direkt an der Quelle abgezogen, ebenso wie die Beiträge zur beruflichen Vorsorge für die 2. Säule. Wenn Sie diese Abzüge verstehen, wissen Sie genau, wie viel Ihnen monatlich zur Verfügung steht und wie viel bereits über das Schweizer Drei-Säulen-System für Sie gespart wird.
Erstellen Sie ein Budget, bevor Sie Geld ausgeben
Die 50/30/20-Regel ist ein praktischer Ausgangspunkt: 50 % des Nettoeinkommens decken die Fixkosten, 30 % die variablen Ausgaben und 20 % fliessen direkt in Ersparnisse und Investitionen. Das Schlüsselwort lautet „direkt“. Geld, das auf dem Girokonto liegt, neigt dazu, zu verschwinden. Daueraufträge am Zahltag nehmen Ihnen diese Entscheidung komplett ab.
Beginnen Sie sofort mit der Vorsorge und dem Investieren
- Eröffnen Sie ein Säule-3a-Konto und zahlen Sie regelmässig ein, auch wenn der Betrag klein ist. Beiträge sind in der Schweiz steuerlich absetzbar, was bedeutet, dass der Staat Ihre Ersparnisse effektiv subventioniert.
- Prüfen Sie die Bedingungen Ihres Arbeitgebers für die 2. Säule. Manche Arbeitgeber erlauben freiwillige zusätzliche Beiträge über das gesetzliche Minimum hinaus.
- Eröffnen Sie ein kostengünstiges Depot und beginnen Sie, in einen global diversifizierten ETF zu investieren. Schon mit 50–100 CHF pro Monat in ETFs oder nachhaltige Fonds bauen Sie durch den Zinseszinseffekt langfristig finanzielle Unabhängigkeit auf.
- Bauen Sie einen Notgroschen in Höhe von drei bis sechs Monatsausgaben auf, bevor Sie Ihre Sparraten erhöhen.
Profi-Tipp: Richten Sie einen automatischen monatlichen Dauerauftrag auf Ihre Spar- und Anlagekonten ein, der am selben Tag ausgeführt wird, an dem Ihr Gehalt eingeht. Geld, das Sie auf Ihrem Girokonto nie sehen, werden Sie auch nicht vermissen.
Welche Anlagestrategien unterstützen langfristiges Wachstum während der gesamten Karriere?
Frauen zögern oft mit dem Investieren, weil sie es für zu komplex oder riskant halten. Die Realität ist: Schon mit monatlichen ETF-Sparraten von 50 CHF lässt sich der Zinseszinseffekt über einen Zeitraum von 20 bis 30 Jahren effektiv nutzen. Auf den „perfekten Moment“ zum Investieren zu warten, ist der mit Abstand teuerste Fehler in der Finanzplanung von Frauen.
Wie der Zinseszinseffekt für Sie arbeitet
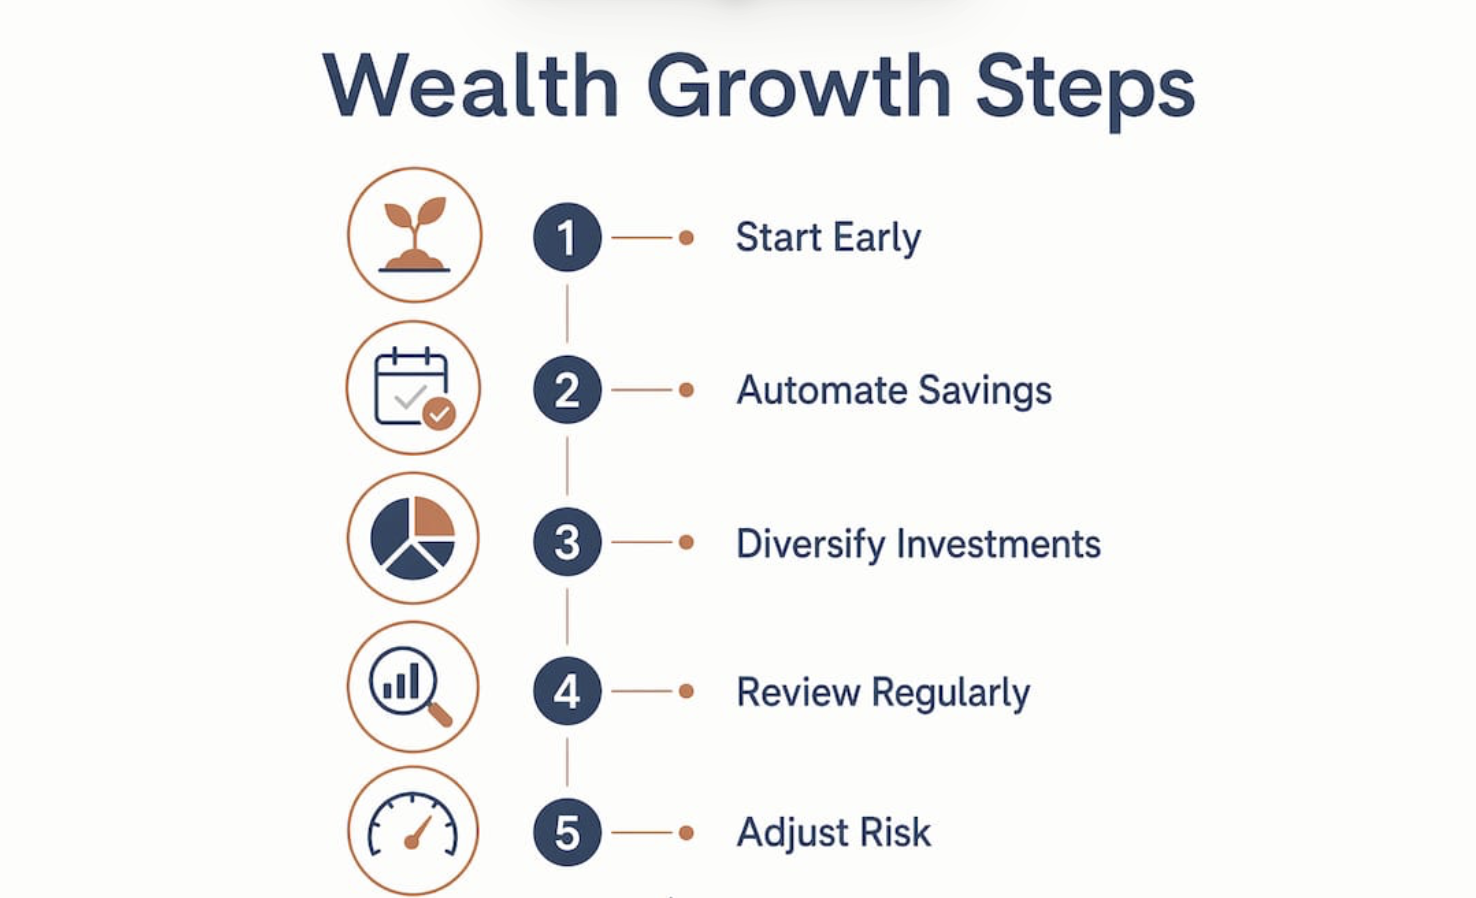
Der Zinseszinseffekt bedeutet, dass Ihre Erträge wiederum eigene Erträge erwirtschaften. Eine Frau, die ab 25 Jahren monatlich 200 CHF investiert, wird deutlich mehr Vermögen anhäufen als jemand, der erst mit 35 Jahren 400 CHF monatlich anlegt – obwohl die zweite Person insgesamt mehr eingezahlt hat. Zeit ist die einzige Variable, die man nicht zurückkaufen kann. Deshalb sind massgeschneiderte Portfoliostrategien gerade in der frühen Karrierephase, in der der Anlagehorizont am längsten ist, so entscheidend.
Die Wahl des richtigen Anlageinstruments
Verschiedene Karrierephasen erfordern unterschiedliche Ansätze in Bezug auf Risiko und Liquidität. Die folgende Tabelle vergleicht die drei gängigsten Optionen für Frauen, die in der Schweiz Vermögen aufbauen.
Wichtige Grundsätze für alle Karrierephasen:
- Diversifizieren Sie über Regionen und Branchen hinweg, um das Klumpenrisiko zu senken.
- Reinvestieren Sie Dividenden automatisch, um den Zinseszinseffekt zu maximieren.
- Überprüfen Sie Ihre Portfolioallokation alle ein bis zwei Jahre, nicht jeden Monat.
- Erhöhen Sie Ihre Beiträge bei steigendem Einkommen, bevor Ihr Lebensstil den Spielraum wieder ausschöpft.
Profi-Tipp: Wenn Sie unsicher sind, wo Sie anfangen sollen, ist ein global diversifizierter ETF, der einen breiten Index wie den MSCI World abbildet, ein bewährter und kostengünstiger Einstieg. Orientierungshilfen zu Anlageklassen für Schweizer Anlegerinnen helfen Ihnen, Optionen zu vergleichen, bevor Sie sich festlegen.
Wie können Frauen Vorsorgelücken durch Erwerbsunterbrechungen oder Teilzeitarbeit schließen?
Das Schweizer Vorsorgesystem benachteiligt Frauen strukturell. Teilzeitarbeit führt aufgrund des Koordinationsabzugs zu einem niedrigen versicherten Lohn und Vorsorgelücken. Dieser Abzug reduziert den Lohn, der für die Berechnung der Beiträge zur 2. Säule herangezogen wird. Das bedeutet, dass Teilzeitbeschäftigte deutlich weniger berufliche Vorsorge aufbauen als Vollzeitbeschäftigte mit demselben Stundenlohn.
Was ist der Koordinationsabzug und warum ist er wichtig?
Der Koordinationsabzug ist ein fester Betrag, der von Ihrem Bruttolohn abgezogen wird, bevor Ihre Beiträge zur 2. Säule berechnet werden. Für Vollzeitbeschäftigte mit hohem Gehalt ist der Effekt gering. Bei Teilzeitkräften mit niedrigerem Gesamteinkommen kann der Abzug den versicherten Lohn jedoch fast auf null reduzieren. Die Verhandlung über eine Reduzierung oder den Wegfall dieses Abzugs mit dem Arbeitgeber ist ein selten diskutierter, aber entscheidender Schritt für Frauen in Teilzeit.
Strategien zur Absicherung Ihrer Vorsorge bei Erwerbsunterbrechungen
- Bitten Sie Ihren Arbeitgeber, den Koordinationsabzug proportional an Ihr Arbeitspensum anzupassen. Viele Arbeitgeber dürfen dies rechtlich tun, wenden es aber standardmäßig nicht an.
- Prüfen Sie während des Mutterschaftsurlaubs, ob Ihr Arbeitgeber die Vorsorgebeiträge weiterzahlt. Falls nicht, ziehen Sie freiwillige Einzahlungen in Betracht, um die Kontinuität zu wahren.
- Die Maximierung der Säule-3a-Beiträge jedes Jahr erhöht die zukünftige finanzielle Sicherheit und senkt Ihre aktuelle Steuerlast.
- Ab 2025 erlauben neue Schweizer Regeln rückwirkende Einzahlungen in die Säule 3a, um Beitragslücken aus Vorjahren zu schließen. Dies ist eine wichtige Chance für Frauen, die während Erwerbspausen keine Beiträge geleistet haben.
- Eröffnen Sie mehrere Säule-3a-Konten statt nur eines. Gestaffelte Auszahlungen von verschiedenen Konten reduzieren aufgrund des progressiven Schweizer Steuersystems Ihre Steuerlast bei der Pensionierung.
Die folgende Tabelle fasst die wichtigsten Vorsorgeinstrumente für Frauen in der Schweiz zusammen.
Profi-Tipp: Vermeiden Sie Vorbezüge aus der 2. Säule, insbesondere zur Finanzierung von Wohneigentum. Vorzeitige Pensionskassenbezüge können Ihr Renteneinkommen dauerhaft schmälern und sollten generell vermieden werden, sofern nicht alle anderen Optionen ausgeschöpft sind.
Welche praktischen Schritte helfen Frauen, bei Lebensveränderungen die Kontrolle zu behalten?
Frauen, die Karriere und Familie vereinbaren, stehen vor spezifischen Herausforderungen bei der Finanzplanung, die ein proaktives statt reaktives Handeln erfordern. Partnerschaft, Kinder, Selbstständigkeit und Erbschaften schaffen jeweils finanzielle Wendepunkte. Diese anzugehen, bevor sie eintreten, macht den Unterschied zwischen finanzieller Unabhängigkeit und deren Verlust aus.
Regelmäßige Finanzchecks durchführen
Ein jährlicher Finanzcheck, ausgerichtet auf ein festes Datum wie Ihren Geburtstag oder den Beginn des Steuerjahres, hält Ihren Plan aktuell. Überprüfen Sie Ihr Budget, Ihre Anlagestrategie, Ihre Vorsorgebeiträge und Ihren Versicherungsschutz. Das Leben verändert sich schneller, als es die meisten Finanzpläne vorsehen.
- Besprechen Sie bei Beginn einer Partnerschaft die finanziellen Regelungen explizit. Verstehen Sie, wie gemeinsame Konten, Wohneigentum und die Steuererklärung Ihre individuelle finanzielle Situation beeinflussen.
- Wenn Sie sich selbstständig machen, enden Ihre Beiträge zur 2. Säule automatisch. Sie müssen einer freiwilligen beruflichen Vorsorge beitreten oder Ihre Säule-3a-Beiträge deutlich erhöhen, um dies auszugleichen.
- Verstehen Sie die Grundlagen des Schweizer Erbrechts. Ohne Testament oder Ehevertrag werden Vermögenswerte möglicherweise nicht so verteilt, wie Sie es beabsichtigen.
Finanzielle Bildung als fortlaufende Praxis
Finanzielle Bildung ist kein Ziel, sondern ein Prozess, der – genau wie die Investitionen, auf denen er basiert – an Wert gewinnt. Finanz-Communities für Frauen, Fachpublikationen und professionelle Berater tragen jeweils zu einem breiteren Verständnis der Vermögensverwaltung bei. Die Bildungsressourcen von Marmot sind speziell für Frauen in verschiedenen Karrierephasen konzipiert und bieten praktische Orientierung ohne die Notwendigkeit von Vorkenntnissen. Einen ersten Anhaltspunkt finden Sie in Marmots Finanzberatung für Frauen, die die Kernkonzepte verständlich erklärt.
Der wichtigste Mentalitätswandel ist dieser: Finanzentscheidungen sind nicht von Natur aus komplex. Sie werden erst dann komplex, wenn man sie aufschiebt. Eine Frau, die ihre Vorsorge jährlich überprüft, regelmäßig in ihre 3a-Säule einzahlt und ein diversifiziertes Anlageportfolio hält, ist der Mehrheit der Schweizer Sparer bereits voraus – unabhängig von ihrem Einkommen.
Wichtige Erkenntnisse
Frauen, die ihr Vermögen ab dem ersten Gehalt verwalten und aktiv Vorsorgelücken sowie Anlagebarrieren angehen, bauen eine deutlich größere finanzielle Unabhängigkeit auf als diejenigen, die abwarten.
Was ich durch die Arbeit mit Frauen an ihrer finanziellen Zukunft gelernt habe
Von Sophie Steinmann
Das, was ich von Frauen, die zum ersten Mal zu Marmot kommen, am häufigsten höre, ist: „Ich hätte früher anfangen sollen.“ Was mich dabei beeindruckt, ist, dass sich dieses Bedauern fast immer auf die Vorsorge bezieht, nicht auf Investitionen. Frauen verstehen meist, zumindest im Prinzip, dass sie investieren sollten. Das Vorsorgesystem mit seinen Koordinationsabzügen und dem Drei-Säulen-Modell wirkt jedoch so undurchsichtig, dass viele sich gar nicht erst damit befassen.
Die Rentenlücke von fast 19.000 CHF pro Jahr ist kein reines Gehaltsproblem. Es ist ein strukturelles Problem, das Frauen teilweise selbst angehen können: durch das Aushandeln besserer Arbeitgeberkonditionen, das Eröffnen mehrerer 3a-Konten und die Nutzung der neuen Nachzahlungsmöglichkeiten ab 2025. Das sind keine komplizierten Schritte. Es sind lediglich Schritte, von denen die meisten Menschen nicht wissen, dass sie existieren.
Ich habe zudem beobachtet, dass Frauen, die sich ihr Finanzwissen schrittweise aneignen – durch Lesen, Austausch in der Community und die Zusammenarbeit mit Beratern, die eine klare Sprache sprechen –, langfristig bessere Entscheidungen treffen. Sie stellen präzisere Fragen. Sie akzeptieren seltener Standard-Vorsorgelösungen, die nicht zu ihrer tatsächlichen Erwerbsbiografie passen. Dieses schrittweise gewonnene Selbstvertrauen ist mehr wert als jede einzelne Anlagerendite.
Mein ehrlicher Rat: Warten Sie nicht, bis Sie sich „bereit“ fühlen. Beginnen Sie heute mit dem kleinstmöglichen Schritt – sei es die Eröffnung eines Säule-3a-Kontos, ein automatisierter monatlicher Sparplan von 100 CHF in einen ETF oder einfach das erste Mal, dass Sie Ihren Vorsorgeausweis lesen. Die Frauen, die finanzielle Unabhängigkeit erreichen, sind nicht diejenigen, die mehr Geld hatten. Es sind diejenigen, die früher angefangen und konsequent drangeblieben sind.
— Sophie Steinmann
Wie Marmot Frauen in jeder Phase ihres Vermögensaufbaus unterstützt
Marmot ist ein von der FINMA zugelassener Vermögensverwalter, der sich exklusiv an Frauen und Familien in der Schweiz richtet. Über 350 Frauen haben bereits mit Marmot zusammengearbeitet, um Vorsorgelücken zu schließen, Anlageportfolios aufzubauen und Finanzpläne zu erstellen, die auch bei Karrierewechseln und Lebensveränderungen Bestand haben.
Der Ansatz von Marmot kombiniert persönliche Beratung mit digitalen Tools, wie dem Money Makeover Quiz, um einen Finanzplan zu erstellen, der genau auf Ihre aktuelle Karrierestufe und Ihre Ziele zugeschnitten ist. Ob Sie Ihr erstes Gehalt verwalten, nach einer Karrierepause wieder einsteigen oder für den Ruhestand planen: Das Expertenteam für Vermögensverwaltung von Marmot bietet eine Beratung, die auf dem Schweizer Vorsorgerecht und bewährten Anlagestrategien basiert. Marmot verwaltet Konten in CHF, EUR und USD und betreut Schweizer sowie europäische Kunden, die sich Klarheit und langfristige Ergebnisse wünschen.
FAQ
Was ist die Rentenlücke zwischen den Geschlechtern in der Schweiz?
Frauen in der Schweiz erhalten im Durchschnitt fast 19.000 CHF weniger Renteneinkommen pro Jahr als Männer. Diese Lücke entsteht vor allem durch Teilzeitarbeit und Erwerbsunterbrüche, die sich auf die Beiträge zur 2. Säule auswirken.
Wie viel brauche ich, um in der Schweiz mit dem Investieren zu beginnen?
Monatliche Investitionen ab 50 CHF in einen global diversifizierten ETF reichen aus, um durch den Zinseszinseffekt Vermögen aufzubauen. Früher anzufangen ist wichtiger, als mit einem hohen Betrag zu starten.
Was ist die Säule 3a und warum sollten Frauen sie priorisieren?
Die Säule 3a ist die private, steuerbegünstigte Vorsorge in der Schweiz. Beiträge sind vom steuerbaren Einkommen abziehbar, und ab 2025 ermöglichen Nachzahlungen Frauen, Lücken aus Jahren ohne Einzahlungen zu schließen.
Kann ich meine Vorsorgebedingungen mit meinem Arbeitgeber aushandeln?
Ja. Arbeitgeber in der Schweiz dürfen den Koordinationsabzug für Teilzeitbeschäftigte oft reduzieren oder ganz streichen, was den für die 2. Säule massgeblichen Lohn direkt erhöht. Die meisten Arbeitgeber bieten diese Anpassung nicht automatisch an.
Wann sollte ich meine Finanzen überprüfen?
Führen Sie mindestens einmal jährlich eine umfassende Finanzprüfung durch – und unmittelbar nach jedem wichtigen Lebensereignis wie einem Jobwechsel, einer neuen Partnerschaft, der Geburt eines Kindes oder dem Schritt in die Selbstständigkeit.
Empfohlen
- Finanzielle Unabhängigkeit für Frauen: Auf dem Weg zur Freiheit
- Finanzberatung für Frauen – Unabhängig und clever investieren
- Die Rolle von Frauen in der Vermögensverwaltung | Marmot Finance