
Chart der Woche
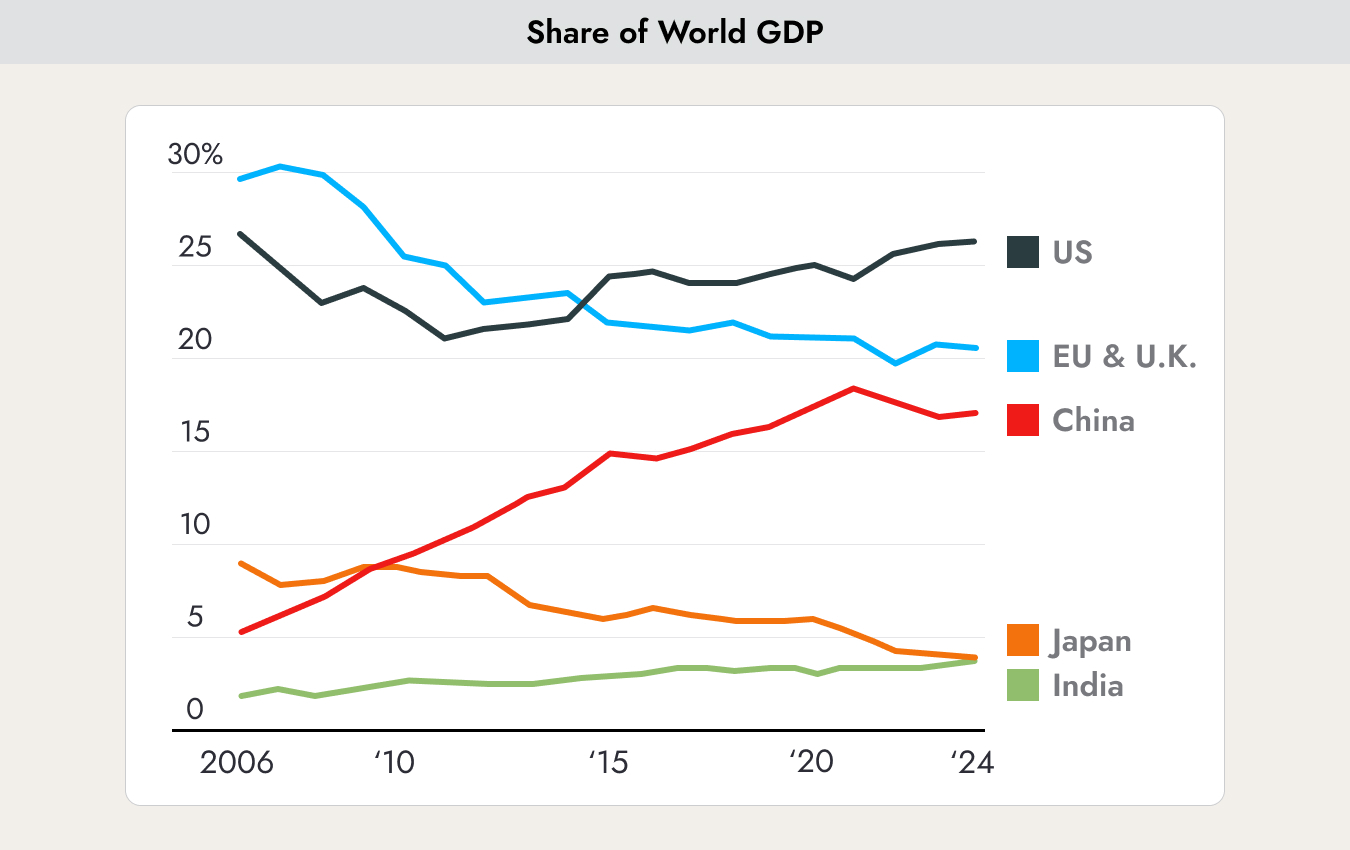
Die Grafik zeigt den Anteil jedes Landes bzw. jeder Region am globalen Bruttoinlandsprodukt (BIP). Die Vereinigten Staaten (schwarze Linie) sind seit 10 Jahren die größte Volkswirtschaft der Welt und bauen ihren Vorsprung weiter aus. Alle wichtigen neuen Produkte und Dienstleistungen, die unser Leben maßgeblich verändert haben, stammen aus den USA (Apple, Amazon, Google, Facebook, Tesla, NVIDIA usw.). Europa bleibt stabil auf dem zweiten Platz (blaue Linie). China (rote Linie) befand sich auf einem rasanten Aufstieg, und viele sagten voraus, dass es die USA als größte Volkswirtschaft der Welt überholen würde. Die COVID-Krise und die darauffolgende Immobilienkrise haben China jedoch ausgebremst.
Um politische Abhängigkeiten zu verringern, findet derzeit ein Prozess der Deglobalisierung statt, der auch als Onshoring bezeichnet wird. Ausländische Unternehmen bauen mittlerweile nur noch eine begrenzte Anzahl neuer Fabriken in China, während sie ihre Investitionen in Osteuropa, den Vereinigten Staaten und Mexiko erhöhen.
Japan (braune Linie) befindet sich seit fast 20 Jahren auf einem absteigenden Ast. Japans Anteil am globalen BIP ist stetig gesunken. Im Gegensatz dazu gibt es ein Land, das seinen Anteil kontinuierlich weiter ausbaut: Indien (grüne Linie).
Warum das wichtig ist
Diese globalen Entwicklungen sind wichtig für die Bestimmung der richtigen Länder- und Regionalgewichtung innerhalb eines Anlageportfolios. Die obige Grafik spiegelt jedoch die Vergangenheit wider. Wie wird sich dieses Bild in Zukunft entwickeln?
Ein nützlicher Indikator ist der Blick darauf, welche Länder oder Regionen die meisten Patente anmelden, da Patente oft für die Produkte und Technologien der Zukunft stehen.

Die Vereinigten Staaten sind bei den neuen Patenten als Land klar führend. Die Zahlen stammen aus dem Jahr 2022. China hat den Rückstand 2023 durch neue Patente im Bereich der künstlichen Intelligenz wahrscheinlich etwas verringert. Da China weniger strenge Datenschutzbestimmungen hat, ist dort viel mehr möglich als in den Vereinigten Staaten oder Europa.
Was in der Statistik etwas übersehen wird, ist, dass Europa als Ganzes immer noch vor den Vereinigten Staaten liegt.
Das Fazit zur Entwicklung des globalen BIP-Anteils: Die Vereinigten Staaten werden wahrscheinlich fest in der Führungsposition bleiben. Europa, und insbesondere Deutschland, sollte nicht unterschätzt werden. Es ist zudem zu erwarten, dass China weiterhin zu den führenden Volkswirtschaften zählt, aber es ist unwahrscheinlich, dass es die Vereinigten Staaten und Europa in absehbarer Zeit überholen wird.
In globalen Aktien-Benchmarks machen die Vereinigten Staaten mehr als 60 % der Gewichtung aus. Eine ähnliche Gewichtung in einem Portfolio beizubehalten, ist daher ratsam.
Die Wachstumsaussichten zeigen weitere Risse.
Letzte Woche wurden in den Vereinigten Staaten mehrere Wirtschaftsindikatoren veröffentlicht. Zusammenfassend lässt sich sagen, dass das Wirtschaftswachstum mit 1,6 % niedriger ausfiel als erwartet, während die Inflation mit 3,6 % höher lag als prognostiziert.
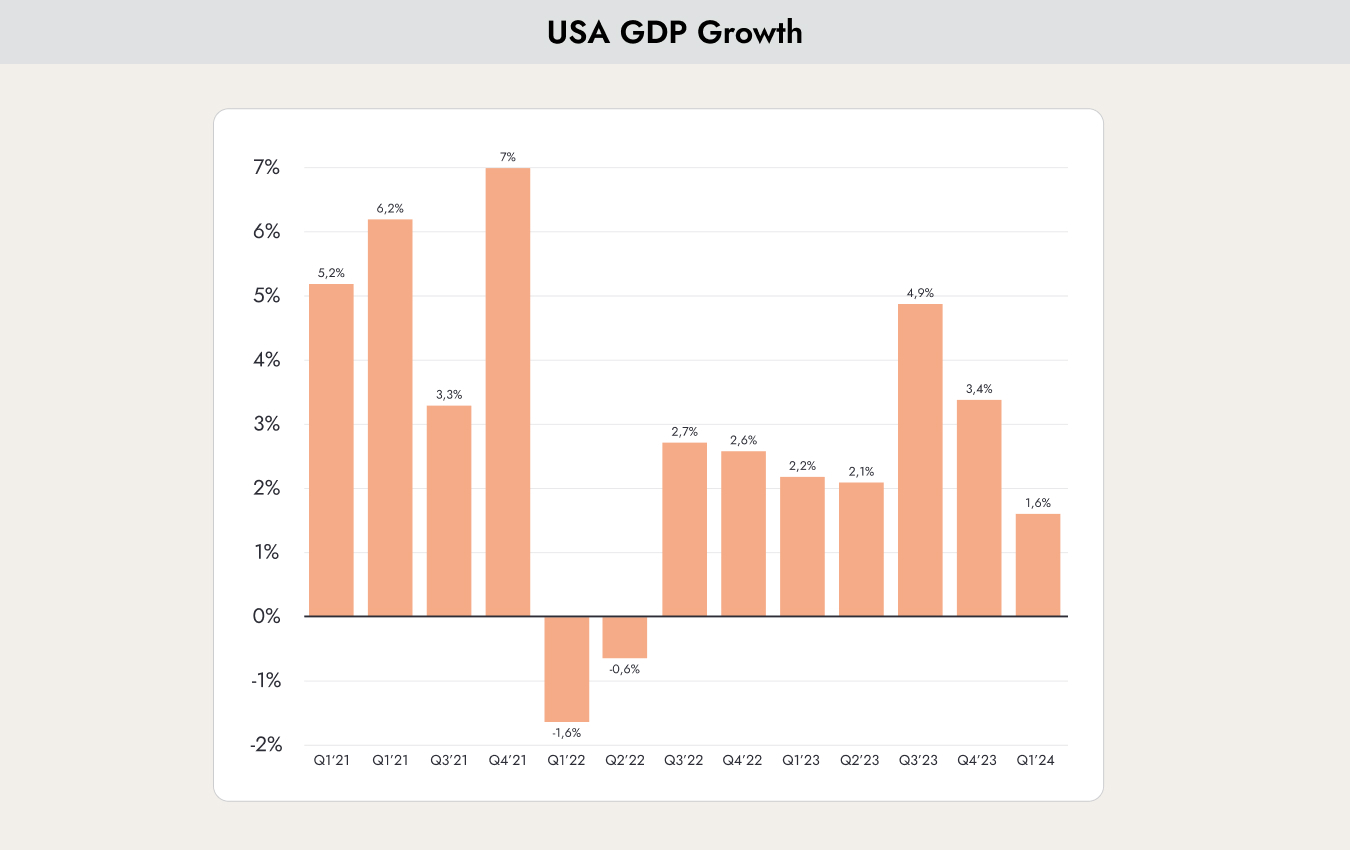
Die Grafik zeigt das Wachstum der US-Wirtschaft in den letzten Quartalen. Für das erste Quartal 2024 wurde ursprünglich ein Wachstum von mehr als 2 % erwartet. Letztendlich wurde jedoch nur ein Wachstum von 1,6 % gemeldet.
Das Wachstum bleibt positiv, und es gibt derzeit keine Anzeichen für eine Rezession. Das Wachstum ist jedoch geringer als erwartet. Ein schwaches Wachstum in Verbindung mit einer anhaltend hohen Inflation ist kein sehr positives Szenario. Dieses Umfeld wird als Stagflation bezeichnet – eine Kombination aus Stagnation und Inflation.
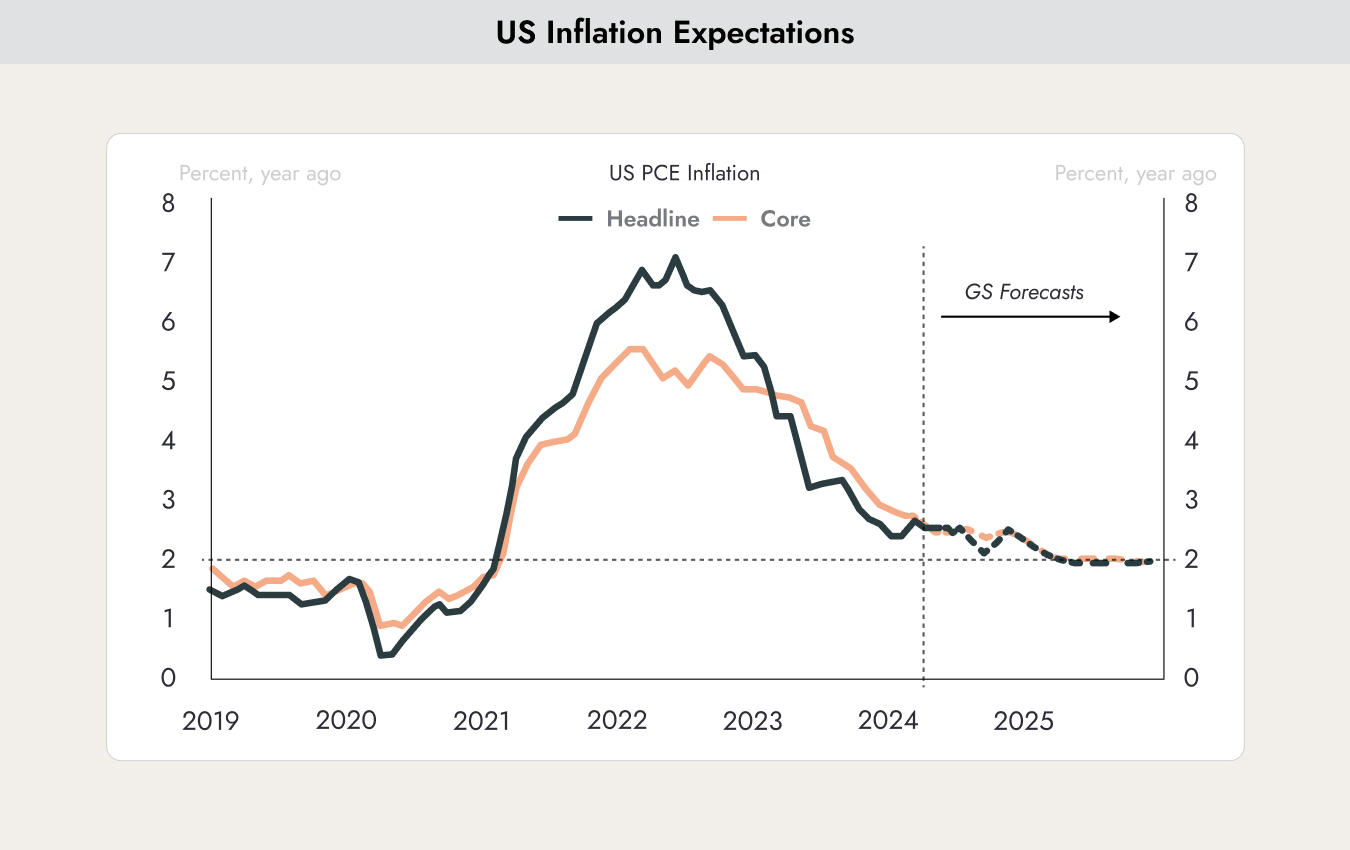
Die Grafik zeigt die Entwicklung der Inflation (blaue Linie) und der Kerninflation (rote Linie – Inflation ohne die volatilen Energie- und Lebensmittelpreise) von 2019 bis heute. Rechts der vertikalen Linie sehen Sie die Prognose der Investmentbank Goldman Sachs. Diese spiegelt den aktuellen Marktkonsens weitgehend wider.
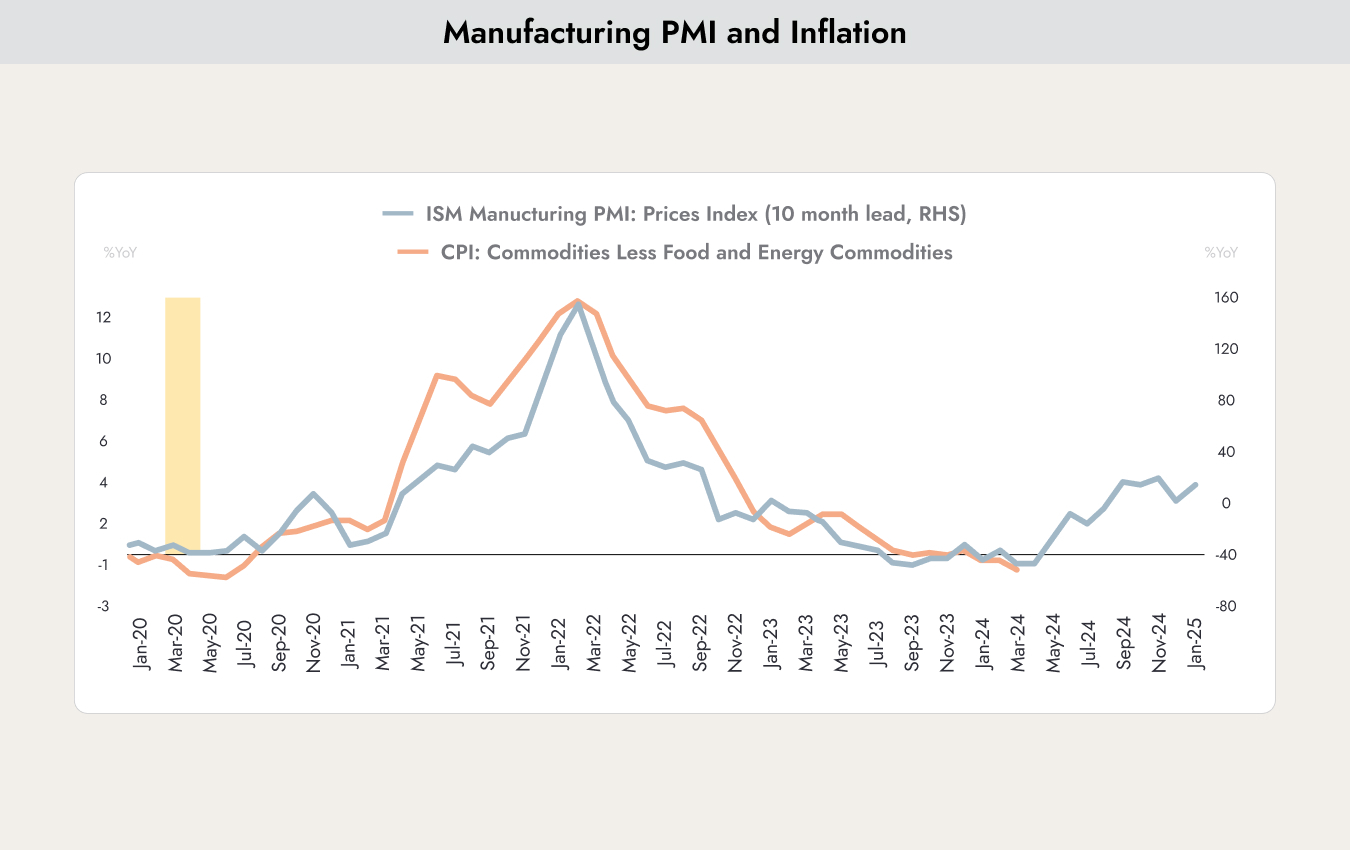
Die Grafik zeigt die Entwicklung des US-Einkaufsmanagerindex (ISM) und der Inflation (CPI). Historisch gesehen eilt der Einkaufsmanagerindex großer Unternehmen der Inflationsentwicklung um etwa 10 Monate voraus. Das ist logisch, da es meist einige Monate dauert, bis Unternehmen gestiegene Kosten an die Verbraucher weitergeben. Basierend auf diesem Zusammenhang deuten die Daten auf eine Tendenz zu höherer Inflation in den kommenden Monaten hin.
Dies widerspricht nun der Prognose von Goldman Sachs. Wir sind überzeugt, dass die Inflation nicht wie bisher erwartet stetig weiter sinken wird. Dies dürfte die Aktienkurse in den kommenden Wochen belasten. Auch die Wahrscheinlichkeit für Zinssenkungen dürfte weiter abnehmen.
Was diesen eher negativen Ausblick zusätzlich stützt, ist die Stimmung unter kleinen Unternehmen in den Vereinigten Staaten. Rund 60 % aller Arbeitsplätze in den USA werden von kleinen Unternehmen geschaffen, nicht von Großkonzernen wie Apple oder Tesla.
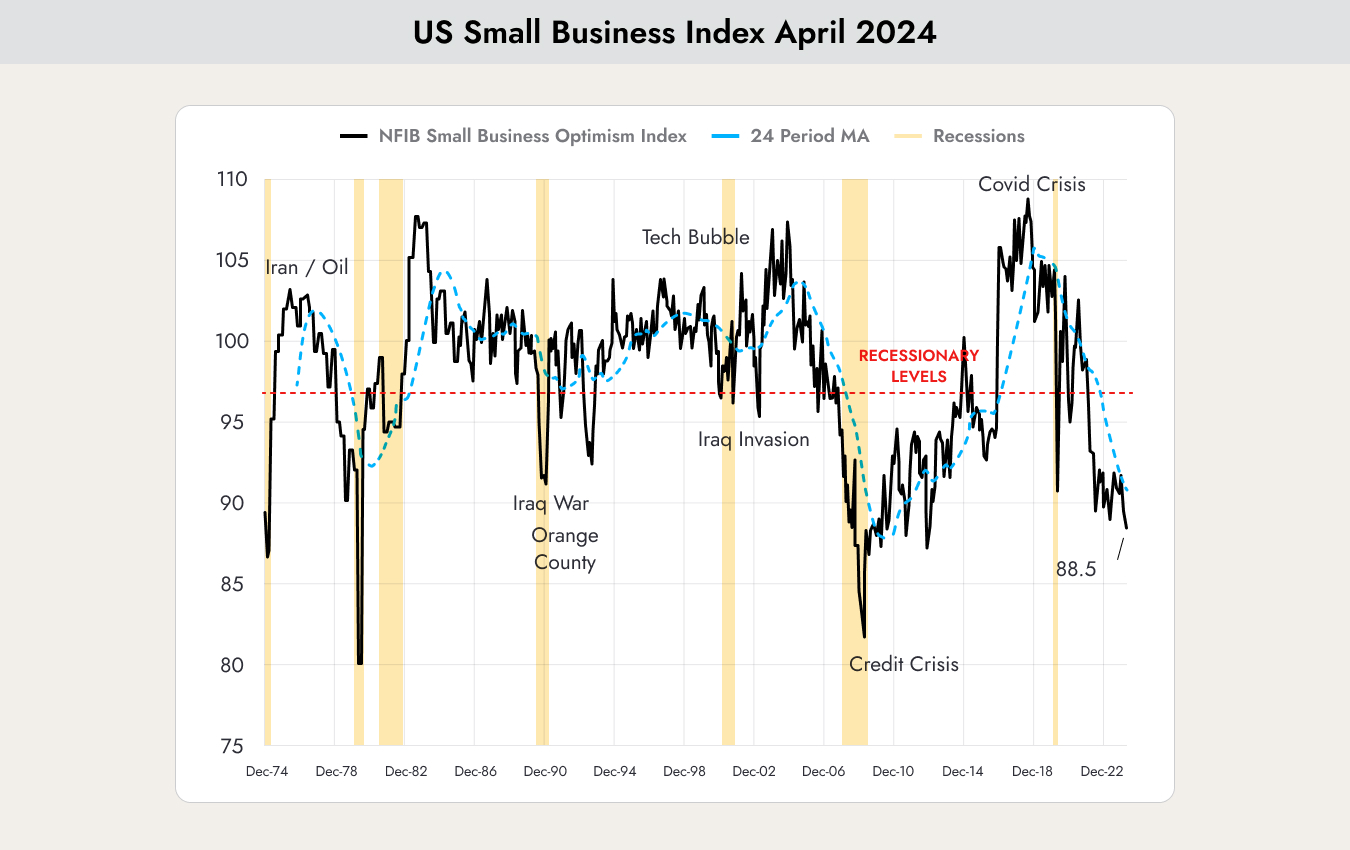
Die Grafik zeigt die Entwicklung des US-Index für das Vertrauen kleiner Unternehmen. Das Vertrauen der Geschäftsführer kleiner Unternehmen in die wirtschaftliche Zukunft ist derzeit sehr gering. Niedriger war es nur 1978 und während der Finanzkrise 2007–2009.
Sollten nun einige der großen Unternehmen schwächeln und beginnen, Mitarbeiter zu entlassen, könnte der Rest der US-Wirtschaft dies möglicherweise nicht ausgleichen, was die Abwärtsspirale weiter antreiben könnte.
Unterdessen bleiben die Zinsen hoch. Am 1. Mai entschied die US-Notenbank, die Zinsen unverändert zu lassen.

Die Grafik zeigt die Entwicklung der Zinsen für 30-jährige Hypotheken in den Vereinigten Staaten. 2021 lagen diese noch bei 2,6 %, mittlerweile sind sie auf über 7 % gestiegen. Hausbesitzer, die ihre Kredite refinanzieren müssen, sehen sich mit deutlich höheren Kosten konfrontiert.
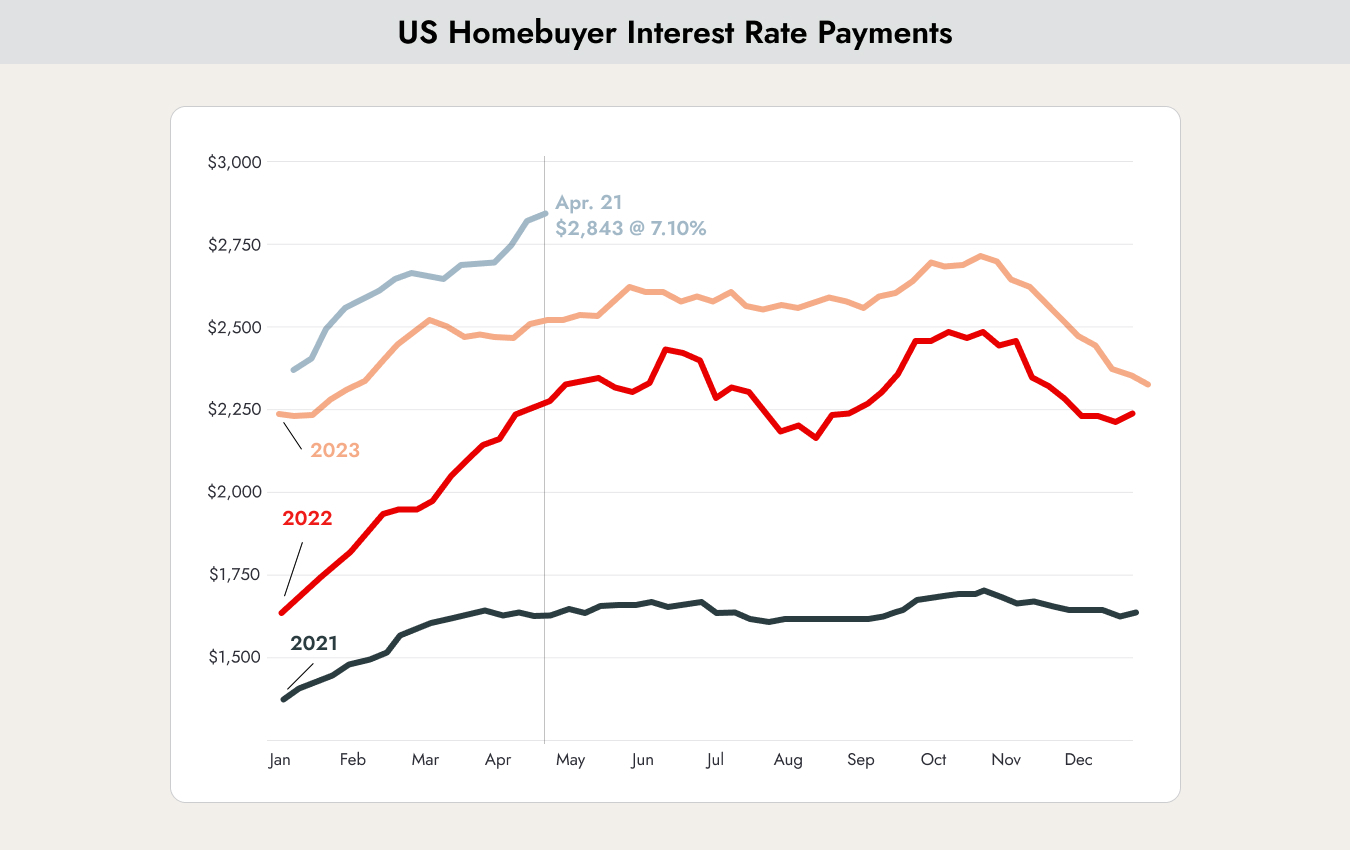
Die Grafik zeigt, wie sich die Kosten für Hypothekeninhaber bei Abschluss einer neuen Hypothek verändern. Im Vergleich zu 2021 (schwarze Linie) hat sich der Betrag heute (hellblaue Linie) deutlich vervielfacht.
Je länger die Zinsen hoch bleiben, desto schmerzhafter wird die Situation, da sie eine wachsende Zahl von Kreditnehmern betrifft.
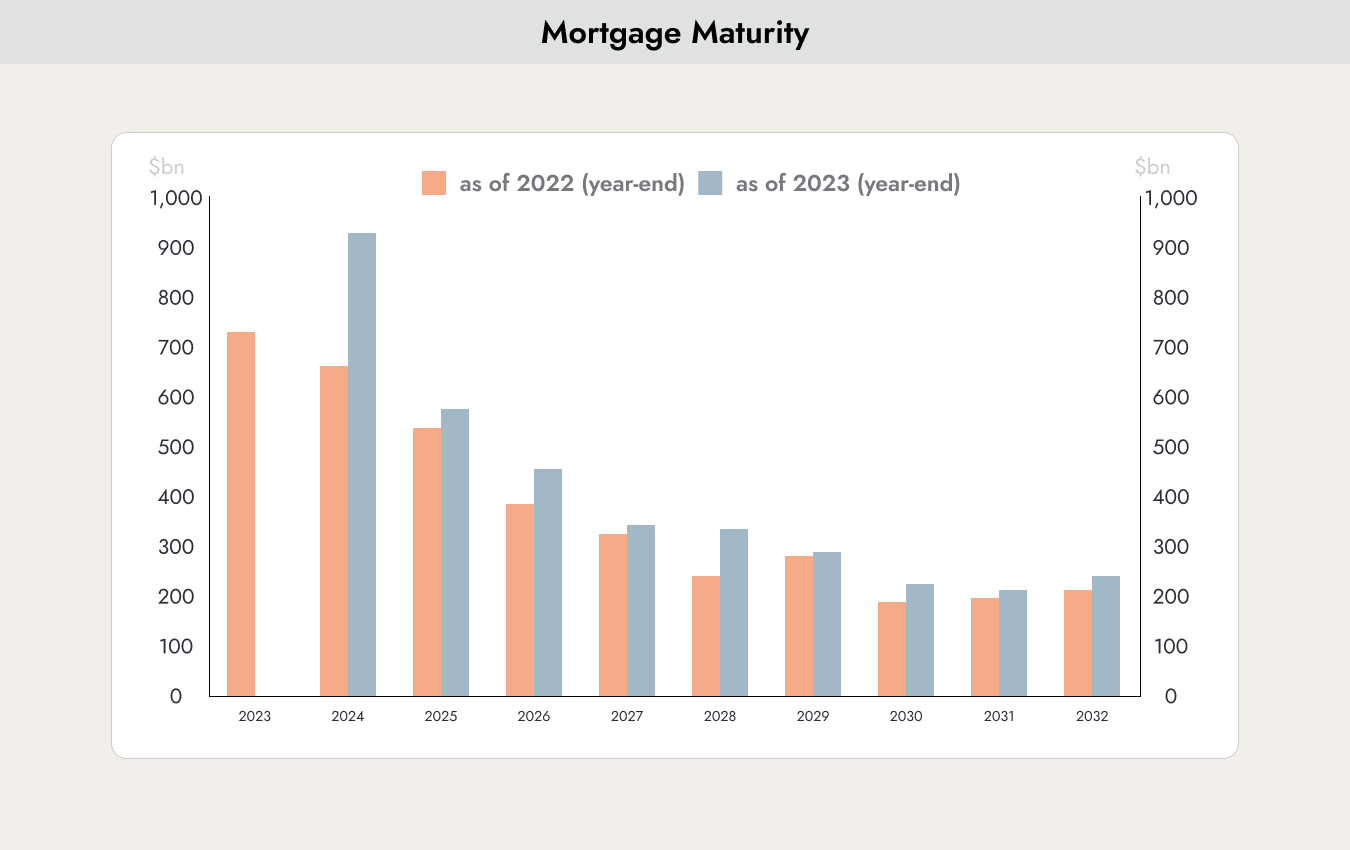
Die Grafik zeigt die Anzahl der auslaufenden Hypotheken, die refinanziert werden müssen. 2024 ist die Zahl deutlich höher als 2023. Die Lücke zwischen den orangefarbenen und blauen Balken deutet zudem darauf hin, dass sich viele Kreditnehmer 2022 und 2023 für kurzfristige Kredite entschieden haben, in der Hoffnung auf bald sinkende Zinsen. Diese Kreditnehmer trifft es 2024 nun umso härter, da die Zinsen weiter gestiegen sind.
Steigende Hypothekenkosten dürften vor allem die Konsumausgaben der Mittelschicht belasten. In den kommenden Monaten ist daher eher mit einem Rückgang als mit einem Anstieg des Konsums zu rechnen.
Das Gesamtbild, das die Daten zeichnen, deutet auf eine anhaltende Marktvolatilität hin. Wir halten daher an unserer vorsichtigen Strategie fest, setzen auf Substanzwerte und behalten eine hohe Cash-Quote bei.












