Gewinner und Verlierer der Ukraine-Krise, Anlegerstimmung auf dem tiefsten Stand seit 2007
Chart der Woche
Warum das wichtig ist
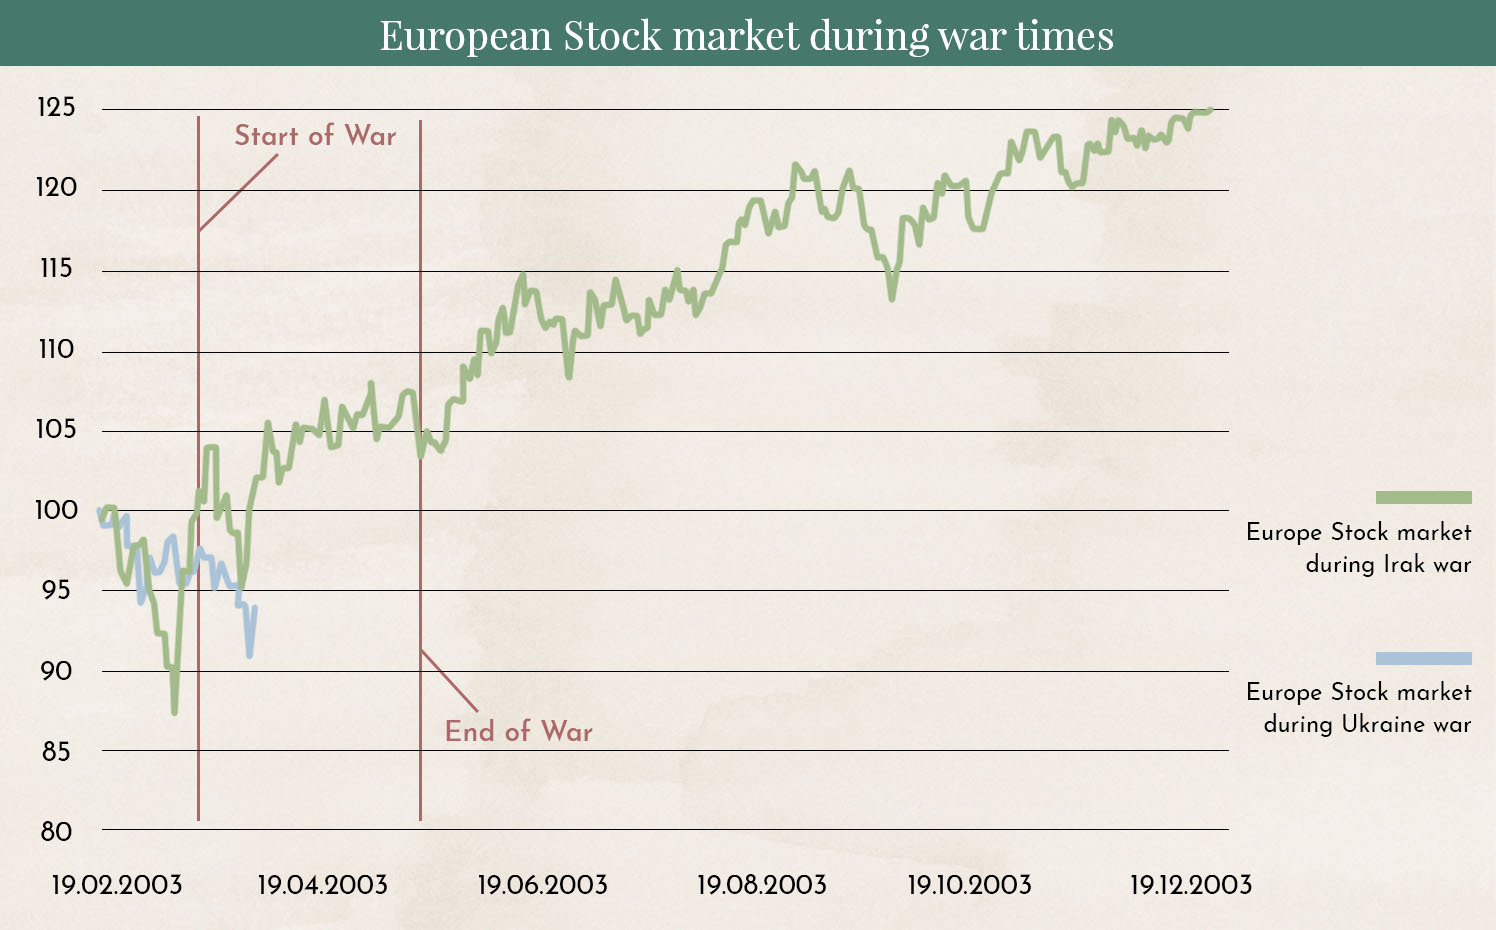
Der Irakkrieg von 2003 weist aus unserer Sicht viele Parallelen zur aktuellen Situation auf. Eine Weltmacht greift einen souveränen Staat an, um dessen Regierung zu stürzen, während die Welt hilflos zusieht. Auch damals war die weltweite Versorgung mit Öl und Gas ein großes Thema. Der Aggressor bringt zunächst den Luftraum unter Kontrolle und rückt dann aus mehreren Richtungen auf die Hauptstadt vor. Der Golfkrieg begann am 20. März 2003 und endete am 1. Mai 2003. Wir glauben, dass dies in etwa der Zeitrahmen ist, der auch für den Krieg in der Ukraine zu erwarten ist.
Der europäische Aktienmarkt reagierte 2003 anders als von vielen erwartet. Sobald der erste Schock über den Kriegsausbruch verflogen war, stabilisierte sich der Markt und begann wieder zu steigen. Dasselbe könnte 2022 passieren. Ein bekanntes Börsensprichwort lautet: „Kaufen, wenn die Kanonen donnern.“
Geht Putins Strategie auf?
Was viele Beobachter völlig überraschte, war nicht nur der Ausbruch des Krieges, sondern vor allem Putins Begründung dafür. Im Vorfeld des Krieges hatte Putin den Fokus darauf gelegt, ein Signal zu senden, dass die NATO nicht weiter nach Osten expandieren dürfe. In den Erklärungen, die Putin später im Fernsehen zum Angriff auf die Ukraine abgab, stellte er jedoch faktisch die Legitimität aller Staaten infrage, die nach dem Zusammenbruch der UdSSR unabhängig wurden. Dies stellt eine massive (verbale) Eskalation dar und wird zu einer vollständigen Neubewertung der Sicherheitslage in Europa führen. Zudem hat Russland mit dem Angriff auf die Ukraine unzählige Abkommen verletzt, die es seit 2014 unterzeichnet hatte.
In der ersten Kriegswoche schien es, als würde Putins Strategie voll aufgehen. Europa und die Vereinigten Staaten waren sich bei den Sanktionen uneins, und die vereinbarten Maßnahmen waren weitgehend unzureichend. Am Wochenende fiel jedoch die Entscheidung, Russland vom internationalen Zahlungssystem SWIFT auszuschließen. Dies ist die erste Maßnahme, die sowohl Russland als auch die breite Bevölkerung dort schwer treffen könnte. Mit der Unterstützung Chinas dürfte Russland jedoch auch dies überstehen.
Die einzige wirklich wirksame Sanktion wäre ein sofortiger Stopp der Rohstoffimporte aus Russland. Dies würde jedoch einen umfassenden und koordinierten Plan erfordern. Innerhalb von etwa zwei Wochen wären die Energiereserven der europäischen Länder aufgebraucht. Es müsste mehr Öl aus der Golfregion kommen, und die USA müssten Europa mit Notfall-Energielieferungen unterstützen. Selbst dann müsste sich die europäische Bevölkerung auf die Rationierung von Öl und Gas einstellen. Ganze Industriezweige müssten aufgrund von Stahl- und Aluminiumknappheit den Betrieb einstellen. Gerade jetzt, wo sich die Unternehmen von der COVID-Krise erholen, könnte dies für viele der Todesstoß sein. Sind Europa und die USA auf ein solches Vorgehen vorbereitet? Wir bezweifeln es und gehen daher leider davon aus, dass Putin letztlich die Oberhand behalten und seine Strategie aufgehen wird.
Gewinner und Verlierer der Ukraine-Krise
Verlierer der Ukraine-Krise:
- Europa: Es wird nun eine völlig neue Risikobewertung für künftige Investitionen in den ehemaligen UdSSR-Staaten stattfinden. Die Investitionstätigkeit dürfte insbesondere in allen Nicht-NATO-Ländern deutlich zurückgehen.
- Ukraine: Die gesamte Bevölkerung und insbesondere alle Unternehmen mit Fabriken und Produktionsstätten in der Ukraine werden betroffen sein. Aufgrund von Embargos dürften nach einer russischen Besatzung keine Geschäfte mehr mit der Ukraine möglich sein. Es ist mit einer deutlich höheren Arbeitslosigkeit zu rechnen.
Gewinner der Krise:
- Unternehmen aus dem Rüstungs- und/oder Sicherheitssektor: Dies dürfte zu einer massiven Aufrüstung der NATO und Europas im Allgemeinen führen. Über viele Jahre hinweg wurde die Sicherheitsinfrastruktur deutlich reduziert.
- Rohstoffe: Gold legte nach Kriegsausbruch um 5 % zu, ist aber inzwischen wieder auf dem Stand von Beginn des Konflikts. Eine kleine Goldposition im Portfolio kann jedoch weiterhin sinnvoll sein, falls die Situation weiter eskaliert. Die Ölpreise sind seit letztem November um mehr als 50 % gestiegen. Wir halten eine Konsolidierung an dieser Stelle für wahrscheinlicher. Dasselbe erwarten wir bei Weizen, wo die Preise seit letztem November um 45 % gestiegen sind.
- Energiewende: Viele Länder planen, bis 2030 oder 2040 klimaneutral zu werden. Neben ökologischen Argumenten sprechen nun auch sicherheitspolitische Gründe für diesen Wandel. Dies dürfte Projekte beschleunigen, die bisher politisch blockiert waren. Je schneller die Energiewende vollzogen ist, desto weniger abhängig wird Europa von Energielieferungen aus Russland. Aktien von Unternehmen aus dem Bereich der alternativen Energien lieferten 2020 sehr starke Renditen, konsolidierten aber 2021. Diese Konsolidierung könnte nun beendet sein.
- Wir gehen davon aus, dass die Zentralbanken, insbesondere die US-Notenbank, die Anzahl der Zinserhöhungen in diesem Jahr reduzieren oder auf die für März geplante Erhöhung verzichten werden. Dies dürfte die Aktienmärkte insgesamt stützen.
Anlegerstimmung auf dem tiefsten Stand seit 2007.

Die Grafik zeigt eine Umfrage der American Association of Individual Investors (AAII). Die Zahl der Pessimisten (Anleger, die mit fallenden Kursen rechnen) war zuletzt 2013 höher als heute.

Die Grafik zeigt die Entwicklung der Aktienmarktrenditen seit 1987, wenn der Anteil der Anleger mit negativen Markterwartungen so hoch war wie heute. Historisch gesehen lag die Wahrscheinlichkeit, dass die Kurse sechs Monate später höher standen, bei 97 %.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich der allgemeinen Information und sollen potenziellen Kunden unsere Arbeitsweise näherbringen. Sie stellen keine Kauf- oder Verkaufsempfehlungen dar und sind nicht als Anlageberatung zu verstehen. Marmot.Finance kann nicht beurteilen, ob oder wie die getroffenen Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, geschieht dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die aus den Informationen in diesem Blogbeitrag entstehen könnten. Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Zudem ist Marmot.Finance vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.