Die Erbschaftsplanung in der Schweiz (insbesondere in Regionen wie Wollerau) ist der strukturierte Prozess, Vermögenswerte generationenübergreifend rechtssicher und steueroptimiert an Erben und Begünstigte zu übertragen. Wollerau liegt im Kanton Schwyz, der keine Erbschafts- oder Schenkungssteuer für direkte Nachkommen erhebt. Allein diese Tatsache macht den Standort zu einem der attraktivsten Orte in der Schweiz für die intergenerationelle Vermögensübertragung. Das Schweizer Recht bietet zudem weitere Instrumente, darunter den Vorsorgeauftrag gemäss Art. 360 ZGB und die Pflichtteilsregelungen des Schweizer Zivilgesetzbuches, die gemeinsam den Rahmen für Schenkungen, Testamente und den Vermögensschutz bilden. Um diese Elemente korrekt umzusetzen, sind eine frühzeitige Planung, eine präzise Dokumentation sowie ein fundiertes Verständnis des kantonalen und eidgenössischen Rechts erforderlich.
Welche Vorteile bietet der Wegfall der Erbschaftssteuer im Kanton Schwyz für Familien in Wollerau?
Der Kanton Schwyz erhebt keine Erbschafts- oder Schenkungssteuer für direkte Nachkommen – ein entscheidender Unterschied zu vielen anderen Schweizer Kantonen. Das bedeutet, dass Eltern in Wollerau Immobilien, Anlageportfolios und Unternehmensbeteiligungen an ihre Kinder übertragen können, ohne dass auf kantonaler Ebene eine Steuer anfällt. Dieser finanzielle Vorteil summiert sich bei grossen Vermögen erheblich, da selbst moderate Steuersätze in anderen Kantonen einen beträchtlichen Teil des Familienvermögens schmälern können.
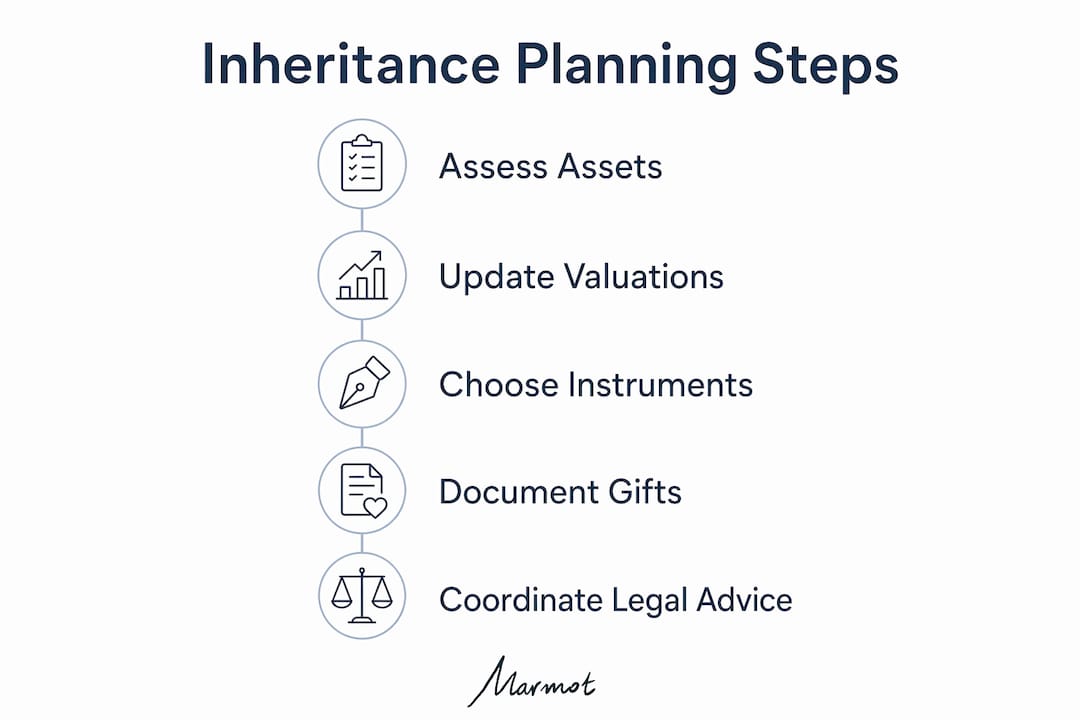
Dennoch bedeutet das Fehlen einer Erbschaftssteuer nicht, dass Übertragungen völlig frei von Verpflichtungen sind. Eine ordnungsgemässe Dokumentation und zeitliche Planung sind unerlässlich, um die Konformität mit den kantonalen Steuerbehörden zu wahren. Notariell beglaubigte Schenkungsverträge und aktuelle Vermögensbewertungen schützen sowohl den Schenker als auch den Empfänger, falls die Übertragung später geprüft wird. Familien, die diesen Schritt auslassen, sehen sich oft mit administrativen Komplikationen konfrontiert, die den Prozess verzögern oder teilweise rückgängig machen können.
Da auf das in Schwyz gehaltene Nettovermögen weiterhin Vermögenssteuer anfällt, ist die Strukturierung der Vermögenswerte auch ohne Erbschaftssteuer von Bedeutung. Eine höhere Hypothekarbelastung reduziert zwar die steuerbare Vermögensbasis, erhöht jedoch das Liquiditätsrisiko und die Zinskosten. Die Abwägung zwischen Verschuldungsgrad und Vermögenswerten ist daher eine strategische Entscheidung und nicht nur eine reine Massnahme zur Steueroptimierung.
Profi-Tipp: Aktualisieren Sie die Bewertungen von Immobilien und Anlagen, bevor Sie eine Schenkung vollziehen. Veraltete Bewertungen können zu Diskrepanzen führen, die selbst in einem steuergünstigen Kanton wie Schwyz die Aufmerksamkeit der Behörden auf sich ziehen.
Da die Gemeinden im Kanton Schwyz unterschiedliche Steuerfüsse auf die kantonale Vermögenssteuer anwenden, kann die spezifische Gemeinde, in der die Vermögenswerte registriert sind, die gesamte steuerliche Situation beeinflussen. Wollerau zählt konstant zu den steuergünstigsten Gemeinden der Schweiz, was seine Attraktivität für Familien unterstreicht, die auf langfristigen Vermögenserhalt setzen.
Welche rechtlichen Instrumente nach Schweizer Recht unterstützen die Vorsorge- und Erbschaftsplanung?
Eine effektive Planung der Vermögensnachfolge muss über Testamente und Schenkungen hinausgehen. Die Planung gemäss Art. 360 ZGB regelt, was mit Ihren Angelegenheiten geschieht, wenn Sie diese nicht mehr selbst verwalten können – noch bevor der Erbfall eintritt. Dies geschieht mittels Vorsorgeauftrag, einem rechtsverbindlichen Dokument, mit dem Sie eine Vertrauensperson bevollmächtigen, in Ihrem Namen zu handeln.
Der Vorsorgeauftrag deckt drei verschiedene Verantwortungsbereiche ab:
- Personensorge: Entscheidungen über medizinische Behandlungen, Wohnsituation und das tägliche Wohlbefinden bei Urteilsunfähigkeit.
- Finanzverwaltung: Überwachung von Bankkonten, Anlageportfolios, Immobilien und laufenden finanziellen Verpflichtungen.
- Rechtliche Vertretung: Befugnis zur Unterzeichnung von Verträgen, zum Verkehr mit Behörden und zur Vertretung der urteilsunfähigen Person in rechtlichen Angelegenheiten.
Ohne einen Vorsorgeauftrag setzen die Schweizer Gerichte im Rahmen des Erwachsenenschutzrechts eine Vertretung ein. Dieser Prozess ist langsamer, weniger flexibel und entzieht der Familie die Kontrolle darüber, wer das Vermögen in einer vulnerablen Phase verwaltet. Ein korrekt aufgesetzter Vorsorgeauftrag verhindert dieses Szenario vollständig.
Der Vorsorgeauftrag muss eigenhändig verfasst oder öffentlich beurkundet werden. Er tritt erst in Kraft, wenn ein Arzt und die zuständige Behörde die Urteilsunfähigkeit bestätigen. Die beauftragte Person handelt dann innerhalb des im Dokument definierten Rahmens und gemäss den Anweisungen, die der Auftraggeber im Voraus festgelegt hat.
Profi-Tipp: Erstellen Sie Ihren Vorsorgeauftrag zeitgleich mit Ihrem Testament und nicht separat. Beide Dokumente sollten dieselben Vertreter benennen und dieselben Absichten für die Vermögensverwaltung widerspiegeln, um das Risiko widersprüchlicher Anweisungen zu minimieren.
Ergänzende Instrumente sind die Patientenverfügung und für Ehepaare der Ehevertrag. Zusammen bilden diese Dokumente einen umfassenden Rahmen für die Kontinuität der Vermögenskontrolle – sowohl bei Urteilsunfähigkeit als auch im Todesfall.
Wie wirken sich Pflichtteilsregelungen auf Schenkungen zu Lebzeiten in der Schweizer Erbschaftsplanung aus?
Das Schweizer Erbrecht schützt bestimmte Erben durch Pflichtteile. Dabei handelt es sich um Mindestanteile am Nachlass, die weder durch Testament noch durch Schenkung entzogen werden können. Ehegatten und Kinder haben Anspruch auf ihren Pflichtteil, und das Gesetz bietet Mechanismen, um diesen selbst gegenüber Schenkungen durchzusetzen, die Jahre vor dem Tod getätigt wurden.
Das Zusammenspiel zwischen Schenkungen zu Lebzeiten und Pflichtteilen erfolgt über zwei verschiedene rechtliche Mechanismen:
- Ausgleichung: Schenkungen, die Erben zu Lebzeiten des Erblassers gemacht wurden, werden dem Nachlass hinzugerechnet und auf den Erbteil des jeweiligen Erben angerechnet. Dies verhindert, dass ein Kind durch vorzeitige Zuwendungen mehr als seinen gerechten Anteil erhält.
- Herabsetzung gemäß Art. 527 ZGB: Wenn der Nachlass nach der Ausgleichung immer noch nicht ausreicht, um die Pflichtteile zu decken, unterliegen Schenkungen der Herabsetzung. Der Empfänger muss einen Teil der Schenkung zurückerstatten, um die Deckungslücke zu schließen.
- Fünfjahresfrist: Schenkungen, die innerhalb von fünf Jahren vor dem Tod getätigt wurden, werden gemäß Art. 527 ZGB geprüft. Übliche Gelegenheitsgeschenke, wie Geburtstags- oder Hochzeitsgeschenke von geringem Wert, sind in der Regel ausgenommen.
- Dokumentationspflicht: Schenkungen zu Lebzeiten können angefochten oder angepasst werden, um die Pflichtteile der Erben zu schützen. Daher ist es entscheidend, Datum, Wert und Absicht jeder Übertragung schriftlich festzuhalten.
Die praktische Konsequenz ist eindeutig. Ein Elternteil, der fünf Jahre vor seinem Tod eine Immobilie an ein Kind verschenkt, muss damit rechnen, dass diese Schenkung teilweise rückgängig gemacht wird, um den Pflichtteil eines anderen Kindes zu decken. Die Lösung besteht nicht darin, auf Schenkungen zu verzichten, sondern diese sorgfältig zu dokumentieren und rechtlich beraten zu terminieren.
Die Abstimmung zwischen Ausgleichung und Herabsetzung ist komplex und wird häufig übersehen, was das Risiko von Rechtsstreitigkeiten und unbeabsichtigten erbrechtlichen Anpassungen erhöht. Familien, die Schenkungen zu Lebzeiten planen, ohne diese Regeln zu berücksichtigen, provozieren oft genau die Konflikte, die sie eigentlich vermeiden wollten.
Welche praktischen Strategien können Familien in Wollerau nutzen, um ihr Vermögen zu erhalten und zu übertragen?
Eine frühzeitige Nachlassplanung ist das effektivste Mittel, um Vermögen in der Schweiz über Generationen hinweg zu schützen und zu übertragen. Familien, die bereits mit vierzig statt erst mit siebzig Jahren mit der Planung beginnen, haben weitaus mehr Spielraum, um Schenkungen zu strukturieren, Vermögensverhältnisse anzupassen und Übertragungen zu dokumentieren, bevor rechtliche Einschränkungen greifen.
Mehrere Strategien eignen sich besonders gut für den Kontext in Wollerau:
- Stimmen Sie Schenkungen zu Lebzeiten mit Ihrem Testament ab. Schenkungen, die Sie zu Lebzeiten tätigen, sollten in Ihren letztwilligen Verfügungen berücksichtigt werden. Unstimmigkeiten zwischen beiden führen zu Unklarheiten, die gerichtlich geklärt werden müssen – oft mit erheblichen Kosten für den Nachlass.
- Nutzen Sie Vorsorgegelder der Säule 2 und 3a zur steuereffizienten Vermögensbildung. Vorsorgeguthaben der Säule 2 und 3a sind im Kanton Schwyz bis zur Auszahlung vollständig von der Vermögenssteuer befreit. Maximale Einzahlungen in diese Vorsorgewerke reduzieren das steuerbare Vermögen und bauen gleichzeitig geschütztes Alterskapital auf.
- Lassen Sie alle bedeutenden Übertragungen notariell beurkunden. Ein notarieller Schenkungsvertrag hält Datum, Wert und Bedingungen der Übertragung fest. Diese Dokumentation ist unerlässlich, falls die Übertragung später im Rahmen der Pflichtteilsregeln angefochten wird.
- Holen Sie vor der Übertragung illiquider Vermögenswerte professionelle Bewertungen ein. Für Immobilien und Anteile an Privatunternehmen sind unabhängige Bewertungen erforderlich, um einen haltbaren Übertragungspreis festzulegen. Ohne eine solche können die kantonalen Behörden ihre eigene Bewertung ansetzen, die erheblich abweichen kann.
- Beauftragen Sie einen professionellen Berater für komplexe oder hochvolumige Portfolios. Familien mit Vermögenswerten in verschiedenen Anlageklassen, geschäftlichen Interessen oder internationalen Beständen benötigen eine koordinierte Beratung, die Steuer-, Rechts- und Anlageaspekte vereint. Ein Berater, der alle drei Bereiche versteht, reduziert das Risiko widersprüchlicher Empfehlungen.
Der Zeitpunkt ist genauso wichtig wie die Struktur. Schenkungen, die deutlich außerhalb der Fünfjahresfrist liegen, sind rechtlich weniger gefährdet als solche, die kurz vor dem Tod erfolgen. Eine frühzeitige Planung der Übertragungen und eine konsequente, lückenlose Dokumentation sind der sicherste Weg, um sowohl die Absichten des Schenkers als auch die Interessen der Empfänger zu schützen.
Wie koordinieren Sie die Vermögensübertragung bei kantonsübergreifenden oder internationalen Aspekten?
Kantonsübergreifende Unterschiede bei der Erbschaftssteuer erfordern eine sorgfältige Dokumentation und Koordination für Familien mit Vermögenswerten oder Erben außerhalb von Wollerau. Eine Familie, deren Kinder in Zürich oder Genf leben, muss damit rechnen, dass der jeweilige Kanton seine eigenen Regeln auf die dort übertragenen Vermögenswerte anwendet, selbst wenn der Erblasser seinen Wohnsitz in Schwyz hat.
Bei der grenzüberschreitenden Planung treten regelmäßig mehrere Probleme auf:
- Kantonale Steuerasymmetrie: Schwyz befreit direkte Nachkommen von der Erbschaftssteuer, andere Kantone jedoch nicht. Ein Erbe, der eine Immobilie in einem anderen Kanton erhält, kann dort steuerpflichtig werden, unabhängig vom Wohnsitz des Erblassers.
- Lücken bei Registrierung und Dokumentation: Vermögenswerte, die in mehreren Kantonen gehalten werden, müssen konsistent registriert und dokumentiert sein. Lücken in der Registrierung führen zu Streitigkeiten darüber, welche kantonalen Regeln Anwendung finden.
- Fallstricke bei der internationalen Nachlassplanung: Familien mit Erben oder Vermögenswerten außerhalb der Schweiz sehen sich mit zusätzlicher Komplexität konfrontiert. EU-Mitgliedstaaten können ihre Zuständigkeit für Vermögenswerte auf ihrem Staatsgebiet geltend machen und lokale Erbregeln anwenden, die mit Schweizer Recht kollidieren. Die EU-Erbrechtsverordnung (Brüssel IV) ermöglicht es EU-Ansässigen, das Recht ihrer Staatsangehörigkeit zu wählen, doch diese Wahl muss ausdrücklich im Testament getroffen werden.
- Währungs- und Kontobetrachtungen: Marmot verwaltet Konten in CHF, EUR und USD, was der Realität entspricht, dass viele Familien in Wollerau Vermögenswerte in verschiedenen Währungen halten. Jede Währungsposition erfordert eine eigene Übertragungsdokumentation und Bewertung.
Profi-Tipp: Wenn ein Erbe außerhalb der Schweiz lebt, holen Sie vor Abschluss einer Übertragung rechtlichen Rat sowohl in der Schweiz als auch im Wohnsitzland des Erben ein. Annahmen darüber, welches Landesrecht gilt, sind ein häufiger und kostspieliger Fehler.
Familien mit Vermögensverwaltungsbedarf in Zürich oder anderen Schweizer Kantonen sollten sicherstellen, dass ihr Nachlassplan explizit regelt, welche kantonalen Vorschriften für den jeweiligen Vermögenswert gelten. Ein gut formuliertes Testament legt das anwendbare Recht für jede Kategorie von Vermögenswerten fest und verringert so den Spielraum für Streitigkeiten.
Wichtige Erkenntnisse
Eine effektive Nachlassplanung in Wollerau kombiniert die kantonalen Steuervorteile von Schwyz mit Schweizer Rechtsinstrumenten und einer disziplinierten Dokumentation, um das Familienvermögen über Generationen hinweg zu schützen.
Warum ich glaube, dass die meisten Familien in Wollerau zu spät planen
In meiner Arbeit mit Familien in der ganzen Schweiz habe ich ein Muster immer wieder beobachtet: Die Nachlassplanung beginnt erst nach einem gesundheitlichen Schock, nicht davor. Zu diesem Zeitpunkt läuft die Fünfjahresfrist bereits ab, Bewertungen sind nicht aktualisiert und der Vorsorgeauftrag wurde nie erstellt. Die Familie trifft dann Entscheidungen unter Druck – und genau dann passieren Fehler.
Das steuerliche Umfeld in Wollerau ist wirklich außergewöhnlich. Die Befreiung von der Erbschaftssteuer für direkte Nachkommen ist kein Schlupfloch, sondern eine bewusste kantonale Politik, die Familien belohnt, die innerhalb dieses Rahmens planen. Doch dieser Vorteil greift nur, wenn die Übertragungen korrekt dokumentiert und zeitlich angemessen geplant sind. Ich habe erlebt, wie Familien den praktischen Nutzen der steuerlichen Situation in Schwyz verloren haben, nur weil sie Vermögenswerte ohne notarielle Verträge übertragen haben, was die Übertragungen angreifbar machte.
Der andere Fehler, den ich immer wieder sehe, ist, das Testament als einziges Planungsdokument zu betrachten. Der Vorsorgeauftrag ist ebenso wichtig und in manchen Fällen sogar dringlicher. Ein Testament wird erst mit dem Tod wirksam. Ein Vorsorgeauftrag tritt in dem Moment in Kraft, in dem ein Arzt bestätigt, dass Sie Ihre Angelegenheiten nicht mehr selbst regeln können. Familien, die nur ein Testament haben, haben für ein Szenario geplant und das andere völlig außer Acht gelassen.
Ich empfehle Ihnen, die Nachlassplanung als einen fortlaufenden Prozess und nicht als einmaliges Ereignis zu betrachten. Überprüfen Sie Ihre Unterlagen alle drei bis fünf Jahre oder bei wesentlichen Vermögensänderungen bzw. veränderten familiären Umständen. Transparente Gespräche mit Ihren Erben über Ihre Absichten beugen Streitigkeiten weitaus zuverlässiger vor als jede rein rechtliche Regelung.
— Sophie Steinmann
Der Ansatz von Marmot für Nachlass- und Vermögensplanung in Wollerau
Marmot ist ein FINMA-lizenzierter Vermögensverwalter mit umfassender Erfahrung in der Schweizer Nachlass- und Erbschaftsplanung für Familien und Privatpersonen. Unser Team kombiniert persönliche Beratung mit praktischen Finanzinstrumenten, um Vermögensübertragungen rechtssicher, steueroptimiert und im Einklang mit Ihren langfristigen Zielen zu gestalten.
Ob Sie Schenkungen zu Lebzeiten mit Ihrem Testament koordinieren, Vorsorgegelder der Säulen 2 und 3a strukturieren oder ein Portfolio mit kantonsübergreifenden oder internationalen Aspekten verwalten – Marmot bietet die koordinierte Unterstützung, die komplexe Nachlässe erfordern. Über 350 Kunden haben bereits mit Marmot zusammengearbeitet, um ihre finanzielle Situation zu klären und abzusichern. Um Ihre Nachlassplanung mit einem Experten zu besprechen, kontaktieren Sie das Team von Marmot für ein persönliches Beratungsgespräch.
FAQ
Gibt es in Wollerau eine Erbschaftssteuer?
Wollerau liegt im Kanton Schwyz, der keine Erbschafts- oder Schenkungssteuer für direkte Nachkommen erhebt. Übertragungen an Ehepartner, Kinder und Enkelkinder sind daher von der kantonalen Erbschaftssteuer befreit.
Was ist ein Vorsorgeauftrag und warum ist er wichtig?
Ein Vorsorgeauftrag ist ein rechtsverbindliches Dokument gemäss Art. 360 ZGB, mit dem Sie eine Vertrauensperson bestimmen, die Ihre persönlichen, finanziellen und rechtlichen Angelegenheiten regelt, falls Sie urteilsunfähig werden. Ohne einen solchen Auftrag setzt ein Gericht einen Beistand ein, wodurch die familiäre Kontrolle über die Verwaltung Ihres Nachlasses entfällt.
Wie wirkt sich die Fünfjahresfrist auf Schenkungen zu Lebzeiten in der Schweiz aus?
Gemäss Art. 527 ZGB können Schenkungen, die innerhalb von fünf Jahren vor dem Tod getätigt wurden, herabgesetzt werden, wenn sie die Pflichtteile der Erben verletzen. Übliche Gelegenheitsgeschenke von geringem Wert sind in der Regel ausgenommen, doch bei bedeutenden Übertragungen sind eine sorgfältige Dokumentation und zeitliche Planung erforderlich.
Sind Vorsorgegelder der Säule 3a in Schwyz von der Vermögenssteuer befreit?
Vorsorgegelder der Säulen 2 und 3a sind im Kanton Schwyz bis zum Zeitpunkt der Auszahlung vollständig von der Vermögenssteuer befreit. Die Maximierung der Einzahlungen in diese Vorsorgeeinrichtungen ist eine gesetzeskonforme und effektive Methode, um das steuerbare Vermögen während der Ansparphase zu reduzieren.
Wann sollten Familien in Wollerau mit der Nachlassplanung beginnen?
Frühzeitige Planung ist stets effektiver als reaktives Handeln. Wenn Sie den Prozess lange vor gesundheitlichen oder familiären Veränderungen einleiten, können Sie Schenkungen ausserhalb der Fünfjahresfrist strukturieren, Bewertungen aktualisieren und alle notwendigen rechtlichen Dokumente ohne Zeitdruck erstellen.
Empfohlen
- Grundlagen der Nachlassplanung in der Schweiz für vermögende Familien | Marmot Finance
- Vermögenserhalt über Generationen: Private Wealth Management in der Schweiz | Marmot Finance
- Family Office Dienstleistungen in St. Moritz: Verwaltung komplexer Vermögen | Marmot Finance
- Steueroptimierte Vermögensstrukturierung in der Schweiz: Investorenguide | Marmot Finance