
Chart der Woche

Die Grafik zeigt die Kursentwicklung des S&P 500 im Vergleich zum Gewinnwachstum (Earnings per Share - EPS: Gewinn pro Aktie).
Warum das wichtig ist:
Der Aktienkurs berechnet sich aus der Abzinsung aller zukünftigen Gewinne mit der erwarteten Inflationsrate. Politische Krisen kommen und gehen, aber der entscheidende Treiber für Aktienkurse sind die Unternehmensgewinne. In den letzten 1,5 Jahren notierte der Index meist über der Linie der erwarteten Gewinne, was die Hoffnung auf positive Überraschungen während der Berichtssaison widerspiegelt. Derzeit sind die meisten Marktteilnehmer jedoch pessimistisch und erwarten Enttäuschungen. Sollten die in den kommenden Wochen veröffentlichten Ergebnisse und Ausblicke nicht so schlecht ausfallen wie befürchtet, könnte dies das Fundament für einen starken Aufwärtstrend bis Weihnachten (Weihnachtsrallye) bilden.
Gemischte Ergebnisse im ersten Quartal
Die ersten veröffentlichten Ergebnisse für das dritte Quartal 2021 zeichnen ein gemischtes Bild. Banken (BlackRock und JPMorgan Chase) sowie SAP konnten bisher überzeugen. Fluggesellschaften (Delta Air Lines) und Kreditkartenunternehmen haben enttäuscht.

Die Grafik zeigt die Veränderung des Citibank Economic Surprise Index in den USA, Europa und China in diesem Jahr. Der CESI ist ein viel beachteter Index, der in der Vergangenheit wirtschaftliche Entwicklungen oft sehr genau vorhergesagt hat. Ein Wert über null deutet darauf hin, dass Marktteilnehmer bei der Veröffentlichung von Wirtschafts- und Unternehmensdaten positive Überraschungen erwarten. Derzeit rechnen die meisten Marktteilnehmer mit negativen Überraschungen. Historisch gesehen war dies oft eine gute Kaufgelegenheit.
Inflation und wachsende Sorgen vor einem geldpolitischen Fehler der US-Notenbank bremsen die Optimisten.
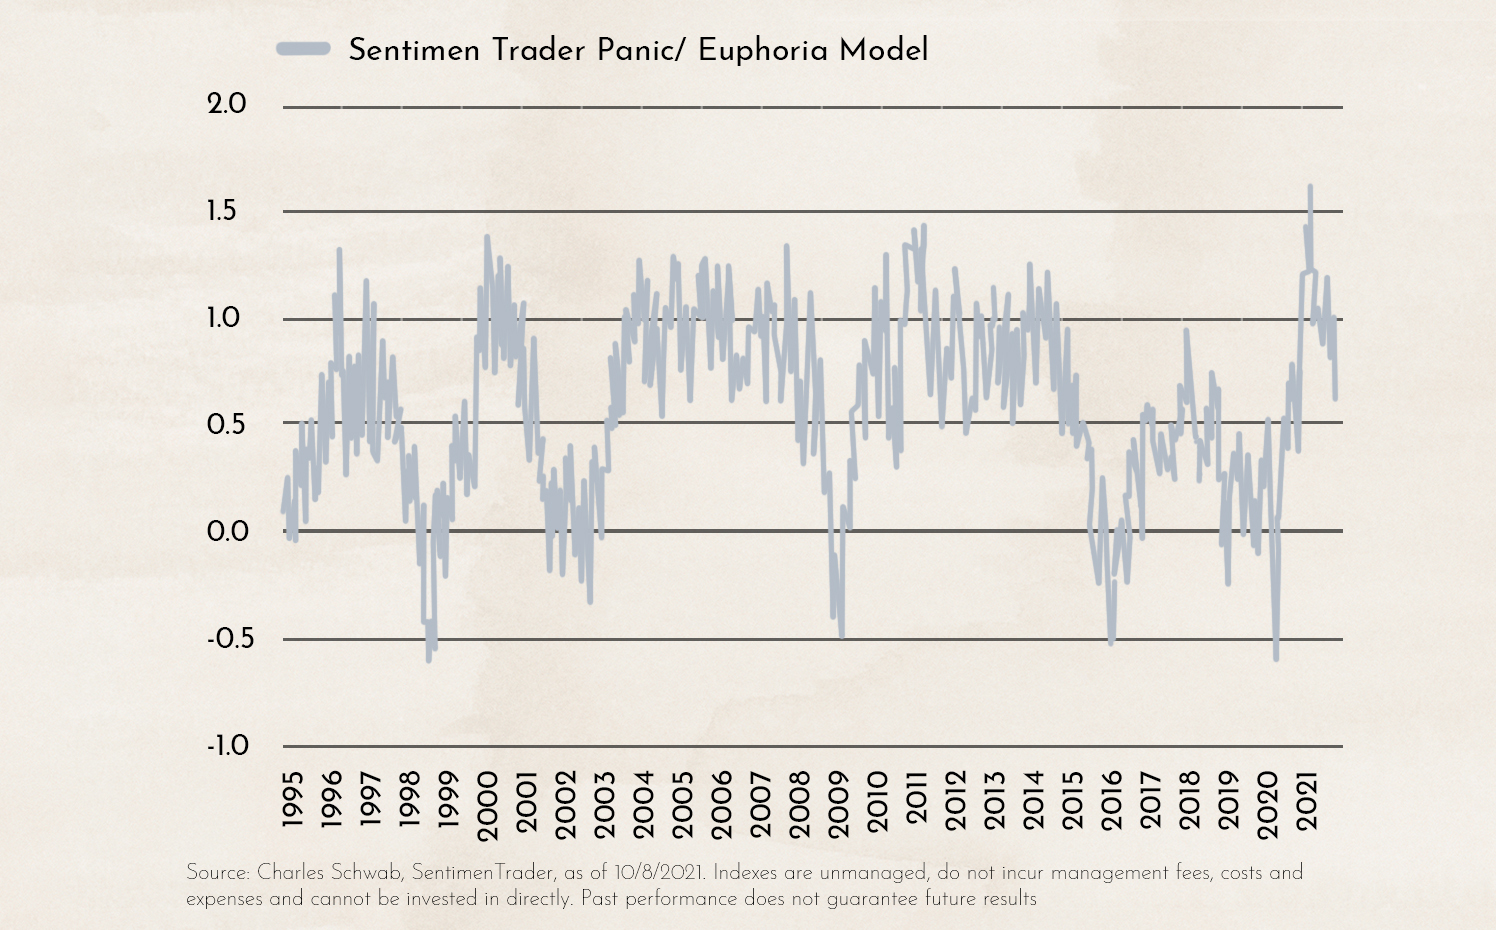
Die Grafik zeigt den vom US-Broker Charles Schwab berechneten Stimmungsindikator. Der Indikator wird als Kontraindikator verwendet, was bedeutet, dass ein hoher Wert, der Euphorie widerspiegelt, typischerweise als Verkaufssignal gewertet wird. In den letzten Wochen hat sich diese Euphorie deutlich abgekühlt.
Dies lag vor allem daran, dass viele Marktteilnehmer nun zwei weitere Zinserhöhungen durch die US-Notenbank im weiteren Jahresverlauf erwarten.
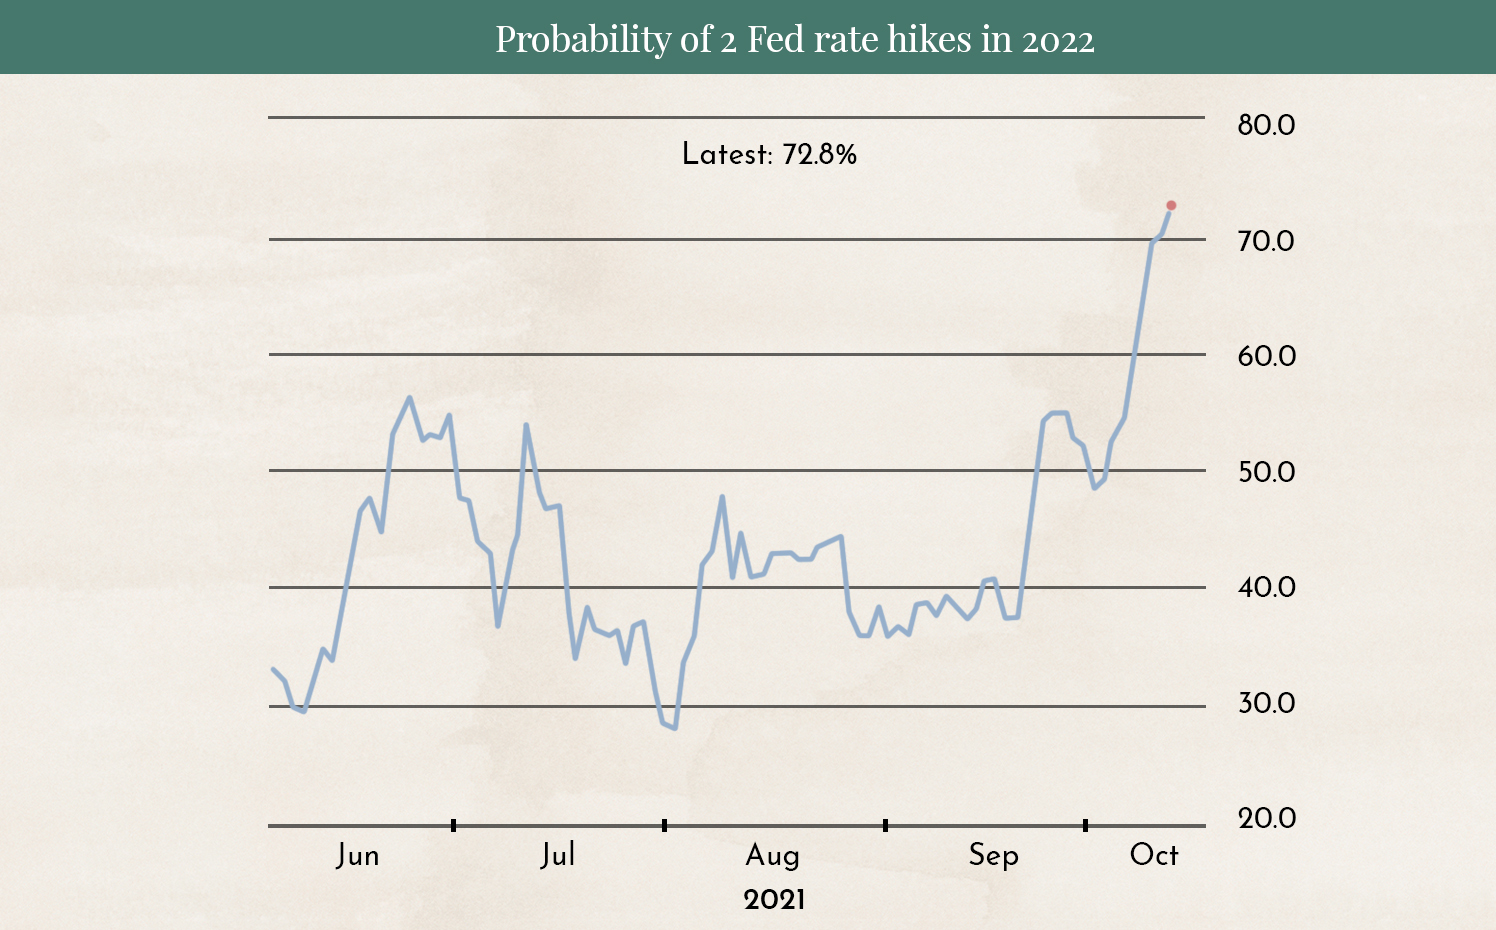
Die Grafik zeigt die Wahrscheinlichkeit, mit der die meisten Marktteilnehmer zwei weitere Zinserhöhungen der US-Notenbank in diesem Jahr erwarten. Im Juli lag der Wert noch bei 30 %, jetzt liegt er bei über 70 %. Zinserhöhungen sind negativ für die Aktienmärkte.
Die große Frage ist, ob die Zentralbanken richtig liegen oder ob weitere Zinserhöhungen eine durch die COVID-Krise ohnehin geschwächte Wirtschaft weiter bremsen und in eine Rezession führen werden.

Die US-Bank JPMorgan Chase hat berechnet, dass die Inflation (blaue, gestrichelte Linie) wieder zurückgehen wird, selbst wenn der Ölpreis auf 100 USD steigt und auf diesem erhöhten Niveau verharrt. Dies deutet darauf hin, dass die Zentralbank die Wirtschaft in diesem Jahr möglicherweise zu aggressiv bremst.
Haftungsausschluss:
Die Inhalte dieser Blogbeiträge dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden unsere Arbeitsweise näherbringen. Sie stellen weder eine Kauf- oder Verkaufsempfehlung für Vermögenswerte noch eine Anlageberatung dar. Marmot.Finance kann nicht beurteilen, ob oder wie die getroffenen Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, handeln Sie vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die Ihnen durch die in diesem Beitrag enthaltenen Informationen entstehen könnten.
Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Zudem agiert Marmot.Finance vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












