
Chart der Woche

Bei der Bekanntgabe der Quartalszahlen geben Unternehmensvorstände in der Regel auch einen Ausblick auf die Herausforderungen und Sorgen für das kommende Quartal.
Warum das wichtig ist:
Unternehmenslenker kennen ihre Firmen in- und auswendig, und die Sorgen von heute spiegeln sich in den Gewinnergebnissen von morgen wider. Diese Zusammenstellung hat daher eine sehr hohe Aussagekraft. Aktuell bereiten den Führungskräften vor allem die Suche nach qualifizierten Arbeitskräften, Lieferketten- und Logistikprobleme sowie eine nachlassende Nachfrage Sorgen. Im Vergleich zum Vorquartal sind zudem neue Bedenken hinzugekommen: Verfügen die Unternehmen über genügend Preismacht, um die Kosten weiterzugeben, und wie steht es um die Bonität der Kunden?
Diese Sorgen deuten auf schwächere Gewinnergebnisse im vierten Quartal im Vergleich zum dritten Quartal hin sowie auf ein anhaltend inflationäres Umfeld, das durch steigende Löhne und Herausforderungen in den Lieferketten getrieben wird.
Berichtssaison erfolgreich abgeschlossen

Die Grafik zeigt, wie viele Unternehmen im S&P 500 die Gewinnerwartungen übertroffen (blau), erfüllt (schwarz) oder verfehlt (rot) haben. Auf den ersten Blick sehen die Zahlen beeindruckend aus. Über 80 % übertrafen die Erwartungen, während nur 13 % enttäuschten. Bei genauerem Hinsehen zeigt sich jedoch eine nachlassende Dynamik bei den Unternehmen, die die Erwartungen übertreffen, sowie die Tatsache, dass sich die Zahl der Unternehmen, die die Erwartungen verfehlt haben, fast verdoppelt hat.

Seit 2019 war der Technologiesektor der Haupttreiber für positive Überraschungen bei den Quartalszahlen. Wie schon im zweiten Quartal konnte der Sektor diese Führungsposition jedoch nicht halten. Für uns ist dies ein Zeichen dafür, dass der Technologiesektor realistischer bewertet wird. Teilweise beginnen sich extreme Überbewertungen abzubauen. Anleger sind daher derzeit in soliden Substanzwerten besser positioniert.

Regelmäßige Leser dieses Blogs kennen diese Grafik bereits. Sie zeigt die Gewinnprognosen der letzten 10 Jahre (alle Daten links der Nulllinie) und die tatsächlich gemeldeten Ergebnisse (rechts der Nulllinie). Für das dritte Quartal wurde ein durchschnittliches Gewinnwachstum von 28 % erwartet, geliefert wurden 32 %. Im zweiten Quartal lag die Erwartung bei 64 %, geliefert wurden 96 %. Für das vierte Quartal 2021 (blaue Linie) wird derzeit ein Wachstum von +20 % prognostiziert. Basierend auf dem Sorgenbarometer, das wir im Abschnitt „Chart der Woche“ besprochen haben, glauben wir nicht, dass sich diese Prognose bis zum Jahresende wesentlich verbessern wird; es besteht sogar das Risiko, dass im vierten Quartal mehr Unternehmen enttäuschen könnten.
Keine Überraschungen von den Zentralbanken
Am Mittwoch lieferte die US-Notenbank genau das, was erwartet wurde. Die monatlichen Anleihekäufe in Höhe von 120 Milliarden USD werden um 15 Milliarden USD pro Monat reduziert. Dies markiert offiziell den Beginn des Taperings und den Ausstieg aus der expansiven Geldpolitik. Die US-Notenbank machte jedoch deutlich, dass es keine Eile gibt und die geldpolitischen Anpassungen sehr schrittweise erfolgen werden. Die Bank of England und die Bank of Japan machten am selben Tag ähnliche Ankündigungen. Die Zentralbanken verfolgen weiterhin eine expansive Geldpolitik, um die Wirtschaft und die Aktienmärkte zu stützen, wenn auch etwas weniger aggressiv als in den vergangenen Monaten. Dies dürfte sich in den kommenden Monaten positiv auf die Aktienmärkte auswirken.
Vergleich der wirtschaftlichen Erholung mit Zyklen der letzten 150 Jahre
Nach dem starken wirtschaftlichen Einbruch infolge des Ausbruchs der COVID-Pandemie hat sich die Wirtschaft seit April 2020 kräftig erholt. Seit 1870 gab es 30 solcher Expansionsphasen nach einer Rezession. Wie schneidet die aktuelle Erholung im Vergleich zu früheren Expansionsphasen der letzten 150 Jahre ab und welche Schlüsse lassen sich daraus ziehen?

Die steigende Inflation bereitet vielen Marktteilnehmern Sorgen – auch uns. Die Grafik zeigt jedoch, dass wir uns in Bezug auf die Inflation weitgehend im Rahmen früherer Erholungsphasen bewegen. Was die Grafik allerdings nicht zeigt, ist, dass wir es im Gegensatz zu früheren Zyklen immer noch mit einer anhaltenden Pandemie zu tun haben, die die globalen Lieferketten weiterhin stört.

Im Vergleich zu früheren Expansionszyklen ist der S&P 500 bereits sehr stark gestiegen. Ein langsameres Wachstum des S&P 500 oder eine moderate Korrektur wären daher keine Überraschung. Die Zentralbanken könnten eine solche Korrektur natürlich durch eine weiterhin expansive Geldpolitik abmildern oder sogar verhindern.
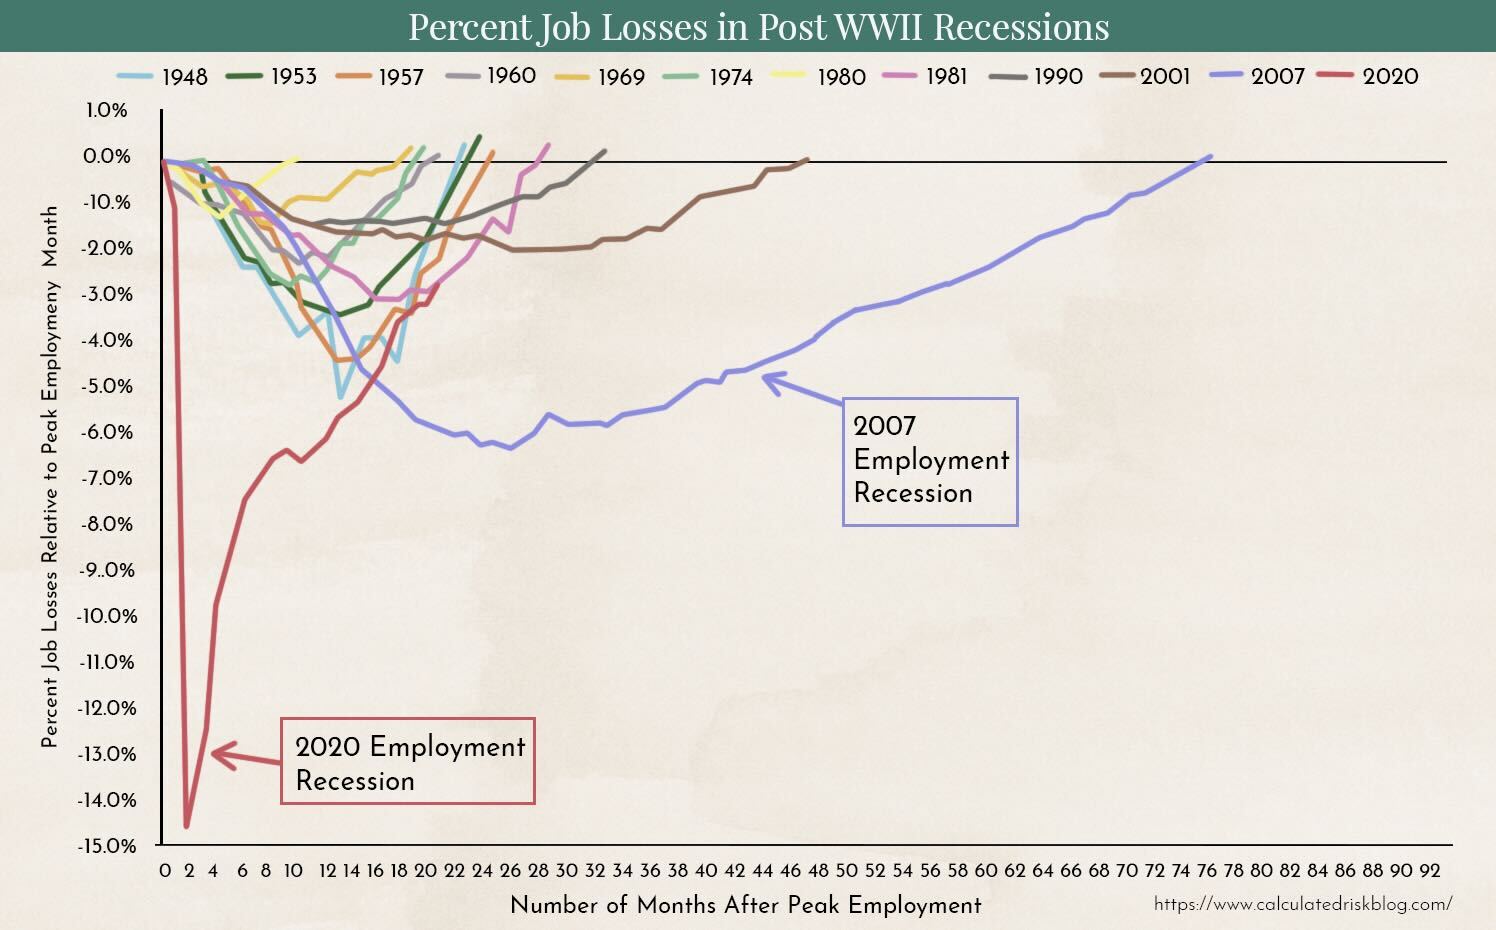
Die US-Arbeitslosenquote verdeutlicht, wie anders die aktuelle Entwicklung im Vergleich zu früheren Expansionsphasen verläuft. Die Erholung dürfte hier weiterhin zügig voranschreiten. So positiv dieser Trend für Arbeitssuchende in den USA ist, so problematisch könnte er sich für die Lohninflation erweisen. Dies stellt derzeit das größte Risiko für eine deutlichere Börsenkorrektur dar.
Bitcoin-Saisonalität und das Gold-Modell
Seit der Einführung des ersten Bitcoin-Futures-ETF ist das Interesse an Kryptowährungen bei Großbanken und Vermögensverwaltern deutlich gestiegen. Eine der derzeit am häufigsten geteilten und diskutierten Analysen im Krypto-Bereich stammt von Jurrien Timmer. Er ist Chief Investment Officer (CIO) des traditionellen Vermögensverwalters Fidelity Investments.

Jurrien Timmer vergleicht die Preisentwicklung von Bitcoin mit der von Gold zwischen 1970 und 1980. Erst 1970 begann der Investmentmarkt, Gold für sich zu entdecken, und die ersten Anlageprodukte wurden aufgelegt, um Gold in Endkundenportfolios zu integrieren. Dies spiegelt den Prozess wider, der derzeit bei Bitcoin stattfindet. Auch 1970 waren die Goldpreise volatiler und nur wenige Banken hatten Gold in ihre Anlagestrategien aufgenommen. Heute ist dies bei nahezu jeder Bank Standard.
Die Ähnlichkeit zwischen den Charts ist verblüffend – und die Prognose noch mehr. Ein Anstieg auf 100.000, was einem Aufwärtspotenzial von über 66 % innerhalb des Jahres entspricht, und ein Sprung auf 200.000 im Jahr 2022, was einen Zuwachs von 230 % gegenüber dem aktuellen Niveau bedeuten würde.
Ebenfalls interessant in diesem Zusammenhang ist die Saisonalität von Bitcoin.

Die Grafik zeigt die durchschnittliche jährliche Wertentwicklung von Bitcoin über die letzten 10 Jahre. Historisch gesehen war die beste Zeit des Jahres für ein Investment in Bitcoin von Mai bis September sowie von November bis zum Jahresende. Hat die typische Weihnachts-Rallye bei Bitcoin gerade erst begonnen?
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich der allgemeinen Information und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu verstehen. Marmot.Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, handeln Sie vollständig auf eigenes Risiko und eigene Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die aus den in diesem Blogbeitrag enthaltenen Informationen entstehen könnten.
Die genannten Produkte sind keine Empfehlungen, sondern sollen verdeutlichen, wie Marmot.Finance arbeitet und solche Produkte auswählt. Marmot.Finance ist zudem vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












