
Chart der Woche
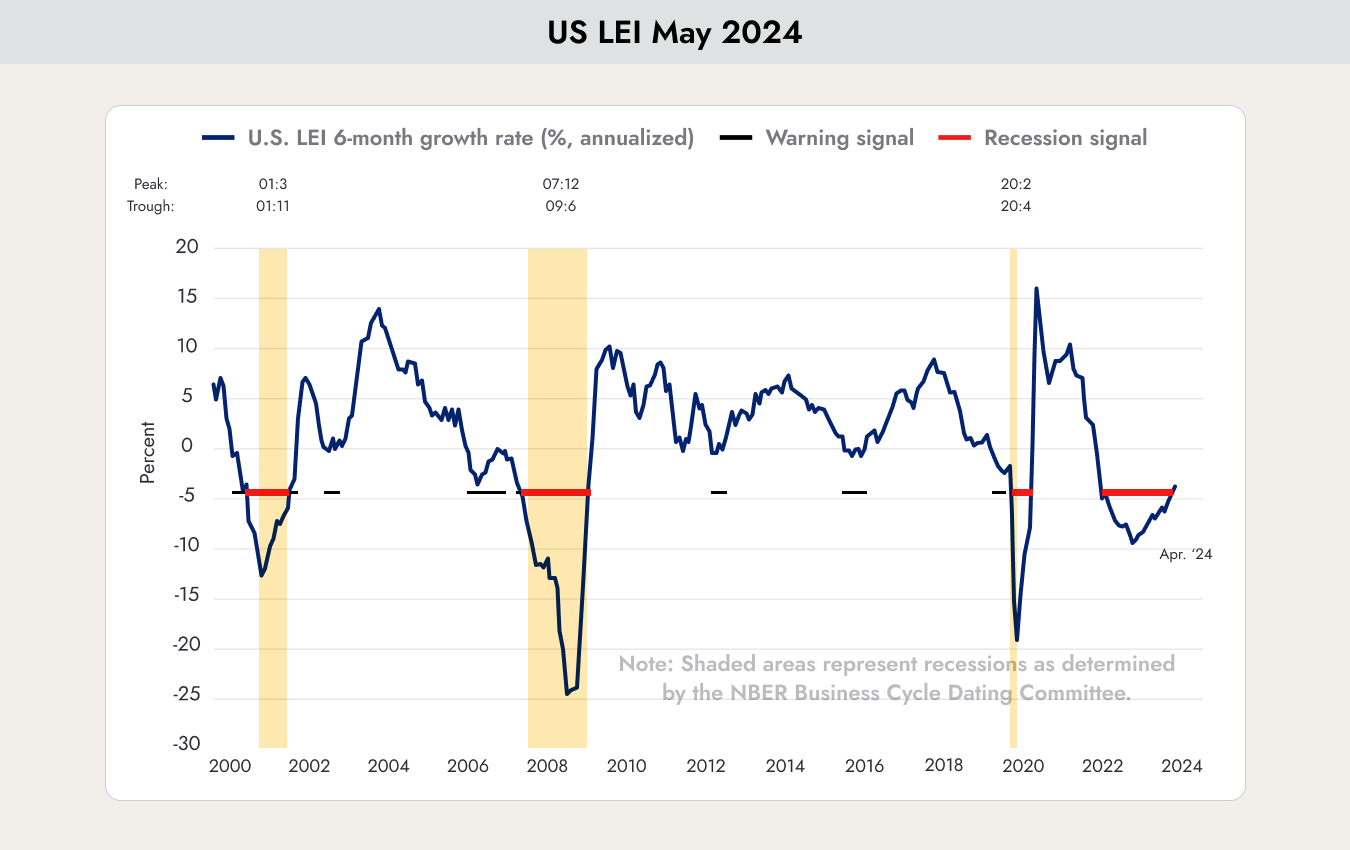
Die vorliegende Grafik zeigt die jährliche Wachstumsrate des U.S. Leading Economic Index (LEI) von Januar 2000 bis April 2024. Der LEI wird auf annualisierter Sechsmonatsbasis gemessen und in Prozent ausgedrückt. Die Grafik verdeutlicht drei Schlüsselelemente:
- Die blaue Linie stellt die jährliche Wachstumsrate des LEI dar.
- Rote Bereiche kennzeichnen Rezessionssignale.
- Schwarze Bereiche weisen auf Warnsignale für mögliche wirtschaftliche Abschwünge hin.
Die gelben vertikalen Balken markieren Perioden wirtschaftlicher Rezessionen, wie sie vom NBER Business Cycle Dating Committee identifiziert wurden.
Warum das wichtig ist
Der Leading Economic Index (LEI) ist ein zusammengesetzter Wirtschaftsindikator, der vom Conference Board veröffentlicht wird. Er besteht aus zehn Wirtschaftsindikatoren, die als Frühindikatoren für die wirtschaftliche Aktivität dienen. Zu diesen Indikatoren gehören unter anderem:
- Auftragseingänge im verarbeitenden Gewerbe.
- Erstanträge auf Arbeitslosenhilfe.
- Aktienkurse.
- Wachstum der Geldmenge.
- Zinsabstände.
Der LEI wird häufig verwendet, um die zukünftige wirtschaftliche Aktivität und Wendepunkte im Konjunkturzyklus vorherzusagen. Ein sinkender LEI kann auf eine bevorstehende Rezession hindeuten, während ein steigender LEI auf eine wirtschaftliche Erholung oder Expansion schließen lässt.
Historisch gesehen bestand eine hohe Wahrscheinlichkeit für eine Rezession, sobald der LEI in den negativen Bereich fiel und dort verharrte. Dies war insbesondere in den Jahren 2000, 2008 und 2020 der Fall, wie die gelben Rezessionsbalken in der Grafik zeigen.
Zum ersten Mal seit 2000 ist der LEI über die -5%-Marke gestiegen, ohne dass es zu einer Rezession kam. Aber sind wir damit über den Berg und eine Rezession vom Tisch? Nicht ganz, denn andere Indikatoren zeichnen ein ganz anderes Bild.
Wichtige Wirtschaftsindikatoren | Marmot Finance
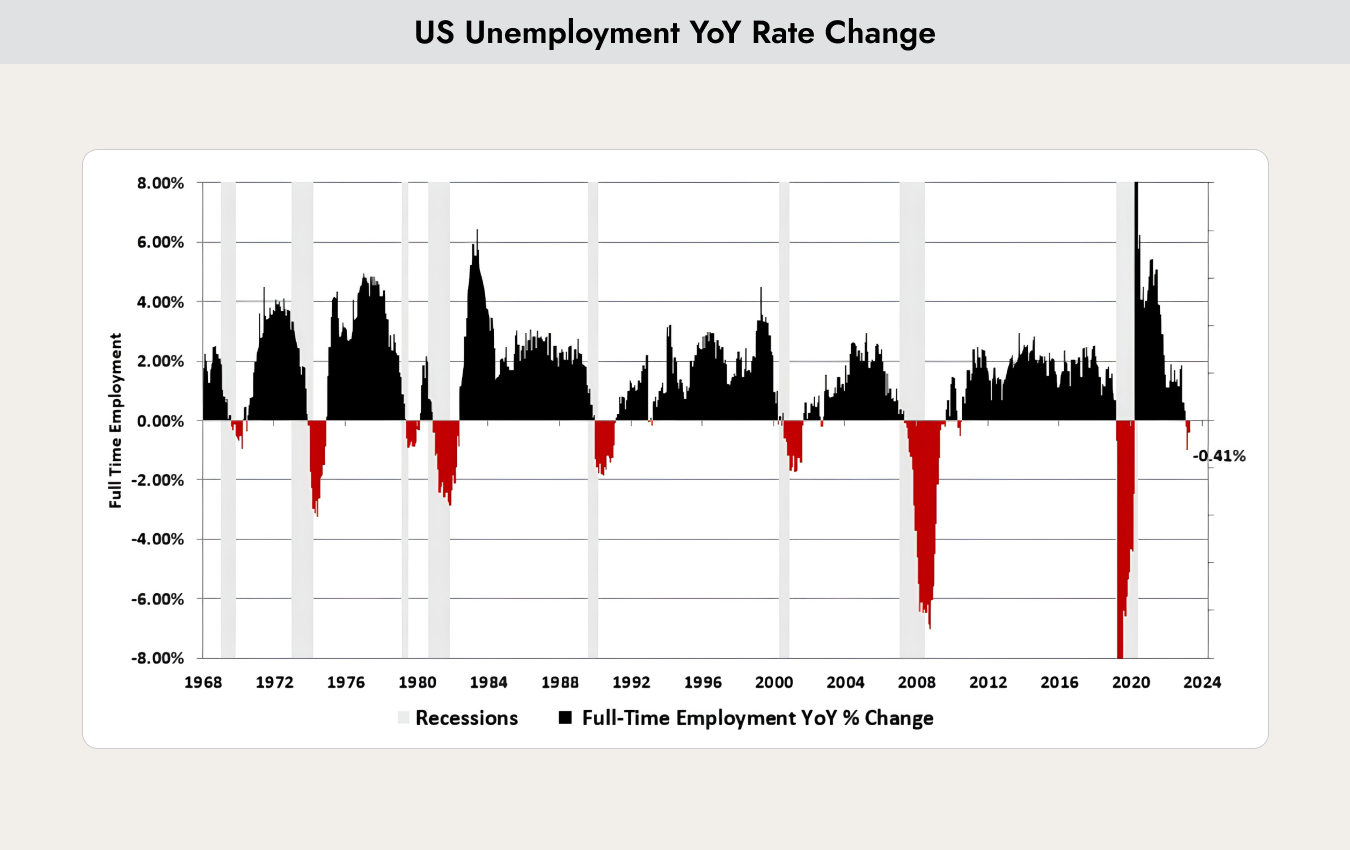
Die vorliegende Grafik zeigt die prozentuale Veränderung der Vollzeitbeschäftigung in den Vereinigten Staaten im Jahresvergleich (YoY) von 1968 bis 2024. Die Daten werden in Prozent dargestellt und veranschaulichen die jährliche Wachstumsrate oder den Rückgang der Vollzeitbeschäftigung. Die Schlüsselelemente der Grafik sind:
- Die schwarzen Bereiche stellen die positive Veränderung der Vollzeitbeschäftigung im Jahresvergleich dar.
- Die roten Bereiche zeigen die negative Veränderung der Vollzeitbeschäftigung im Jahresvergleich an.
- Die grauen vertikalen Balken repräsentieren Rezessionsphasen, wie sie vom NBER Business Cycle Dating Committee definiert wurden.
Zum jetzigen Zeitpunkt lässt sich anhand der neuesten Datenpunkte in der Grafik erkennen, dass die Veränderung der Vollzeitbeschäftigung im Jahresvergleich negativ ist (-0,41 % im Jahr 2024). Dieser Rückgang ähnelt Mustern, die während früherer Rezessionsphasen beobachtet wurden. Obwohl der aktuelle negative Wert weniger stark ausgeprägt ist als in manchen vergangenen Rezessionen, deutet er auf eine Abschwächung des Arbeitsmarktes hin.
Zusammenfassend lässt sich sagen, dass die aktuelle negative Veränderung der Vollzeitbeschäftigung als Warnsignal für eine mögliche bevorstehende Rezession in den Vereinigten Staaten dient. Der historische Zusammenhang zwischen negativen Veränderungen bei der Vollzeitbeschäftigung und wirtschaftlichen Abschwüngen verstärkt diese Sorge.
Wie bereits in früheren Marktberichten erläutert, deuten derzeit etwa die Hälfte der Wirtschaftsindikatoren darauf hin, dass keine Rezession mehr bevorsteht, während die anderen 50 % signalisieren, dass sie nun näher rückt.
In einer solchen Marktphase ist es am besten, sehr konservativ zu agieren. Das mag bedeuten, etwas weniger zu verdienen, wenn der Aktienmarkt stark steigt, aber dafür sind Sie besser geschützt, falls es doch zu einer Rezession kommt.
Wird nichts mehr transportiert?
Ein möglicher Grund, warum viele Wirtschaftsindikatoren nicht mehr wie erwartet funktionieren, ist, dass sich die US-Wirtschaft grundlegend verändert hat.

Die vorliegende Grafik zeigt die Entwicklung des Truck Tonnage Index (TTI) im Vergleich zum S&P 500 Index von 2002 bis 2024. Dabei werden zwei Y-Achsen verwendet:
- Die linke Y-Achse (LHS) stellt den Truck Tonnage Index in Orange dar.
- Die rechte Y-Achse (RHS) zeigt den S&P 500 Index in Blau.
Von 2000 bis 2020 bestand eine sehr hohe Korrelation zwischen den beiden Indizes. Alles, was konsumiert wird, muss auch transportiert werden. Diese Korrelation reicht sogar noch weiter zurück. Einer der ältesten technischen Indikatoren, der bereits von Charles Dow beobachtet wurde, war der Vergleich zwischen dem Dow Jones Industrial Average und dem Dow Jones Transportation Average.
Der Truck Tonnage Index spiegelt die reale wirtschaftliche Aktivität wider, insbesondere im Güterverkehr. Ein stabiler oder steigender TTI deutet auf eine gesunde Industrietätigkeit und Konsumnachfrage hin. Während der TTI einen stabileren, aber weniger dynamischen Trend aufweist, spiegelt der starke Anstieg des S&P 500 den Optimismus der Anleger wider, der durch günstige finanzielle Bedingungen und positive Erwartungen an die Unternehmensgewinne gestützt wird.
Seit der COVID-Krise befindet sich die Wirtschaft im Wandel. Der große Aufschwung der Technologieaktien begann und gewann durch den Trend zur künstlichen Intelligenz noch weiter an Dynamik.
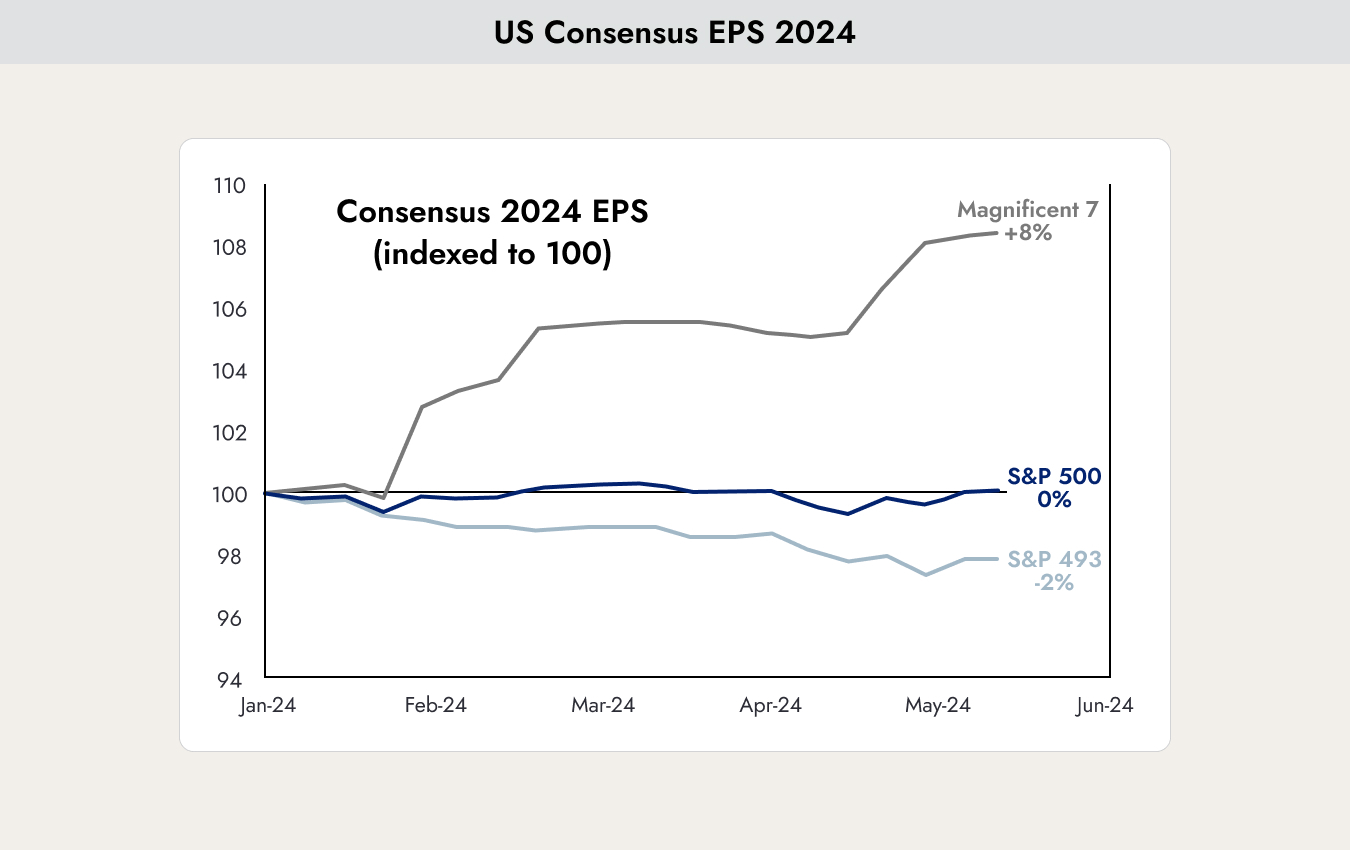
Die Grafik zeigt die erwarteten Gewinne der „Magnificent 7“ bis Ende 2024 (graue Linie) sowie die der übrigen 493 Unternehmen (blaue Linie) im S&P 500 (schwarze Linie).
Für den Gesamtindex wird kein nennenswertes Gewinnwachstum erwartet. Das gesamte prognostizierte Gewinnwachstum stammt ausschließlich von den Magnificent 7 (Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta und Tesla).
Infolgedessen haben viele traditionelle Wirtschaftsindikatoren Schwierigkeiten, sich anzupassen. Dies ist auch der Grund für die höchst widersprüchlichen Signale, die sie derzeit liefern.

Die Grafik veranschaulicht, wie bedeutend die Gewichtung der größten 10 % der Unternehmen nach Marktkapitalisierung innerhalb des S&P 500 ist. Nur zweimal seit 1926 war die Gewichtung so hoch wie heute:
- 1926 bis 1933: Dies war die Ära der Weltwirtschaftskrise. Der Aktienmarkt wurde von Substanzwerten von Unternehmen dominiert, die Güter des täglichen Bedarfs herstellten, wie Procter & Gamble, Coca-Cola und Versorgungsunternehmen im Stromsektor.
- 1998 bis 2000: Die „erste“ Technologieblase. Unternehmen mit Internetbezug stiegen auf astronomisch hohe Bewertungen.
Wird der Trend zur künstlichen Intelligenz unser Leben verändern? Die Antwort lautet eindeutig ja, aber es gibt dennoch Grenzen. Es werden immer mehr Regulierungen eingeführt, die den Einsatz und damit das Ertragspotenzial der Unternehmen einschränken. Dies könnte innerhalb der nächsten sechs Monate geschehen oder bis zu zwei Jahre in Anspruch nehmen.
Dennoch müssen 90 % der Dinge, die wir konsumieren, transportiert werden. Auch die „alten“ Wirtschaftsindikatoren sind noch nicht tot.
Anlegerpositionierung
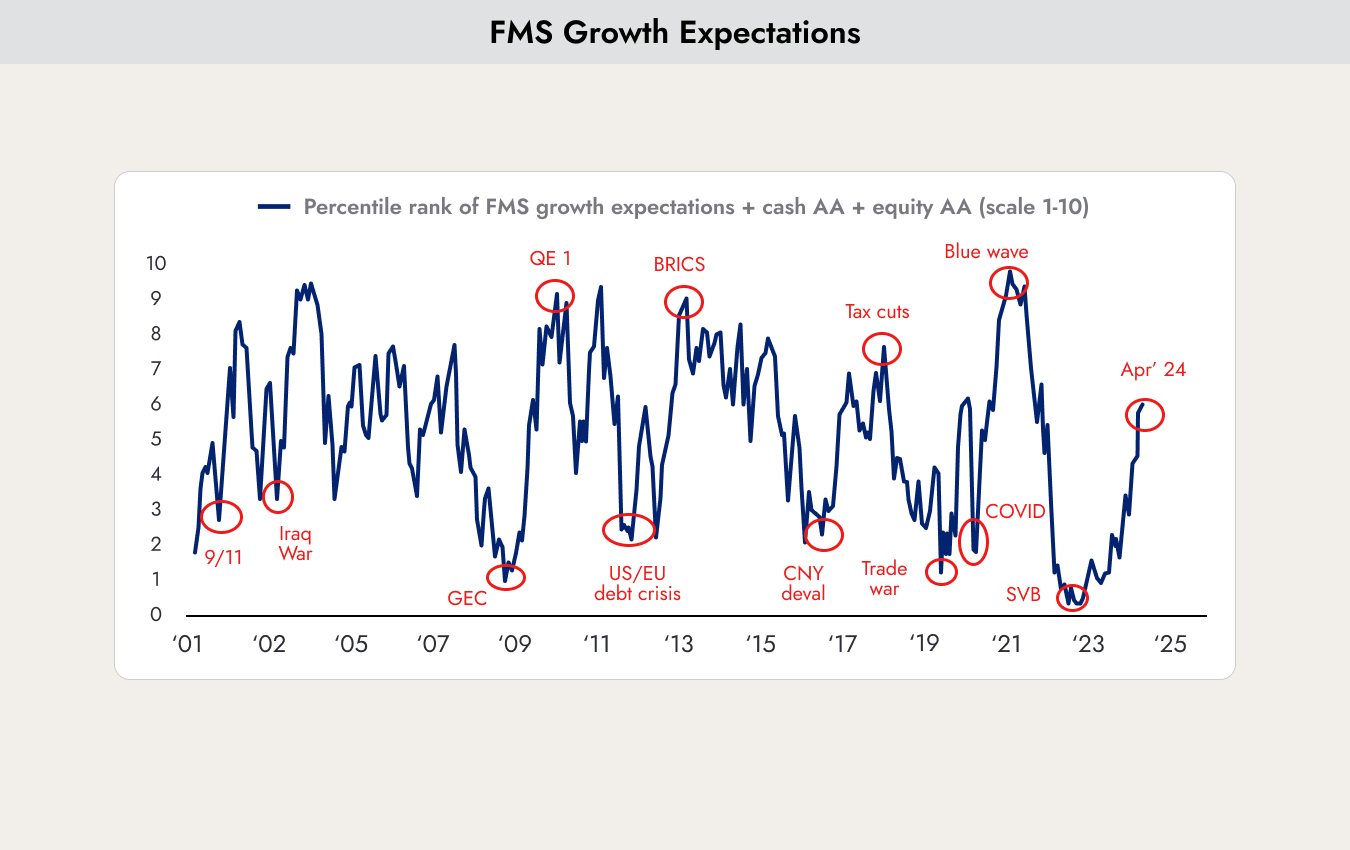
Die Grafik zeigt einen Index, der angibt, wie stark institutionelle Anleger in Aktien positioniert sind. Der Index kombiniert die Erwartungen institutioneller Anleger sowie den Allokationsanteil zwischen Aktien und Barmitteln in ihrer Vermögensaufteilung.
Wenn der Index sein Maximum erreicht, sind die Renditeerwartungen der Anleger unrealistisch hoch und sie haben ihre Barreserven für den Zukauf von Aktien aufgebraucht. Dies ist typischerweise der Zeitpunkt, an dem eine größere Marktkorrektur eintritt.
Der Index zeigt, dass wir uns nahe an historischen Höchstständen befinden, aber es gibt noch Spielraum für weitere Gewinne. Das bedeutet, dass institutionelle Anleger noch über etwas Barmittel verfügen, um die Kurse weiter nach oben zu treiben, wenn auch nicht mehr viel. Die Lage wird jedoch zunehmend riskant, und eine Marktkorrektur könnte jederzeit eintreten.
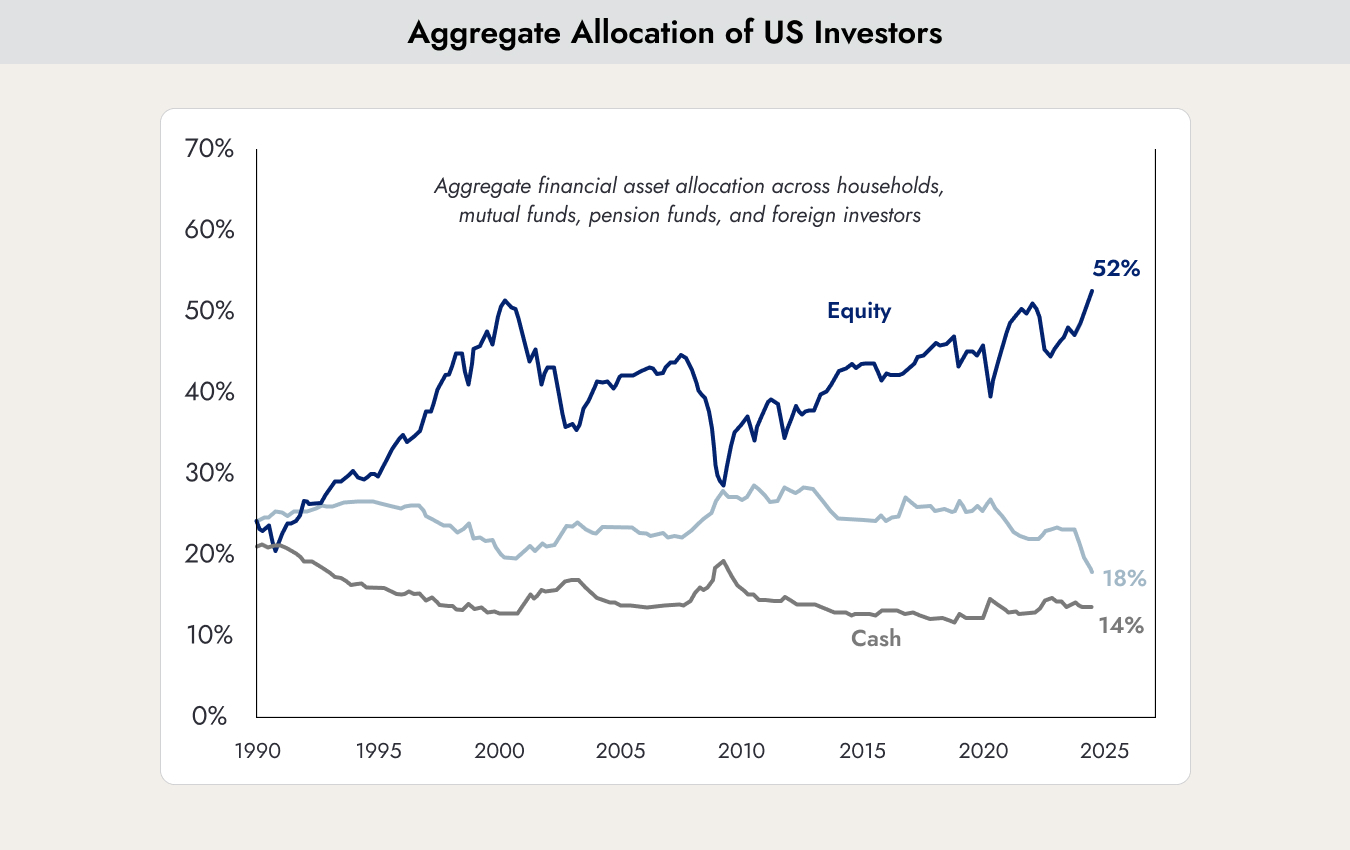
Das Diagramm zeigt die Vermögensallokation von Pensionsfonds und ausländischen Investoren in den Vereinigten Staaten. Hier stellt sich die Lage besorgniserregender dar. Die Aktienquote befindet sich auf dem höchsten Stand der letzten 35 Jahre. Von diesen Anlegern sind keine großflächigen Aktienkäufe mehr zu erwarten.
Das Fazit beider Diagramme lautet, dass das Potenzial der Investoren, die Märkte weiter nach oben zu treiben, zunehmend begrenzt ist. In einer solchen Phase ist es ratsam, das Portfoliorisiko etwas zu reduzieren.












