
The first month in Lausanne is more critical for your long-term finances than the next five years combined. Open a salary account in Swiss francs, take out health insurance, build a liquidity reserve, and, if you have a local employment contract, start a Pillar 3a. Once these three points are in place, everything else—from tax residency to investments and retirement planning—becomes significantly easier. Financial advisors usually guide expats through the process in exactly this order; the following sections explain why this is important and what comes next regarding taxes and retirement provision.
Kurz gefasst:
- Opening a salary account in Swiss francs, building an emergency fund of 15,000 to 30,000 CHF, and choosing the right deductible for your health insurance are crucial within the first 90 days.
- Your tax residency depends on both your presence and your intent, with the choice of municipality significantly influencing your wealth and income tax burden over the years.
- Contributions to Pillar 3a offer immediate tax benefits, while delaying retirement and investment decisions can diminish an expat's long-term wealth accumulation.
- Multi-currency accounts and efficient strategies for international transfers are essential if you hold income or assets in multiple currencies, in order to minimize costs and avoid regulatory issues.
- Prioritizing stable banking, insurance coverage, and liquidity prevents financial bottlenecks and makes subsequent tax and investment planning significantly more effective.
Important checklist for your first 90 days in Lausanne
By stabilizing your finances in the first three months, you protect yourself from two things: unnecessarily high taxes and the risk of being left without coverage in an emergency. Here is the approach that has proven successful in practice.
1. Open the right bank accounts. Most expats need at least two: a salary account for daily transactions and a separate savings account that is not linked to your debit card. If you continue to hold income or assets in another currency, a multi-currency account (at a Swiss bank or a specialized provider) will save you from constant, costly conversions. Keep your investment capital separate from both, ideally at the institution that manages your portfolio.
2. Set up salary payments and standing orders. Swiss rent, health insurance premiums, and bills are almost always paid via bank transfer or payment slip, not by direct debit as many expats are accustomed to. Set up standing orders for rent and insurance as soon as you have a Swiss IBAN so that no payments are missed while you are still settling in.
3. Build your emergency fund. A sensible goal is three to six months of expenses in CHF in an account that you can access within one to two days—it should not be tied up in investments. For a single person in Lausanne, this usually means an amount between 15,000 and 30,000 CHF, depending on rent and family size.
4. Choose your health insurance deductible carefully. Basic insurance is mandatory within three months of arrival. You choose an annual deductible between 300 and 2,500 CHF. A higher deductible means lower monthly premiums but higher costs in the event of illness. Experts advise expats to review the deductible annuallyinstead of sticking with the initial choice, as your health needs and risk appetite may change.
5. Take care of your pension registration immediately. With local employment, your employer automatically registers you for the state pension (1st pillar) and the occupational pension (2nd pillar). Check your payslip to ensure that contributions are being deducted correctly and request the regulations of your pension fund from the HR department. If you are eligible, open a Pillar 3a account in the first few weeks. It is one of the few tax measures with an immediate, calculable return.
6. Sammeln Sie ausländische Unterlagen jetzt, nicht später. Ausländische Einkommensnachweise, Depotauszüge, Immobilienbewertungen und frühere Steuererklärungen müssen deklariert werden, sobald Sie in der Schweiz steuerpflichtig sind. Legen Sie vom ersten Tag an einen Ordner (digital oder physisch) an. Diese Dokumente sechs Monate später aus dem Ausland zusammenzusuchen, ist äußerst mühsam.
Was löst die steuerliche Ansässigkeit in der Schweiz aus und warum die Gemeinde wichtig ist
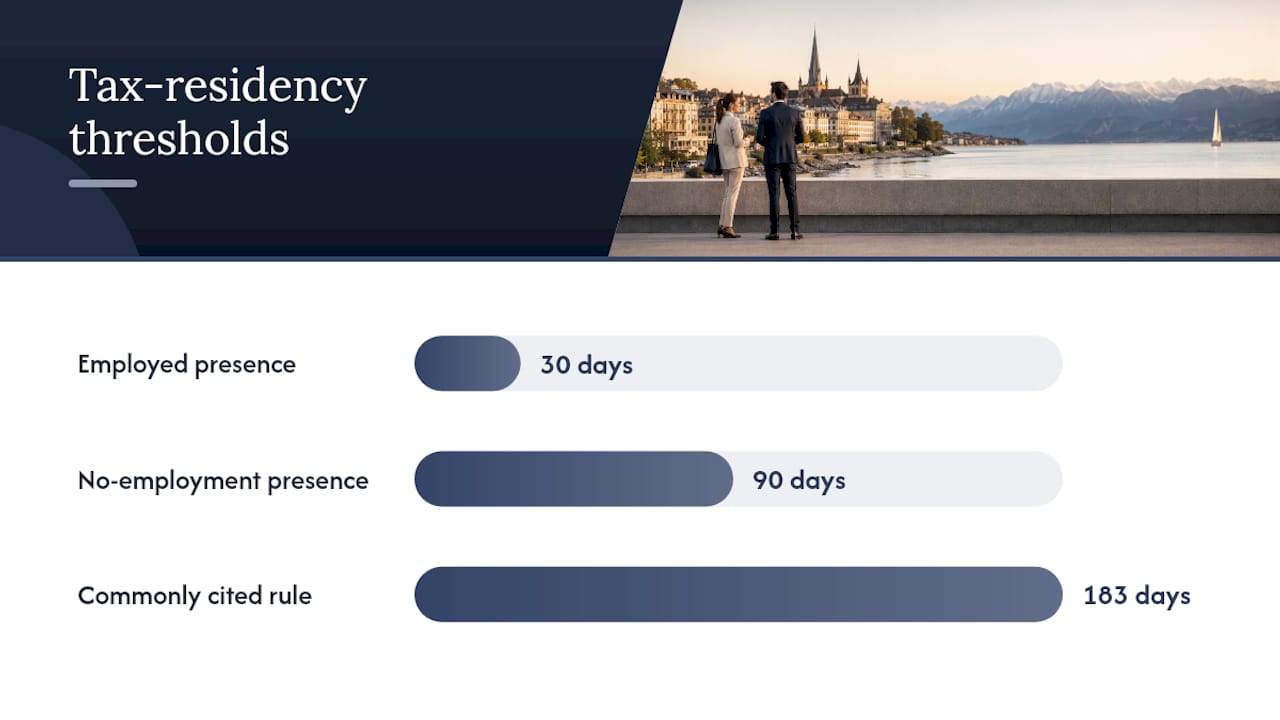
Viele Expats glauben, die 183-Tage-Regel sei alles. Das stimmt nicht. Die Schweizer Steuerbehörden können Sie schon deutlich früher als ansässig betrachten, wenn Sie mit der klaren Absicht eingewandert sind, sich hier niederzulassen. Anwesenheitsregeln können eine unbeschränkte Steuerpflicht auslösen, unter Umständen bereits nach 30 Tagen Erwerbstätigkeit oder 90 Tagen ohne Beschäftigung. Ein unterzeichneter Mietvertrag, die Anmeldung der Kinder an einer lokalen Schule oder der Umzug des Hausrats gelten als Nachweis für Ihre Absicht, unabhängig davon, was in Ihrem Reisepass steht.
Es gibt einen wesentlichen Unterschied zwischen beschränkter und unbeschränkter Steuerpflicht. Bei der beschränkten Steuerpflicht, die meist an kurzfristige Erwerbstätigkeit gebunden ist, wird nur Ihr in der Schweiz erzieltes Einkommen besteuert. Bei der unbeschränkten Steuerpflicht, die gilt, sobald Sie hier ansässig sind, besteuert die Schweiz Ihr weltweites Einkommen und Vermögen, wobei Doppelbesteuerungsabkommen in der Regel verhindern, dass Sie zweimal auf dasselbe Einkommen zahlen.
Die Schweiz erhebt zusätzlich zur Einkommensteuer eine jährliche Vermögenssteuer auf kantonaler und kommunaler Ebene, deren Sätze je nach Wohnort stark variieren. Deshalb ist die Wahl von Kanton und Gemeinde oft der größte steuerliche Hebel, den ein Expat mit lokalem Vertrag hat, da ein Umzug um wenige Kilometer im Raum Lausanne Ihre effektive Steuerbelastung über ein Erwerbsleben hinweg spürbar verändern kann.
Praktische Schritte, die einen echten Unterschied machen:
- Melden Sie sich innerhalb von 14 Tagen nach Ihrer Ankunft beim Einwohneramt Ihrer Gemeinde an und bleiben Sie bei Ihren Angaben konsistent.
- Führen Sie von Beginn an – also ab dem ersten Monat, nicht erst ab der ersten Steuererklärung – eine strukturierte und datierte Aufstellung aller ausländischen Einkünfte und Vermögenswerte.
- Wenn Sie der Quellensteuer unterliegen (was auf die meisten Personen ohne Niederlassungsbewilligung zutrifft), prüfen Sie die Beantragung einer ordentlichen Veranlagung. Dies kann es Ihnen ermöglichen, zu viel gezahlte Quellensteuer zurückzufordern und Abzüge geltend zu machen, die im Quellensteuersystem nicht automatisch berücksichtigt werden.
Für vermögende Zuzüger, die in der Schweiz keiner Erwerbstätigkeit nachgehen, bleibt die Pauschalbesteuerung im Kanton Waadt eine Option, auch wenn diese keineswegs automatisch gewährt wird. Die steuerbare Mindestbasis liegt bei 300.000 CHF, erfordert eine formelle Vereinbarung mit den kantonalen Behörden und bedarf einer proaktiven rechtlichen Beratung – und zwar noch vor Ihrer Ankunft, nicht erst danach.
Wie wirken sich die Schweizer Vorsorgesäulen auf das Vermögen von Expats aus?
Das Schweizer Rentensystem basiert auf drei Säulen. Wenn Sie verstehen, welche Funktion jede einzelne für Sie erfüllt, können Sie das nächste Jahrzehnt deutlich besser planen.
Säule 1 ist die staatliche Vorsorge, die durch obligatorische Lohnbeiträge finanziert wird und den Grundbedarf im Alter decken soll. Säule 2 ist Ihre berufliche Vorsorge, die über den Arbeitgeber läuft. Hier sammelt sich über die Jahre hinweg ein beachtlicher Teil Ihres Gehalts an. Säule 3a ist die freiwillige, steuerbegünstigte private Vorsorge. Für die meisten angestellten Expats ist dies das wirkungsvollste Instrument. Beiträge können bis zu einem jährlichen Höchstbetrag vom steuerbaren Einkommen abgezogen werden, was bedeutet, dass die Steuerersparnis sofort eintritt und nicht erst in ferner Zukunft.
Ein paar Dinge, die Sie wissen sollten, bevor Sie Geld investieren:
- Beiträge in die Säule 3a reduzieren das steuerbare Einkommen im selben Jahr, in dem sie geleistet werden; daher ist der Zeitpunkt der Einzahlung vor Jahresende entscheidend.
- Sie können zwischen einem klassischen 3a-Konto oder einer wertschriftenbasierten Lösung wählen; Letztere birgt kurzfristig mehr Risiko, bietet aber historisch gesehen ein besseres langfristiges Wachstum für Gelder, die Sie über Jahre hinweg nicht benötigen.
- Auszahlungen werden separat vom übrigen Einkommen besteuert, meist zu einem reduzierten Satz. Wenn Sie Auszahlungen auf mehrere 3a-Konten und verschiedene Jahre verteilen, lässt sich die Steuerlast am Ende senken.
- Freiwillige Einkäufe in die Säule 2 können sinnvoll sein, wenn Sie Lücken in Ihrer Beitragsbiografie haben. Sie lohnen sich jedoch nur, wenn Sie die Steuerersparnis gegen die Dauer Ihres voraussichtlichen Aufenthalts im Schweizer System abgewogen haben.
Profi-Tipp: Überstürzen Sie im ersten Jahr keine Einkäufe in die Säule 2. Solche Einkäufe sind dann am wertvollsten, wenn Sie sicher sind, lange genug zu bleiben, um von der Steuerersparnis und der späteren Auszahlung zu profitieren. Ein vorschneller Einkauf, bevor Ihr Aufenthaltsstatus geklärt ist, kann sich als nachteilig erweisen.
Verlassen Sie die Schweiz irgendwann wieder? Ihre berufliche Vorsorge folgt Ihnen nicht automatisch nach Hause. Wenn Sie in ein anderes EU- oder EFTA-Land ziehen, verbleiben die obligatorischen Säule-2-Gelder in der Regel bis zum Rentenalter auf einem Schweizer Freizügigkeitskonto, während der überobligatorische Teil je nach Zielland ausgezahlt werden kann. Dies falsch anzugehen, ist einer der häufigsten und kostspieligsten Fehler, die Expats bei ihrer Abreise machen. Praktische Leitfäden für Expats betonen immer wieder, dass die Maximierung der Säule 3a und eine frühzeitige Planung des Vorsorgeaustritts neben einer vernünftigen langfristigen Anlagestrategie zu den drei wichtigsten Hebeln gehören. Wer dies im Kontext breiterer Investitionsentscheidungen betrachtet, findet es möglicherweise hilfreich, wie man Investitionen, Sparen und Vorsorgebeiträge priorisiert in einem einheitlichen Rahmen dargestellt zu sehen.
Verwaltung von Währungskonten und internationalen Überweisungen
Wenn Sie Ihr Gehalt in Schweizer Franken beziehen, aber Vermögenswerte, Einkünfte oder familiäre Verpflichtungen in einer anderen Währung haben, muss Ihr Bank-Setup mehr können, als nur Geld zu verwahren. Es muss es effizient bewegen.
Schweizer Retail-Banken sind solide für den täglichen Zahlungsverkehr, Hypotheken und den Aufbau einer lokalen Kreditwürdigkeit, doch ihre Wechselkurse bei internationalen Überweisungen sind selten wettbewerbsfähig. Spezialisierte Anbieter für Währungskonten bieten meist engere Spreads und niedrigere Gebühren – besonders nützlich, wenn Sie regelmäßig Geld in die Heimat senden oder Mieteinnahmen aus einer Immobilie im Ausland erhalten. Das richtige Setup hängt meist vom Volumen ab: Bei gelegentlichen Überweisungen lohnt sich ein Wechsel des Anbieters vielleicht nicht, bei monatlichen Transfers hingegen schon.
Eine praktikable Kontostruktur für die meisten Expats sieht so aus:
- Ein CHF-Konto für Gehalt und lokale Rechnungen, einfach gehalten und leicht abzustimmen.
- Ein separates Konto (Schweizer oder Währungskonto) ausschließlich für Ihre Notfallreserve.
- Anlagevermögen, das von beidem getrennt gehalten wird – idealerweise bei einem Verwalter, der in CHF, EUR und USD arbeitet, damit Währungsschwankungen Ihre Rendite nicht schleichend schmälern.
Um die tatsächlichen Kosten bei Überweisungen zu senken, vergleichen Sie die echten Wechselkurse der Anbieter statt nur die beworbenen Gebühren, da eine „gebührenfreie Überweisung“ mit einem schlechten Kurs oft teurer ist als eine kleine Gebühr bei einem fairen Kurs. Bei größeren Summen lohnen sich Limit-Orders, bei denen Sie einen Zielwechselkurs festlegen und die Überweisung automatisch ausgeführt wird, sobald der Markt diesen erreicht – anstatt den Kurs zu akzeptieren, der gerade bei Ihrem Login aktiv ist. Auch das Bündeln mehrerer kleinerer Überweisungen zu einer größeren reduziert die kumulierten Fixkosten.
Profi-Tipp: Führen Sie eine einfache Tabelle, in der Sie jede Auslandsüberweisung und jeden Kontostand in der Originalwährung protokollieren. Die Schweizer Steuererklärung verlangt die Deklaration ausländischer Konten und deren Jahresendwerte. Ein Jahr voller Währungsumrechnungen im März aus dem Gedächtnis rekonstruieren zu müssen, ist keine Art, einen Abend zu verbringen.
Für Fachkräfte, die Einkommensströme über Grenzen hinweg verwalten, hilft ein grenzüberschreitender Finanzplanungsansatz, der auf konsolidierter Berichterstattung basiert, solche Offenlegungsprobleme zu erkennen, bevor sie bei der Steuererklärung zum Problem werden.
Was kostet ein gutes Leben in Lausanne wirklich?
Lausanne ist nicht günstig, aber die Kostenstruktur ist wichtiger als die reine Gesamtzahl. Die Miete ist meist der größte Posten, und für Expat-Familien folgen oft die Kosten für internationale Schulen, insbesondere wenn das lokale öffentliche System für den Sprachstand der Kinder nicht ideal ist. Krankenversicherungsprämien, Transport und Lebensmittel vervollständigen das monatliche Kernbudget – und bei jedem dieser Punkte gibt es Stellschrauben, an denen Sie tatsächlich drehen können.
Praktische Wege, um den finanziellen Druck in den einzelnen Bereichen zu mildern:
- Wohnen: Eine Wohngemeinschaft oder eine etwas kleinere Wohnung in der Nähe des hervorragenden öffentlichen Verkehrsnetzes von Lausanne ist oft günstiger als eine größere Wohnung weiter außerhalb, wenn man die Pendlerkosten mit einrechnet.
- Schulbildung: Zweisprachige und lokale öffentliche Schulen kosten deutlich weniger als internationale Schulen. Das öffentliche Schulsystem im Kanton Waadt genießt einen hervorragenden Ruf und ist eine echte Alternative, die man in Betracht ziehen sollte, anstatt automatisch die internationale Option zu wählen.
- Verkehr: Ein jährliches Abonnement für den öffentlichen Nahverkehr ist bei täglichem Pendeln meist günstiger als Einzeltickets, und das U-Bahn- und Busnetz von Lausanne deckt den Großteil der Stadt gut ab.
- Lebensmittel: Der Einkauf bei Discountern statt bei Premium-Ketten und der monatliche Großeinkauf im benachbarten Frankreich sind gängige, wenn auch wenig glamouröse Strategien, die die Haushaltskosten für Neuankömmlinge spürbar senken.
Ein Haushaltsbudget, das auch wirklich Bestand hat, erfordert das Durchspielen verschiedener Szenarien. Berechnen Sie Ihre Zahlen auf Basis des Steuersatzes Ihrer aktuellen Gemeinde und prüfen Sie dann, was sich ändern würde, wenn Sie innerhalb der Region Lausanne umziehen würden. Unterschiede bei der Gemeindesteuer können Ihr verfügbares Nettoeinkommen stärker beeinflussen als eine moderate Gehaltserhöhung.
Die Wahl eines Beraters mit Expertise für grenzüberschreitende Finanzen
Nicht jeder Finanzberater in der Schweiz versteht, was es bedeutet, Vermögenswerte in drei Währungen zu halten, in zwei Ländern Steuern zu zahlen und sich Sorgen um eine Rente zu machen, die man bei einem vorzeitigen Wegzug vielleicht nie vollständig erhält. Stellen Sie gezielte Fragen, bevor Sie sich festlegen.
Punkte, die Sie im ersten Gespräch klären sollten:
- Sind sie FINMA-akkreditiert und können sie erklären, was das konkret bedeutet?
- Verfügen sie über echte Erfahrung mit grenzüberschreitenden Steuersituationen und nicht nur mit inländischen Schweizer Kunden?
- Können sie – auch anonymisiert – aufzeigen, wie sie eine Säule-3a-Strategie oder einen Rückkauf in die Pensionskasse (Säule 2) für jemanden in einer ähnlichen Situation wie Ihrer gehandhabt haben?
- Wie sind die Gebühren strukturiert und werden diese transparent kommuniziert, bevor Sie etwas unterschreiben?
- Verstehen sie die spezifischen kantonalen Regeln im Waadtland oder wenden sie nur allgemeines Schweizer Wissen an, das auf Ihre Gemeinde vielleicht gar nicht zutrifft?
Ein Unternehmen, das nicht klar erklären kann, wie die Säule 3a mit Ihrer spezifischen Steuerklasse interagiert, oder das Fragen zum optimalen Zeitpunkt für einen Pensionskasseneinkauf ausweicht, ist nicht auf grenzüberschreitende Kunden vorbereitet. Grenzüberschreitende Expertise zeigt sich in der Präzision der Antworten, nicht in der Überzeugungskraft des Verkaufsgesprächs.
Einige Vermögensverwaltungsfirmen kombinieren persönliche Beratungen mit digitalen Tools wie einem Finanz-Check, damit Kunden eine maßgeschneiderte Strategie statt einer Standardlösung erhalten. Dies umfasst auch eine Vorsorgeplanung, die auf die Besonderheiten eines internationalen Lebensstils zugeschnitten ist. Akkreditierte Verwalter, die ausschließlich mit Schweizer und europäischen Kunden mit CHF-, EUR- und USD-Konten arbeiten, sind in der hier beschriebenen Region tätig.
Warnsignale, bei denen Sie vorsichtig sein sollten: ein Berater, der den Vermögenssteuersatz Ihrer Gemeinde nicht aus dem Stegreif nennen kann, der Produkte anpreist, bevor er Ihren Aufenthaltsstatus verstanden hat, oder der keine klare Antwort darauf hat, was mit Ihrer Rente passiert, wenn Sie die Schweiz eines Tages verlassen.
Ihr Finanzkalender für das erste Jahr als Expat
Finanzielle Fristen in der Schweiz sind nicht gleichmäßig über das Jahr verteilt, sondern konzentrieren sich auf bestimmte Zeiträume. Wer ein Zeitfenster verpasst, muss oft zwölf Monate auf das nächste warten.
- Januar: Überprüfen Sie Ihr Einzahlungslimit für die Säule 3a für das laufende Jahr und richten Sie monatliche Daueraufträge ein, damit Sie im Dezember nicht unter Zeitdruck geraten.
- Frühjahr bis Mitte des Jahres: Überdenken Sie Ihre Einkommensprognose, insbesondere wenn Sie eine Gehaltserhöhung oder einen Bonus erhalten haben, und sammeln Sie Belege für steuerlich absetzbare Ausgaben, berufliche Aufwendungen, Kinderbetreuung und Weiterbildung.
- Herbst: Dies ist der Zeitpunkt, an dem Fiduciary-Berater in der Regel empfehlen, zu prüfen, ob ein Einkauf in die Pensionskasse (Säule 2) vor Jahresende sinnvoll ist. Es ist zudem der ideale Zeitraum, um größere Vermögensverkäufe oder -übertragungen aus steuerlichen Gründen zu planen.
- Jahresende: Schließen Sie alle absetzbaren Ausgaben ab, zahlen Sie den Maximalbetrag in Ihre Säule 3a ein, falls noch nicht geschehen, und prüfen Sie, ob Ihr Notgroschen nach einem Jahr mit Schweizer Lebenshaltungskosten immer noch drei bis sechs Monatsausgaben abdeckt.
Was sollten Expats vor einer Investition in Schweizer Immobilien wissen?
Der Immobilienkauf als Nicht-Schweizer ist nicht so einfach wie für Staatsbürger; die Regeln hängen stark von Ihrer Aufenthaltsbewilligung ab. Inhaber einer C-Bewilligung (Niederlassungsbewilligung) werden beim Immobilienkauf in der Regel wie Schweizer Staatsbürger behandelt. Inhaber einer B-Bewilligung und andere Personen unterliegen häufig den Beschränkungen der Lex Koller, insbesondere beim Kauf von Anlage- oder Ferienimmobilien anstelle eines Hauptwohnsitzes.
Neben den rechtlichen Voraussetzungen spielen auch die finanziellen Mechanismen eine entscheidende Rolle.
Immobilien wirken sich direkt auf Ihre Vermögenssteuer aus, da die Schweizer Kantone den steuerbaren Wert Ihres Eigenheims in die Berechnung Ihres Gesamtvermögens einbeziehen, nicht nur Ihr Anlageportfolio. Das sollten Sie vor dem Kauf durchrechnen und nicht erst, wenn der erste Steuerbescheid eintrifft. Und wenn Sie Immobilien gegen andere langfristige Anlagen abwägen, bedenken Sie, dass Schweizer Immobilien illiquide sind. Ein überstürzter Verkauf, sei es aufgrund eines Jobwechsels oder eines Umzugs ins Ausland, erfolgt selten zu Ihrem Wunschzeitpunkt oder zum gewünschten Preis.
Für Expats, die zur Miete wohnen, ist dies eine bewusste Entscheidung wert: Kaufen bindet Kapital und verringert die Flexibilität, aber Mieten bedeutet, dass Ihre Wohnkosten langfristig mit dem Markt steigen.
Wie das Schweizer Erbrecht die Nachlassplanung von Expats beeinflusst
Die Schweizer Erbregelungen können Expats unvorbereitet treffen, da sie nicht wie ein typisches Testament nach Common-Law funktionieren. Das Schweizer Recht sieht Pflichtteile vor, was bedeutet, dass ein Teil Ihres Nachlasses gesetzlich für nahe Angehörige – in erster Linie Ehepartner und Kinder – reserviert ist, unabhängig davon, was in Ihrem Testament steht. Sie können nicht einfach alles einer Wohltätigkeitsorganisation oder einem neuen Partner vermachen, wenn Sie Kinder mit einem gesetzlichen Anspruch haben.
Wenn Sie als Expat Vermögenswerte oder familiäre Bindungen in mehr als einem Land haben, führt dies zu echter Komplexität. Welches Erbrecht Anwendung findet, kann von Ihrer Staatsangehörigkeit, Ihrem gewöhnlichen Aufenthalt und manchmal von einer ausdrücklichen Wahl in Ihrem Testament abhängen. Seit 2013 erlaubt die Schweiz ausländischen Staatsangehörigen mit Wohnsitz in der Schweiz, durch eine spezielle Klausel in ihrem Testament das Erbrecht ihres Heimatlandes zu wählen. Dies muss jedoch korrekt und im Voraus aufgesetzt werden. Wenn Sie dies nicht regeln, gelten standardmäßig die Schweizer Pflichtteilsregeln.
Praktische Schritte, auf die es hier ankommt:
- Erstellen oder aktualisieren Sie Ihr Testament nach Ihrer Ankunft in der Schweiz. Gehen Sie nicht davon aus, dass ein im Ausland verfasstes Testament Ihr Schweizer Vermögen automatisch korrekt abdeckt.
- Entscheiden Sie explizit, ob Schweizer Erbrecht oder das Recht Ihres Heimatlandes gelten soll, und halten Sie dies rechtsgültig in Ihrem Testament fest.
- Wenn Sie Immobilien, Anlagen oder Konten in mehreren Ländern besitzen, stimmen Sie Ihre Nachlassplanung mit Beratern in der jeweiligen Jurisdiktion ab, da die Erbschaftssteuer je nach Kanton und Verwandtschaftsgrad zum Begünstigten stark variiert.
Versicherungen, die langfristigen Wohlstand wirklich schützen
Jenseits der obligatorischen Grundversicherung gibt es eine Handvoll Versicherungsentscheidungen, die das von Ihnen aufgebaute Vermögen tatsächlich schützen, anstatt nur alltägliche Risiken abzudecken.
Zusatzversicherungen erweitern den Schutz über die obligatorische Grundversicherung hinaus und sind sinnvoll für private Spitalzimmer, alternative Behandlungsmethoden oder Zahnbehandlungen, die nicht durch die Grundversicherung abgedeckt sind. Sie sind optional, sollten jedoch eher nach dem tatsächlichen Bedarf Ihrer Familie als aus Reflex abgeschlossen werden.
Lebensversicherungen, insbesondere wenn Angehörige von Ihrem Einkommen abhängig sind, schließen die Lücke, die Hinterlassenenleistungen der 1. und 2. Säule nicht vollständig abdecken – vor allem in den ersten Jahren, bevor Ihre Altersvorsorge Zeit hatte, zu wachsen. Risikolebensversicherungen sind in der Regel die kosteneffizienteste Lösung, ohne Kapital zu binden, wie es bei gemischten Lebensversicherungen oder fondsgebundenen Policen der Fall ist.
Erwerbsunfähigkeits- und Einkommensversicherungen sind für Expats wichtiger, als viele annehmen. Da Sie möglicherweise noch keine hohen Ansprüche aus der beruflichen Vorsorge erworben haben, kann eine langfristige Krankheit oder Verletzung Ihre Haushaltsfinanzen härter treffen als jemanden, der bereits jahrzehntelange Schweizer Pensionskassenbeiträge geleistet hat.
Privathaftpflichtversicherungen sind in der Schweiz üblich und im Verhältnis zum gebotenen Schutz kostengünstig. Sie decken alles ab, von versehentlichen Schäden am Eigentum des Vermieters bis hin zu Personenschäden, für die Sie haftbar gemacht werden können.
Bei all diesen vier Versicherungen geht es nicht darum, alles Mögliche zu versichern, sondern die spezifischen Lücken zu schließen, die durch Ihre Situation als neu angekommener Expat entstehen – diese unterscheiden sich meist von den Lücken, die ein langjähriger Einwohner der Schweiz hat.
Die gängigen Ratschläge setzen die falschen Prioritäten
Die meisten Leitfäden für Expats beginnen mit der Steueroptimierung: Maximieren Sie Ihre Säule 3a, modellieren Sie Ihre Vermögenssteuer, suchen Sie den perfekten Kanton. Alles nützlich, aber alles zweitrangig. Wenn Sie in Lausanne ohne stabiles Bankkonto, angemessene Versicherungen und Bargeld, auf das Sie innerhalb von 48 Stunden zugreifen können, ankommen, spielt keine Steuerstrategie eine Rolle, da Sie finanziell exponiert sind – völlig unabhängig vom Steuergesetz.
Die Recherche stützt hier konsequent eine andere Prioritätenliste, als die meisten Expats instinktiv verfolgen. Sorgen Sie zuerst für Compliance und Sicherheit: Bankwesen, Versicherungen, Notgroschen. Dann optimieren: Säule 3a, Wohnsitzplanung, kantonale Effekte. Dann wachsen: Investitionen, Renten, Immobilien. Der häufigste Fehler, auf den dieser Artikel hinweist, ist der direkte Sprung zur Optimierung, weil sich das anspruchsvoller anfühlt als die Eröffnung eines Bankkontos. Sobald man die Reihenfolge vor Augen hat, lässt sich dieser Fehler leicht vermeiden.
Holen Sie sich praktische Hilfe für Ihre Finanzen in Lausanne
Einige Firmen sind genau für die Situation konzipiert, die dieser Artikel beleuchtet hat: ein Expat, der versucht, Schweizer Renten, grenzüberschreitende Steuerfragen und Währungskonten ohne Finanzstudium oder zwanzig freie Stunden pro Woche zu verstehen. Im Gegensatz zu einem klassischen Bankberater, der Kunden einmal im Jahr sieht, kombinieren einige Firmen persönliche Beratung mit digitalen Tools wie dem Money Makeover Quiz. So können Ihre Säule-3a-Strategie, Ihr Anlageansatz und Ihre Rentenplanung auf Ihre tatsächliche Situation zugeschnitten werden, statt auf eine generische Vorlage. Akkreditierte Vermögensverwalter, die mit Kunden in der Schweiz und Europa arbeiten, verwalten CHF-, EUR- und USD-Konten – was wichtig ist, wenn Ihre Finanzen mehr als eine Währung umfassen.
Wenn Sie im Raum Lausanne ansässig sind und einen klaren nächsten Schritt suchen, beginnen Sie mit dem Vermögensverwaltungsservice von Marmot Finance in Lausanne, um zu sehen, wie ein maßgeschneiderter Plan für Ihre Situation aussehen könnte, oder erkunden Sie unseren Kernansatz der Vermögensverwaltung, um den Prozess vor einem ersten Gespräch zu verstehen.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
Da sich Regeln ständig ändern oder je nach Kanton variieren, sollten Sie direkt auf Primärquellen zurückgreifen, anstatt sich auf Zusammenfassungen aus zweiter Hand zu verlassen.
- Geld sparen in der Schweiz als Expat – Expatica
- OECD: Leitfaden zum Wohnsitz in der Schweiz
- Fiducompta: Steueroptimierung im Kanton Waadt (2026)
Empfohlen
- Finanzplanung für Expats in der Schweiz
- Vermögensverwaltung in Lausanne
- Optimierung der Schweizer Rente in Lausanne
- Grenzüberschreitende Finanzplanung in Zürich für internationale Fachkräfte











