Wo fängt man an, wenn man Sparen und Investieren in der Schweiz priorisieren möchte?
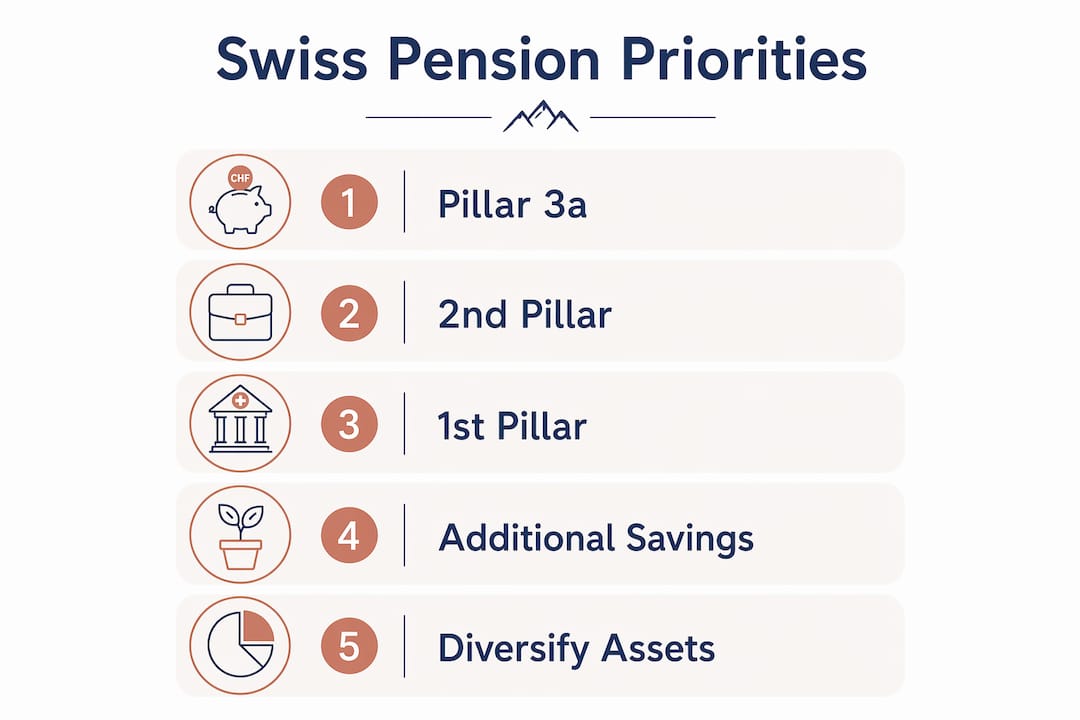
Der effektivste Ansatz ist simpel: Maximieren Sie zuerst Ihre Säule 3a-Beiträge, ziehen Sie danach freiwillige Einkäufe in die 2. Säule in Betracht und investieren Sie erst an dritter Stelle in freies Vermögen. Vor all dem ist ein zugänglicher Notgroschen, der drei bis sechs Monatsausgaben deckt, unverzichtbar.
- Schritt 1 — Zuerst der Notgroschen. Gelder der Säule 3a sind bis fünf Jahre vor der Pensionierung gebunden. Sie können sich in einer Krise nicht darauf verlassen, daher müssen liquide Ersparnisse Vorrang haben.
- Schritt 2 — Säule 3a maximieren. Der jährliche Höchstbetrag für die Säule 3a liegt 2026 bei 7.258 CHF; jeder eingezahlte Franken reduziert sofort Ihr steuerbares Einkommen, und Anlagegewinne innerhalb des Kontos sind von Einkommens-, Vermögens- und Verrechnungssteuern befreit.
- Schritt 3 — Freiwillige Einkäufe in die 2. Säule. Sobald die Säule 3a voll ausgeschöpft ist, sind freiwillige Einkäufe in Ihre Pensionskasse voll abzugsfähig, wobei das Kapital bis zur Pensionierung gebunden bleibt und die Verzinsung meist moderat ausfällt.
- Schritt 4 — Säule 3b und freies Investieren. Jenseits der Vorsorgesäulen bietet eine steuereffiziente Vermögensstrukturierung in freien Anlagen wie Aktien, ETFs oder Fonds Liquidität und Wachstumspotenzial ohne steuerliche Abzugsfähigkeit auf Bundesebene.
- Schritt 5 — Anpassung an Lebensphase und familiäre Umstände. Die Prioritäten verschieben sich erheblich, je nachdem, ob Sie Ihre Karriere aufbauen, Kinder erziehen, kurz vor der Pensionierung stehen oder ein Family Office verwalten.
Wie das Schweizer Drei-Säulen-System Ihre finanziellen Prioritäten bestimmt
Das Schweizer Drei-Säulen-System ist das Fundament jedes soliden Finanzplans. Zu verstehen, wie jede Säule funktioniert, entscheidet darüber, wo Ihr Geld am effizientesten arbeitet.
Die 1. Säule (AHV) ist staatlich organisiert und basiert auf dem Umlageverfahren: Beiträge der heutigen Erwerbstätigen finanzieren die aktuellen Rentner. Zusammen mit der 2. Säule soll sie für die meisten Arbeitnehmer etwa 60 % des Einkommens vor der Pensionierung ersetzen. Die 2. Säule ist für Arbeitnehmer mit einem Jahreslohn über 22.680 CHF obligatorisch, wobei die Beiträge ab dem 17. oder 18. Lebensjahr beginnen. Sie basiert auf einem Kapitaldeckungsverfahren, was bedeutet, dass Ihre Beiträge angelegt werden und als persönliches Alterskapital anwachsen.
Bei der 3. Säule zählt die individuelle Entscheidung am meisten. Die Säule 3a ist die steuerbegünstigte, gebundene Option. Aktienbasierte 3a-Strategien erzielten historisch gesehen jährlich 5–7 %, verglichen mit etwa 0,5–1,5 % auf einem Standard-3a-Sparkonto. Dies macht die Aktienquote innerhalb der 3a für jeden mit einem Zeithorizont von über zehn Jahren äußerst relevant. Die Säule 3b umfasst alle anderen freiwilligen privaten Ersparnisse und Investitionen. Sie bietet keine steuerliche Abzugsfähigkeit auf Bundesebene, obwohl bestimmte Kantone begrenzte Abzüge für spezifische Versicherungsprämien gewähren. Sie ist der natürliche Ort für Gelder, sobald die 3a-Limits ausgeschöpft sind.
Profi-Tipp: Eröffnen Sie mehrere Säule-3a-Konten statt nur eines. Auszahlungen werden als Einkommen zu einem reduzierten progressiven Satz besteuert; die Staffelung der Auszahlungen über separate Konten und verschiedene Steuerjahre reduziert die gesamte Steuerlast bei der Pensionierung erheblich.
Die Lebensphase spielt eine entscheidende Rolle. Frauen, die familienbedingt ihre Karriere unterbrechen, sammeln oft Vorsorgelücken in der 2. und 3. Säule an. Diese Lücken frühzeitig durch Nachzahlungen oder freiwillige Einkäufe zu schließen, ist besonders relevant für die Vermögensplanung von Frauen in der Schweiz. Für Familien verhindert die Koordination der Auszahlungen zwischen Ehepartnern über verschiedene Steuerjahre zudem eine unnötige Progression in höhere Steuerklassen. Kurz vor der Pensionierung verschiebt sich der Fokus von der Ansparphase hin zur Liquiditätsplanung und einer steuereffizienten Auszahlungsreihenfolge. Für Expats in der Schweiz ist das Verständnis der anwendbaren Säulen und der Entstehung von Vorsorgelücken ebenso dringlich.
Edelmetalle wie Palladium können ebenfalls eine Rolle bei der Diversifizierung des Altersvorsorgeportfolios innerhalb freier Anlagen spielen, gehören jedoch fest in die Kategorie der Säule 3b.
Marmot Finance: Spezialisierte Vermögensverwaltung für Frauen und Familien in der Schweiz
Marmot Finance ist der einzige FINMA-akkreditierte Vermögensverwalter in der Schweiz, der sich exklusiv an Frauen und Familien richtet. Während eine allgemeine Finanzberatung die Vorsorgeplanung oft als Checkliste behandelt, baut Marmot Finance Strategien auf Basis der tatsächlichen Lebensumstände jeder Kundin auf und kombiniert persönliche Beratung mit digitalen Tools, die auf Schweizer Vorsorgevorschriften und Steuerrecht abgestimmt sind.
Über 350 Frauen haben ihre Finanzpläne bereits mit der Unterstützung von Marmot Finance neu strukturiert. Ob es darum geht, eine Vorsorgelücke zu schließen, die 3a-Allokation zu optimieren oder freies Vermögen für langfristiges Wachstum zu strukturieren – der Ansatz ist immer spezifisch, nie generisch. Sprechen Sie mit einem Spezialisten, um eine persönliche Einschätzung Ihrer Vorsorge- und Investitionsprioritäten zu erhalten.
Wichtige Erkenntnisse
Sparen und Vorsorge in der Schweiz zu priorisieren bedeutet, zuerst die Säule 3a zu maximieren, dann freiwillige Einkäufe in die 2. Säule zu tätigen und erst danach in freies Vermögen zu investieren – immer erst, nachdem liquide Notreserven aufgebaut wurden.
Empfohlen
- Schweizer Vorsorgeoptimierung in Lausanne | Marmot Finance
- Schweizer Rentenoptimierung in Lausanne | Marmot Finance
- Beste Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Finanzplanung für Expats in der Schweiz | Marmot Finance