
Chart der Woche
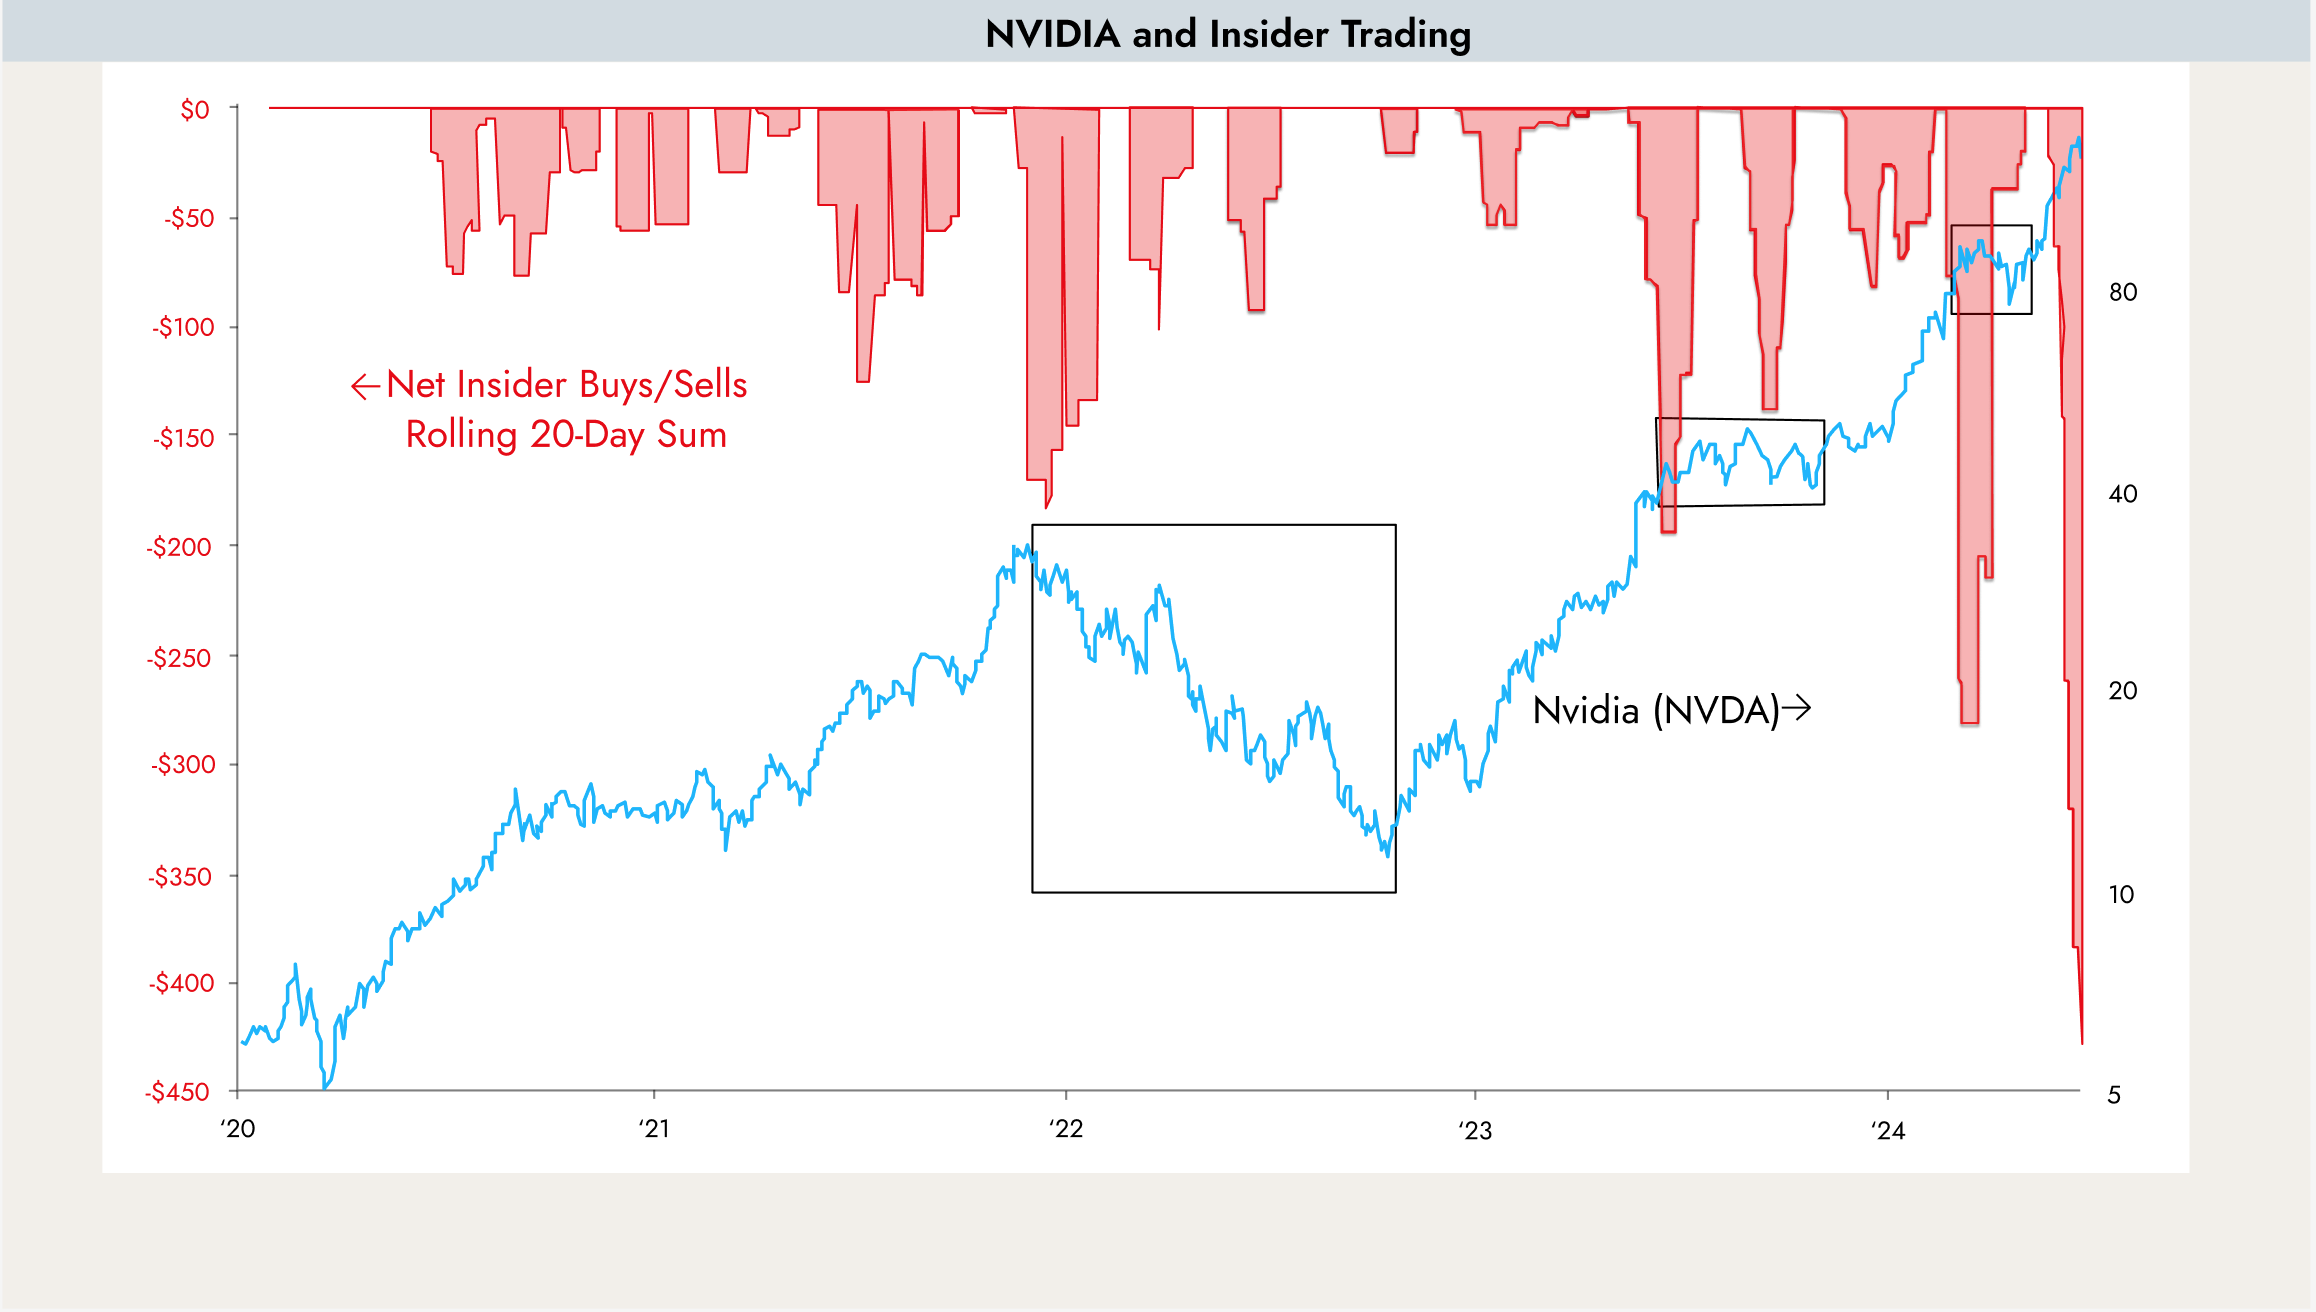
Der Chart zeigt die Kursentwicklung von NVIDIA (schwarze Linie) und in den roten Balken von oben nach unten das Volumen der Insiderverkäufe. Als Insider gelten laut SEC Direktoren, Führungskräfte oder andere Personen, die über wesentliche Informationen verfügen oder mehr als 10 % der Wertpapiere eines Unternehmens halten. Diese Personen sind verpflichtet, Käufe und Verkäufe von Aktien ihres eigenen Unternehmens bei der SEC zu melden; diese Offenlegungen werden öffentlich gemacht.
Zudem gibt es die sogenannte „Buyback Blackout Period“. Eine Blackout-Phase an den Finanzmärkten ist ein Zeitraum, in dem es Insidern untersagt ist, Aktien ihres Unternehmens zu kaufen oder zu verkaufen oder Änderungen an ihren Pensionsplänen vorzunehmen. Bei Unternehmensaktien wird eine solche Sperrfrist in der Regel vor der Veröffentlichung von Quartalszahlen verhängt. Bei Pensionsplänen tritt sie in Phasen auf, in denen wesentliche Änderungen vorgenommen werden.

Da wir uns dem Ende des zweiten Quartals nähern, beginnt nun für viele Aktien, einschließlich NVIDIA, die Blackout-Phase. Der Höhepunkt wird am 12. Juli erreicht (schwarze Balken), wenn fast 80 % aller Unternehmen sich in dieser Sperrfrist befinden. Deshalb mussten NVIDIA-Insider letzte Woche verkaufen, da sie sonst für fast einen Monat vom Verkauf ausgeschlossen gewesen wären.
Warum das wichtig ist
NVIDIA ist seit dem Höchststand am vergangenen Freitag um fast 20 % gefallen. Ist das die Trendwende? Die Juni-Optionen auf NVIDIA liefen am Freitag aus. Die Daten zeigen, dass die meisten Anleger diese Positionen nicht verlängert haben, was bedeutet, dass sie ihre aggressiven Wetten auf NVIDIA aufgelöst haben und nicht mehr an weitere Kursgewinne glauben.
Zusätzlich sorgen, wie oben beschrieben, die rekordhohen Verkäufe durch NVIDIA-Insider für Bedenken.
Es besteht eine recht hohe Wahrscheinlichkeit, dass die NVIDIA-Rallye vorübergehend abgebremst wurde und nun eine Konsolidierungsphase von 1–2 Monaten folgen könnte.
Positionierung und Erwartungen institutioneller Investoren
Die Bank of America führt jeden Monat eine Umfrage unter den größten institutionellen Investoren durch. Institutionelle Anleger sind für mehr als 50 % des Handelsvolumens am US-Aktienmarkt verantwortlich. Deshalb ist es sehr interessant zu sehen, wie sie positioniert sind und welche Pläne sie verfolgen. Dies wird den Markt in den kommenden Wochen beeinflussen.

Hier wurden große institutionelle Investoren gefragt, wo sie die größten Risiken (Tail Risks) für die kommenden Monate sehen. Die Sorgen vor einer steigenden Inflation sind zwar zurückgegangen, bleiben aber das größte Sorgenkind.
Geopolitische Risiken und die US-Wahlen haben an Bedeutung gewonnen.

Der Chart zeigt die Inflationsentwicklung von 1966 bis 1982 (schwarze Linie) und seit 2014 (blaue Linie). Die beiden Zeiträume weisen viele Ähnlichkeiten auf, weshalb sie miteinander verglichen werden. Bisher ist die Inflationsentwicklung in den USA sehr vergleichbar. Sollte sich dieses Muster fortsetzen, könnte die Inflation ab 2025 wieder stark ansteigen. Momentan ist dies jedoch noch nicht zu beobachten, und es ist nicht ganz klar, woher eine solch starke Inflation kommen sollte. Mögliche Treiber könnten geopolitische Konflikte sein, die sich auf die Ölpreise auswirken, oder ein Ungleichgewicht zwischen Angebot und Nachfrage bei Rohstoffen.
Derzeit ist die Inflation in den USA und Europa rückläufig, aber das Risiko einer erneuten Beschleunigung der Inflation bleibt bestehen und sollte genau beobachtet werden.
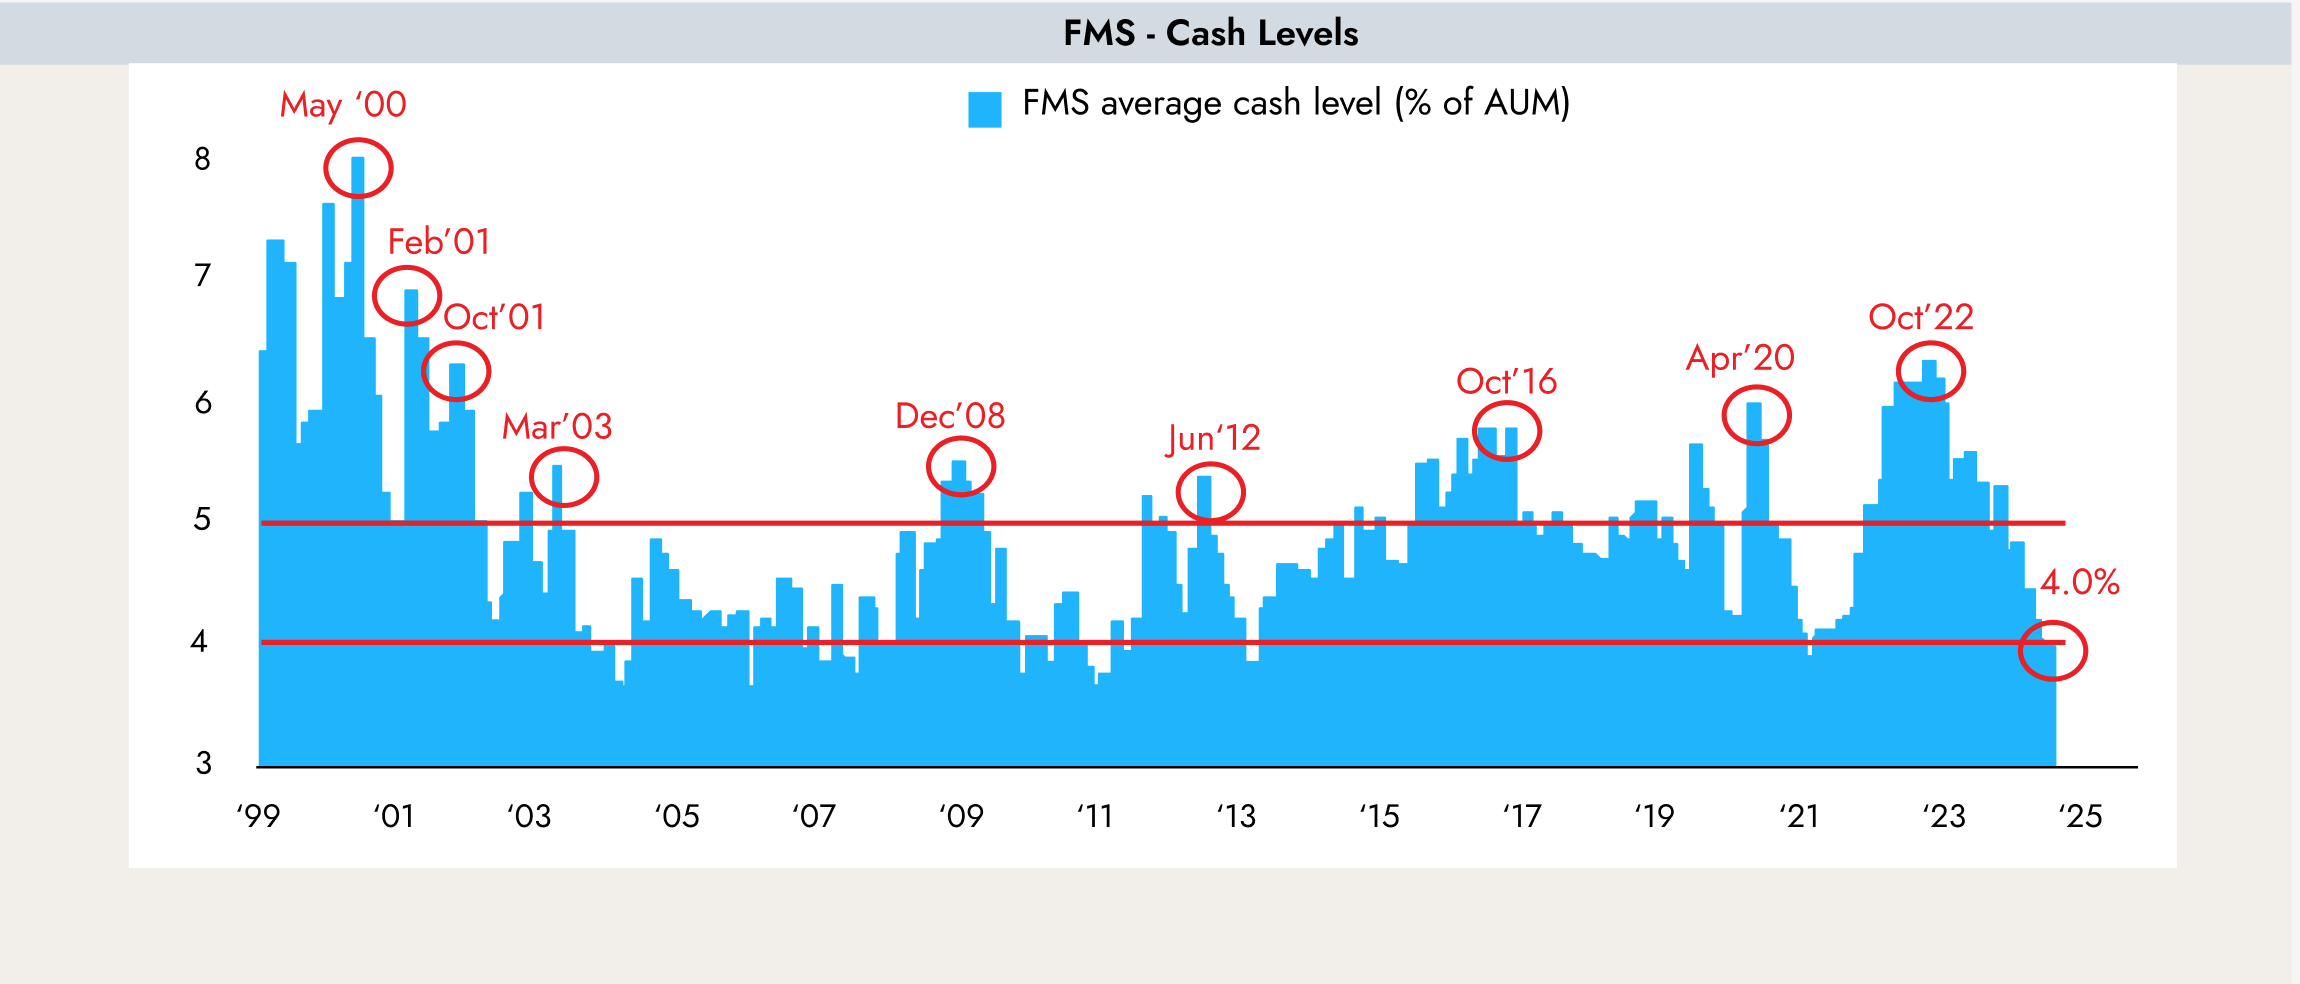
Für diese Grafik wurden institutionelle Anleger zum prozentualen Anteil von Barmitteln in ihren Portfolios befragt. Mit 4 % liegen die Cash-Bestände nahe an historischen Tiefstständen. Das bedeutet, dass selbst bei positiven Wirtschaftsnachrichten kaum noch Kaufkraft bei Großanlegern vorhanden ist. Positive Nachrichten dürften sich daher weniger stark auf die Märkte auswirken als negative. Dies sind oft Situationen, in denen eine Trendwende oder Konsolidierung bevorstehen könnte.

Die Grafik stammt aus einer Umfrage von J.P. Morgan, einer der größten US-Banken, unter ihren Kunden. Diese wurden gefragt, ob sie planen, ihr Aktienengagement in den kommenden Wochen zu erhöhen. Mit 17 % ist der Wert so niedrig wie zuletzt im August 2023. Damals folgte eine Marktkorrektur von 10–15 %. Eine ähnliche Entwicklung könnte uns in den nächsten Wochen bevorstehen.
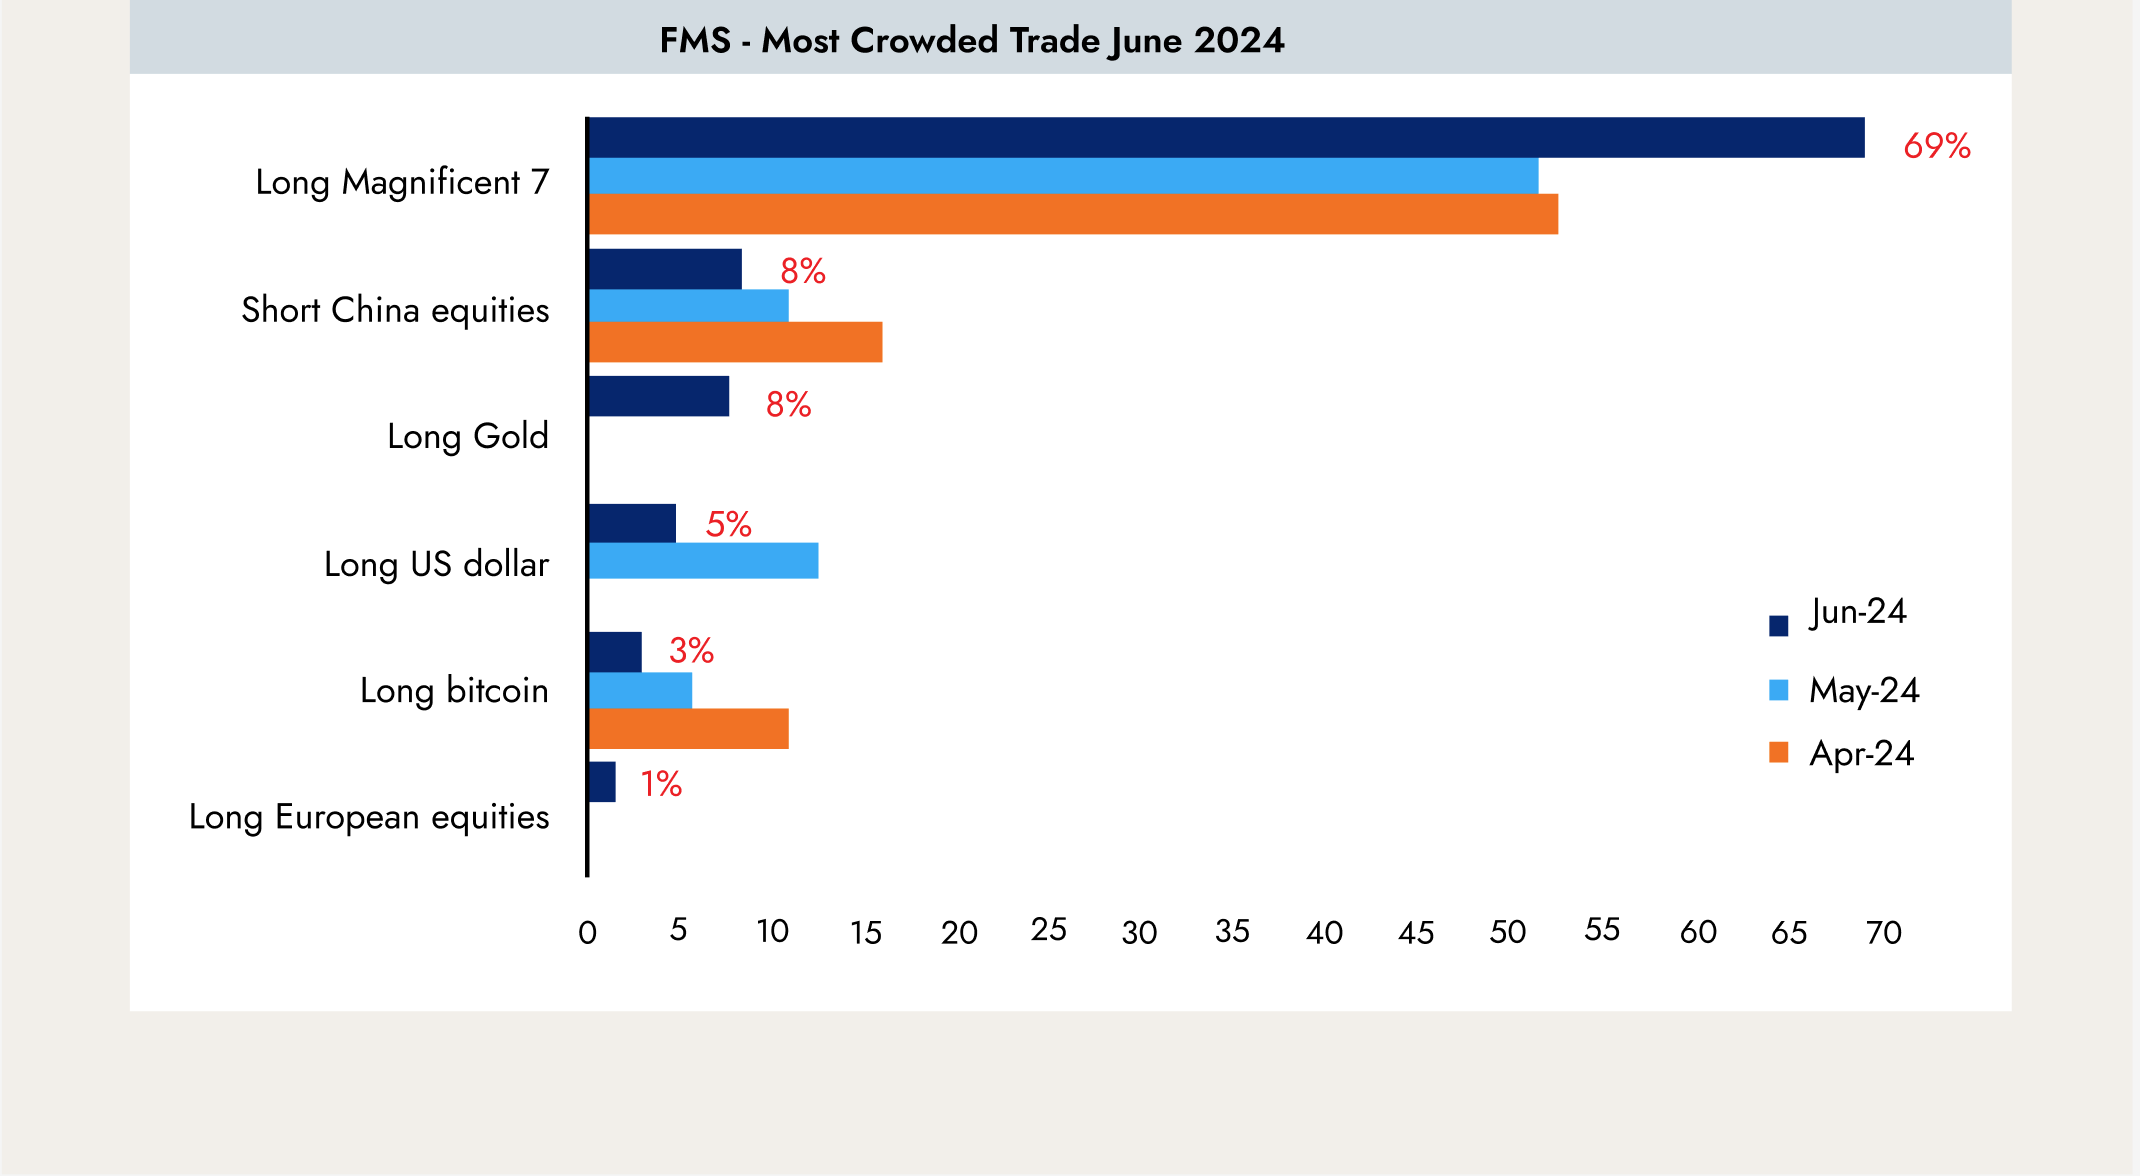
Abschließend noch eine Frage aus der Umfrage der Bank of America unter den größten institutionellen Anlegern. Sie wurden gefragt, wo sie den größten „Crowded Trade“ sehen – also die Anlageklassen, in denen zu viele Investoren positioniert sind, wodurch die Bewertungen nicht mehr attraktiv sind.
Auch im Juni bleibt die am häufigsten genannte Anlageklasse bzw. das Anlagethema die „Magnificent 7“-Aktien (Apple, Microsoft, Google, Facebook, Amazon, Tesla und NVIDIA). Es ist daher unwahrscheinlich, dass große institutionelle Anleger deutlich mehr Kapital in diese Aktien umschichten werden. Damit schließt sich der Kreis zum ersten Thema. Eine Konsolidierung bei NVIDIA erscheint wahrscheinlicher als neue Allzeithochs.












