
Chart der Woche
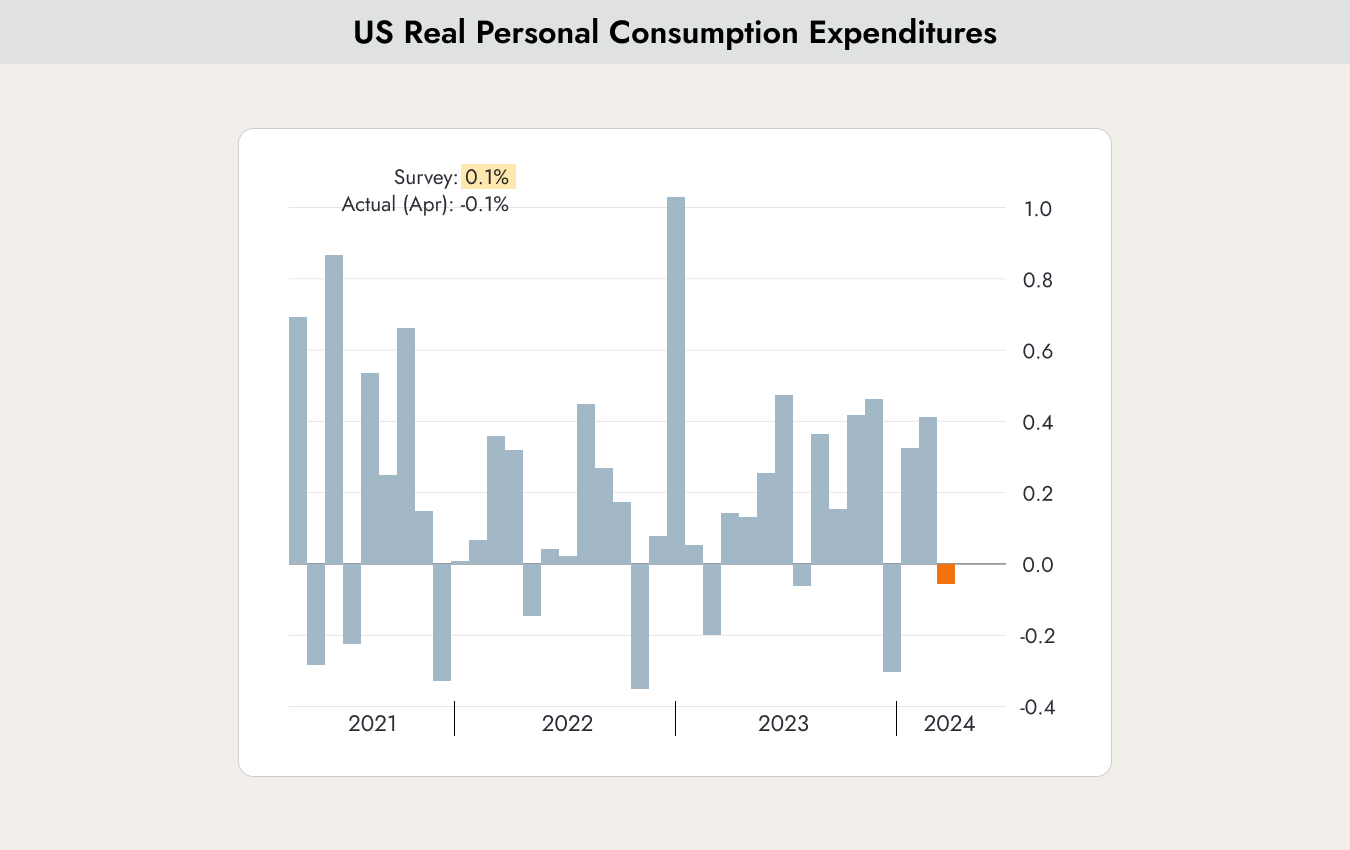
Das Diagramm zeigt die monatliche Veränderung der US-Konsumausgaben. Für April wurde ein Anstieg von 0,1 % erwartet, doch letzte Woche wurde stattdessen ein Rückgang von 0,1 % gemeldet.
Gleichzeitig wurden Ende Mai die Kern-PCE-Inflationsdaten für April veröffentlicht, die zeigen, dass sich der Preisdruck zwar stabilisiert, aber hartnäckig bleibt.
Warum das wichtig ist
Das gemischte Bild setzt sich fort, genau wie in den Vormonaten. Positive und negative Wirtschaftsdaten halten sich die Waage. Der anhaltende Rückgang der Inflation ist eine hervorragende Nachricht, doch der Rückgang der Konsumausgaben ist ein negatives Signal.
In Marktphasen wie diesen ist es wichtig, einen langfristigen Plan zu haben und sich nicht von einzelnen Nachrichtenereignissen davon abbringen zu lassen. Unser langfristiges Modell sieht wie folgt aus:
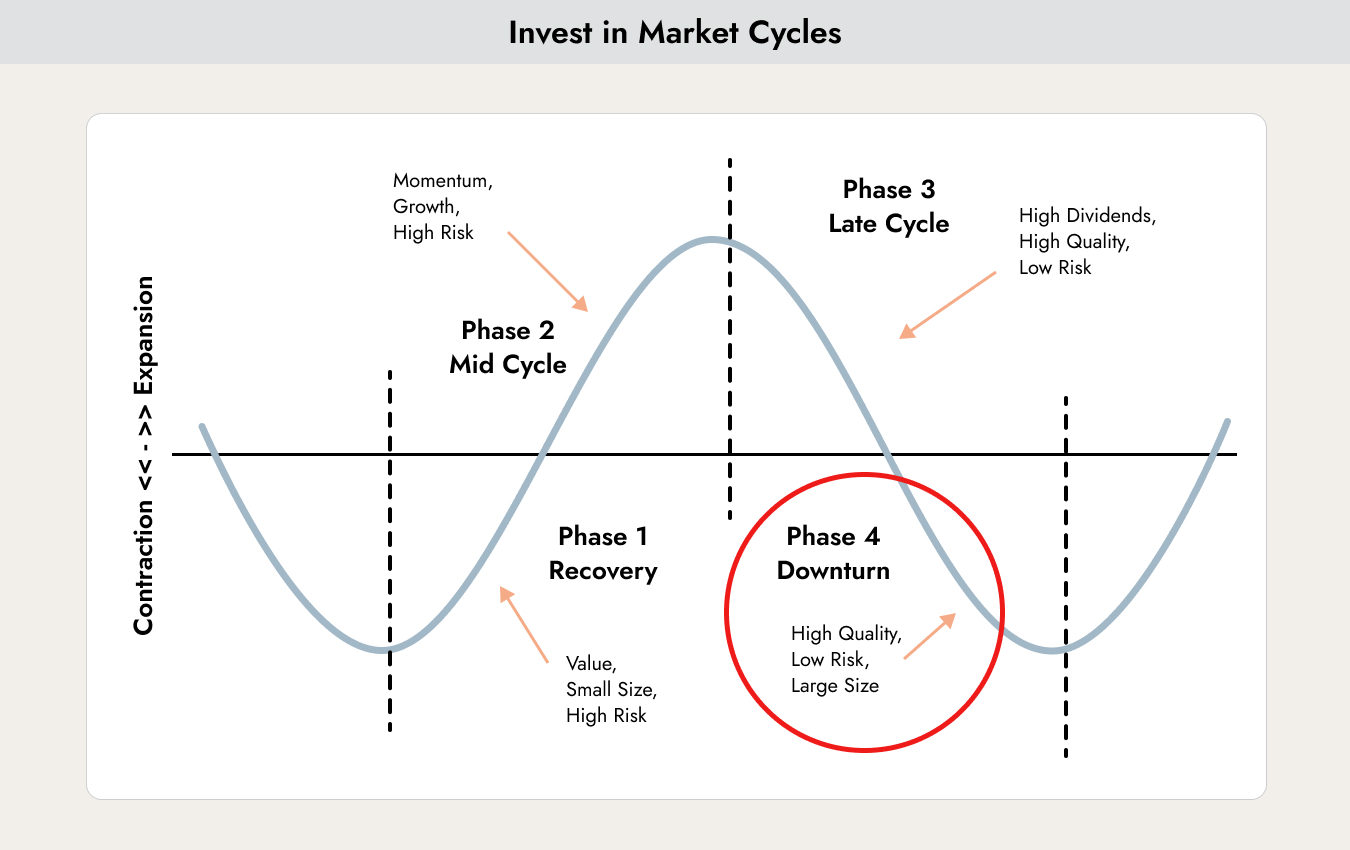
Wir gehen davon aus, dass wir uns derzeit in Phase 4 des langfristigen Finanzmarktzyklus befinden. Das Modell wechselt erst mit der ersten Zinssenkung, die derzeit für Herbst 2024 erwartet wird, in Phase 1. Die Wirtschaftsdaten der letzten Woche sind nicht signifikant genug, um unsere Position im langfristigen Finanzmarktzyklus zu verändern, weshalb wir auf diese Art von Nachrichten nicht reagieren.
Negative Frühindikatoren für die wirtschaftliche Entwicklung
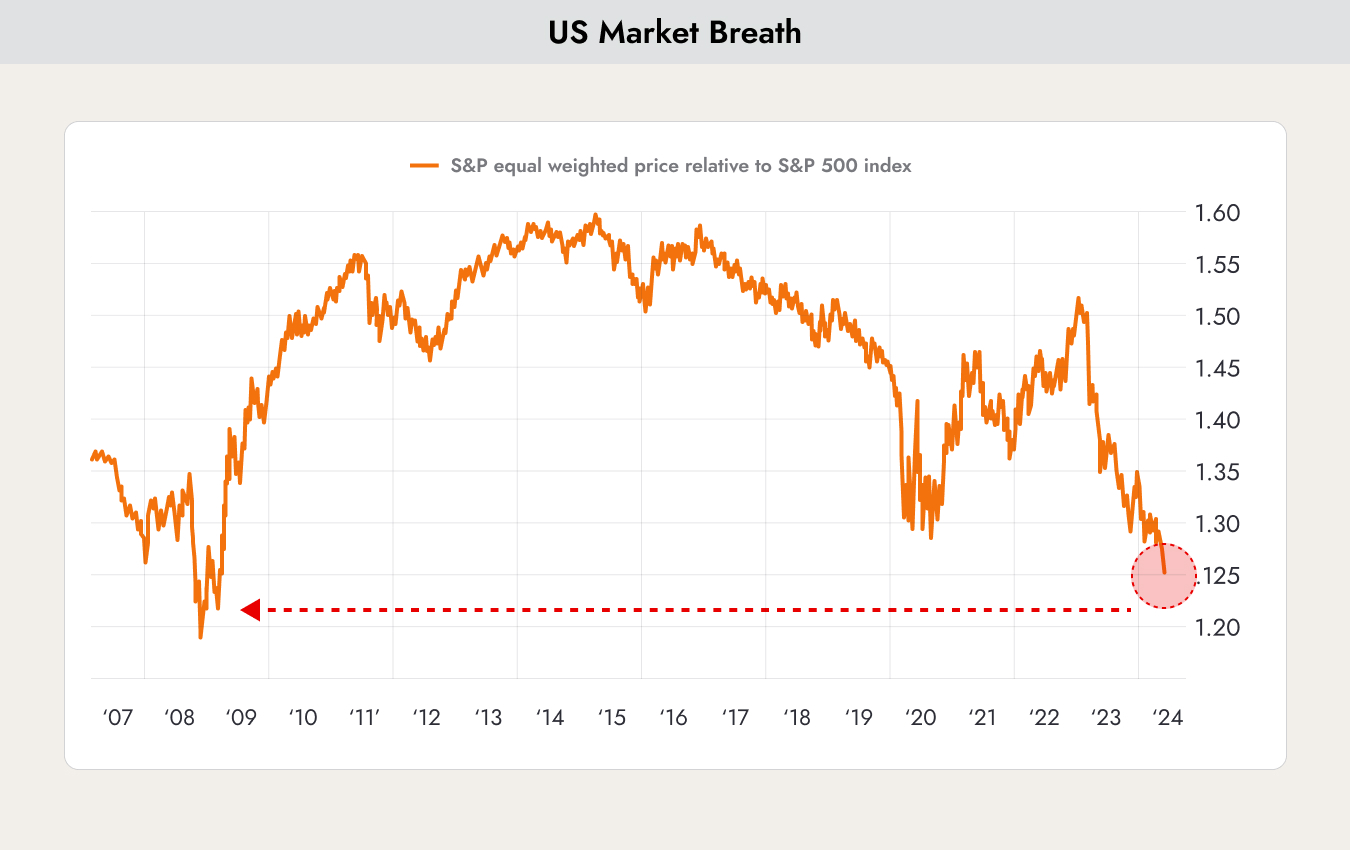
Das Diagramm zeigt die relative Wertentwicklung des nach Marktkapitalisierung gewichteten S&P 500 im Vergleich zu einem gleichgewichteten S&P 500-Index seit 2007.
Bei einem gleichgewichteten Index hat jede Aktie im Index das gleiche Gewicht, unabhängig von ihrer Marktkapitalisierung. Der S&P 500 hingegen ist ein nach Marktkapitalisierung gewichteter Index, was bedeutet, dass größere Unternehmen ein höheres Gewicht im Index haben als kleinere.
Das Diagramm zeigt, dass die gleichgewichtete Version in letzter Zeit deutlich schlechter abgeschnitten hat als der Standardindex. Dies deutet darauf hin, dass eine kleine Handvoll Mega-Cap-Aktien die durchschnittliche Aktie im Index massiv übertrifft. Dies ist ein Zeichen für eine schwache Marktbreite.
Marktbreite bezieht sich auf die Anzahl der Aktien, die an einer Marktbewegung teilnehmen. In einem Bullenmarkt mit großer Marktbreite steigen viele Aktien im Preis. In einem Bullenmarkt mit schwacher Marktbreite steigt nur eine geringe Anzahl von Aktien.
Eine schwache Marktbreite, die fast so niedrig ist wie während der Finanzkrise 2007, kann Anlass zur Sorge geben, da sie signalisieren könnte, dass sich ein Bullenmarkt seinem Ende nähert. Wenn nur eine Handvoll Aktien den Markt nach oben treibt, nehmen weniger Aktien an der Rallye teil. Dies könnte darauf hindeuten, dass dem Markt die Dynamik ausgeht.
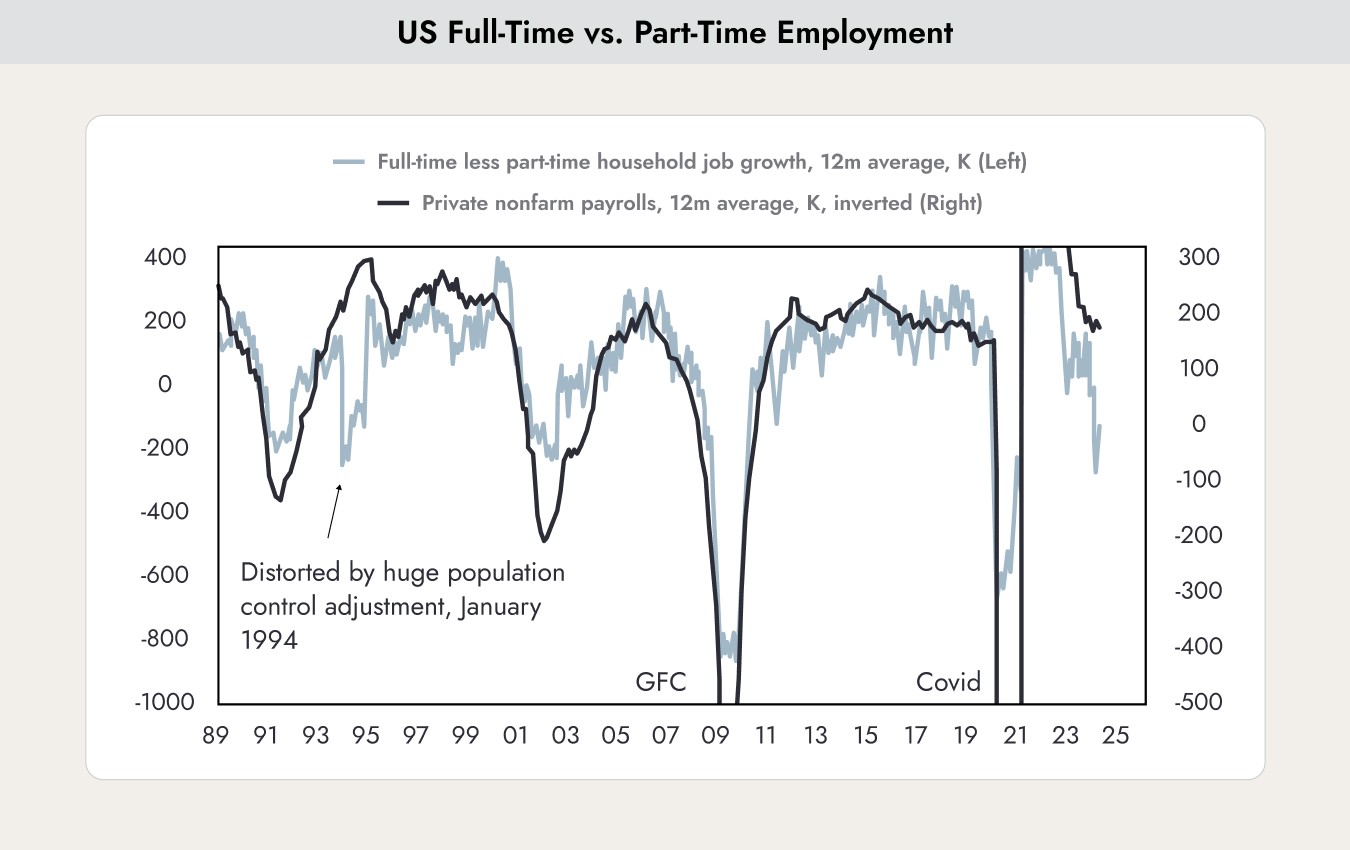
Das Diagramm zeigt das Verhältnis zwischen Vollzeit- und Teilzeitstellen (hellblaue Linie). Die sinkende Linie deutet darauf hin, dass der Anteil der Teilzeitstellen zunimmt. Es ist deutlich zu erkennen, dass die Linie in Rezessionsphasen (Finanzkrise und COVID-19) stark nach unten tendiert. Das bedeutet, dass die Anzahl der Teilzeitstellen stärker zugenommen hat als die der Vollzeitstellen.
Finanzanalysten sehen in der Zunahme von Teilzeitstellen gegenüber Vollzeitstellen ein Anzeichen für eine schwächelnde Wirtschaft. Dafür gibt es zwei Hauptgründe:
- In Zeiten wirtschaftlicher Abschwünge reduzieren Unternehmen eher die Arbeitszeiten, anstatt Mitarbeiter vollständig zu entlassen. Dies ermöglicht es ihnen, die Lohnkosten zu senken, ohne die mit Entlassungen verbundenen Abfindungskosten tragen zu müssen.
- Arbeitnehmer sind möglicherweise gezwungen, Teilzeitstellen anzunehmen, weil sie keine Vollzeitbeschäftigung finden können.
Historisch gesehen war dies schon immer ein Frühindikator für einen Rückgang der Vollbeschäftigung.
Beide Diagramme erhöhen unserer Ansicht nach die Wahrscheinlichkeit, dass wir einen wirtschaftlichen Abschwung oder eine Rezession erleben werden, während die verzögerten Auswirkungen des jüngsten Zinserhöhungszyklus – eines der schnellsten und steilsten in der Geschichte – weiterhin in der Wirtschaft durchschlagen.
Ist jetzt der richtige Zeitpunkt, um in China zu investieren?
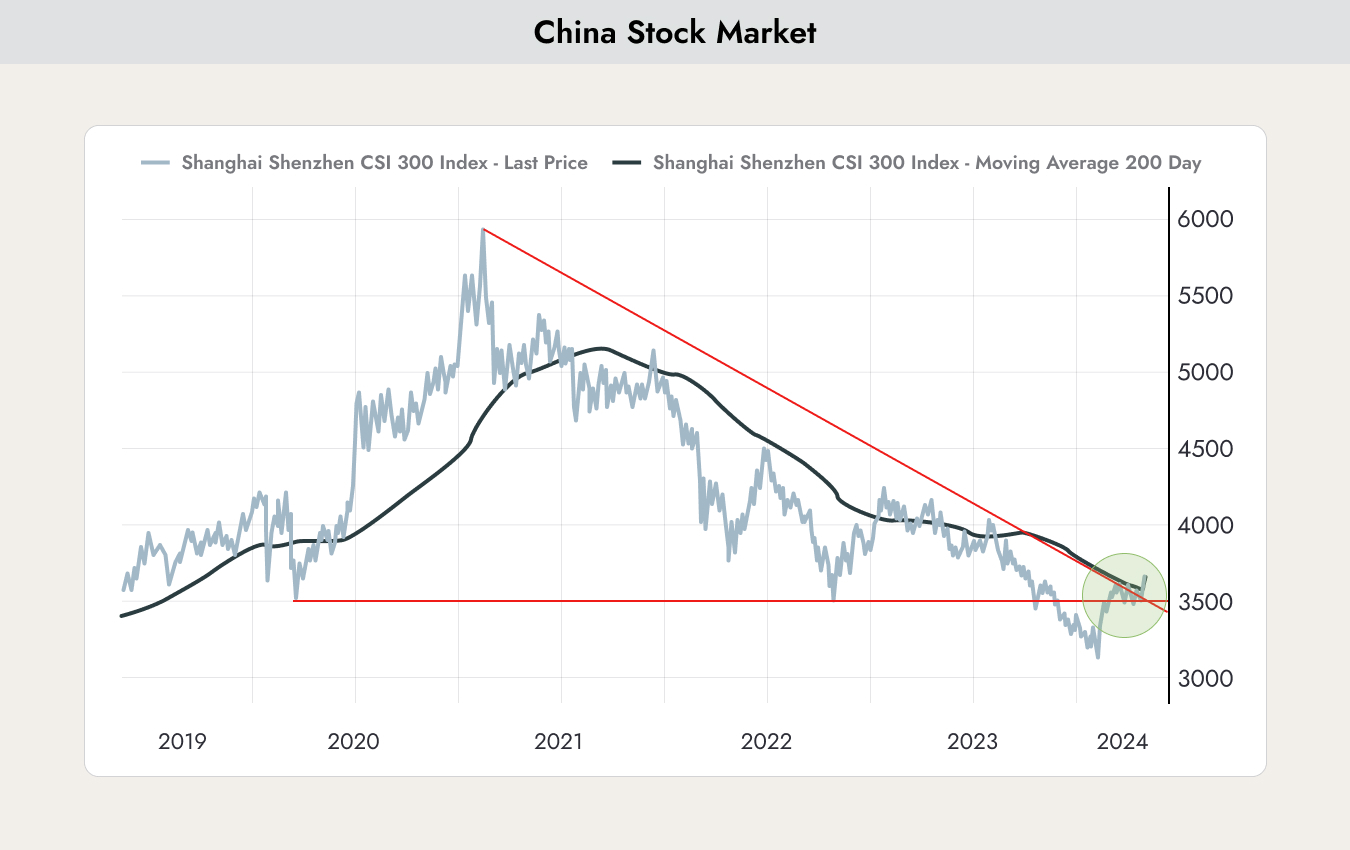
Seit seinem Höchststand im Januar 2021 hat der chinesische Aktienmarkt (oben dargestellt anhand des Shanghai Shenzhen Stock Index) fast 40 % an Wert verloren. Seit seinem Tiefpunkt im Januar 2024 hat sich der chinesische Aktienmarkt jedoch bereits um 20 % erholt. Ist nun die Zeit gekommen, wieder in China zu investieren?
Die Performance chinesischer Aktien war in den letzten Jahren aus folgenden Gründen schwach:
- Chinas strikte COVID-Politik hat die Wirtschaft erhebliches Wachstum gekostet. Zudem blieb die erwartete Erholung nach der Pandemie, ähnlich wie sie in den meisten westlichen Ländern stattfand, aus.
- Die Immobilienkrise ist noch immer nicht überstanden und hat das Konsumverhalten der Bevölkerung maßgeblich verändert.
- COVID hat die Herausforderungen übermäßig komplexer globaler Lieferketten offengelegt. Dies hat in den Industrienationen zu einem Trend zum Onshoring geführt, bei dem Produktionskapazitäten näher an die heimischen Märkte verlagert werden. Ausländische Direktinvestitionen aus Industrieländern in China sind deutlich zurückgegangen.
- China hat zunehmend in den freien Markt eingegriffen und die Geschäftsmöglichkeiten ganzer Branchen eingeschränkt. Dies hat viele ausländische Investoren abgeschreckt.
- Die wachsende Rivalität zwischen den USA und China. Vor wenigen Wochen hat Biden den Handelskrieg durch die Einführung von 100-prozentigen Importzöllen auf Elektrofahrzeuge neu entfacht. Sollte Trump erneut zum Präsidenten gewählt werden, dürften die Spannungen noch weiter zunehmen.
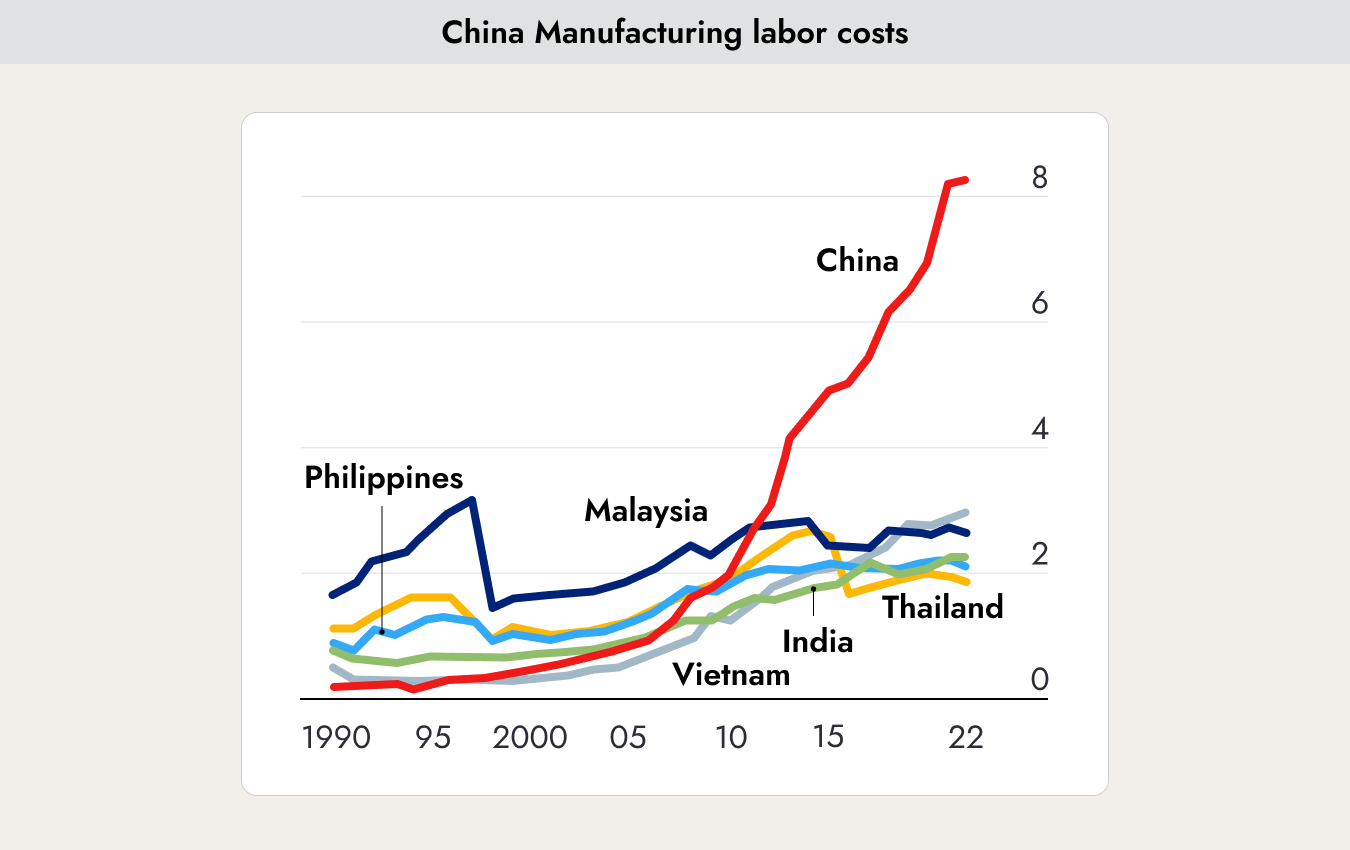
Das Diagramm verdeutlicht einen weiteren Grund, warum Unternehmen China nicht mehr als Produktionsstandort wählen. Es zeigt den Anstieg der Lohnstückkosten im verarbeitenden Gewerbe in China, gemessen in USD pro Stunde. China ist kein Land mehr, in dem Waren kostengünstig produziert werden können.
DENNOCH ist China gemessen am nominalen BIP die zweitgrößte Volkswirtschaft der Welt (und die größte nach Kaufkraftparität) und nimmt bei der globalen Innovation einen hohen Stellenwert ein. Es ist zwar unwahrscheinlich, dass China die USA und Europa in naher Zukunft als größte Volkswirtschaften der Welt überholen wird, aber es bietet dennoch Chancen für Investoren.
Da bereits eine Vielzahl negativer Nachrichten eingepreist ist, ist es durchaus möglich, dass der CSI 300 seinen Tiefpunkt bereits erreicht hat. Investitionen in China erfordern jedoch viel Geduld, und die Volatilität dürfte hoch bleiben.
China ist nicht gleich ein Markt. Es gibt drei verschiedene Märkte für chinesische Aktien:
- H-Aktien: Aktien chinesischer Unternehmen, die in Hongkong gehandelt werden. Die Börse in Hongkong hat deutlich strengere Compliance-Anforderungen, und nur chinesische Unternehmen mit den höchsten Standards in Bezug auf Compliance und Unternehmensführung können dort gelistet werden. Dies bietet Anlegern mehr Sicherheit. Viele der in Hongkong notierten Unternehmen sind jedoch stark exportorientiert.
- ADRs: Aktien chinesischer Unternehmen, die an einer US-Börse notiert sind. Diese Unternehmen wären bei einem eskalierenden Handelskonflikt zwischen den USA und China wahrscheinlich als Erste betroffen. Es gibt keinen ETF für dieses Segment, aber Einzelaktien können erworben werden.
- A-Aktien: Aktien chinesischer Unternehmen, die an lokalen Börsen in China notiert sind. Dieser Markt umfasst viele kleinere inländische Firmen, die nur innerhalb der lokalen Wirtschaft tätig sind. Im Falle eines Handelskonflikts könnten einige dieser Unternehmen sogar profitieren, wenn Importe ausländischer Produkte eingeschränkt werden. Wir sehen derzeit die besten Chancen in diesem Segment.
Fazit: Der chinesische Aktienmarkt scheint sich zu stabilisieren. Nach einem Wertverlust von fast 40 % scheinen die meisten negativen Nachrichten bereits eingepreist zu sein. Dennoch ist weiterhin Geduld gefragt. Es ist unwahrscheinlich, dass China 2024 neue Allzeithochs erreicht. Insbesondere der Handelskonflikt mit den USA dürfte weiterhin für periodische Rückschläge sorgen.












