
Chart der Woche
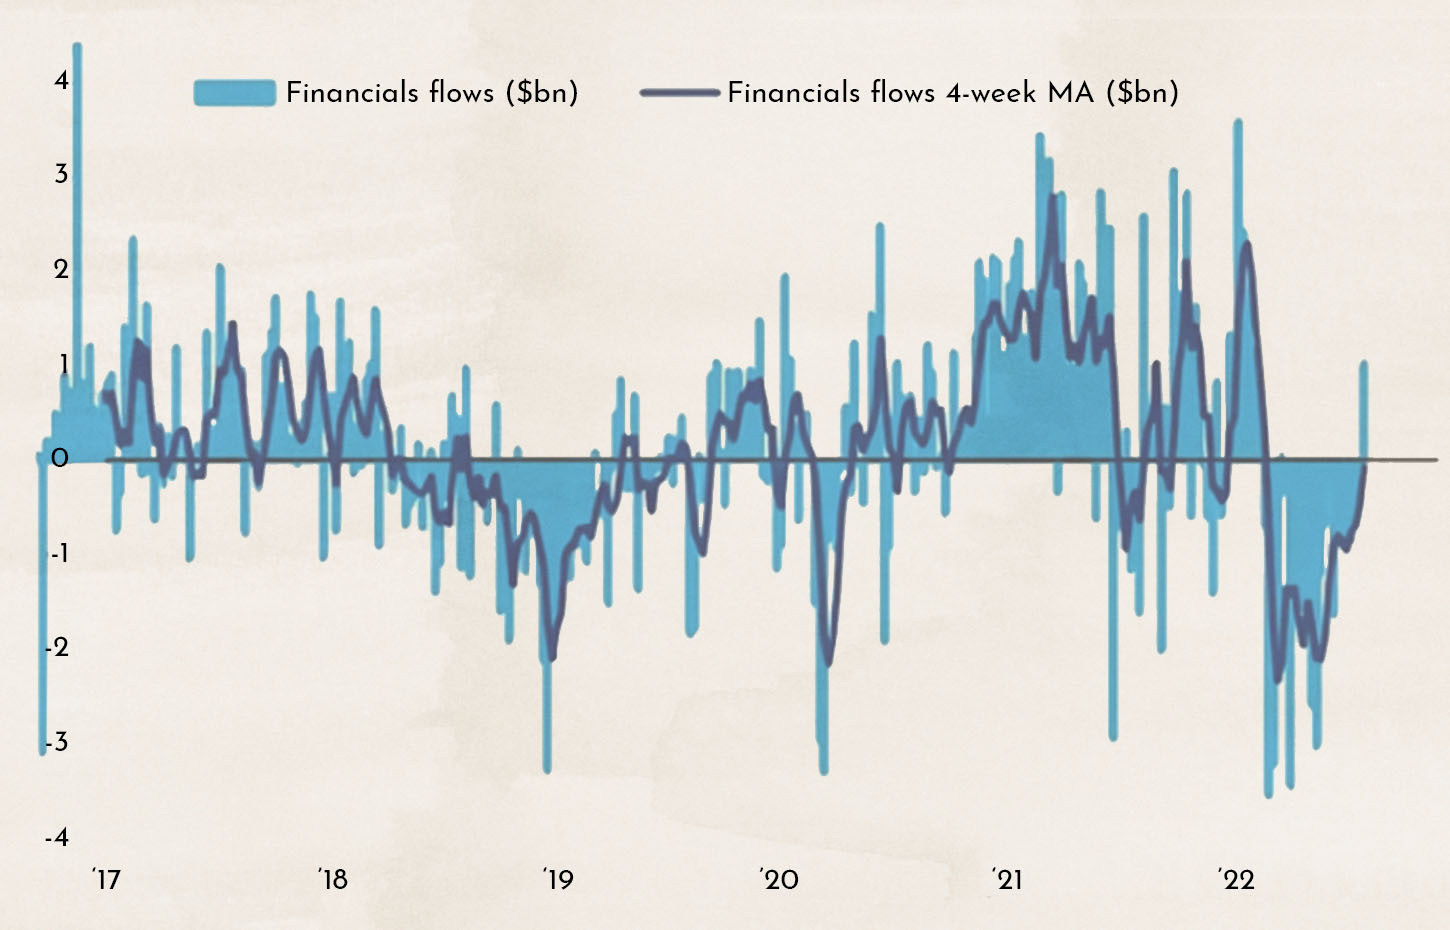
Der Chart zeigt, wie viel Geld wöchentlich in den Aktienmarkt fließt. In den letzten Monaten war dieser Wert negativ, was bedeutet, dass mehr verkauft als gekauft wurde. Letzte Woche hat sich dieser Trend umgekehrt.
Warum das wichtig ist
Trotz des ganzen Fachjargons an der Börse ist das Grundprinzip eigentlich recht simpel. Wenn mehr Leute kaufen als verkaufen, steigt der Markt; wenn mehr Leute verkaufen als kaufen, fällt er.
Wenn es gelingt, das Kaufverhalten der Anleger vorherzusagen, kann dies helfen, Kursbewegungen teilweise zu prognostizieren.
Normalerweise folgt das Anlegerverhalten bestimmten Trends. Es gibt selten eine Woche mit massiven Käufen, gefolgt von einer Woche mit massiven Verkäufen. Momentan sehen wir eine starke Dynamik auf der Käuferseite. Nach Wochen mit überraschend hohen Verkaufsvolumina war der Markt entsprechend überverkauft. Der positive Trend dürfte noch einige Wochen anhalten.
Stabile Börse trotz Taiwan-Unsicherheit
Überraschenderweise war der Taiwan-Konflikt an der Börse kein großes Thema. Marktteilnehmer halten einen tatsächlichen Angriff Chinas auf Taiwan für unwahrscheinlich. Diese Haltung ist nicht risikofrei. Viele hielten auch einen Einmarsch Russlands in die Ukraine für unrealistisch.
Der Großteil der weltweiten Computer- und Smartphone-Chips stammt aus Taiwan. Ein chinesischer Angriff würde auch China selbst unter Druck setzen. China importiert mehr Chips als Öl. Zudem steht Xi Jinping politisch unter Druck. Die Immobilienkrise, in der weite Teile der Mittelschicht ihr gesamtes Vermögen verloren haben, die Null-COVID-Politik und eine Jugendarbeitslosigkeit von 18 % machen seine dritte Wiederwahl als Präsident keineswegs sicher. Dies mag ein Grund für die aktuellen Drohungen sein – ein äußerer Feind kann das Land einen –, aber auch ein Grund, jetzt nicht zuzuschlagen. Wirtschaftssanktionen, ähnlich denen gegen Russland, würden China zu einem ungünstigen Zeitpunkt treffen, an dem das Land bereits geschwächt ist.
Der Haupttreiber für die positive Marktstimmung waren die vielen starken Unternehmensberichte (oder besser gesagt: Ergebnisse, die weniger schlecht ausfielen als befürchtet). Die meisten Unternehmen konnten die Erwartungen erfüllen oder übertreffen. Momentan gibt es keine klaren Anzeichen für eine Rezession.

Der Chart zeigt die Entwicklung der Gesamtzahl der Beschäftigten in den USA außerhalb der Landwirtschaft (Nonfarm Payrolls). Jobs in der Landwirtschaft sind stark schwankend und saisonabhängig, weshalb sie in der Statistik meist ausgeklammert werden.
Der Arbeitsmarktbericht dieser Woche wurde mit Spannung erwartet. Im Juli wurden erneut zahlreiche neue Stellen geschaffen. Alle durch die COVID-Krise verlorenen Arbeitsplätze sind nun wiederhergestellt.
Die kommende Börsenwoche wird voraussichtlich von der Veröffentlichung der Erzeugerpreise geprägt sein. Am Donnerstag wird der Verbraucherpreisindex (VPI) für Juli veröffentlicht. Erwartet wird ein moderater Anstieg von 0,3 % (nach +1,3 % im Juni). Für den Kernwert (ohne Energie und Lebensmittel) wird ein Anstieg von 0,6 % erwartet (nach 0,7 % im Juni).
Es wird also mit einer Wachstumsverlangsamung gerechnet. Dies wird auf sinkende Erzeugerpreise zurückgeführt.

Der Chart zeigt die Entwicklung der Erzeugerpreise in den USA (grün, ISM-Index) und der Verbraucherpreise (weiß, VPI). Die Erzeugerpreise verlieren an Dynamik, und mit einer gewissen Verzögerung sollten daher auch die Verbraucherpreise beginnen, nach unten zu korrigieren. Die anhaltenden Störungen durch den Ukraine-Krieg und die fortbestehenden Ungleichgewichte in den globalen Lieferketten bleiben jedoch erschwerende Faktoren.
Ein weiterer Grund für unseren aktuellen Optimismus ist, dass viele Marktteilnehmer derzeit entweder gar nicht oder nur geringfügig investiert sind.
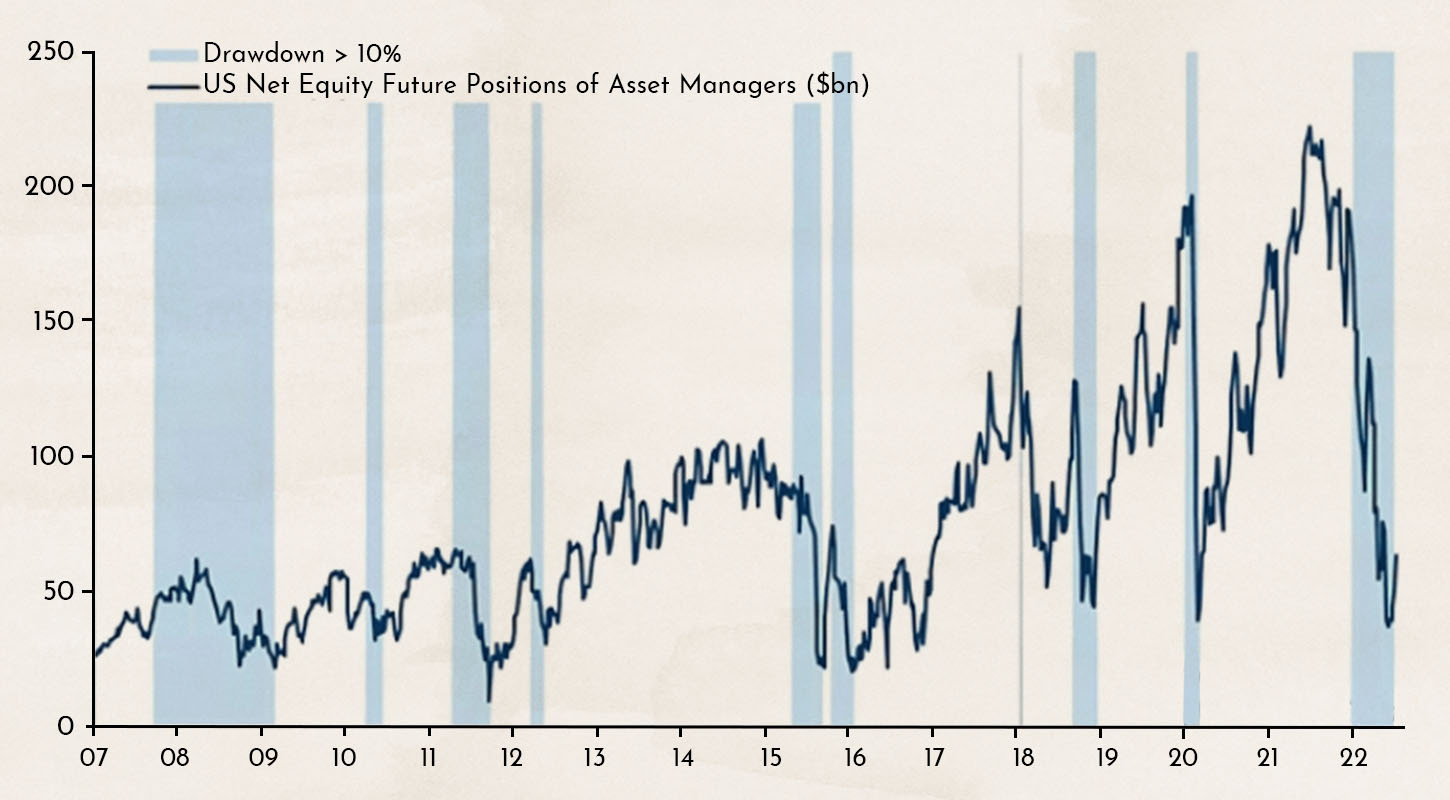
Die Grafik zeigt die Netto-Positionierung institutioneller Anleger. Sie berücksichtigt alle Derivatepositionen (Futures und Optionen), bei denen Anleger „long“ sind und auf steigende Märkte spekulieren, abzüglich aller „Short“-Positionen, bei denen auf fallende Kurse gewettet wird.
Der Wert ist so niedrig wie seit Langem nicht mehr. In der Vergangenheit folgten auf solch niedrige Stände häufig eine Trendwende und steigende Börsenkurse.
Wie lange hält die Erholung von Wachstumsaktien noch an?
Der von Cathie Wood aufgelegte ARK Innovation Fund ist vielen ein Begriff. Er gilt als Paradebeispiel für eine Anlagestrategie, die auf die überhitzten Tech-Werte der letzten Jahre setzte. Der ETF investiert fast ausschließlich in Unternehmen mit innovativen Geschäftsmodellen, die noch nie einen Gewinn erzielt haben und daher ihren gesamten Betrieb über Schulden finanzieren müssen. Die Marktbewertung dieser Firmen explodierte während der Corona-Zeit. Zeitweise verfünffachte sich der Wert des ARK Innovation ETF.

Die Grafik zeigt die Wertentwicklung des ARK Innovation ETF im Vergleich zum NASDAQ während der Technologieblase und deren Platzen von 1998 bis 2004.
Was den innovativen Technologieunternehmen im ARK Innovation Fund zusetzte, waren die stark steigenden Zinsen, da ihr gesamter Geschäftsbetrieb über Fremdkapital finanziert werden muss.

Die Grafik zeigt die Entwicklung der US-Technologiebörse NASDAQ im Vergleich zur Rendite 10-jähriger Staatsanleihen. Auffällig ist, wie invers sich die Linien bewegen – was eine nahezu perfekte negative Korrelation zeigt. Wenn die Zinsen steigen, gibt der Technologiemarkt nach, und wenn die Zinsen fallen (wie von Mitte Juni bis heute), erholt sich der NASDAQ.
Auch wenn sich die Lage an der Zinsfront etwas beruhigt hat, sind für die nächsten 12 bis 24 Monate weitere Zinserhöhungen zu erwarten. Wir halten daher an unserer Übergewichtung von Substanzwerten fest.
Weitere Bildquellen: Aufmacherbild Designed by Freepik
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden unsere Arbeitsweise näherbringen. Sie stellen keine Kauf- oder Verkaufsempfehlungen dar und sind nicht als Anlageberatung zu verstehen. Marmot.Finance kann nicht beurteilen, ob die Aussagen Ihren Anlagezielen oder Ihrem Risikoprofil entsprechen. Anlageentscheidungen auf Basis dieses Blogbeitrags erfolgen auf eigene Gefahr. Marmot.Finance haftet nicht für Verluste, die aus den hier enthaltenen Informationen entstehen. Die genannten Produkte dienen lediglich der Veranschaulichung unserer Arbeitsweise. Marmot.Finance ist unabhängig und erhält keinerlei Vergütung von Produktanbietern.












