
Chart der Woche
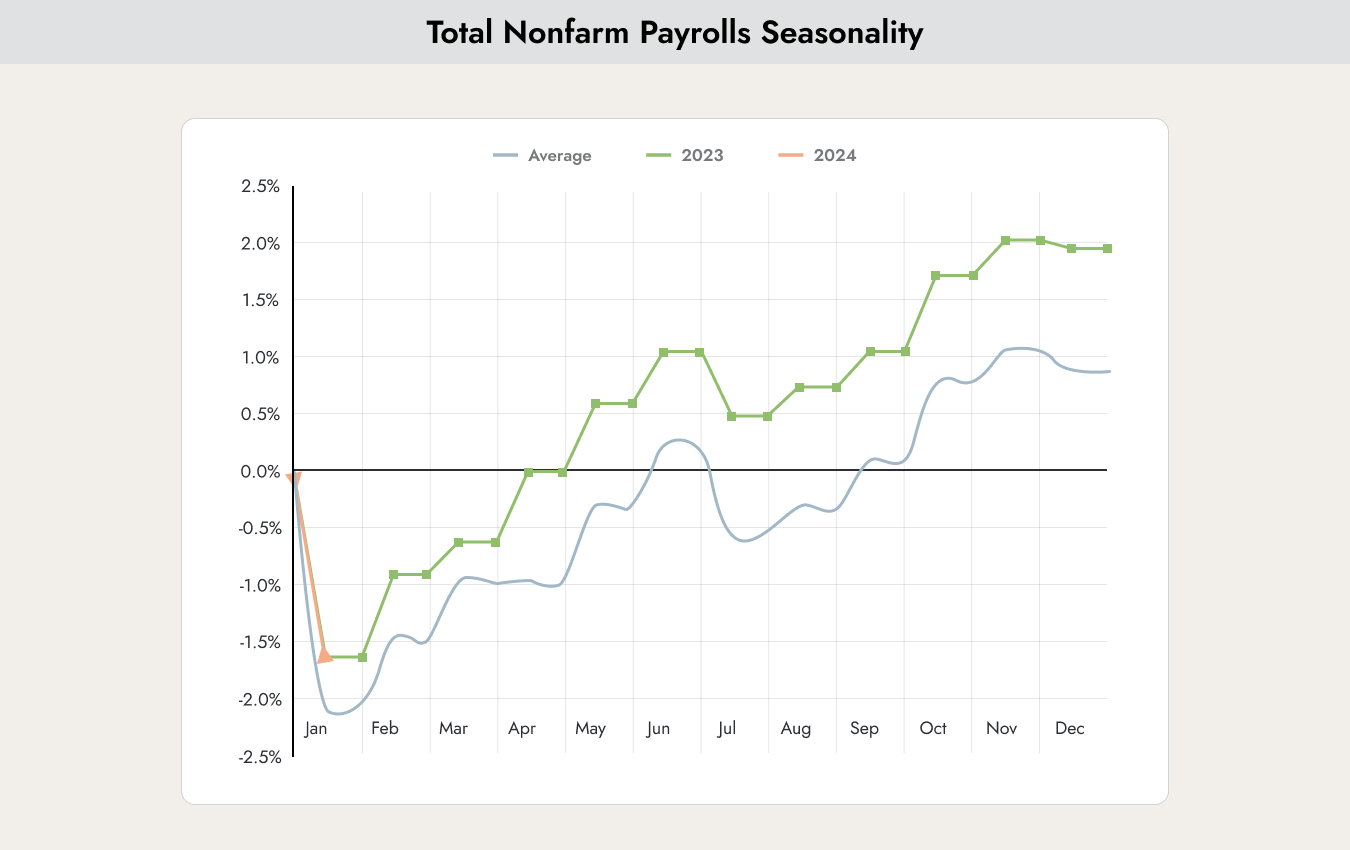
Letzte Woche haben die US-Arbeitsmarktdaten die Märkte positiv überrascht. Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im Januar um 353.000 und übertraf damit die Erwartungen von 180.000 deutlich. Obwohl die rohen, nicht saisonbereinigten Zahlen jeden Januar aufgrund von Entlassungen nach den Feiertagen sinken – um etwa 2,635 Millionen –, war dieser Rückgang tatsächlich geringer als der typische 10-Jahres-Durchschnitt, was beweist, dass der Arbeitsmarkt weiterhin extrem angespannt ist. Genau das zeigt die obige Grafik.
Warum das wichtig ist
Die Grafik hilft zu erklären, warum der Aktienmarkt so negativ auf diese Nachrichten reagiert hat. Die blaue Linie zeigt die durchschnittliche Veränderung der letzten 10 Jahre. Solange die aktuellen Zahlen über dieser Linie bleiben, kühlt sich die Wirtschaft nicht ab. Infolgedessen ist es unwahrscheinlich, dass die US-Notenbank die Zinsen wie erwartet senken wird.
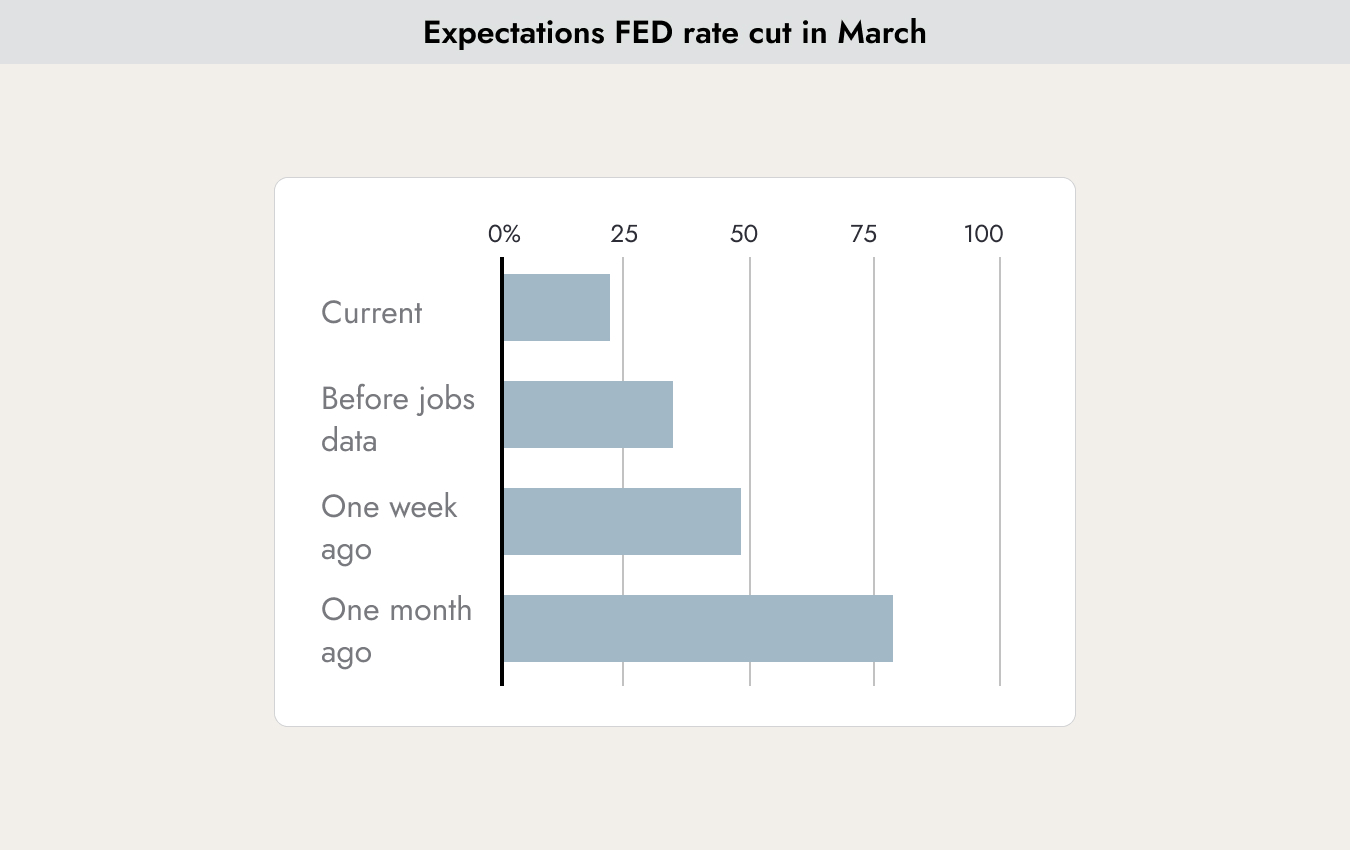
Seit der Veröffentlichung der Daten haben sich die Erwartungen der Anleger an eine Zinssenkung im März drastisch verändert. Vor einem Monat lagen die Erwartungen noch bei 75 %, jetzt sind es nur noch 25 %. Die Hoffnung auf niedrigere Zinsen hat den Aktienmarkt in den letzten Wochen angetrieben. In diesem Wochenbericht haben wir wiederholt darauf hingewiesen, dass wir die Erwartungen von sieben Zinssenkungen pro Jahr für zu optimistisch halten. Da viele Unternehmen die Erwartungen für ihre Finanzergebnisse des vierten Quartals 2023 übertreffen und während der aktuellen Berichtssaison starke Prognosen abgeben, blieb der Aktienmarkt trotz schwindender Hoffnungen auf Zinssenkungen widerstandsfähig.
Langfristige Bullen- und Bärenmärkte
Wenn man die täglichen und wöchentlichen Schwankungen herausfiltert, bewegt sich der Aktienmarkt in großen Zyklen. Diese werden in der folgenden Grafik dargestellt.

Der obere Teil der Grafik zeigt die großen Bullenmärkte (steigender Aktienmarkt) und Bärenmärkte (fallender Aktienmarkt).
Zwei einfache Merkhilfen für diese Begriffe: Ich komme aus Bern, und der Bärengraben befindet sich an einem der tiefsten Punkte der Stadt – man geht hinunter zum Bärengraben. Wenn hingegen ein Bulle auf einen zustürmt und einen mit seinen Hörnern aufspießt, fliegt man nach oben.
Zurück zur obigen Grafik: Seit 1960 gab es 17 Bullenmärkte. Die Marktgewinne reichten von 48 % bis 169 %. Im aktuellen Bullenzyklus sind die Märkte bisher nur um 37 % gestiegen. Sollte der Markt jetzt nach unten drehen, wäre dies der kürzeste Bullenmarkt seit 1960. Angesichts der starken Unternehmensergebnisse, die derzeit gemeldet werden, erscheint dies jedoch unwahrscheinlich. Der Bullenmarkt könnte daher noch einige Zeit anhalten.
ABER jetzt kommen wir zum unteren Teil der Grafik. Er zeigt den Prozentsatz der Aktien, die an einem Bullen- oder Bärenmarkt teilnehmen. Derzeit wird der Bullenmarkt von nur 24 % der Aktien getragen. Das ist der niedrigste Stand seit 1960 – sogar niedriger als während der großen Krise von 1973 oder der Tech-Blase im Jahr 2000. Damit die Rallye anhält, müssen mehr Aktien diese Aufwärtsbewegung unterstützen. Andernfalls könnte dies tatsächlich der kürzeste Bullenmarkt seit 1960 werden.
Unternehmensbewertungen
Wann gilt ein Unternehmen als teuer und wann als günstig bewertet? Letzte Woche gab Apple einen Quartalsgewinn von 40 Milliarden USD bekannt. Ist der Aktienkurs von 188 USD gerechtfertigt oder nicht?
Es gibt viele Methoden, um den Wert eines Unternehmens zu berechnen und zu beurteilen, ob eine Aktie teuer oder günstig ist. Eine der bekanntesten Kennzahlen ist das Kurs-Gewinn-Verhältnis (KGV). Das KGV wird berechnet, indem der aktuelle Aktienkurs eines Unternehmens durch den Gewinn pro Aktie geteilt wird.
Diese Berechnung kann mit aktuellen Zahlen, aber auch mit Gewinnschätzungen durchgeführt werden. In diesem Fall nennt man die Kennzahl „Forward KGV“.
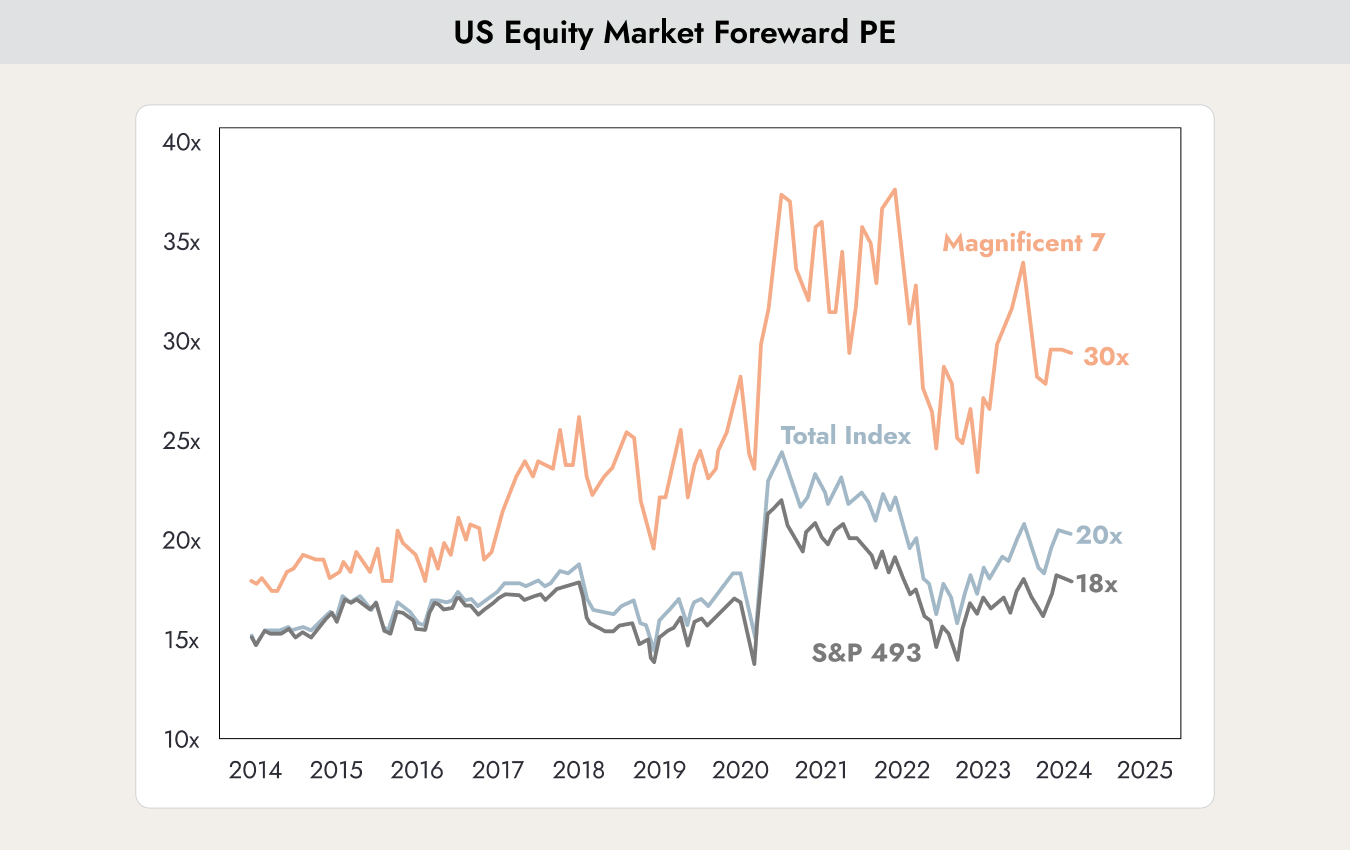
Die Grafik zeigt, wie sich das Kurs-Gewinn-Verhältnis von drei Indizes seit 2014 verändert hat: der S&P 500 (graue Linie), die Magnificent 7 Aktien (hellblaue Linie) und der S&P 500 ohne die Magnificent 7 (dunkelblaue Linie: Apple Inc., Amazon, Alphabet Inc. (Google), Meta Platforms (Facebook), Microsoft, NVIDIA und Tesla, Inc.).
In den letzten 10 Jahren wurde der S&P 500 zu einem KGV zwischen 15 und 20 gehandelt. Das bedeutet, dass die durchschnittliche Aktienbewertung zwischen dem 15- und 20-Fachen des jährlichen Unternehmensgewinns lag.
Wenn ein Anleger heute ein Unternehmen kauft, müsste dieses über 20 Jahre lang mindestens den gleichen Jahresgewinn wie heute erwirtschaften, bevor der Kaufpreis wieder eingespielt ist und der Käufer anfängt, Gewinne zu erzielen. Bei Unternehmen wie Nestlé oder The Coca-Cola Company mag man sich bei einer 20-Jahres-Prognose sicher fühlen. Bei einem Unternehmen wie Netflix sieht die Lage ganz anders aus.
NVIDIA, eines der „Magnificent 7“-Unternehmen, wird derzeit mit einem KGV von 90 gehandelt. Wären Sie bereit darauf zu wetten, dass das Unternehmen in den nächsten 90 Jahren mindestens den gleichen Gewinn wie im letzten Jahr erzielen wird?
Die obige Grafik verdeutlicht zudem, wie absurd hoch die Bewertungen der „Magnificent 7“ geworden sind. Hier haben sich die Bewertungen deutlich von der Realität entfernt.
Die Berechnung des KGV basiert auf den ausgewiesenen Gewinnen der Unternehmen. Diese Gewinne lassen sich relativ leicht manipulieren. Übernahmen, Fusionen und Abschreibungen können die Zahlen verzerren. Robert Shiller, der Nobelpreisträger für Wirtschaftswissenschaften, entwickelte eine Version des KGV, die diese Verzerrungen bereinigt. Sie ist auch als zyklisch bereinigtes Kurs-Gewinn-Verhältnis bekannt.
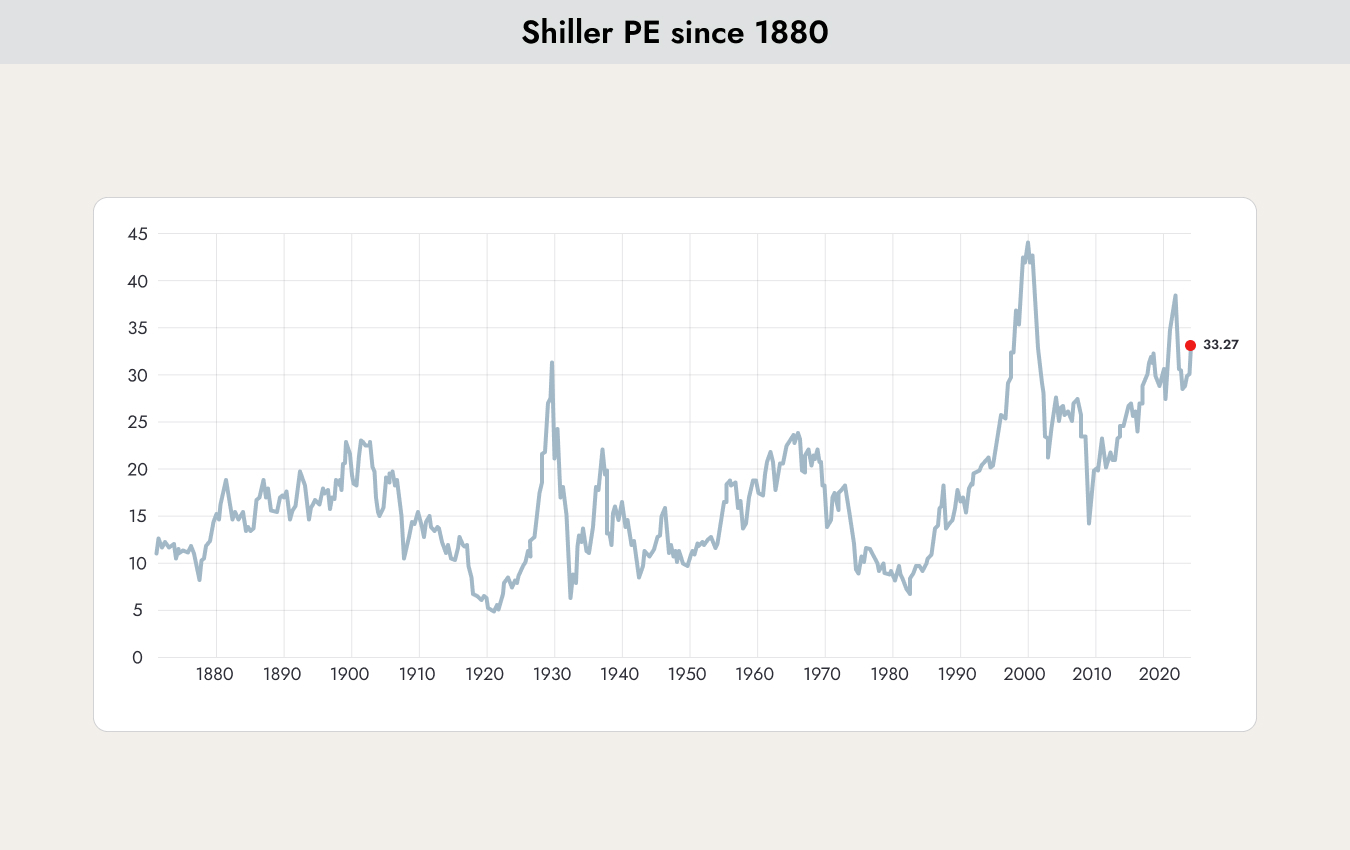
Die Grafik zeigt die historische Entwicklung des Shiller-KGV seit 1880. Der aktuelle Wert von 33,27 ist sehr hoch, aber nicht der höchste jemals verzeichnete Stand. Marktpessimisten nutzen das erhöhte Shiller-KGV oft, um ihren negativen Ausblick auf die Märkte zu rechtfertigen.
Die folgende Tabelle zeigt eine breite Auswahl an Bewertungskennzahlen für Unternehmen.
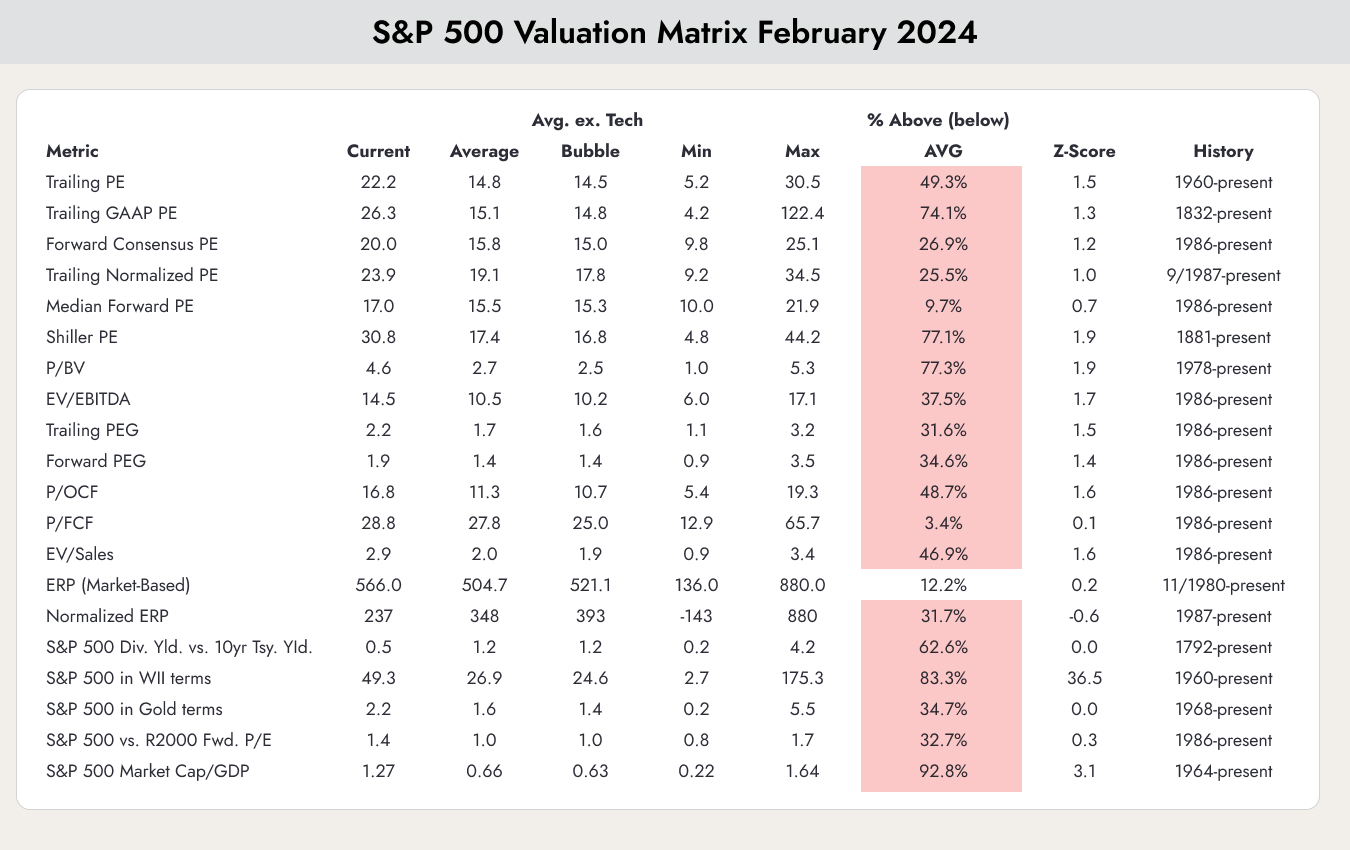
Gesamtbild: Die Spalten „Min“ und „Max“ zeigen die niedrigsten und höchsten Werte, die jede Bewertungskennzahl jemals erreicht hat. Die interessanteste Spalte ist „% über Durchschnitt“, die angibt, ob die Bewertungskennzahl über oder unter ihrem historischen Durchschnitt liegt.
Fast alle Bewertungskennzahlen notieren derzeit über – oder sogar deutlich über – ihren historischen Durchschnittswerten, sind aber noch weit von ihren Allzeithöchstständen entfernt.
Für uns ist das kein Grund zur Panik, um alle Aktien zu verkaufen, aber Vorsicht ist dennoch geboten. Wir bleiben voll investiert, fühlen uns aber mit konservativen Substanzwerten wie Nestlé oder The Coca-Cola Company wohler als mit NVIDIA.
Ebenfalls interessant in diesem Zusammenhang ist die folgende Grafik, die die Risikoprämie für Aktien veranschaulicht.
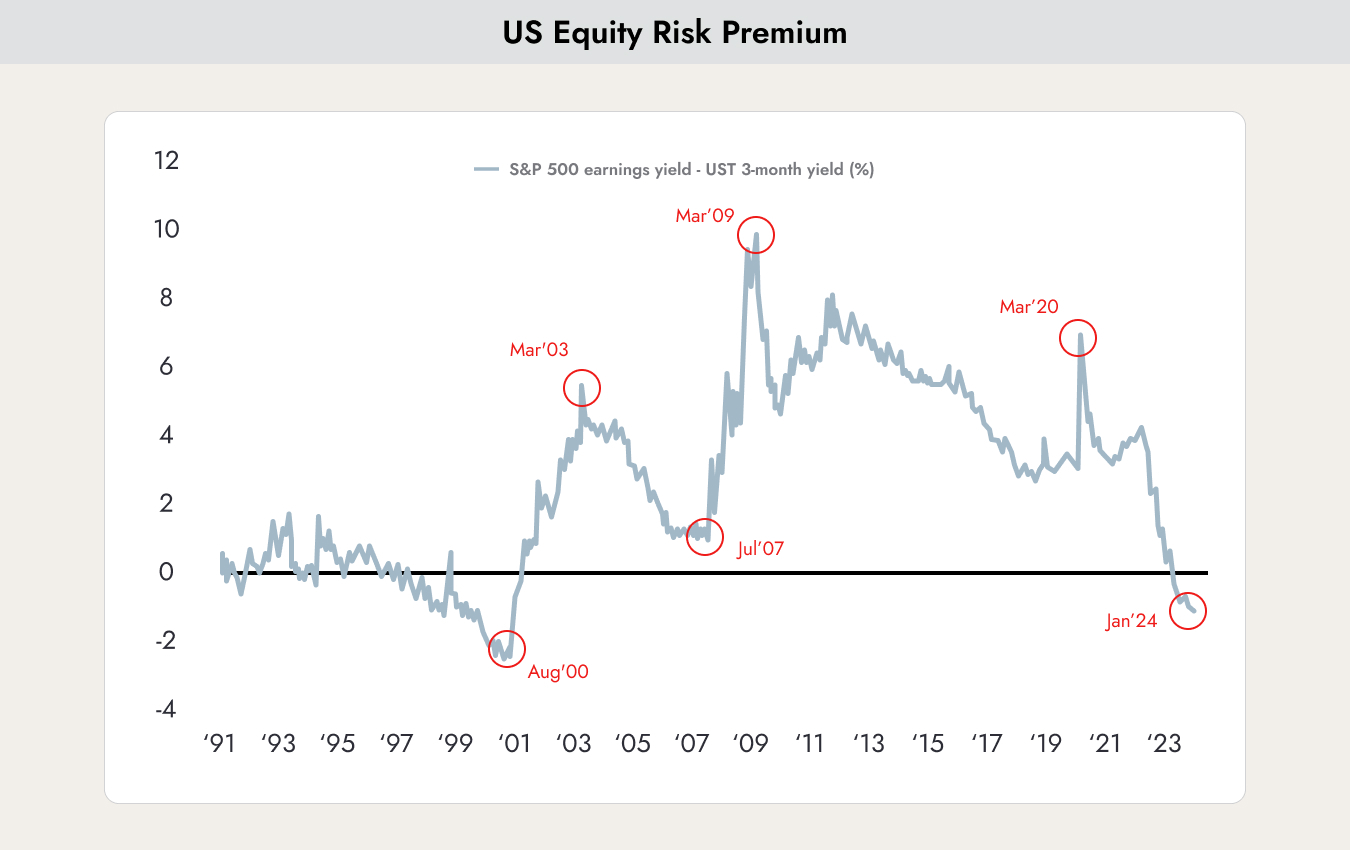
Die Grafik zeigt die Aktienrisikoprämie des S&P 500. Sie wird berechnet, indem die Rendite 10-jähriger US-Staatsanleihen von der Gewinnrendite des S&P 500 abgezogen wird.
Die Gewinnrendite basiert auf dem Gewinn pro Aktie der letzten 12 Monate, geteilt durch den aktuellen Aktienkurs. Die Gewinnrendite (der Kehrwert des Kurs-Gewinn-Verhältnisses) zeigt den prozentualen Gewinn, der pro Aktie eines Unternehmens erzielt wird.
Eine nahe Null liegende oder negative Aktienrisikoprämie bedeutet, dass die Gewinnrendite des Aktienmarktes kaum oder gar keinen zusätzlichen Renditepuffer gegenüber der garantierten Rendite risikofreier Staatsanleihen bietet, was signalisiert, dass Aktien im Vergleich zu festverzinslichen Wertpapieren historisch teuer sind.
Das einzige Mal, dass die Risikoprämie noch niedriger war, war während der Dotcom-Blase im Jahr 2000. Wir sahen jedoch ähnliche Niveaus bereits 1997, und die Marktkorrektur erfolgte erst drei Jahre später. Wieder einmal ist das Bild dasselbe: kein Grund zur Panik und zum Verkauf von Aktien, aber Vorsicht ist weiterhin angebracht.












