
Chart der Woche
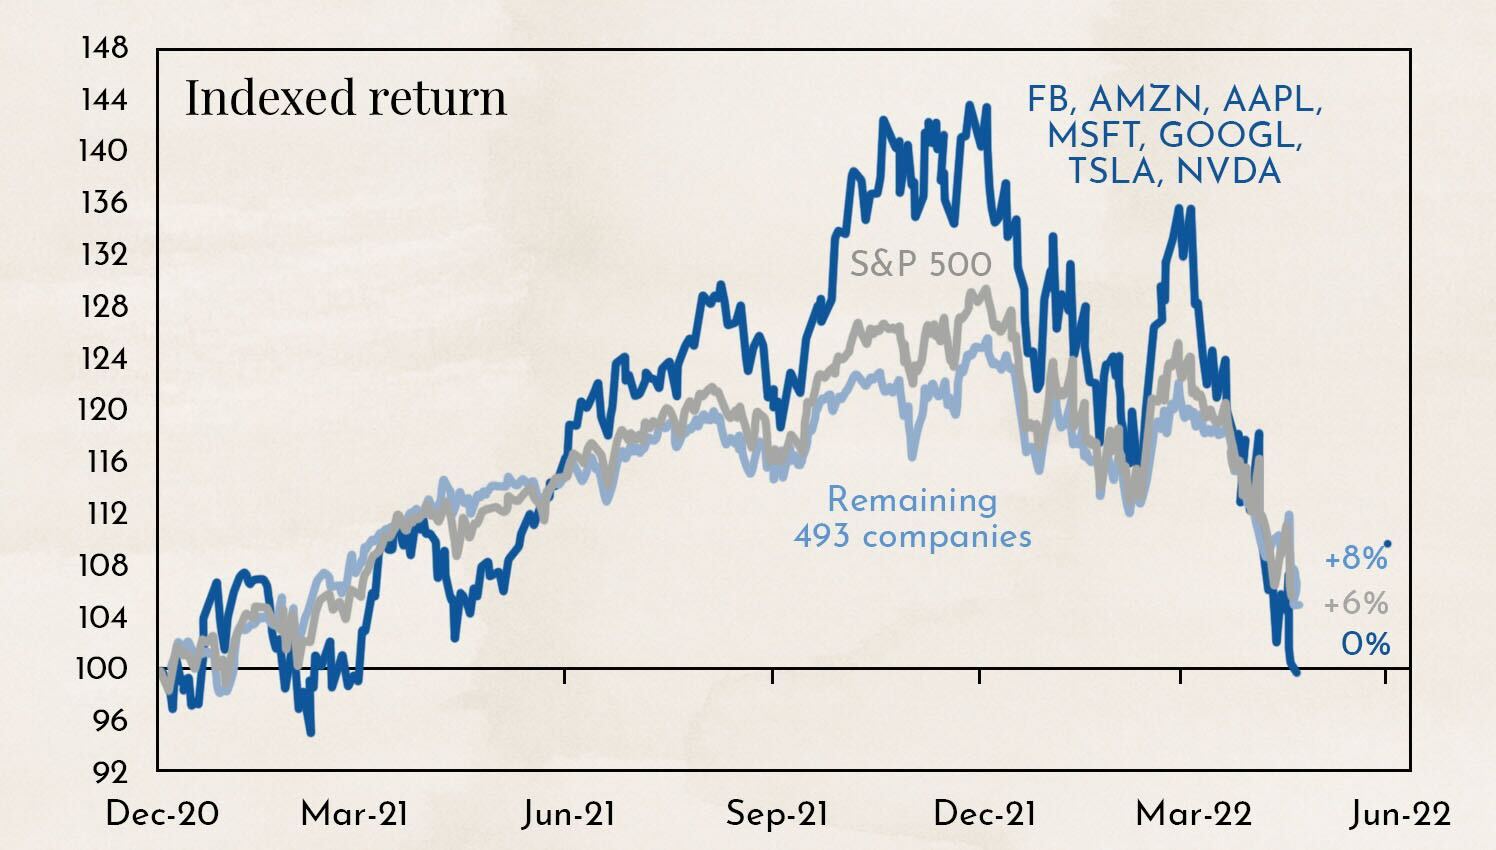
Die Grafik zeigt die Wertentwicklung des breiten US-Marktindex S&P 500 mit und ohne die größten und bekanntesten Technologieaktien seit 2020.
Warum das wichtig ist
Der US-Markt wird stark von einer Handvoll bekannter Aktien getrieben. Im Jahr 2021 übertraf jeder Anleger, der in Facebook, Amazon, Apple, Microsoft, Google, Tesla und Nvidia investiert war, den Markt deutlich. 2022 war das Gegenteil der Fall. Wer in diese sieben Aktien investiert war, musste erhebliche Verluste hinnehmen.
Ein breit diversifiziertes Portfolio ist unerlässlich. 2021 wurden Befürworter der Diversifizierung bestraft, doch 2022 behielten sie letztlich recht. Nur eine breite Streuung schützt vor signifikanten Verlusten.
Negative Stimmung normalisiert sich
Die Korrektur seit Jahresbeginn war schmerzhaft, aber nicht völlig unerwartet.

Wir haben diese Grafik bereits im letzten Jahr gezeigt, um zu veranschaulichen, wie weit sich die Bewertungen am US-Aktienmarkt von der Realität entfernt hatten. Die Grafik vergleicht die Entwicklung der Transport- und Liefervolumina in den USA mit dem breiten Aktienmarktindex S&P 500. Der breitere Markt folgt im Allgemeinen der physischen Expansion der Wirtschaft, was am Volumen der transportierten Güter ablesbar ist. Selbst im Internetzeitalter müssen Waren physisch an die Kunden geliefert werden.
Die Situation scheint nun allmählich auf das Vor-Corona-Niveau zurückzukehren. Die Dynamik am Aktienmarkt lässt nach, während die Transportvolumina steigen. Der Prozess ist jedoch noch nicht abgeschlossen.

Die Grafik zeigt die Entwicklung des Kurs-Gewinn-Verhältnisses (KGV) des US-Aktienmarktes. Das KGV dient als Maßstab für Unternehmensbewertungen. Würde ein Anleger ein Unternehmen erwerben, müsste er derzeit 17 Jahre warten, bis die Investition genügend Erträge erwirtschaftet hat, um den ursprünglichen Anlagebetrag zurückzuzahlen. Die Bewertung ist von 23 zu Jahresbeginn auf 17 gefallen und liegt nun bereits unter dem Durchschnitt der letzten 10 Jahre.

Die Grafik zeigt das Ausmaß der Veränderungen des KGV seit 2007. Der Rückgang des KGV verlief schneller und heftiger als während der Finanzkrise oder der Corona-Krise. Für uns ist dies ein klares Indiz für eine Überreaktion und unterstreicht die erhebliche Panik an den Märkten.

Die Grafik zeigt, wie Finanzanalysten ihre Gewinnschätzungen für US-Unternehmen in den letzten Wochen und Monaten revidiert haben. Die Schätzungen wurden über alle Regionen hinweg nach unten korrigiert, wobei die Revisionen in den USA deutlich unter dem Durchschnitt lagen. Selbst Finanzprofis ließen sich von der Panikstimmung mitreißen.
Aus fundamentaler Sicht war es daher klar, dass die jüngste Korrektur zu weit gegangen war und eine Erholung früher oder später eintreten musste. Es gibt ein bekanntes Börsensprichwort: „Greife nie in ein fallendes Messer.“ Mit anderen Worten: Man sollte nicht versuchen, einen Vermögenswert während eines starken Kursverfalls zu kaufen. Es ist klüger zu warten, bis er den Boden erreicht hat, um ihn dann sicher aufheben zu können. Um diesen Zeitpunkt zu bestimmen, greifen Anleger häufig auf die technische Marktanalyse zurück.
Bärenmarktrallye beginnt

Das Diagramm zeigt die Preisentwicklung des Technologieindex NASDAQ. Dieser Index umfasst die wichtigsten Technologiewerte, die in den letzten Monaten den Marktrückgang anführten. Der Kurs hat nun das untere Ende des Abwärtstrendkanals erreicht, wo es häufig zu einer Gegenbewegung kommt. Zusätzliche technische Indikatoren wie der RSI (Relative Strength Index) und der MACD (Moving Average Convergence Divergence) deuten ebenfalls darauf hin, dass das fallende Messer mit hoher Wahrscheinlichkeit nun den Boden berührt hat.

Das Diagramm zeigt die Wertentwicklung des Euro Stoxx 50. Aus technischer Sicht stellt sich die Lage hier noch positiver dar. Wir haben nicht nur den Abwärtstrendkanal nach oben durchbrochen, sondern auch den Grundstein für einen neuen Aufwärtstrend gelegt.
Doch Vorsicht ist geboten: Selbst wenn der NASDAQ um 15 % zulegt, befinden wir uns weiterhin in einem Abwärtstrend bzw. Bärenmarkt. Deshalb wird die aktuelle Kursbewegung als Bärenmarktrallye bezeichnet – ein Anstieg innerhalb eines übergeordneten Abwärtstrends.

Das Diagramm zeigt, wie stark Bärenmärkte seit dem Zweiten Weltkrieg bei Übergängen von Wirtschaftsbooms zu Rezessionen korrigiert haben. Eine definitive Trendwende ist möglich, aber unwahrscheinlich. Es wäre der Bärenmarkt mit dem geringsten Marktrückgang seit 1946.

Auch dieses Diagramm zeigt Bärenmärkte seit 1946, konzentriert sich jedoch statt auf Marktverluste auf die Dauer der Korrekturen in Tagen. Auch hier zählt die aktuelle Korrektur zu den kürzesten.
Unser Fazit: Anleger können die Gewinne der bevorstehenden Marktrallye nun genießen, sollten aber nicht zu optimistisch werden. Die Wahrscheinlichkeit ist hoch, dass die Korrektur noch nicht abgeschlossen ist.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu betrachten. Marmot.Finance kann nicht beurteilen, ob oder wie die getroffenen Aussagen mit Ihren Anlagezielen oder Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, geschieht dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die aus den Informationen in diesem Blogbeitrag entstehen könnten. Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Marmot.Finance ist vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












